Инвестиране на млада възраст: Къде да започнем?
Ползи от натрупването с времето
Едно от основните предимства на инвестирането на млада възраст е, че лихвата или дивидентите от вашата инвестиция се натрупват с времето, което се превръща в големи суми в дългосрочен план. Натрупването е резултат от повторното инвестиране на доходите, получени от инвестиции в банкова сметка, и по този начин генерира още един ниво повече.
За да получите по-ясно разбиране за натрупващата се лихва, да кажем, че инвеститор поставя 1,000 долара в инвестиция, която носи 5% възвръщаемост, или 50 долара, през първата година, която след това се реинвестира, довеждайки общата сума до 1,050 долара. През втората година тези пари печелят още 5% възвръщаемост, или 52.50 долара, което води до нова обща сума от 1,102.50 долара. Третата година носи още 5%, или 55.13 долара, в доходи, което прави общата сума 1,157.63 долара. Доходът продължава да расте все по-високо с всяка изминала година.
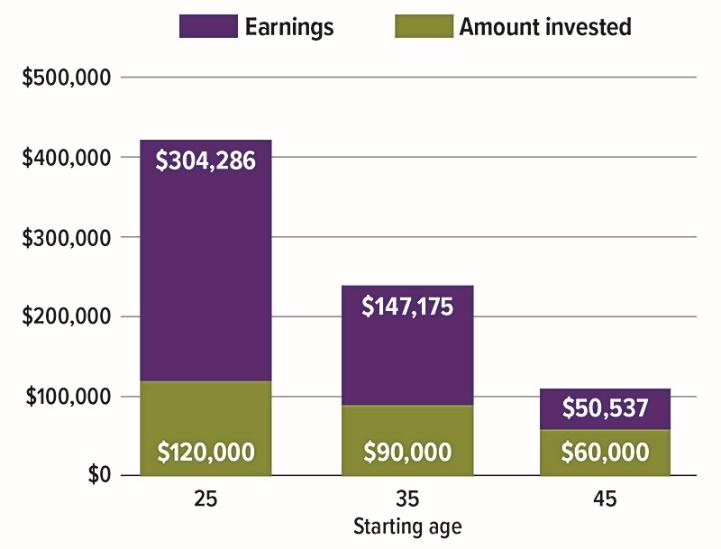
Графиката по-долу илюстрира доходите, които инвеститор може да натрупа до 65-годишна възраст с годишна инвестиция от 3,000 долара, започвайки на 25, 35 и 45 години, с 6% годишна възвръщаемост.
Инвестиране 101
Инвестирането включва процеса на разпределяне на пари за закупуване на активи с намерението да ги задържите за дълъг период от време, като се очаква те да или да увеличат стойността си, или да генерират доходи под формата на плащания или капиталови печалби.
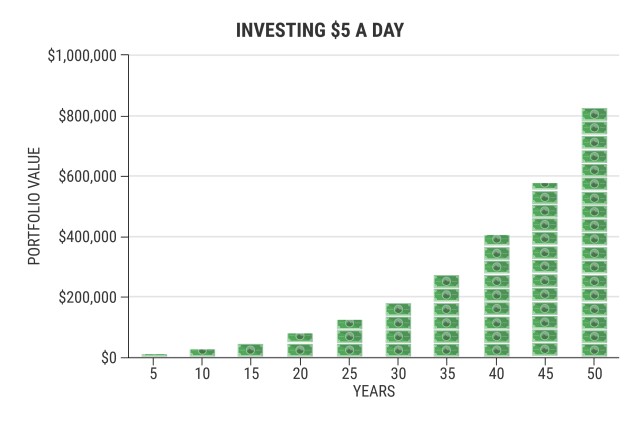
Силата на инвестирането е способността да се превръщат на пръв поглед незначителни суми в значителни суми пари, особено с течение на времето. Например, графиката по-долу показва какво би могло да ви донесе инвестирането на скромните 5 долара на ден след 5 години.
Риск
Както почти всяко концентрирано усилие в живота, инвестирането включва рискове. Така че, като инвестирате в закупуването на какъвто и да е актив, бъдете наясно, че ще има известна степен на риск. Има три типа инвестиционни рискове:
- нисък
- среден
- висок
Основен недостатък на това обаче е, че тези нива на риск включват различни ставки на възвръщаемост. Изследванията показват, че младите инвеститори имат по-добра способност за поемане на рискове в сравнение с по-възрастните. Инвеститорите от по-старото поколение са известни с това, че обикновено са консервативни и предпочитат стабилност, избягвайки високорискови инвестиционни начинания в резултат. Има стара поговорка: "Колкото по-голям риск, толкова по-голяма награда", което означава, че вероятността за печелене на значителни възвръщаемости на млада възраст е значително увеличена от готовността да поемате по-големи рискове.
Възвръщаемост
Възвръщаемостта е сумата на парите, които печелите от инвестицията си с времето. Възвръщаемостите, които печелите, зависят от фактори като сумата, която инвестирате, активите, които купувате, броя на годините, през които поддържате инвестицията, и нивото на риск, свързано с инвестицията.
Ако останат на място в продължение на години, възвръщаемостите могат да се натрупват и да генерират още възвръщаемости. Така че инвестирането на млада възраст и оставянето му до след пенсионирането ви може да ви осигури натрупани възвръщаемости, които ще ви осигурят финансова независимост.
Инвестиционни опции за начинаещи
Ето няколко инвестиционни опции, с които да започнете.
Нискорискови опции (високодоховна спестовна сметка)
Това е една от най-достъпните опции за начинаещи, особено високодоховна спестовна сметка. Ето как работи:
- Отворете спестовна сметка в банка, която има проверена история на плащане на лихви.
- Депозирайте добра сума пари в сметката.
- В зависимост от банката, парите в сметката ви печелят лихва или ежедневно, или месечно.
- Добавянето на допълнителни пари и също така задържането на парите в сметката може да ви донесе огромна лихва с времето.
Най-добрата част от избора на спестовна сметка е, че тя не включва рискове или минимални рискове. Няма да загубите парите си, защото те са в безопасност в банката. Докато парите ви са в сметката, банката ги използва за бизнес операции.
Инвестиране в недвижими имоти
За начинаещ, средствата може да не съществуват за закупуване на имоти. Тук идва инвестирането в недвижими имоти. Недвижимите компании управляват портфейл от недвижими имоти и други земни имоти за всички. Традиционно, недвижимите компании плащат по-високи дивиденти на своите акционери в сравнение с много други активи, като акции.
Закупуване на акции
Закупуването на акции на компания ви прави частичен собственик и позволява на компанията да събира пари, за да финансира операциите си. Така че това ви позволява да споделяте печалбите на компанията, както и загубите й. Освен това, някои акции плащат дивиденти на своите акционери – малки, но редовни плащания от печалбите на компаниите.
С техните непредсказуеми възвръщаемости, отделни компании могат да фалират, а закупуването на акции носи по-висок риск от другите видове инвестиции.
Управлявани фондове и борсово търгувани фондове (ETF)
Следвайки определена стратегия, управляваните фондове и ETF инвестират в портфейл от акции, облигации и стоки. Тези фондове (особено управляваните фондове и ETF) ви позволяват да инвестирате в стотици или хиляди активи наведнъж, когато купувате техните акции. Тази лесна инвестиционна диверсификация прави управляваните фондове и ETF обикновено по-малко рискови в сравнение с индивидуалните инвестиции, като чисти акции.
Управляваните фондове и ETF са видове обединени фондове, но работят малко по-различно. Управляваните фондове купуват и продават широк спектър от активи и обикновено се управляват активно от инвестиционен професионалист, който избира в какво да инвестира. По-голямата част от времето те се опитват да постигнат по-добри резултати от бенчмарк индекс.
Вместо да се опитват да надминат определен индекс, ETF обикновено се опитват да копират представянето на конкретен бенчмарк индекс. Следването на този пасивен инвестиционен подход означава, че възвръщаемостите на вашата инвестиция може никога да не надминат средното представяне на бенчмарка.
Пенсионни сметки (401(k), IRA)
Като млад работещ човек, откритето на пенсионни сметки като Индивидуални пенсионни сметки (IRA) и 401(k) може да помогне за осигуряване на финансовото ви бъдеще след пенсиониране и да ви предостави по-голяма инвестиционна гъвкавост, ако спазвате правилата. Най-забележимата разлика между 401(k) и IRA е, че 401(k) са пенсионни спестовни схеми, предлагани чрез работодатели, докато IRA могат да бъдат открити от физически лица с доходи чрез брокер или банка.
Също така, друга основна разлика между двете е, че 401(k) предлага по-високи лимити за вноски и по-ниски инвестиционни опции, докато IRA предлага повече инвестиционни опции и данъчни предимства, но включва много по-ниски лимити за вноски.
Заключение
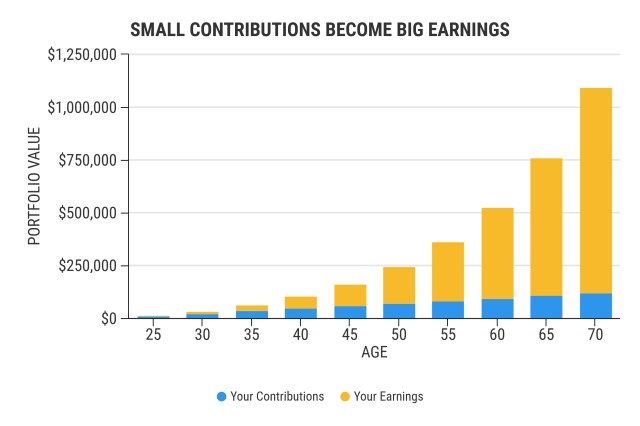
Отразявайки, никой не може да оцени финансовото ви положение по-добре от вас самите. Вие сте този, който решава колко планирате да инвестирате на дневна, седмична, месечна или годишна база. Имате приложения за микроинвестиране, от които да избирате. Започнете малко и бъдете последователни в началото. Не е необходимо да инвестирате по-голям процент или всичките си заплати, за да сте на правия път за инвестиции. С времето, тези малки инвестиции ще се натрупат, за да ви донесат висока възвръщаемост в бъдеще.