Подходът на Европейския съюз към регулирането на P2P кредитиране: Какво трябва да знаят инвеститорите
Защита на инвеститорите в сърцето на регулацията на ЕС
Каменната основа на подхода на ЕС към P2P кредитиране е неговият изричен фокус върху защитата на инвеститорите. Ето как се проявява на практика:
1. Лицензиране и надзор на платформите
Платформата първо трябва да получи подходяща лицензия от упълномощен национален орган, обикновено под шапката на институции, като централната банка на Литва или други национални регулатори. Платформите също така трябва да поддържат минимални капиталови буфери между около 25 000 и 150 000 евро с пропорционални корекции на активите и да преминават през периодични одити от трети страни.
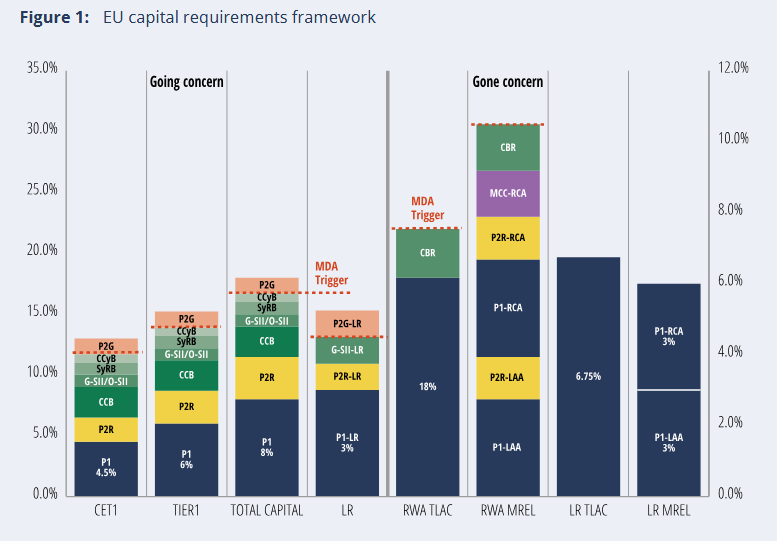
Тези мерки допринасят за оперативна устойчивост и среда, в която парите на инвеститорите са по-малко уязвими.
2. Механизми за защита на инвеститорите
Наскоро въведените функции за защита на инвеститорите сега включват задължителен тест за осведоменост за риска, който всеки инвеститор трябва да премине, преди да участва в кредитни дейности. Допълнителни инструменти за диверсификация, интегрирани в повечето платформи, също автоматично ограничават експозицията, често като осигуряват, че нито една инвестиция не надвишава 10% от общото портфолио на инвеститора.
Включването на период на размисъл (период, през който е възможно да се анулира инвестиция безплатно) предоставя на инвеститорите допълнителна защита, като им дава времеви прозорец, в който да преосмислят инвестицията.
3. Задължения за прозрачност
Повечето P2P платформи, опериращи в ЕС, сега трябва да предоставят стандартизирана Лист с ключова инвестиционна информация (KIIS) за всеки кредитен продукт. Разкритията включват основна информация, като исторически доходи (след приспадане на такси и неизпълнения), проценти на неизпълнение, обезпечения, подкрепящи кредита, и профила на риска на кредитора.
Освен че разкриват оценките на доходите, което преди често се използваше като маркетингов инструмент, тези разкрития също помагат на инвеститорите да зададат реалистични очаквания на базата на исторически данни за представянето.
Винаги присъстващите, неограничени рискове на P2P кредитиране в ЕС
Въпреки че ЕС е внедрил напредничави регулаторни мерки за P2P кредитиране, индустрията остава по същество високорискова. P2P платформите все още се провалят, а разбитата история на пазара ни е оставила с предупреждаващи истории, като тази на Envestio, чийто крах нанесе колосални загуби на инвеститорите.
Рискът от ликвидност също е постоянен проблем. За начало, за разлика от традиционните кредитни пазари, повечето P2P кредити нямат вторични търговски платформи. Така инвеститорите често се борят да получат достъп до парите си, докато кредитът не изтече.
Освен това, съществуват макроикономически фактори, включително нарастващи лихвени проценти и променящи се кредитни профили на заемателите. Тези и други фактори допринасят за по-висок процент на неизпълнение и ни напомнят, че докато регулациите осигуряват по-голяма безопасност, те не могат да бъдат перфектни.
Съответствие в реалния свят в действие
Нека използваме примери, за да илюстрираме как подходът на ЕС към P2P кредитиране и съответствие е повече от просто отметка в чеклист; става въпрос за изграждане на среда, в която прозрачността, отговорността и образованието на инвеститорите са основни приоритети.
| Изискване | Как платформите се съобразяват | Полза за инвеститора |
|---|---|---|
| Разкрития на KIIS | Платформите показват актуализирани доходи за 2024 г. заедно с ясни статистики за неизпълнение директно на таблото. | Инвеститорите получават реалистичен поглед, сравнявайки прогнозите с историческото представяне. |
| Инструменти за диверсификация | Платформата на Bondora автоматично блокира инвестиции, които разпределят повече от 10% на един заемодател. | Това помага да се предотврати прекомерна концентрация в един актив, намалявайки общия риск на портфейла. |
| Капиталови буфери | Estateguru поддържа регулаторен капитал, който надвишава минималните изисквания, за да има надеждни буфери срещу неизпълнения. | Увеличава устойчивостта, предоставяйки по-голямо спокойствие в трудни времена. |
В днешната сложна среда на P2P кредитиране в Европа, платформи като Maclear предоставят на инвеститорите прозрачни, регулирани инвестиционни възможности, проектирани да отговарят и надвишават стандартите на ЕС. Неговият швейцарски подход предлага силни капиталови буфери, задълбочени разкрития за риска и диверсифицирани портфейли от кредити, за да ви помогне да навигирате уверено в развиващия се пазар.
Умни стратегии, които инвеститорите трябва да използват, за да навигират в регулациите на P2P кредитиране в ЕС
За инвеститорите, опериращи в този по-формализиран, но все още волатилен свят, проактивната инвестиционна стратегия е задължителна. Инвеститорите следователно трябва да обмислят следните умни стратегии:
- Проверете лицензията: Винаги проверявайте регистъра на ESMA или съответния орган на вашата страна за лицензиране на платформата. Нелицензирана платформа е абсолютен червен флаг.
- Прегледайте данните на KIIS: Сравнете последните прогнозирани доходи с публикуваното минало представяне, за предпочитане за поне две години.
- Диверсифицирайте умно: За да предотвратите риска от концентрация, избягвайте да инвестирате повече от 10% от портфейла си в една платформа или заемодател.
- Стратегия за ликвидност: Тъй като повечето кредити са многогодишни, инвестирайте само капитал, който можете удобно да оставите без работа в дългосрочен план.
- Предвидете данъчните нюанси: Променливото данъчно третиране в различните държави членки означава, че някои юрисдикции на ЕС могат да облажат доходите като данък върху богатството, доход или данък върху капиталовите печалби. Имате ли данъчен съветник на ваша страна, може да помогне да направите плана си подходящо адаптиран.
Плановете подчертават важна точка: докато регулаторните разработки са довели до повече сигурност, дю дилиджънс и добре диверсифицирана, гъвкава инвестиционна стратегия все още са ключът към успеха.
Незавършената програма: Пропуски и възможности
Никой не може да отрече, че ECSPR е стъпка към изграждане на доверие и стабилност в пазара на P2P кредитиране на ЕС. Въпреки това, дори с тези напредъци, все още съществуват много пропуски - и възможности. Например, вторичните кредитни пазари, функция, която би предоставила по-бързи изходи в кризисни времена, все още са в начален етап и са налични само на много малко платформи.
Освен това, регулаторните несигурности все още затъмняват нововъзникващите пазари като кредити, обезпечени с криптовалути, което означава, че специфични категории остават в регулаторна сива зона. Крос-граничната несъстоятелност и забавянията в плащанията на платформите все още са източник на конфликти за инвеститорите; те подчертават необходимостта от постоянна ревизия и бдителност дори в най-добрите регулаторни структури.
Регулаторният ландшафт на P2P в ЕС през призмата на DeFi
За разлика от конвенционалното кредитиране между равнопоставени, DeFi кредитиране използва блокчейн технология и смарт договори за оптимизиране на транзакциите. В допълнение към увеличаването на достъпността и ефективността, пространството за DeFi кредитиране все още повдига някои ключови притеснения, които властите все още разглеждат. Какво трябва да знаят инвеститорите и как DeFi P2P кредитиране се вписва в регулаторната рамка на ЕС?
Първо, ECSPR не се прилага за кредитиране в децентрализирани финанси (DeFi). Вместо това, то подлежи на Регламента за пазарите на криптоактиви (MiCAR), който беше внедрен през 2023 г. и все още е в развитие. Докато DeFi остава до голяма степен нерегулирано поради децентрализирания си характер, MiCAR се фокусира върху криптоактивите и централизираните крипто услуги.
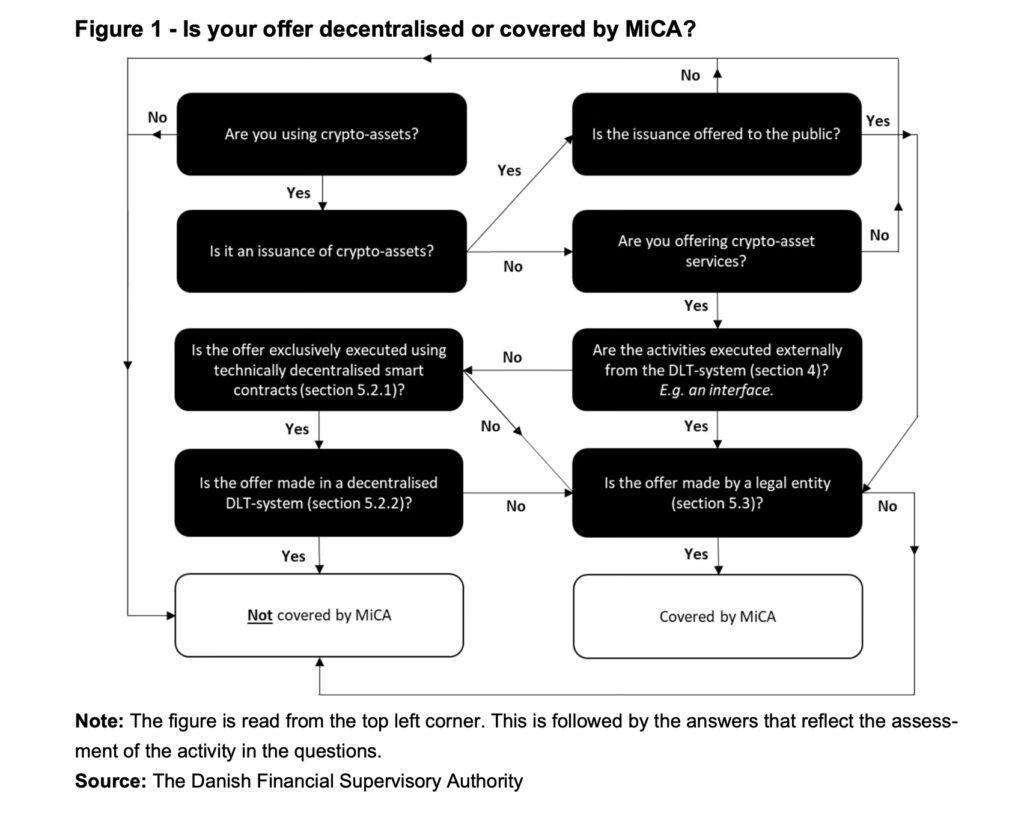
Рискове за инвеститорите в P2P DeFi кредитиране
Докато DeFi кредитиране предоставя на инвеститорите безграничен достъп, автоматизация и по-високи доходи, то също носи значителни рискове, които регулациите за централизираните кредитиране между равнопоставени целят да смекчат. Те включват:
Уязвимости на смарт договори
За разлика от традиционните платформи, DeFi кредитиране разчита на самоизпълняващи се смарт договори. Ако един договор съдържа уязвимости в кода, инвеститорите могат да загубят средствата си завинаги. Хакове и атаки на DeFi протоколи са довели до загуби в милиарди долари.
Липса на правна защита за инвеститорите
Централизираните платформи често разделят средствата на инвеститорите и трябва да включват разпоредби за правна защита в случай на провал на платформата. С DeFi няма власт. Ако един протокол се провали или хакерите експлоатират уязвимостите му, инвеститорите нямат правна защита.
Рискове за ликвидност
Докато DeFi кредитиране предлага мигновена ликвидност чрез децентрализирани борси, пазарните условия могат да се променят изключително бързо. Ако заемателите не изплатят или стойностите на обезпечението се сринат, инвеститорите може да не могат да затворят позиции без да понесат значителни загуби.
Регулаторна несигурност
MiCAR предоставя частична регулация на криптоактивите, но DeFi кредитиране е до голяма степен нерегулирано. И Европейският банков орган (EBA), и Европейският орган за ценни книжа и пазари (ESMA) активно определят дали да въведат допълнителни регулации. Въпреки това, в момента инвеститорите в DeFi оперират в правна сива зона.
Заключителни мисли
Европейският съюз води пътя в създаването на правила, които трансформират кредитиране между равнопоставени от рисковото минало към по-съгласувано и информирано бъдеще за инвеститорите. Продължаващият дю дилиджънс, добре регулиран план за управление на риска и осведомеността за променящите се пазарни динамики все още са от съществено значение.
За инвеститорите, търсещи надеждна платформа, която приема най-високите европейски регулаторни стандарти с швейцарска прецизност, Maclear е привлекателен избор. Разгледайте как Maclear комбинира иновации, прозрачност и сигурност, за да укрепи вашите инвестиции в P2P кредитиране в цяла Европа.