Kui BlackRocki tegevjuht Larry Fink räägib, kuulavad turud. Tema viimane kuulutus? Finantskaart, mida on järginud kolm põlvkonda investoreid – traditsiooniline 60/40 portfell – on ametlikult aegunud.<\/p>
BlackRocki 50/30/20 portfellistrateegia: Kuidas Maclear AG lihtsustab juurdepääsu alternatiivsetele investeeringutele
Finki sõnul, kes haldab maailma suurimaid varasid, on parem investeerimismudel 50/30/20 sobivam selle üha keerulisema finantsmaastiku jaoks.
See mudel jaotab 50% aktsiatele, 30% võlakirjadele ja 20% muudele investeerimisalternatiividele, sealhulgas kinnisvarale ja erasektori investeerimisportfellidele. Kuigi see on suur muutus traditsioonilistest finantsstandarditest, on tavainvestorite jaoks institutsionaalsed turud juba mõnda aega alternatiivsete turgude suunas kaldunud.
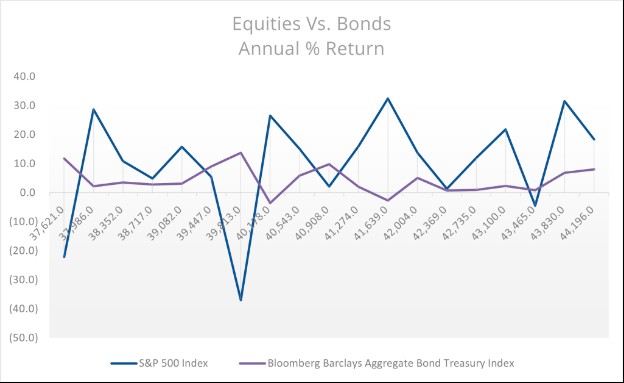
Kui traditsioon ebaõnnestus: 60/40 portfelli langus
60/40 portfellistrateegia teenis investoreid hästi oma ajal. Kuid kuidas see ajastu lõppes? Vaatame lähemalt 60/40 portfelli ajalugu.
Teise maailmasõja järgsel ajal tutvustati 60/40 investeerimisportfelli mudelit, mis mitmekesistas investeeringud 60% aktsiatesse (kasvu jaoks) ja 40% võlakirjadesse (stabiilsuse jaoks). Siiski pidi see oma tipuni jõudmiseks läbima mitmeid muutuste ja täienduste tsükleid. Kahjuks osutusid selle puudused liiga suurteks, et neid ignoreerida, kuna 2022. aastal langesid nii võlakirjad kui aktsiad samal ajal.
Miks BlackRock loobus 60/40 mudelist
Suurem osa investeerimisest põhineb ajaloolistel andmetel ja teabel, mis on investoritele ja finantsotsuste tegijatele kergesti kättesaadav. BlackRocki jaoks oli 2022. aasta silmiavav, paljastades 60/40 portfelli kui mineviku jäänuse, mis on eriti vastuvõtlik:
- Inflatsioonitundlikkus: 2022. aastal tõstsid keskpangad pidevalt intressimäärasid pideva inflatsiooni tõttu. See tekitas investoritele raskusi, kuna võlakirjad ei suutnud inflatsiooni vastu kaitsta ning tarbijahinnad tõusid keskmiselt 6,5% ulatuses 2022–2023.
- Samaaegsed langused: selle inflatsiooni kahemõtteline mõõk tõi aktsiate ja võlakirjade väärtuse jaoks enneolematud langused. Näiteks traditsioonilised investorid, kellel oli 60/40 portfell, vaatasid abitult, kuidas S&P 500 kukkus 19%, samas kui võlakirjad kaotasid 13%. See halvendas veelgi usaldust traditsioonilise mitmekesistamise vastu.
- Finki vaatenurk: nende sündmuste valguses jõudis ta järeldusele, et 60/40 mudel on ületanud oma mitmekesistamise eesmärgi. AI-põhine kasv ja erasektori infrastruktuur, mis kiiresti üle võtavad, nõuavad varahalduritelt uut lähenemist.
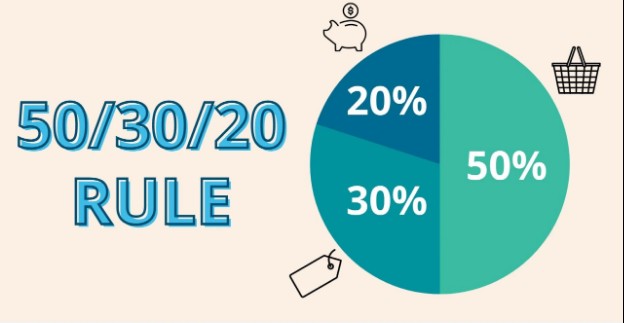
Uus plaan: BlackRocki 50/30/20 strateegia
Jaem investorina annab arusaamine sellest, mida enamik edukaid institutsionaalseid investoreid on juba mõnda aega teadnud, teile eelise, mida enamik tavainvestoreid ei oma, 50/30/20 eelarvestamisstrateegia on selle peamine näide.
Vaatame seda lähemalt.
Kaasaegse portfelli struktuuri analüüs
Tänapäeva investeerimismaastik nõuab nüansirohkemaid investeerimisstrateegiaid, nagu peegeldab BlackRocki 50/30/20 portfellistruktuur. Need kolm varakategooriat, mis vastavad sellele jaotusele, hõlmavad:
- 50% aktsiatele: See varade kategooria hõlmab ka aktsiaid transformatsioonitööstustes, nagu AI, arenenud tootmine, puhas energia ja teised valdkonnad, mis näitavad struktuurse kasvu eeliseid.
- 30% võlakirjadele: See järgmine suurim osa läheb varadele, mis kaitsevad väärtpabereid inflatsiooni eest, sealhulgas riiklikud inflatsioonikaitstud väärtpaberid (TIPS) koos teiste traditsiooniliste elementidega parema inflatsioonikindluse tagamiseks.
- 20% alternatiividele: Järelejäänud osa suunatakse erasektori aktsiatesse, kinnisvarasse, infrastruktuuri projektidesse ja teistesse ebatavalistesse varadesse, mis ei sõltu avalikust turust investeeringute tootluse saavutamiseks.
Miks alternatiivid on olulisemad kui kunagi varem
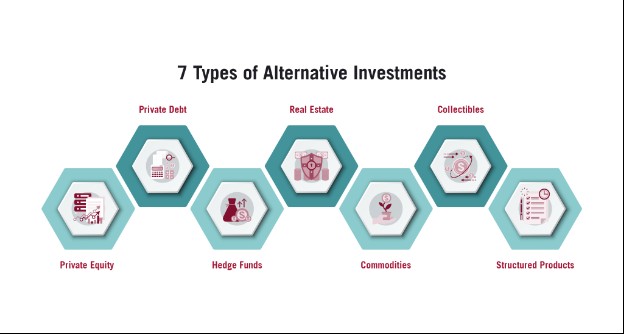
Muutuste suund alternatiivide poole BlackRocki strateegias ei ole juhuslik. Vastupidi, see järgib sama lähenemist, mida tipptasemel institutsionaalsed varahaldurid, nagu David Swensen, on aastaid kasutanud.
Näide – David eraldas Yale'i ülikooli fondile alternatiivsetele investeeringutele vähemalt 40% (mitte 20%) aastas. See on andnud 11,3% aastase tootluse 20 aasta jooksul 2022. aastaks, sõltumata majanduslangustest.
Nende alternatiivsete jaotuste eelised hõlmavad:
- Inflatsioonikindlad rahavood: Sa saad genereerida pidevat tulu sektoritest nagu puhas energia, infrastruktuuri arendamine ja andmekeskused, sõltumata aktsiaturu hindade langusest.
- Ligipääs erasektori uuendustele, mis on kõrge kasvu sektorid ja mis ei ole avaliku turu mängijatele kergesti kättesaadavad, vaid ainult teiste mehhanismide kaudu, nagu riskikapital.
- Madalam korrelatsioon traditsiooniliste turgudega, mis annab teatud taseme kaitse avalike turgude languste eest.
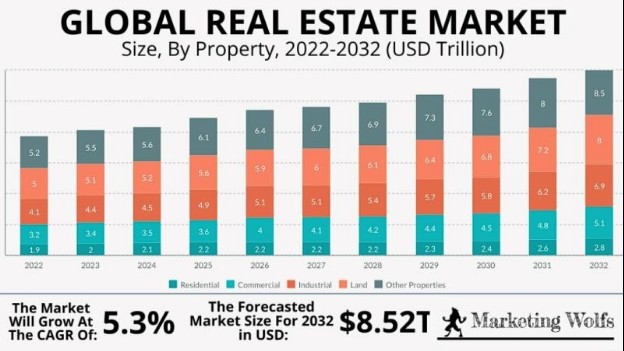
Alternatiivsete investeeringute dilemma: Miks jaemüügiinvestorid vaevlevad
Hoolimata paljusid eeliseid, mida see pakub, on alternatiivsed investeeringud pidevalt jaemüügiinvestoritele kättesaamatud. Sisuliselt on mitmeid takistusi, mida traditsioonilised erasektori turud sageli kehtestavad, tuues kaasa eksklusiivsuse institutsionaalsetele investoritele.
Likviidsuse ja ligipääsetavuse takistused
Traditsioonilistes turgudes, kus on erasektori varad nagu kinnisvara, ilmnevad likviidsuse takistused fondinõuete näol, sealhulgas:
- Takistavad minimaalset investeeringud: Tüüpiline minimaalne osalusfond ulatub sageli $50,000 kuni $250,000, mis automaatselt välistab üksikinvestorid.
- Pikendatud lukustamisperioodid: Tavalised fondi lukustamisperioodid ulatuvad sageli 7-10 aastani, ilma paindlike väljapääsu võimalusteta.
- Kompleksne dokumentatsioon: Nii palju detaile, lehti peenete kirjadega ja terminoloogiat, mida tuleb arvesse võtta tellimislepingu lõpetamisel, muutes dokumentatsiooniprotsessi liiga koormavaks.
- Akrediteerimise nõuded: Osalemiseks mõnedes investeeringutes on vajalikud ranged sissetuleku või netoväärtuse künnised, mis tõstavad sisenemise takistust veelgi kõrgemale.
Tasustruktuurid ja läbipaistvuse probleemid
Teine takistus jaemüügiinvestoritele on läbipaistvuse puudumine tasude ja struktuuride osas, mis sageli ilmneb pärast seda, kui nad on suutnud ületada likviidsuse takistuse.
Arvestage, et traditsiooniline standardne tasustruktuur, mis nõuab 2% haldustasu ja lisaks 20% tulemuslikkuse tasu, kurnab oluliselt alternatiivsete investeeringute tootlust. Võrrelge neid 0,03% ja 0,10% aastaste tasudega ETF-i investeeringute puhul, säästes rohkem investori kapitalist.
Kuidas Maclear AG demokratiseerib 50/30/20 strateegiat
Me kõik oleme hästi teadlikud laialdasest rangest tagatise nõudest, kõrgest tagasilükkamise määrast väikeste ettevõtete puhul, läbipaistvuse puudumisest, kõrgetest laenukünnistest, järskudest intressimääradest ja varjatud tasudest.
Takistused, mis takistavad üksikinvestoritel osalemast alternatiivsetes portfellides, pakuvad ainult võimalusi. Õnneks on selline üksteiselt laenamise platvorm nagu Maclear AG lammutamas struktuurseid takistusi, mis on hoidnud neid investoreid eemal samadest portfellistrateegiatest nagu Yale'i legendaarne fond.
Alternatiivsete investeeringute ligipääsu ümbermõtestamine
Alustades juurdepääsu takistusest, on Maclear AG välja töötanud lähenemise, mis võimaldab jaeinvestoritel pääseda alternatiivsetele investeeringutele. Maclear ei vähendanud lihtsalt sisenemise künnist. See on oma tegevust superlaadinud mitmete nutikate mehhanismidega:
- Erinevalt traditsioonilisest investeerimisportfellist, mis küsib 2% haldustasu ja 20% tulemuspalka. Maclear AG ei küsi investorilt mingeid tasusid, välja arvatud nende finantsteenuste pakkujalt, kui nad deponeerivad või võtavad raha välja Macleari platvormilt.
- Boonused nagu 2% soovituste eest, 2% sularaha tagasimakse ja 2% lojaalsuspreemia.
- Intuitiivne investeeringute jälgimise armatuurlaud, mis võimaldab investoritel jälgida oma tehinguid ja teenuseid läbipaistvalt ja mugavalt.
- Kasumi kalkulaator, mis aitab määrata, kui suur on kasutaja kasum teatud projekti investeerimisest.
- Kohandatud arved, mis pakuvad täielikke tehingute üksikasju.
Likviidsuse murede lahendamine
Likviidsuse takistuse lahendamiseks on Maclear AG rakendanud tulevikku suunatud tehnoloogilist lähenemist, mis on genereerinud 17 875 854 dollarit keskmise tootlusega 14,9%. Õige mitmekesistamine erinevate eelnevalt kontrollitud investeerimisfondide kaudu on võimaldanud 4 251 investoril otsustada, millisesse projektide kombinatsiooni investeerida.
Lõppsõnad
Larry Finki kinnitamine 50/30/20 jaotuse investeerimismudeli kohta ei ole uus trend, et alustada pika analüüsi, et määrata, kas see tõeliselt toimib. Ausalt öeldes on paljud institutsionaalsed investorid seda rakendanud dramaatilise eduga paljude aastakümnete jooksul.
Ainus erinevus on see, et sellised platvormid nagu Maclear AG on toonud selle jaeinvestorite ulatusse, pakkudes võimalust nautida samu eeliseid, mida suured investorid on juba pikka aega nautida saanud.
Nii et kui olete erainvestor, kes soovib laieneda kaugemale nüüdseks aegunud 60/40 investeerimisjaotustest, pakub Maclear AG teile praktilisi rakendustööriistu koos haridusressurssidega. 60/40 on teeninud eelmise põlvkonna investoreid. Kuid 50/30/20 eelarve on siin, et teenida uut investeerimispõlvkonda, ja Maclear AG-ga ei hoia isegi erainvestoreid miski tagasi.