Фондове за спешни случаи: Колко наистина ви е нужно
Хората едва спестяват
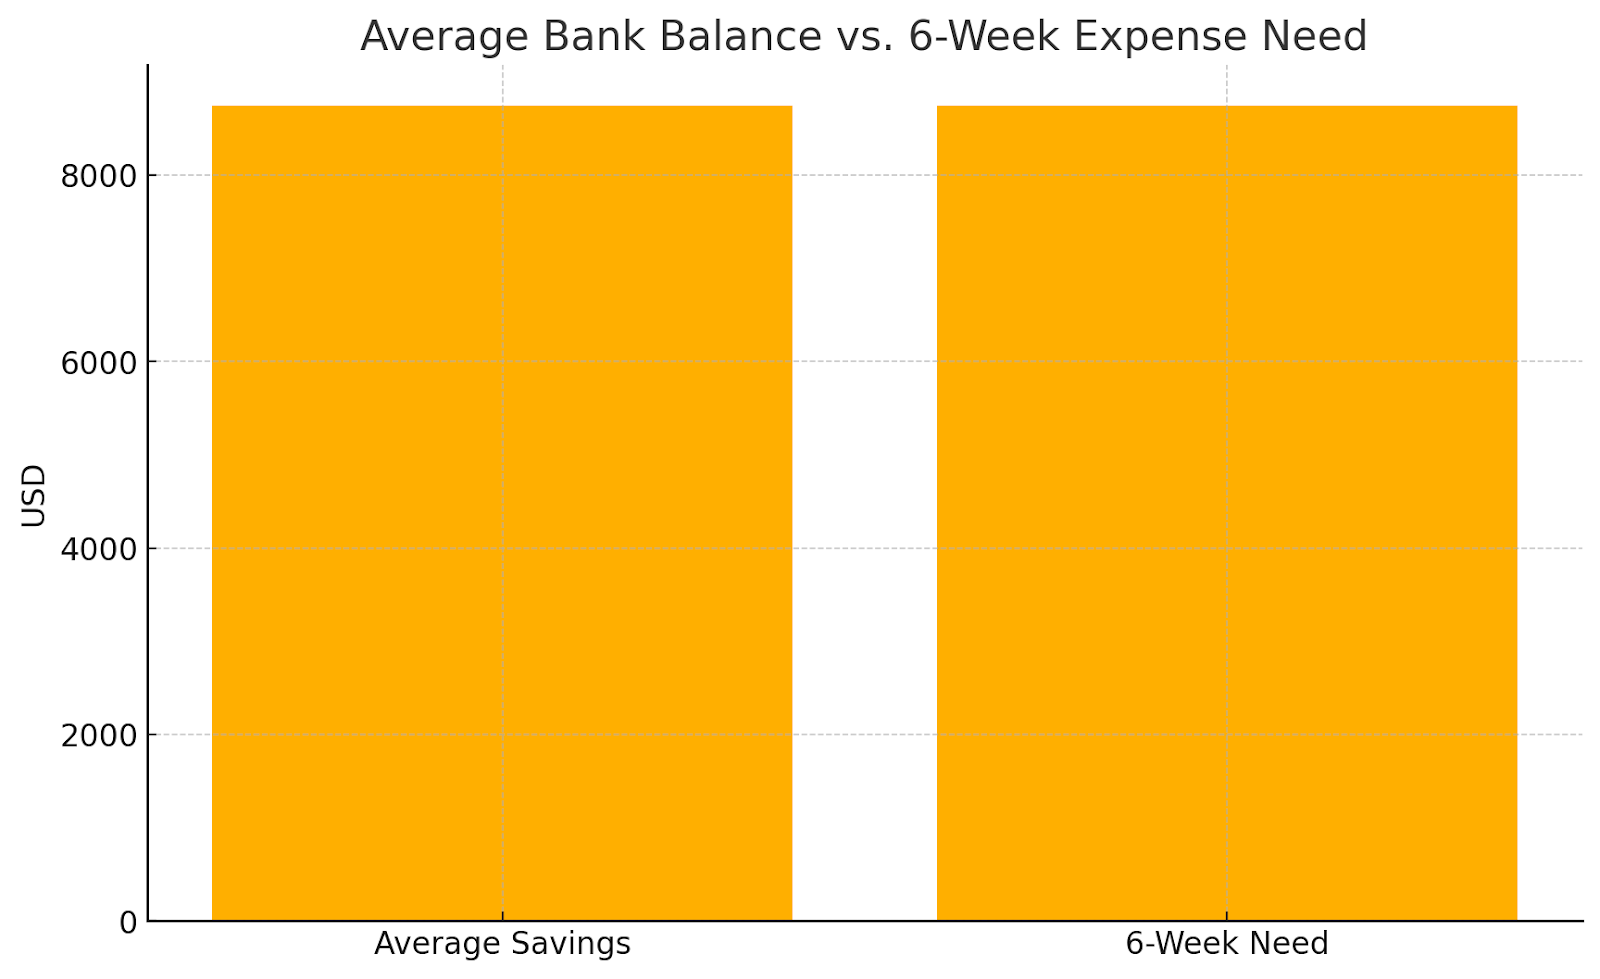
Повечето американци не са готови за финансови спешни случаи. Средният човек е имал само $8,742 в банковите си сметки през 2025 г., според данни от Федералния резерв. Това покрива само около шест седмици нормални разходи за домакинството.
Ситуацията става по-лоша. Проучване от 2025 г. на Bankrate установи, че повече от една трета от американците са използвали спестяванията си за спешни случаи през последната година.
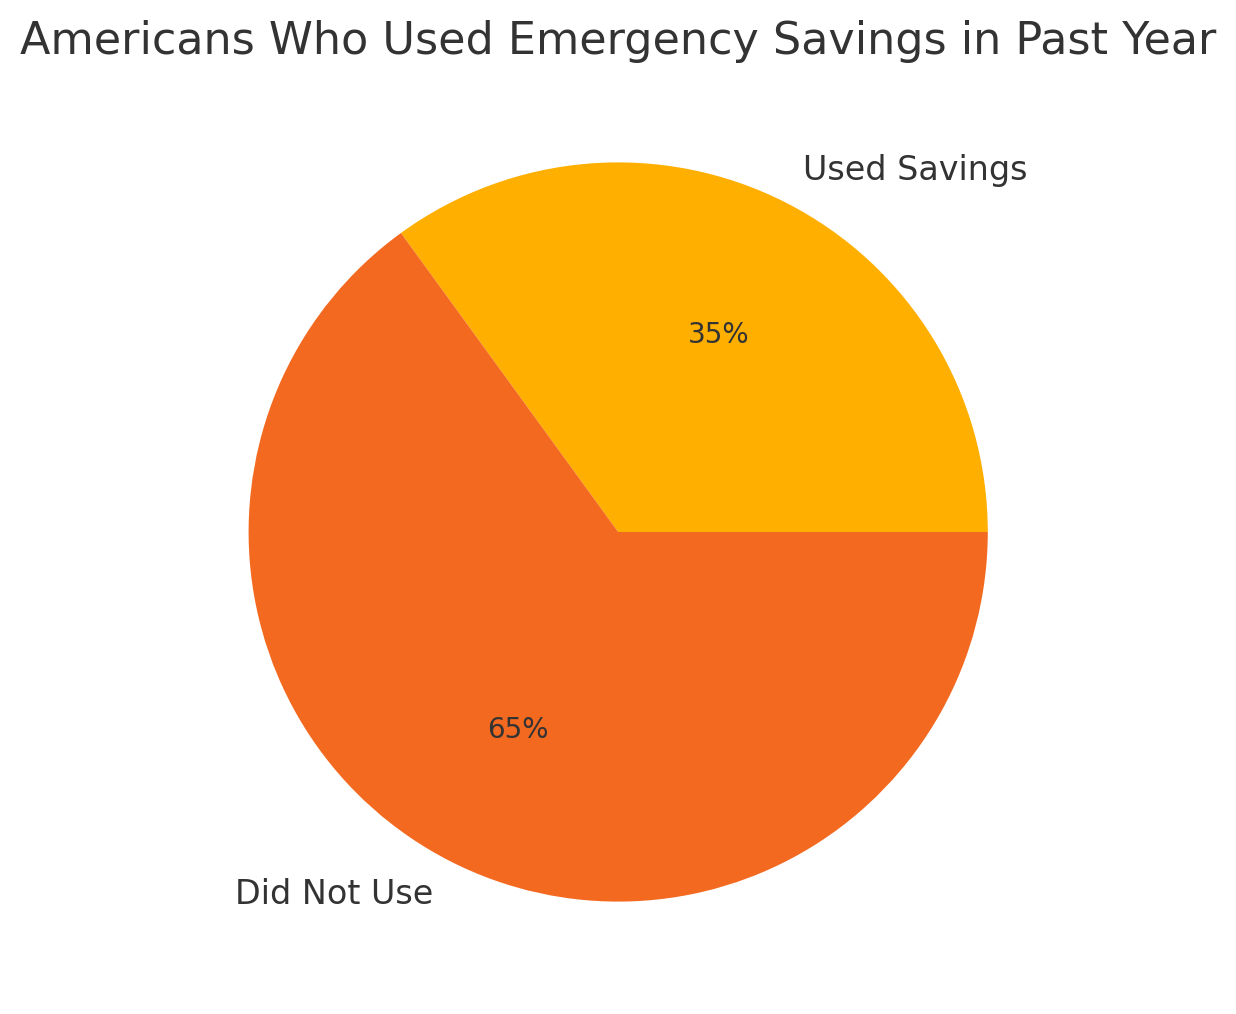
Много от тях са ги използвали за ежедневни разходи, вместо за истински спешни случаи. Това ни казва, че много семейства живеят толкова близо до ръба, че редовните разходи изглеждат като спешни случаи.
Вероятно сте чували съвета да спестите три до шест месеца разходи. Звучи достатъчно лесно, но оставя хората да се чудят какво всъщност означава това в реални пари. Някои експерти казват да започнете с $1,000. Други настояват за поне $2,000. Последни проучвания предполагат, че средното домакинство се нуждае от около $35,000, за да се чувства наистина сигурно.
Два типа финансови проблеми
Финансовите експерти говорят за спешни случаи по два различни начина. Всеки от тях изисква различен подход.
Неочаквани разходи
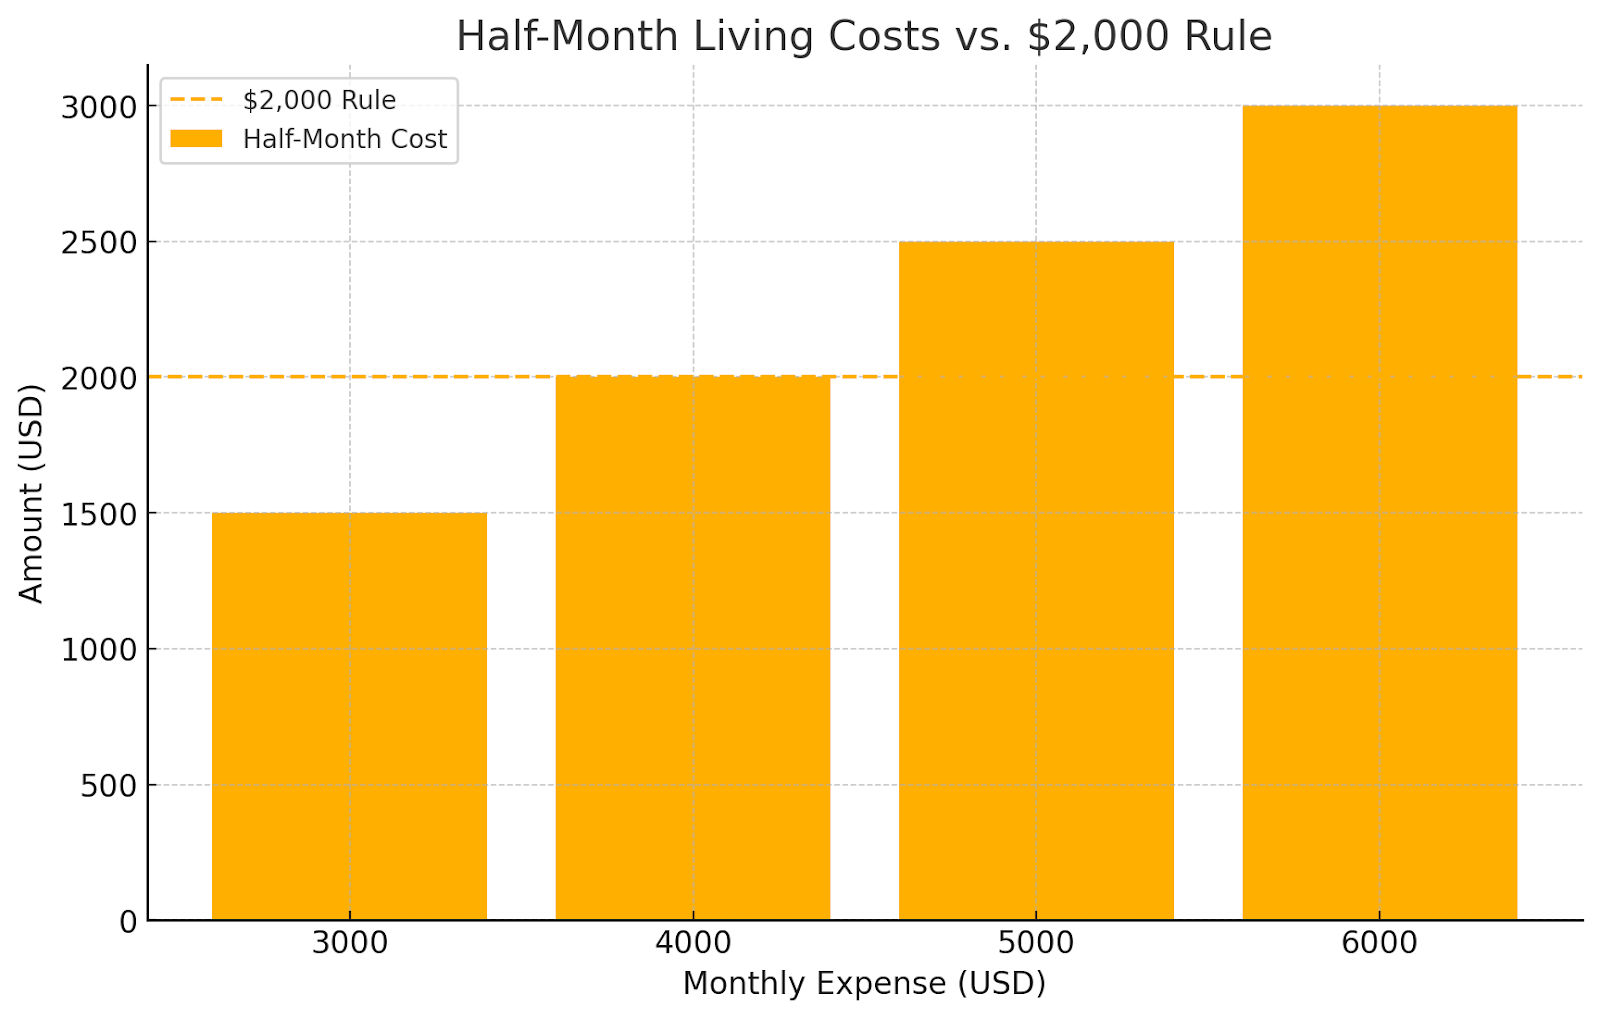
Това са неочаквани разходи като ремонт на колата, плащане на медицински сметки или замяна на счупена пералня. Финансовите експерти от Vanguard предлагат да имате спестени половин месечни разходи или $2,000, в зависимост от това кое е по-голямо. Това помага при общите финансови проблеми, които се появяват.
Непредвидени удари
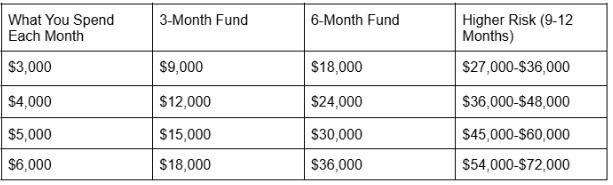
Когато големи проблеми ударят портфейла ви, като загуба на работа, сериозно заболяване или значително намаление на заплатата, все пак искате да отделите 3-6 месеца буфер. Така че, ако харчите $5,000 всеки месец, ще искате общо $15,000 до $30,000.
Определяне на нуждите
Може да се нуждаете от повече пари, ако работата ви е независима или изцяло основана на представянето. Същото важи и ако имате здравословни проблеми или сте единственият човек в семейството, който работи. Хората, които работят в много специфични области, също може да се нуждаят от повече, тъй като може да отнеме повече време да намерят нова работа.
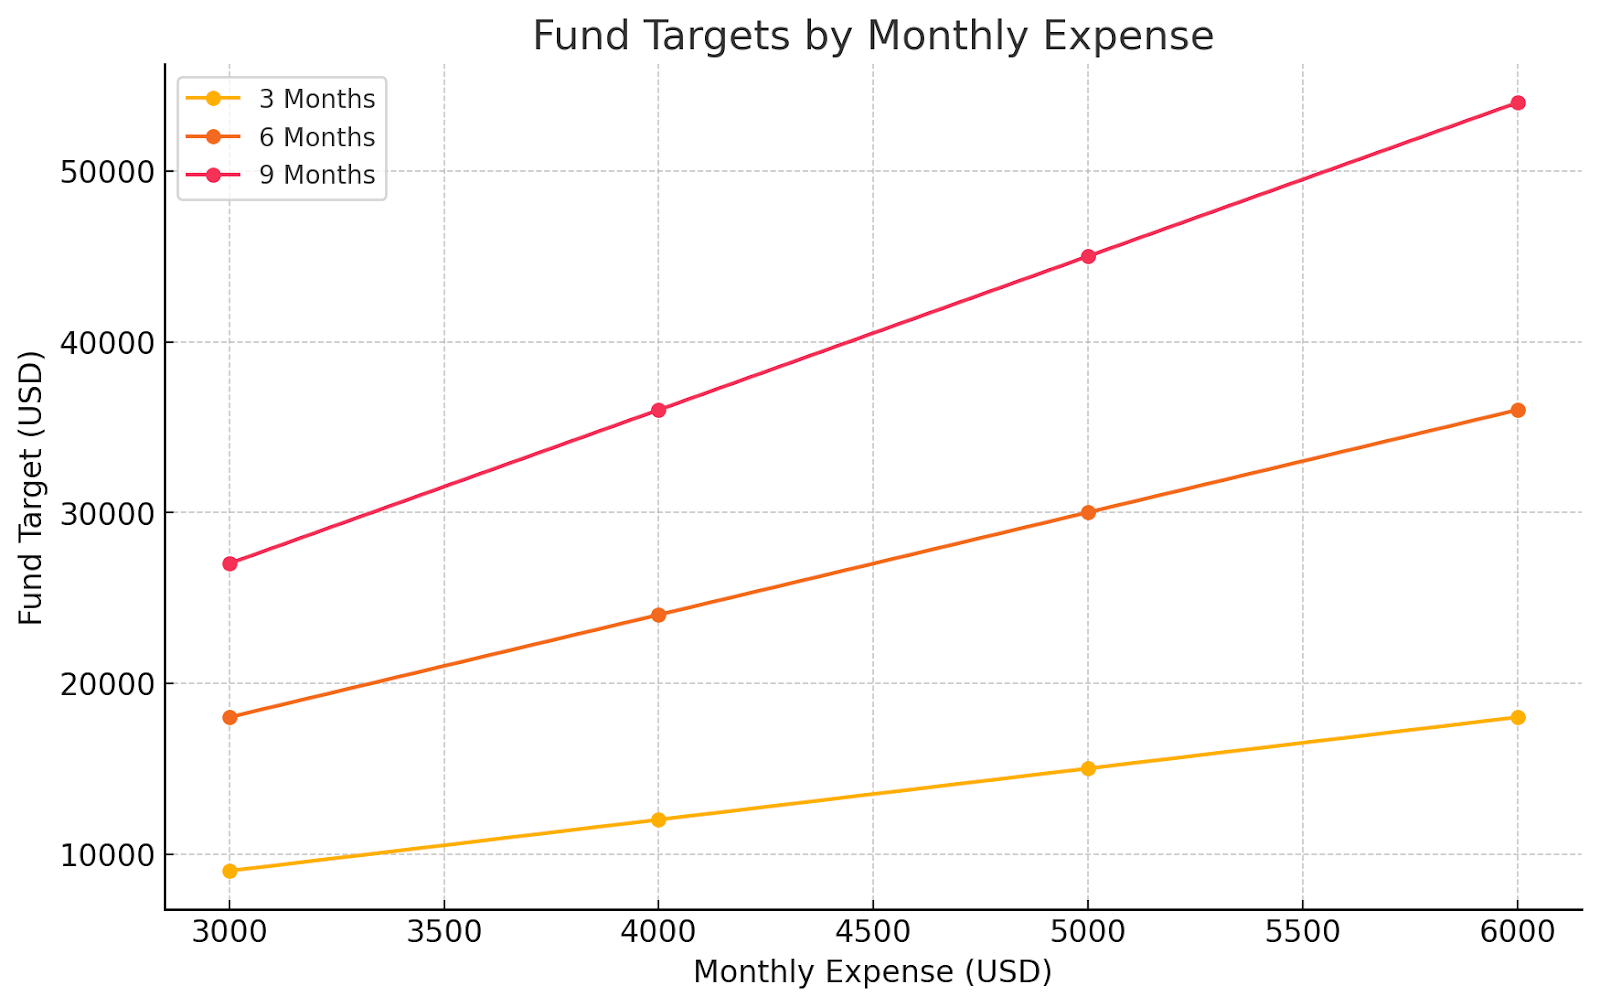
Може да успеете да намалите това, ако имате супер стабилна работа с добра защита при уволнение. Ако и вие, и партньорът ви работите и двете работи са сигурни, това също помага. Имате ли ниски месечни сметки, които лесно можете да намалите, също означава, че може да не се нуждаете от толкова много.
Истинските числа
Последно проучване от Investopedia казва, че средното американско семейство се нуждае от около $35,000 в резервни спестявания. Това е равно на шест месеца разходи за спешни случаи, когато съберете разходите за жилище, комунални услуги, храна, транспорт и други задължителни разходи.
Фондове за дъждовен ден срещу други финансови цели
Балансът между спестяванията за буфер и другите цели означава план, който отговаря на вашата ситуация. При дългове с високи лихви, спестете първо $500 до $1,000. След това атакувайте дълга, за да избегнете по-дълбоки проблеми, а след като той намалее, изградете фонда си. При стабилни заеми, изградете спестявания, докато плащате минималните суми.
Тази смес дава спокойствие, дори ако математиката favoriра допълнителни плащания. Когато работата ви съвпада с вноските в 401 (k), вземете пълното съвпадение първо, след това изградете резервния си фонд, преди да добавите повече за пенсиониране. Без дългове, завършете фонда си за спешни случаи първо. Тази основа защитава целия напредък, който правите.
Ако вече сте покрили основния си фонд за буфер, следващата стъпка е да увеличите богатството си, без да го заключвате за десетилетия. Тук идва Maclear. Чрез обединяване на капитала си с други инвеститори, можете да финансирате бизнеси с голямо въздействие - от стартиращи компании за възобновяема енергия до устойчиво земеделие - и все пак да разпределите риска си. Това е инвестиция, която балансира възвръщаемостта с реална промяна.
Как да изградите спестявания за безопасност стъпка по стъпка
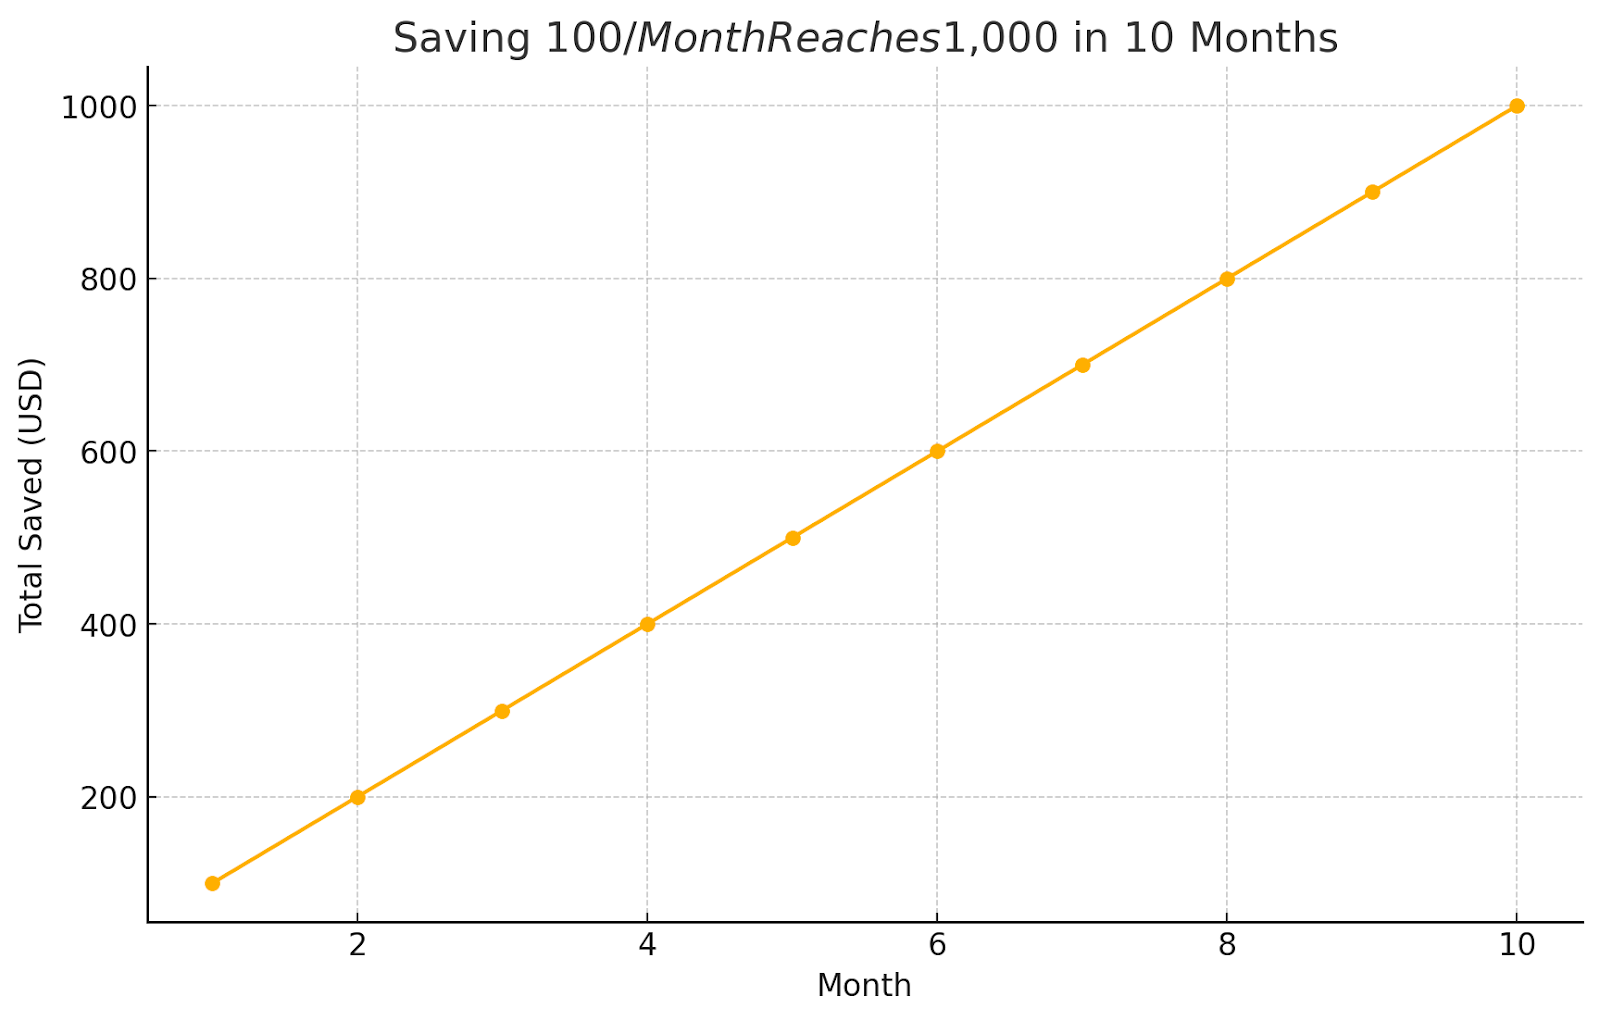
- Стъпка 1: Започнете малко. Спестете $500 до $1,000. Това покрива малки спешни случаи, без да наранява бюджета ви. Спестявайки $100 на месец, ще получите $1,000 за десет месеца.
- Стъпка 2: Изградете повече. Стремете се към $2,000 или половината от месечните си разходи. Това покрива повечето изненади.
- Стъпка 3: Пълно покритие. Работете до три до шест месеца от основните разходи: наем, сметки, храна, транспорт, застраховка и минимални вноски по заеми.
Настройте автоматични преводи, така че парите да се движат сами. Дори $25 на седмица нараства до над $1,300 на година. Опитайте правилото 50/30/20, спестявайки 20%. Намалете $100 от допълнителните разходи всеки месец, за да увеличите спестяванията.
Къде да го държите
Вашият фонд за безопасност трябва да бъде лесен за достъп, но отделен от парите, които харчите всеки ден.
Добри места за съхранение:
- Сметки за спестявания с висока доходност, които са застраховани от FDIC и плащат добра лихва
- Сметки на паричния пазар, които работят като сметки за спестявания с висока доходност, но може да имат допълнителни функции като писане на чекове
- Краткосрочни CD за пари, от които няма да се нуждаете веднага, тъй като те плащат малко повече
Места, които да избягвате:
- Обикновени текущи сметки, защото е твърде лесно да похарчите парите
- Инвестиционни сметки, защото стойността им се покачва и спада, и може да не можете да получите парите си бързо
- Сметки за пенсиониране, защото ще платите глоби и данъци, ако изтеглите пари преди време
Грешки, които хората правят
Не използвайте резервния си фонд за неща, които не са спешни случаи. Ваканции и пазаруване не се броят. Направете отделни фондове за разходи, които можете да предвидите. Не задържайте твърде много, след като достигнете целта си. Изпратете допълнителните спестявания към други цели вместо това.
Не спирайте да добавяте към фонда си за буфер. Проверявайте целевата си сума всяка година, тъй като разходите ви се променят. Не смесвайте парите за спешни случаи с други спестявания. Дръжте го в отделна сметка с ясна етикетировка, за да знаете точно за какво е.
Спокойствието, което получавате
Фондовете за буфер правят повече от просто помощ при практическите проблеми. Те също така ви помагат да се чувствате по-добре психически. Изследвания от Vanguard показват, че хората с поне $2,000 в резервни спестявания прекарват много по-малко време в притеснения относно парите. Те се притесняват около 3.7 часа на седмица в сравнение с 7.3 часа за хора без спестявания за спешни случаи.
Тази умствена пространство, което се освобождава, ви позволява да се фокусирате върху други важни неща. Можете да поемате умни рискове в кариерата и да подхождате към живота с повече увереност.
Промяна на плана ви, когато животът се променя
Вашите нужди се променят, когато животът ви се променя, също
В началото на кариерата си се фокусирайте върху спестяването на първите $1,000 до $2,000. През годините на семейството увеличавайте целите си, когато разходите ви нарастват. Когато печелите най-много пари, балансирайте фондовете за спешни случаи с пенсионни и образователни спестявания. Преди да се пенсионирате, помислете за фондовете за спешни случаи като част от управлението на всичките си пари.
Какво да правите след това
Създаването на фонд за спешни случаи отнема време. Всяка спестена стотинка прави парите ви по-силни. Първо, запишете основните си месечни разходи и изберете цел за спестяване, която можете да постигнете. Ако все още нямате такава, отворете сметка за спестявания с висока доходност. След това настройте автоматични преводи и започнете с сума, която ви се струва лесна, за да можете да се придържате към нея.
Дори $25 на месец се натрупват. Солидният фонд за спешни случаи прави повече от това да държи пари. Той носи това спокойно чувство, когато животът ви поднася изненада. Отделете няколко минути сега, за да проверите спестяванията си и направете една малка стъпка към вашата мрежа за безопасност. Вашето бъдещо аз ще ви благодари за това спокойствие.
След като фондът ви за спешни случаи е на място, парите ви могат да преминат от безопасно стоене към активно работа. Maclear ви свързва с бизнеси с цел по целия свят, предлагащи конкурентни възвръщаемости, подкрепени от иновативно кредитно оценяване и модел на споделен риск. Вашият капитал не само расте - той помага за отключване на финансиране за начинания, които правят разлика.