Ако преди сте плащали отговорно, това ще определи дали ще спестите хиляди в лихви по ипотека, дори дали можете да получите определени работни места.. Така че това не е шега.
Нека обсъдим как работи това.
Ако преди сте плащали отговорно, това ще определи дали ще спестите хиляди в лихви по ипотека, дори дали можете да получите определени работни места.. Така че това не е шега.
Нека обсъдим как работи това.
Така че знаете какъв е вашият рейтинг. Основното нещо сега е начинът, по който го управлявате и подобрявате или го оставяте да падне. Където и да е сега, можете да го насочите в благоприятна посока или да го повишите още повече. Тук влизаме в митовете и реалността. Много хора погрешно вярват, че получаването на своя рейтинг ще им навреди, или че изграждането му ще изисква определено количество заето на карта.
Съществуват няколко кредитни бюра и всяка компания ги брои по различен начин. FICO се използва от огромните деветдесет процента от кредиторите, когато кандидатствате за кредит. Все пак имайте предвид и други като:
Запознайте се със София, 26-годишна учителка. Тя игнорираше кредита си в продължение на години, защото се страхуваше, че проверката му ще понижи рейтинга ѝ. След като научи, че проверката на собствения ѝ отчет е "меко запитване", което няма ефект, тя откри две грешки от стара сметка за мобилен телефон и ги премахна - рейтингът ѝ скочи с 40 точки за един месец.
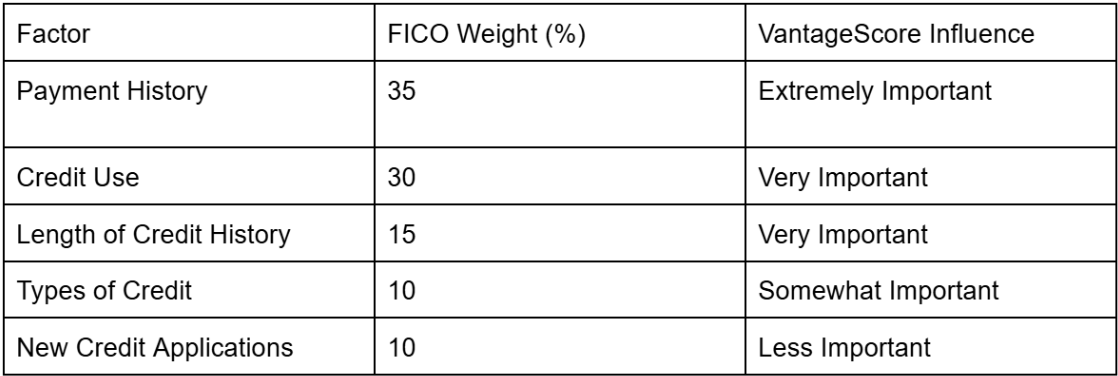
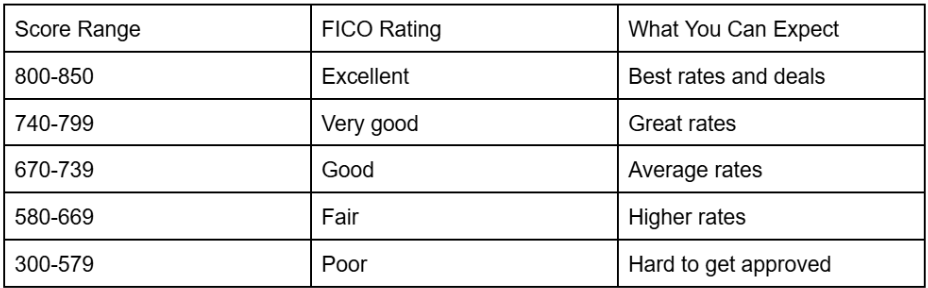
Преминаваме към някои солидни стратегии, придружени от теглото на рейтинга FICO.
Навременността при плащанията е номер едно. За щастие, болката в крайна сметка изчезва след 7 години, златна възможност да се поправите.
Една разумна практика е да настроите автоматични плащания за суми, по-големи от минималните, и да оставите те да се плащат сами. Не оставяйте натоварената си памет на отговорност. Напомняния от Google или iPhone са чудесен начин да се поддържате в крак. Помислете за опитване на услуга като Experian Boost, за да добавите сметката си за отопление към рейтинга.
Маркус, собственик на малък бизнес, настрои автоматични плащания за всички свои сметки след като пропусна плащане по кредитна карта от $60 само с два дни. Тази малка грешка понижи рейтинга му с 50 точки. Откакто настрои напомняния и използва автоматични плащания за минималните, той никога не е закъснявал отново, и в рамките на година, рейтингът му се възстанови - и то с лихва.
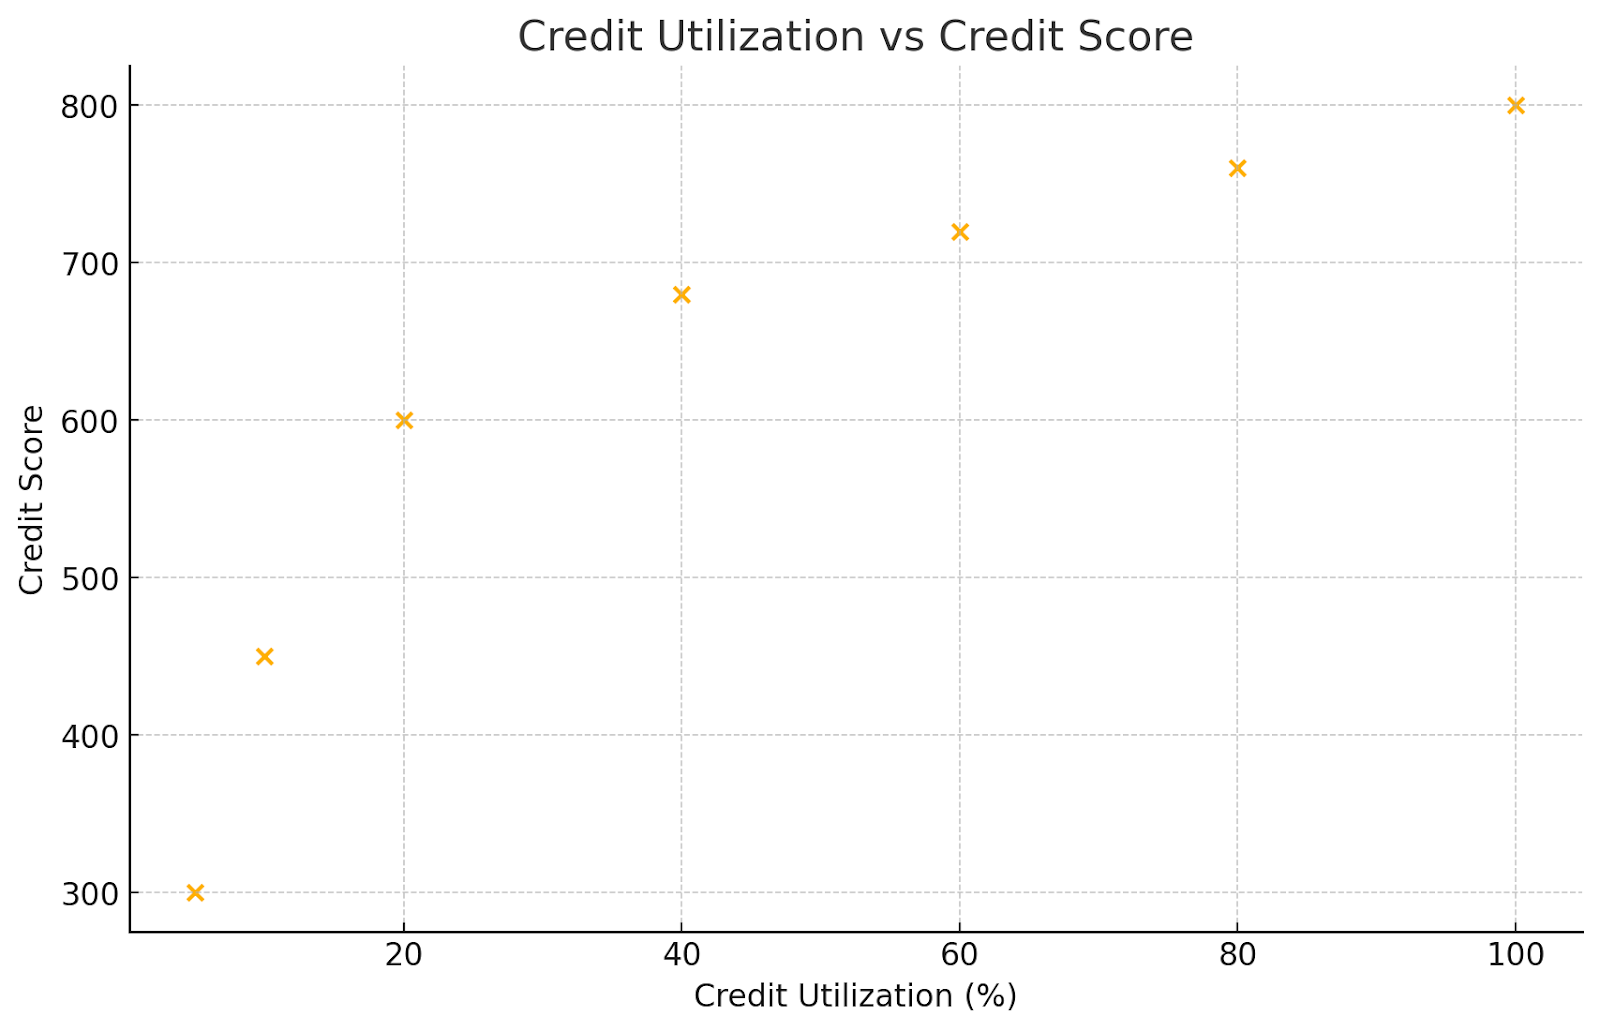
Пропорционалната консумация е процентът от кредитния лимит, който всъщност използвате. Гражданите, които последователно имат над 800, поддържат това число около 7 процента. Дръжте това число под десет процента и скоро ще бъдете в златна позиция.
С оглед на по-високите лимити, обаче, рейтингът ви ще се възползва. Правете няколко плащания месечно.
Даниел, фрийланс фотограф, имаше кредитен лимит от $5,000 и редовно носеше баланс от $2,500, мислейки, че навременността на плащанията е всичко, което има значение. След като научи, че употребата ѝ е 50%, тя започна да прави плащания в средата на месеца и да поддържа балансите под $500. Рейтингът ѝ се покачи от 690 на 760 за по-малко от година.
Възрастта на картата е от огромно значение. Не изхвърляйте старите карти. Помислете да помолите член на семейството да ви добави като упълномощен потребител на тяхната стара сметка. Също така използвайте стари карти за транзакции веднъж на синя луна, за да може банката да ги поддържа активни.
Итан, 34-годишен инженер, почти затвори първата си кредитна карта от колежа, защото имаше малък лимит и никакви награди. Вместо това, той я остави отворена и постави малка абонаментна услуга, за да я поддържа активна. Това помогна да поддържа 12-годишната си кредитна история, която смекчи въздействието, когато отвори нова ипотека.
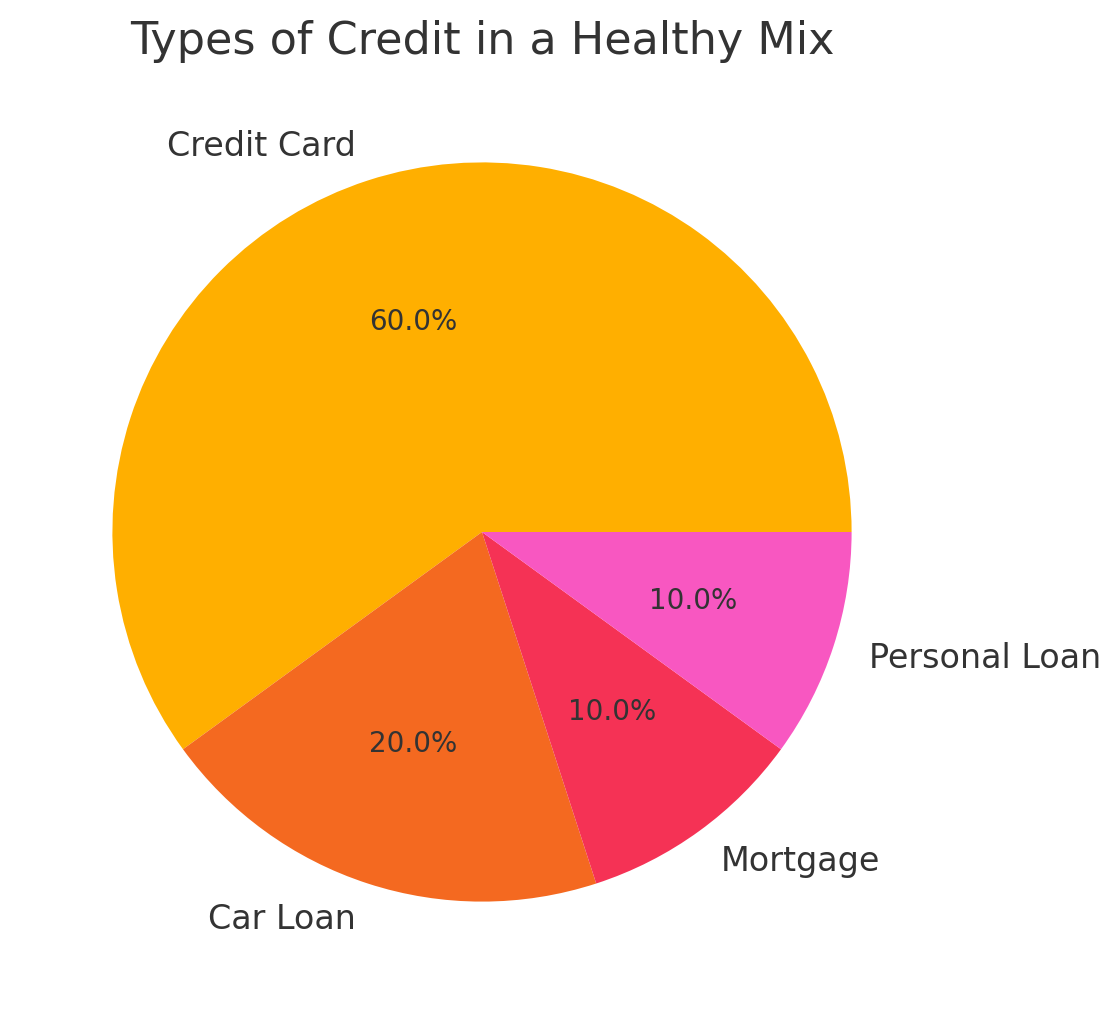
Не влизайте в дългове само за да добавите още една сметка. Използвайте кредитни карти, автокредити и всичко останало.
Рита, току-що завършила магистратура, имаше само студентски заеми в кредитната си история. Тя взе малък кредит за изграждане на кредит от кредитния си съюз и отвори защитена кредитна карта. В рамките на 8 месеца, рейтингът ѝ се покачи с над 60 точки, тъй като кредитният ѝ профил се разнообрази.
Подобряването на кредитния ви профил отключва достъп до нови финансови възможности. Платформи за краудлендинг като Maclear използват модели за кредитно оценяване от ново поколение, за да свържат отговорни заематели с финансиране, насочено към мисия. Чрез оценяване на кандидатите с иновационни инструменти извън традиционните кредитни оценки, Maclear помага както на физически лица, така и на малки бизнеси да получат достъп до финансиране, което банките често отказват - всичко това, докато предоставя атрактивни възвръщаемости на инвеститорите.
Внимавайте за тези капани.
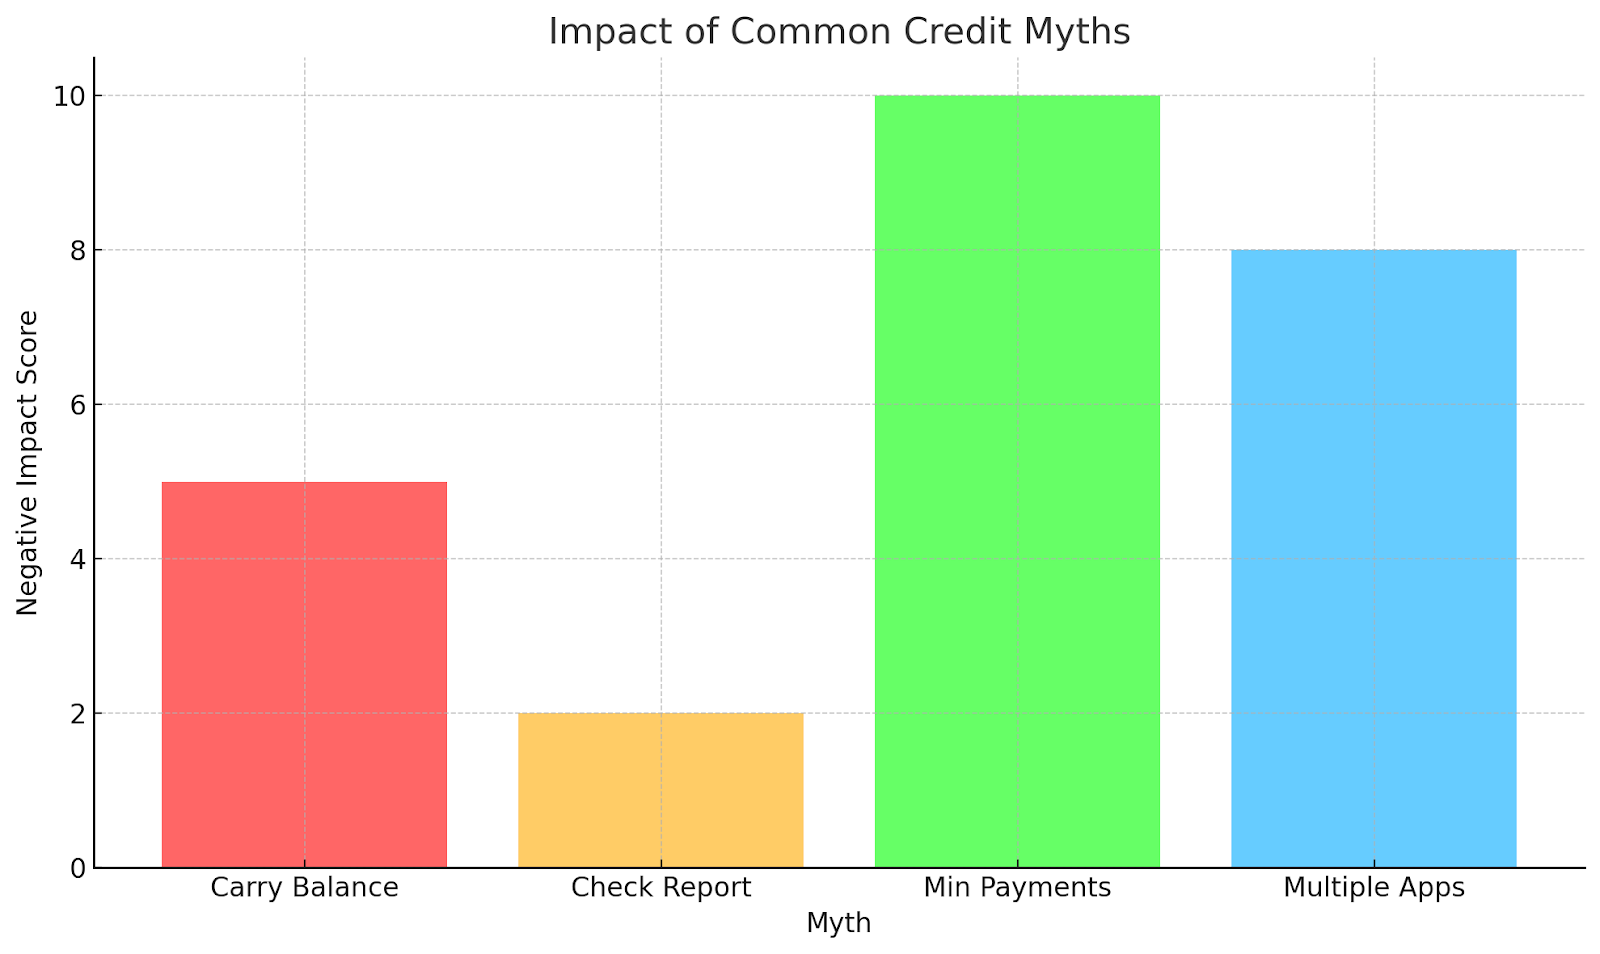
Умните ходове показват резултати изненадващо бързо.
Месеци преди промените да се отразят:
Тайната е да останете последователни. Малки, постоянни подобрения се натрупват с времето за трайни положителни промени.
Мая започна с 580 след като медицински дълг отиде в събиране. Тя настрои планове за плащане, оспори грешка и поддържаше новите баланси под 10%. Две години по-късно, тя е на 745 и е квалифицирана за ипотека с ниска лихва.
Неправилната негативна информация може да натежи на вашия рейтинг ненужно. По закон можете да оспорите некоректни записи с кредитните бюра. Получете безплатни копия на вашите отчети от AnnualCreditReport.com. Подчертайте неточности като сметки, които никога не сте отваряли, неправилно отчетени закъснели плащания или баланси, които са по-високи от необходимото. Подайте оспорвания онлайн с всяко бюро, което отчита грешката.
Защитената карта изисква паричен депозит, който действа като ваш кредитен лимит. Използвайте я за малки, управляеми покупки и плащайте изцяло всеки месец. Кредитният заем за изграждане на кредит заключва заетите средства в спестовна сметка, докато не завършите плащанията, създавайки запис за навременно изплащане.
Всяко трудно запитване — предизвикано от кандидатстване за нов кредит — може временно да понижи вашия рейтинг с няколко точки. Множество запитвания за кратко време могат да се натрупат. Кандидатствайте за кредит само когато наистина е необходимо. Търсете най-добрите условия за заеми (като ипотека) в рамките на 14–45 дни, за да минимизирате влиянието върху рейтинга.
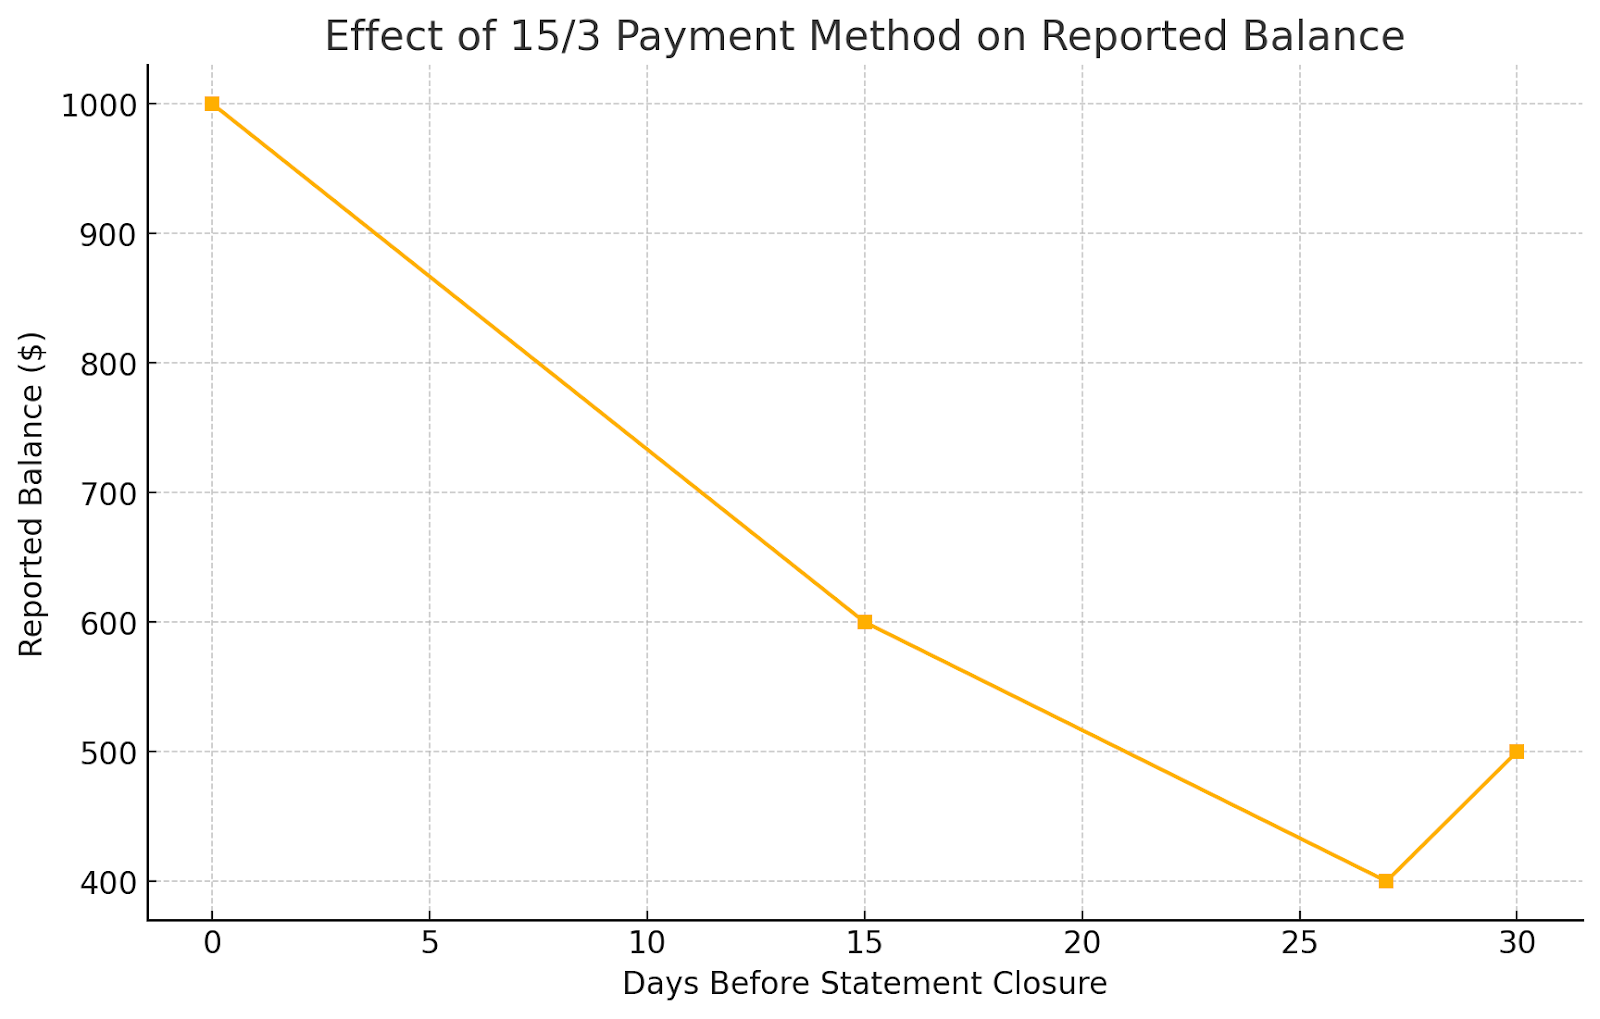
Знанието за вашия кредитен рейтинг ръководи вашите финансови действия. Трябва да плащате сметките си навреме и да поддържате ниски баланси по картите, ако искате да видите реална промяна през месеци и години. Придържайте се към прост план и работете по него последователно, за да подобрите кредита си. По-добрият кредит носи по-ниски лихвени проценти, по-достъпни заеми и по-добри възможности.
Искате ли да използвате подобрения си кредит там, където наистина има значение? Maclear дава възможност на заемополучатели и инвеститори чрез швейцарска платформа за краудлендинг, която цени иновации, включване и въздействие.