Как инфлацията влияе на дългосрочното богатство
Инфлация 101
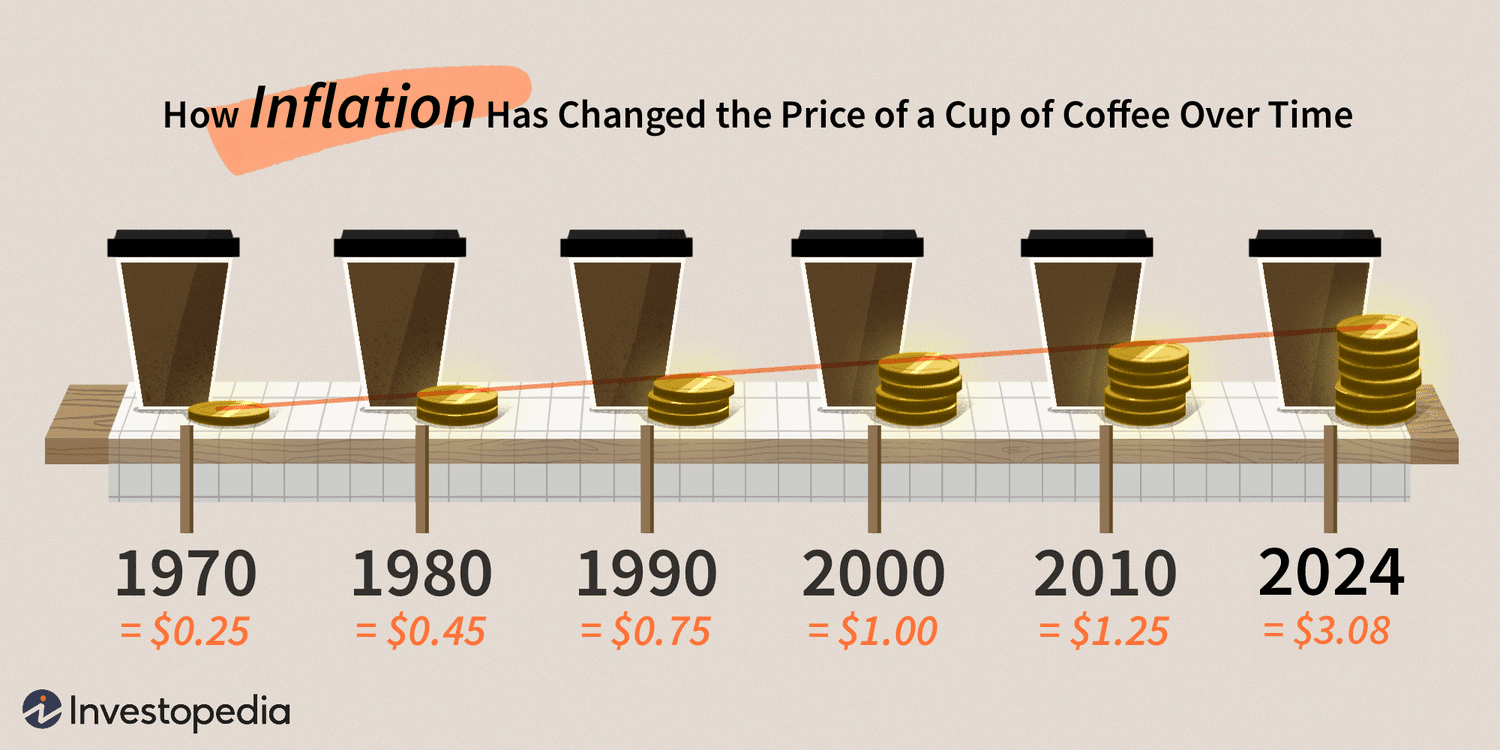
Инфлацията се отнася до постепенното покачване на цените на стоките и услугите с времето. Всеки път, когато нещата струват повече и вие все още имате същите 100 евро, вашата покупателна способност току-що е намаляла и така сте станали по-бедни. Индексът на потребителските цени следи тези явления, на които можете да се запознаете. В средно, вашите 100 евро губят между 2 и 4 в ефективна стойност на година.
Ако инфлацията в страната ви обикновено е около 3% на година, това, което може да купи 400-евров лаптоп днес, след десет години ще купи само лаптоп на стойност 296 евро.
Номинална стойност срещу реална стойност
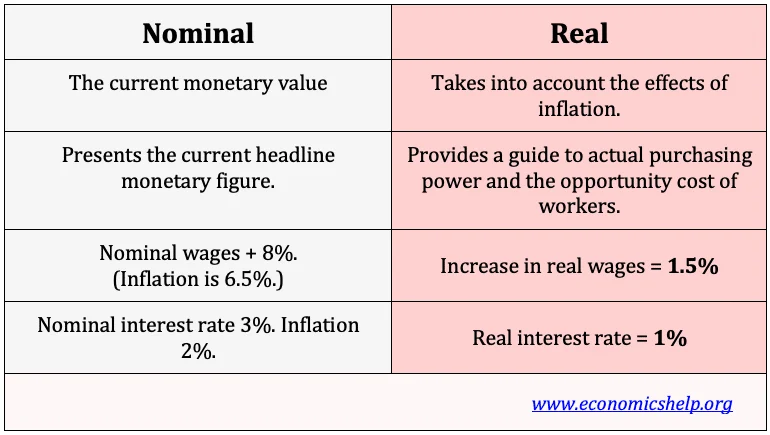
Реалната стойност поставя номиналната стойност под контрол, като прехвърля фокуса от самото число и какво всъщност струва относително на времето, което е изминало. През дълги периоди разликата между номиналните и реалните стойности става все по-изразена. Заплатите, балансите на спестяванията и стойностите на портфейлите могат да нарастват стабилно, но ако не успеят да изпреварят печатането на пари, тяхната покупателна способност все пак намалява.
Илюзия за богатство
Подобно на начина, по който сложният лихвен процент работи за увеличаване на инвестициите, покачването на цените се натрупва в обратна посока, постепенно намалявайки реалната стойност на парите през дълги периоди. Този натрупващ ефект е особено важен при оценяване на дългосрочни финансови цели, като пенсиониране, финансиране на образование или прехвърляне на богатство между поколенията.
Влиянието на покачването на цените върху спестяванията
Това е едно от първите неща, за които всеки е посъветван да отдели, и предполагаемо трябва да гарантира вашата сигурност. В крайна сметка, искате ликвидност и защита срещу неочаквани разходи. Въпреки това, ерозията на покупателната способност представлява значително предизвикателство. Прекалено често обаче, банковите сметки не генерират достатъчно лихва, докато седят в сметките.
Въпреки това, спестяванията все още изпълняват основна цел. Краткосрочните нужди, фондовете за спешни случаи и разходите в близко бъдеще се възползват от стабилността и достъпността на парите. Основният риск възниква, когато прекомерни количества богатство се държат в спестовни инструменти, предназначени за безопасност, а не за растеж.
Инвестиране на вашите доходи
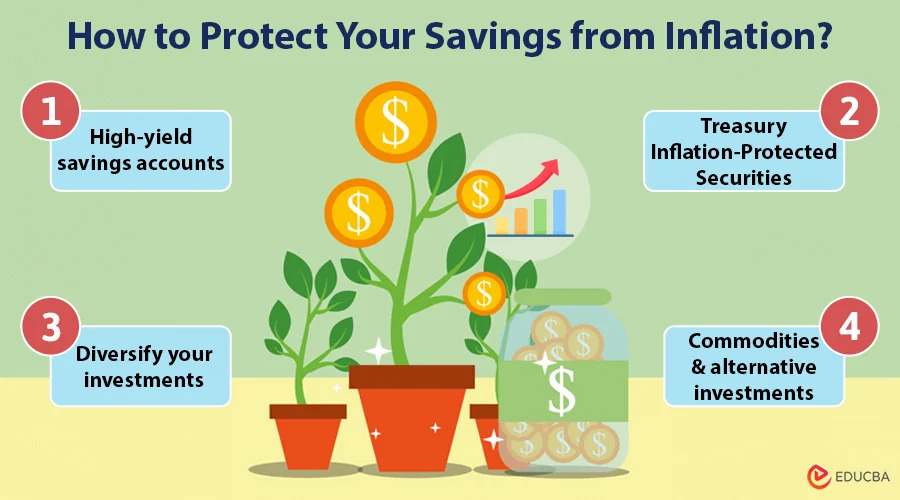
За разлика от спестяванията в кеш, много инвестиционни активи имат потенциала да генерират доходи, които изпреварват инфлацията с времето, въпреки че ерозията на покупателната способност все още влияе на представянето на различните инвестиции.
- Акции: исторически са предоставяли доходи, които надвишават инфлацията през дълги периоди, главно защото компаниите могат да увеличават цените и да растат печалбите, когато разходите нарастват. Тази способност да прехвърлят инфлацията на потребителите прави акциите ефективна дългосрочна защита.
- Облигации: са по-пряко засегнати от инфлацията, тъй като поддържат обратна връзка
- Недвижими имоти: печелят, тъй като цените на жилищата нарастват, за да съответстват на това
- Стоки: също нарастват, за да съответстват на разреждането
- Държавни ценни книжа: могат да бъдат специално коригирани, за да съответстват на това
Алтернативни инвестиции
Много инвеститори гледат отвъд акциите и облигациите към алтернативни инвестиции. Тези инструменти не се търгуват на публични пазари и често са свързани с реална икономическа активност, а не с пазарни настроения. В резултат на това те могат да предложат предимства за диверсификация и потоци от доходи, които се държат по различен начин по време на периоди на рязко покачване на цените. Един сегмент, който напоследък е експлодирал, е peer-to-peer crowdlending, където инвеститорите се включват в проверени проекти заедно, споделяйки риска.
Платформи като Maclear дават на заемодателите възможността да получат кредит, който не попада в банковата парадигма, но е добре квалифициран на базата на практиките на трите най-добри агенции за кредитно оценяване. Всички заеми са защитени с обезпечение, както и с фонд за провизии, с бонуси за приветствие, лоялност и реферали и доходи до 15%.
Планиране на пенсиониране
За разлика от тези в работоспособна възраст, пенсионерите често разчитат на фиксирани или полузаключени източници на доходи, което ги прави по-уязвими на нарастващите разходи за живот. Те могат да предоставят предсказуеми парични потоци, но много от тях не се коригират автоматично за инфлация. Без корекции на разходите за живот, тези потоци от доходи губят покупателна способност всяка година, принуждавайки пенсионерите да намалят стандарта си на живот или да изтеглят спестяванията си по-бързо от планираното. Дори скромните общи покачвания на цените могат значително да повлияят на пенсионерите през многодекански период на пенсиониране.
Социалното осигуряване и подобни правителствени помощи в някои страни предлагат корекции, свързани с инфлацията, но тези увеличения може да не отразяват напълно индивидуалните разходни модели, особено за здравеопазване и жилища.
Неравенство в богатството
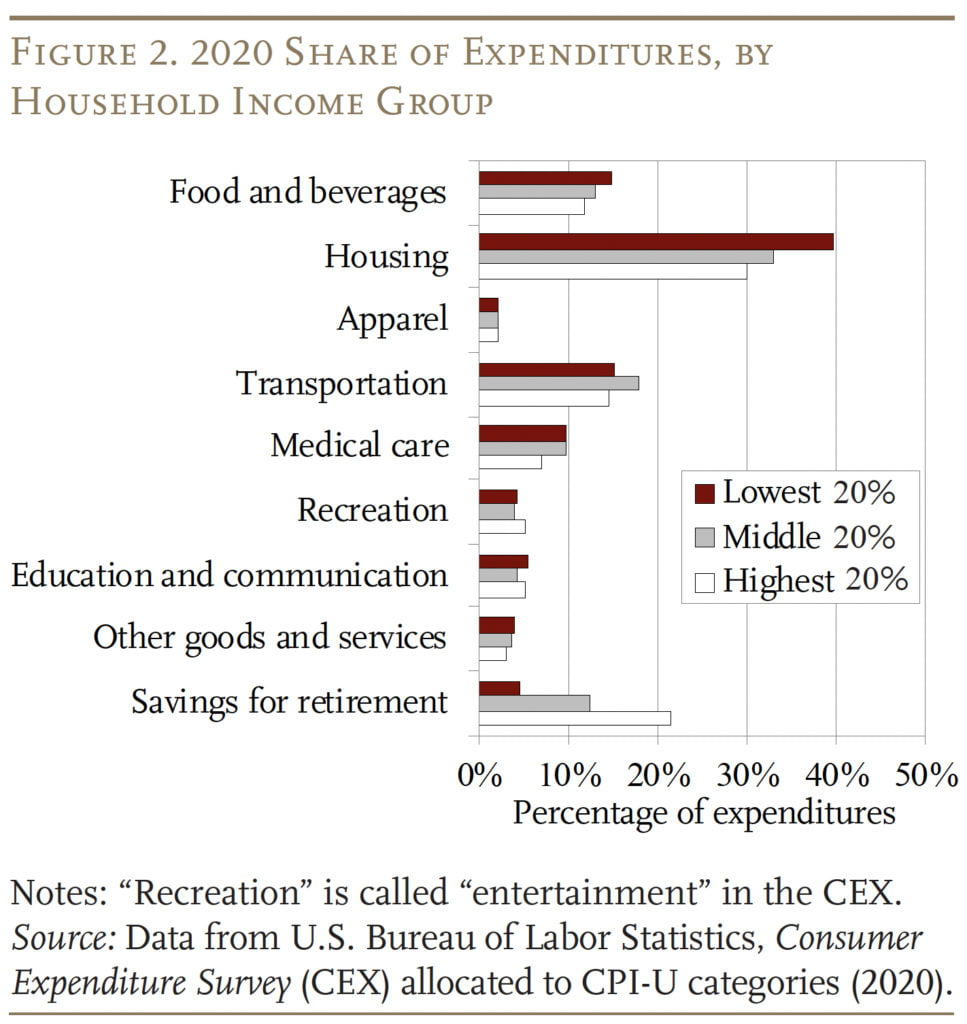
Инфлацията не засяга всички индивиди еднакво, а неравномерното й въздействие може да допринесе за увеличаване на неравенството в богатството с времето. Тези, които не притежават много активи и обикновено се придържат към същата заплата за дълго време, са по-силно засегнати от тази икономическа девалвация, докато индивидите, които притежават активи, които нарастват, може да са в по-добра позиция да абсорбират или дори да се възползват от нарастващите цени.
Навици на хора с по-ниски доходи
Тези хора харчат по-голям дял от дохода си за основни стоки, като:
- Храна
- Наем
- Ипотеки
- Сметки за комунални услуги
- Плащания за автомобили
- Развлечения
Те обикновено са по-чувствителни към инфлацията. Когато цените нарастват, тези домакинства имат по-малка гъвкавост да коригират разходите си, оставяйки малко място за спестяване или инвестиране. В резултат на това тези индивиди имат по-трудно време да постигнат напредък в пасивния доход.
Навици на богатите
Тези хора обикновено притежават активи, недвижими имоти и бизнеси, които могат да нарастват по стойност по време на рязки покачвания на цените. Те от своя страна обикновено предоставят доходи, които надвишават покачванията на цените, позволявайки на собствениците да запазят или увеличат реалното си богатство. Освен това, достъпът до финансови съвети и разнообразни инвестиционни възможности допълнително укрепва как се справят с времето.
Дълг
Дълг с фиксирана лихва може да стане по-лесен за управление с времето, тъй като девалвацията на валутата намалява реалната стойност на плащанията. Тези с достъп до благоприятни условия за заемане могат да се възползват от този ефект, докато индивидите без такъв достъп може да се затруднят, тъй като разходите за живот нарастват по-бързо от заплатите.
Неправилни схващания за инфлацията
Това е нещо, от което хората определено трябва да се защитят, но има много объркване относно девалвацията на валутата.
- Има значение само по време на икономически спадове: Всъщност, дори и ниската и стабилна девалвация постепенно променя дългосрочните финансови резултати. Отнасянето към нея само като към проблем, свързан с криза, означава подценяване на кумулативния й ефект по време на иначе "нормални" икономически периоди.
- Ръстът на заплатите автоматично защитава от девалвация на валутата: увеличенията в заплатите или доходите може да изглеждат положителни, но ако този ръст не надвишава покачващите се цени, реалната покупателна способност остава непроменена или дори намалява.
- Държането на пари в брой е безопасен залог: Докато парите в брой осигуряват стабилност и ликвидност, те предлагат малка защита срещу покачване на цените за дълги периоди. Когато това надвишава лихвата, получена от паричните наличности, реалната стойност на парите намалява.
- Това е лошо за всички: влиянието му варира в зависимост от източниците на доходи, моделите на разходите, собствеността на активи и достъпа до финансови инструменти.
- Това е добър инструмент за намаляване на дълга: въпреки че може да намали реалната стойност на дълговете с фиксиран лихвен процент, това предимство е неравномерно. Дълговете с променлив лихвен процент, покачващите се разходи за лихви и стагниращите доходи могат да компенсират или обърнат всяко предимство. Предположението, че автоматично прави дълга по-лесен за управление, може да насърчи прекомерно или лошо структурирано заемане.
- Невъзможно е да се планира: Много индивиди разглеждат инфлацията като твърде непредсказуема, за да я вземат предвид в дългосрочното планиране. Докато точните ставки не могат да бъдат прогнозирани, самата девалвация на валутата е постоянна и измерима. Игнорирането й напълно е провал в планирането, а не защитна стратегия.
Заключение
Инфлацията не е краткосрочно неудобство или статистика на фона на икономиката – тя е постоянна сила, която тихо променя финансовите резултати с времето. Истинската й опасност се крие в това как тихо ерозира покупателната способност, изкривява дългосрочното планиране и създава илюзия за напредък, където реалното богатство всъщност не нараства. Оставена без внимание, дори скромните увеличения в общия кош с стоки могат да подкопаят десетилетия на дисциплинирано спестяване и инвестиране.
Няма едно единствено решение за постоянно покачващите се цени. Ефективното планиране включва разбиране на това как различните активи се държат, как се развиват личните модели на разходите и как работи натрупването както за вас, така и против вас. Като бъдете целенасочени относно това къде се разпределя капиталът и как се защитава, индивидите могат да преминат от пасивно понасяне на влиянието на девалвацията на валутата към активно управление на това влияние.
Maclear предлага достъп до това пространство чрез P2B краудлендинг, позволявайки на инвеститорите да финансират проверени бизнес проекти, които работят извън традиционната банкова рамка. Проектите му средно продължават около 12 месеца и са защитени от обезпечение в дългосрочен и в краткосрочен план от специален фонд. Благодарение на разпределенията на етапи, рискът е разпределен и инвеститорите могат да продължат да предоставят капитал на базата на резултатите от възвръщаемостта, често достигаща до 15%.