Заплашва ли P2P кредитуването традиционното банкиране или е негово допълнение?
Механиката зад движението
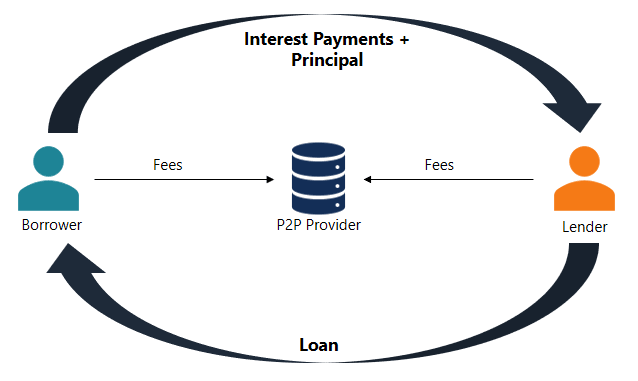
Идеята за P2P кредитуване е да се елиминира посредникът. P2P платформите работят като цифрови пазари, вместо банки, които приемат депозити и отпускат заеми. Хора или организации могат да изберат да финансират заеми въз основа на нивото на риск, което са готови да поемат, и потенциалната възвръщаемост. Заемателите публикуват своите искания за заеми онлайн. Платформата се грижи за проверките на кредитоспособността, плащанията и комуникацията, но кредиторът обикновено е изложен на риск от неизпълнение от страна на заемателя.
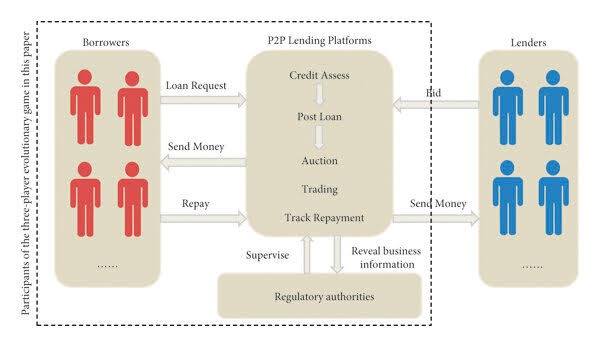
P2P платформите имат по-ниски оперативни разходи и по-гъвкави операции от банките, които имат високи общи разходи и строги правила. Това им позволява да помагат на потребители, които може да не отговарят на изискванията на банките, като тези с уникални източници на доходи, лоша кредитна история или регионални ограничения. Клиентите изпитват по-бързо одобрение на заеми, повече опции за условия на заема и често плащат по-малко лихва. За кредиторите, P2P кредитуването е шанс да получат по-високи възвръщаемости и да имат пряк контрол върху парите си.
Този подход е много популярен в области, където традиционните банкови услуги са не много добри или не са налични, което е една от най-добрите му характеристики. Но той също така говори на по-младите, технологично напреднали потребители в богатите страни, които искат финансовите им взаимодействия да бъдат прости, ясни и персонализирани.
Защо банките чувстват натиска
Растежът на P2P кредитуването поставя значителен натиск върху банковата парадигма, започвайки с приходите от заеми. Банките генерират значителни печалби чрез кредитиране на потребители и малки предприятия. P2P платформите бавно завладяват части от тази индустрия, особено сред заемателите, които приоритизират скоростта и удобството пред сигурността и историята на традиционните банки.
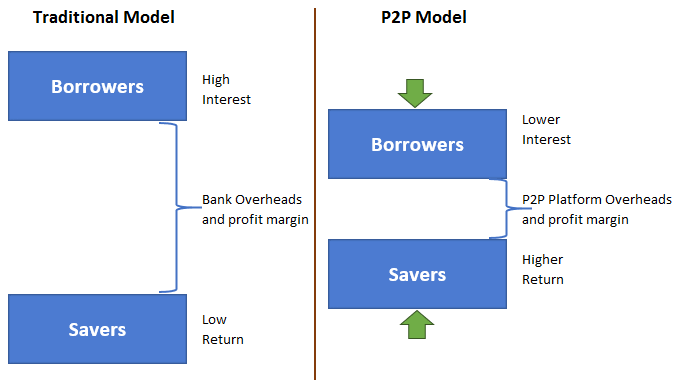
Друг проблем е, че цените са конкурентни. Поради по-ефективното управление на бизнеса, P2P платформите могат да предлагат на заемателите по-добри условия и на инвеститорите по-добри печалби. За банките, спазването на тези условия обикновено означава намаляване на вече тънките маржове или загуба на клиенти.
Съществува и проблемът с новите идеи. Кредиторите между равнопоставени лица обикновено използват по-нови, по-гъвкави методи за проверка на кредитоспособността. Банките обикновено използват стандартизирани кредитни оценки, но P2P платформите могат да използват и други данни, включително вашата активност в социалните медии, ниво на образование или паричен поток на вашата фирма. Това помага както на хора, които нямат много традиционна кредитна история, така и на банките да преосмислят как събират и използват данни за клиенти.
В някои пазари P2P платформите също имат по-лесно време с правилата. Това им позволява бързо да предлагат нови идеи, без да понасят традиционни банкови регулаторни такси. Въпреки че регулациите станаха по-строги напоследък, тези платформи все още са гъвкави.
Случаят за допълнителност
Въпреки конкуренцията, много хора се съгласяват, че P2P кредитуването не означава края на банките. И двата модела могат да съществуват заедно и да си сътрудничат, за да подобрят цялата финансова система.
- Инклузия: често P2P платформите помагат на хора и предприятия, които банките не помагат. Тези заематели исторически са били отхвърляни от финансовите услуги, защото не печелят достатъчно пари, нямат формална заетост или нямат достатъчна кредитна история.
- Установяване на кредитоспособност в основното финансиране: Те помагат на заемателите да създадат кредитни профили и да организират финансите си, което води до бъдещи сделки с банки. Тук P2P кредитуването не е конкурент; то помага да се вкарат хора в по-голямата финансова система.
- Специализация: Банките и P2P платформите обикновено се фокусират върху отделни пазари. Банките са по-добри в ипотечните кредити, международното търговско финансиране и управлението на богатство. Обратно, P2P кредиторите са по-добри в личните заеми, консолидацията на дългове и финансирането на малки предприятия. Тази разлика прави възможно хората да работят заедно, вместо да се борят. Банките могат да се фокусират върху основните си силни страни, докато P2P платформите продължават да предлагат нови идеи в области, които банките считат за твърде рискови.
8lends е отличен пример за това как P2P кредитуването може да допълва - и дори да подобри - традиционната финансова система. 8lends използва интелигентна кредитна аналитика и кредитиране с общ риск, за да отвори достъп до капитал за малки предприятия, които често са пренебрегвани от банките. Инвеститорите печелят от възможности с висока доходност, обезпечени с активи, без комисионни за кредиторите.
Какво задържа банките?
Сътрудничеството носи значителен потенциал, но също така има специфични проблеми. Банките обикновено имат проблеми с напредването, защото разполагат със стари ИТ системи и много бюрокрация. Промяната на начина, по който хората мислят за P2P операциите, изисква повече от просто нова технология; тя също така изисква промяна в културата. Това е трудно в институции, които са насочени към стабилност, а не към промяна.
Аспектът на доверието е съществен. Банките имат дълга история на безопасност, благодарение на правилата, защитата на депозитите и тяхната важност за системата. Някои хора все още са скептични към P2P платформите, особено след случаи на измами или провали на платформи. Това може да работи и в двете посоки: банките може да искат бързината и привлекателността на P2P предприемачите, но P2P кредиторите може да желаят доверието и размера на банките.
Въпреки това, има много възможности. Депозитите предоставят на банките достъп до многобройни клиенти и евтин капитал. Те също така разполагат с напреднали възможности за управление на риска, които могат да се използват в P2P среди.
Размити граници и споделени бъдеща
С промяната на правилата и продължаващата цифрова революция, разликата между банките и P2P мрежите вероятно ще намалее. Много кредитори между равнопоставени лица вече действат като банки, предлагайки спестовни сметки, мобилни портфейли или дори кандидатстване за цифрови банкови лицензи. За да останат конкурентоспособни, банките инвестират в FinTech, разработват мобилни кредитни продукти и опростяват процеса на кандидатстване.
Регулаторите също обръщат повече внимание. В Обединеното кралство, САЩ и Сингапур правителството е установило правила, които затрудняват функционирането на P2P системите. Това цели да защити потребителите, като същевременно позволява нови идеи.
Тази промяна може да направи по-скъпо за P2P кредиторите да спазват правилата. Въпреки това, тя ще ги направи по-надеждни, позволявайки им да се интегрират по-добре с останалата част от финансовата система.
Този нов хибриден подход ще предостави на потребителите и бизнеса повече опции. Хората могат да използват различни платформи и доставчици, за да получат бърз личен заем, средства за нов бизнес или насоки за управление на парите си. Докато някои от тях са цифрово родени, други са базирани на модифицирани традиционни институции.
В крайна сметка, въпросът дали P2P кредитуването е опасност или помощ за традиционното банкиране може да не е правилният. Не трябва да разглеждаме P2P кредитуването като игра с нулева сума. Вместо това, трябва да го видим като част от по-голяма промяна към по-отворен, отзивчив и разнообразен финансов ландшафт. Банките, които приемат тази истина, работейки заедно, инвестират в нови идеи и преосмислят какво предлагат, ще останат актуални в бъдеще.
Заключение
За традиционния банков сектор, P2P кредитуването представлява проблем и възможност. То нарушава правилата, които отдавна са в сила, принуждава банките да предлагат нови идеи и обслужва групи хора, които дълго време са били недостатъчно обслужвани. Въпреки това, технологията позволява на хората да си сътрудничат, да споделят информация и да растат заедно. Финансовите институции могат да направят бъдещето по-отворено, динамично и устойчиво, като приемат тази промяна, вместо да се борят с нея.
Не е необходимо да има ясен победител и губещ в борбата между P2P платформите и традиционните банки. Вместо това, това може да доведе до нова финансова система, която комбинира стари силни страни с нови идеи, за да отговори по-добре на изискванията на бързо променящия се свят.
Ако сте готови да бъдете част от прехода към по-отворено и устойчиво финансово бъдеще, 8lends е мястото, където да започнете. С нулеви комисионни за кредиторите, напреднала оценка на риска и мисия да финансира реалния напредък, 8lends поставя силата на кредитиране обратно там, където й е мястото - при хората.