Как технологиите стимулират растежа на платформите за заемане между равнопоставени
Заемане между равнопоставени в обобщение
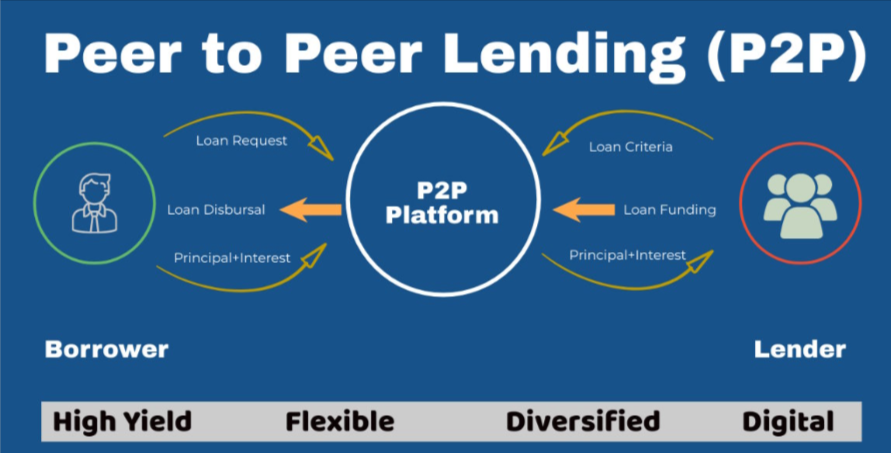
P2P заемането обещава по-ниски лихвени проценти за заемателите и по-добри възвръщаемости за инвеститорите, като елиминира посредниците.
Въпреки че може да изглежда ново, концепцията за заемане между равнопоставени или P2P заемане е толкова стара, колкото и нарязан хляб. През историята хората са заемали един от друг, от съседите си в селата и тясно свързаните общности, разчитайки на връзки и доверие. Въпреки това, ерата на Интернет трансформира тази традиция на местно ниво в глобален пазар.
В средата на 2000-те години Zopa, Lending Club и Prosper влязоха онлайн и веднага станаха нова алтернатива на банковото заемане. Както бихте очаквали, ранните дни на P2P заемането бяха скромни и ограничени от технологични предизвикателства и скептицизъм.
Всичко това се промени, когато удобствата, основани на технологии, заеха централно място в обществото, особено след финансовата криза от 2008 г., която намали доверието в традиционните финансови системи.
Когато платформите за P2P заемане и заемане станаха основни по време на този период, те се позиционираха като прозрачни, демократични алтернативи на традиционното заемане и даване на заеми. Въпреки това, приемането на идеята наистина нарасна, когато технологиите най-накрая настигнаха амбициозната идея зад P2P заемането.
Строене на мостове в цифровия ландшафт
P2P заемането е всичко за свързване на хора на основата на технологични напредъци.
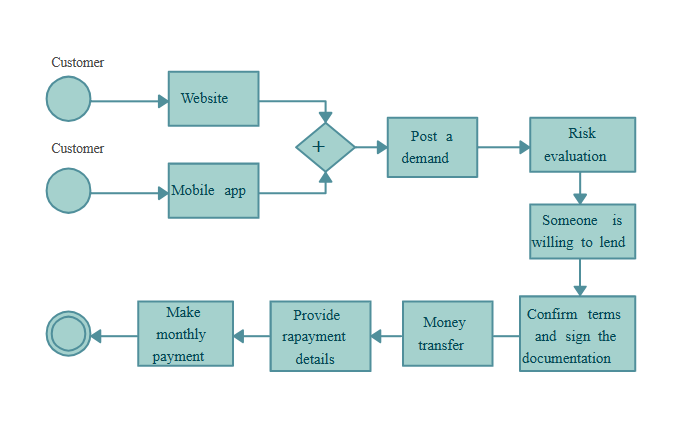
Алгоритмите, които управляват P2P системите, са като сватовници, свързващи кредитори и заематели на базата на финансовата история, целта на заема и апетита за риск.
Благодарение на напредналото облачно изчисление, автоматизираното оценяване на кредитоспособността и сигурните платежни шлюзове, е лесно да се мащабират P2P платформите до точка, в която една система може да обработва милиони ежедневни транзакции без срив. Тези системи заменят часовете ръчна проверка с автоматизирани проверки, които се извършват за секунди, благодарение на интеграцията на API с кредитни бюра и платежни шлюзове.
Ефективността не е единственият магически аспект на платформите за P2P заемане. Най-доброто нещо за тях е тяхната достъпност. Например, инвеститори в Токио сега могат да предоставят микрозаеми на фермери в Кения, а многобройни кредитори от различни части на света могат да инвестират малки суми, за да улеснят образованието на бразилски студенти.
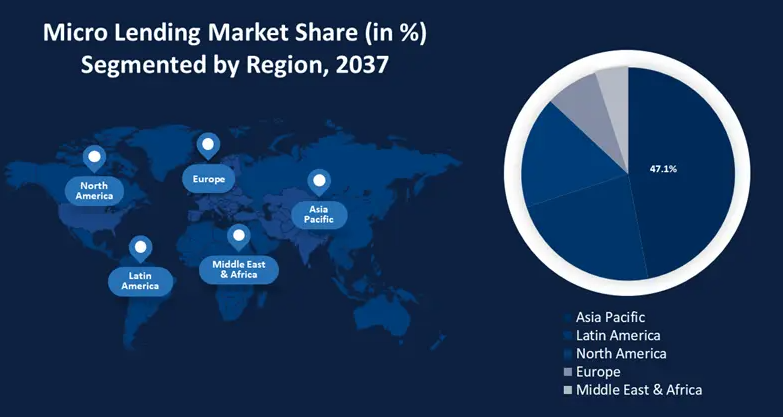
P2P технологията премахва географските граници и прави света село, където идеи и пари процъфтяват в среда на заемане между равнопоставени. Една от водещите платформи за DeFi crowdlending е Maclear, която предлага обезпечение за инвеститорите, печеливши печалби и по-достъпни заеми от преди за обещаващи заематели.
5 технологии, които стимулират растежа на заемането между равнопоставени
Ето технологиите, които движат оптимистичния растеж на P2P заемането:
ИИ и машинно обучение
Оценката на риска е от съществено значение в бизнеса с заеми. Традиционните банки използват кредитни рейтинги, дефектна система, особено за „необслужваните“.
P2P сайтовете, от друга страна, използват машинно обучение и изкуствен интелект, за да предоставят по-подробна перспектива.
Алгоритмите на ИИ предсказват надеждността с изненадваща точност, като преглеждат хиляди данни, от активността в социалните медии и онлайн пазаруването до моделите на използване на смартфони.
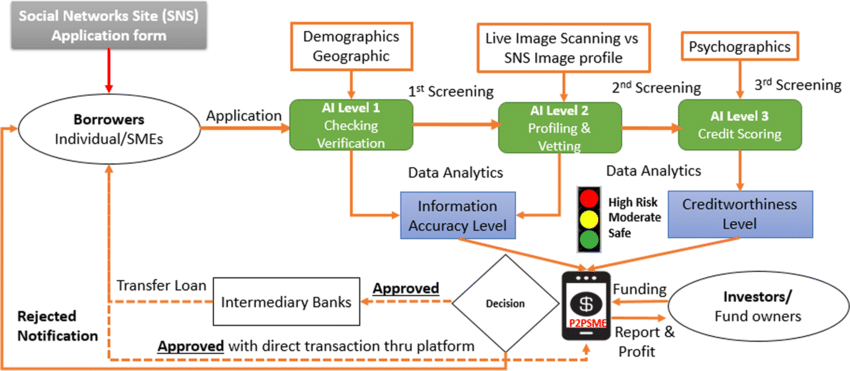
Представете си градинар, който е изучавал почвата, сезоните и времето, за да разбере какви култури ще се развиват добре.
Това е, което машинното обучение прави за P2P заемите: ИИ открива малки модели, като колко бързо заемателите плащат сметките си за ток, стабилността на трудовата им история и т.н.
Тези алгоритми учат и се подобряват с времето, което помага да се защитят кредиторите и да се минимизират неизпълненията по заемите. Резултатът е по-ниски загуби за инвеститорите и по-ниски лихвени проценти за надеждни заематели.
Блокчейн и смарт договори: Доверие, кодирано във всяка транзакция
В онлайн среда доверието е нестабилно.
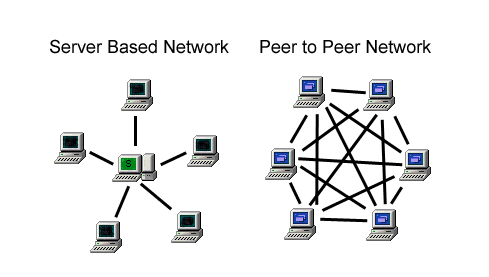
P2P заобикаля това, като използва блокчейн технология за генериране на прозрачни, неизменяеми записи. Всички заеми, плащания и споразумения за обмен са на децентрализирана книга, която никой не може да промени. Тази прозрачност генерира доверие и възпира измамите.
Следват смарт договорите, самоизпълняващи се споразумения, които се прилагат сами и влизат в сила само при изпълнение на определени условия.
Представете си автомат за напитки. Договорът инициира плащания при получаване на обезпечение. По същия начин, когато заемателят пропусне плащане, условията на договора автоматично се променят, за да отразят това. Няма чакане, няма съдебни дела.
Големи данни и изкуството на персонализацията
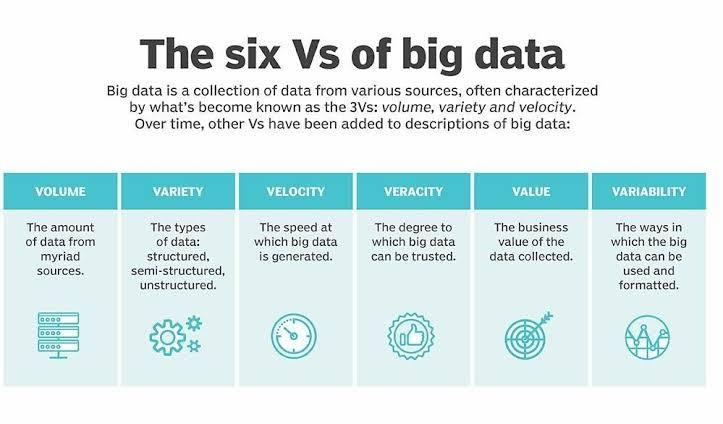
Големите данни са незабелязаният герой на платформите за P2P заемане. Количеството е важно, но така е и перспективата.
Платформите за P2P заемане могат да персонализират предложенията за заеми в зависимост от изискванията на всеки индивид, като консолидират данни от стотици източници, като:
- банкови извлечения;
- онлайн транзакции;
- семейно положение;
- зависими
- образователна степен.
Например, системата може да предложи на фрийланс графичен дизайнер план за изплащане с известна гъвкавост, основана на приходите от проектите. По същия начин, собственик на малък бизнес може да получи предложение за заем, което адекватно да отразява сезонния паричен поток.
Кредиторите също печелят от тази персонализация, като филтрират възможностите за заемане на базата на индустрия, социално въздействие или ниво на риск за инвеститорите. Искате да подкрепите жени предприемачи или да инвестирате в проекти за зелена енергия? Това е големите данни, които го позволяват. Железно-въздушните батерии на Form Energy могат да съхраняват енергия за 100 часа.
В резултат на това финансовите решения са контекстуално обвързани, а не основани само на кредитни оценки, което води до по-състрадателна система.
Мобилни технологии
P2P заемането е услуга в джоба. Поради разпространението на смартфони, клиентите могат да проверяват инвестиции, да прехвърлят пари или да кандидатстват за заеми чрез мобилни приложения по време на пътуването си или с чаша кафе сутрин.
Мобилната технология е нищо по-малко от революционна в по-слабо развитите страни, които се борят с лоша банкова инфраструктура. Компании като Tala и Branch използват данни от смартфони, за да определят кредитоспособността и да предоставят заеми на индивиди, които банките биха могли да пренебрегнат.
Кредиторите получават известия, когато заемателите достигнат важни етапи, а функцията за чат осигурява директна комуникация между страните. Това превръща съвременните финанси в разговор, а не в транзакция.
Регулаторни технологии
С растежа идва и регулирането. P2P платформите работят под условията на заеми, закони за защита на данните и закони за предотвратяване на изпирането на пари.
Тук идва RegTech, или технология за автоматизация на съответствието, където алгоритмите следят за червени флагове в сделките, цифровите идентичности проверяват самоличността на потребителите, а софтуерът за отчет в реално време предупреждава властите.
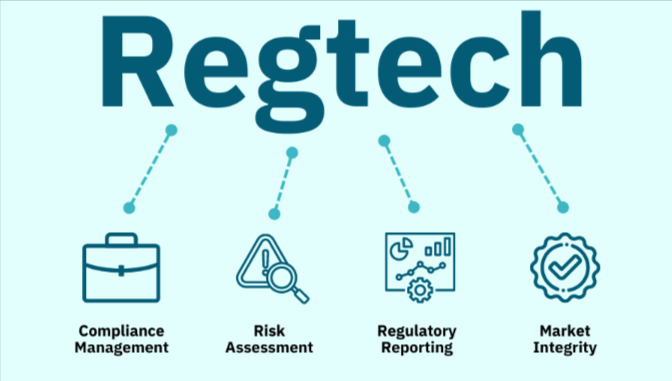
Регулациите варират в световен мащаб, но технологиите позволяват на платформите да спазват правилата навсякъде. В рамките на ЕС, законите за отворено банкиране налагат сигурно споделяне на финансови данни - предизвикателство, решено чрез криптирани API.
Например, биометричната идентичност на Aadhaar прави проверката на KYC по-проста в Индия. RegTech гарантира, че иновациите не надвишават отговорността.
Предизвикателства и път напред
Това казано, по пътя има неравности. Те включват:
- Въпреки че намаляват, процентите на неизпълнение все още съществуват.
- Несигурността в регулирането е притеснение в определени територии.
- Заплахите за киберсигурност изискват внимателно внимание към детайлите по всяко време.
- Критиците също казват, че с нарастващото присъствие на P2P платформите на пазара, 'безлицевите' финанси могат да загубят чувството си за общност.
Все пак тенденцията е обнадеждаваща.
Пробивите в квантовото компютриране могат да трансформират моделирането на риска. P2P заемането и DeFi могат да се слеят, за да образуват напълно независими мрежи. Етичните ИИ проекти също могат да помогнат за премахване на предразсъдъците и насърчаване на инклузивно и справедливо заемане.
Заключение
Заемането между равнопоставени е свидетелство за човешката изобретателност и е повече от просто финансов инструмент. Освен че стимулира разширяването си, технологията също му е дала нов потенциал.
P2P уебсайтовете ни напомнят, че в основата си финансите са човешки, като съчетават данни и емпатия, алгоритми и доверие. Едно е сигурно, докато преминаваме през този променящ се ландшафт: строги, мраморни банки не са бъдещето на заемането. Бъдещето на заемането е P2P.