Формиране на P2P кредитния пазар през 2030 г.
Трилонният P2P шанс
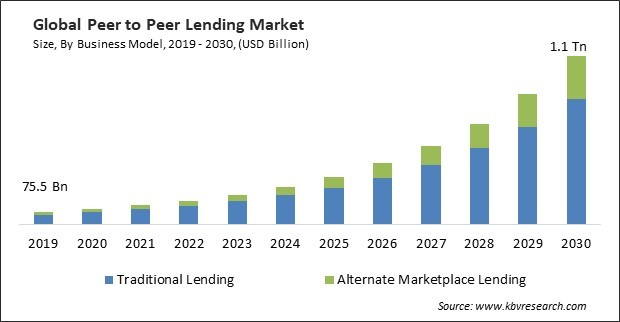
Числата разказват убедителна история. Глобалният P2P кредитен пазар се е увеличавал стабилно, но малко хора осъзнават ускорението, което предстои. В момента оценен на приблизително 176.5 милиарда долара през 2025 г., този пазар е сила, с която трябва да се съобразяваме. До 2030 г. прогнозите от Precedence Research предполагат, че пазарът ще надхвърли 700 милиарда долара с CAGR от 25.73%.
Но това е само фъстъци в сравнение с това, което предстои. Напредвайки към 2034 г., се очаква размерът на пазара да нарасне до 1.38 трилиона долара, отразявайки стабилния, но зашеметяващ CAGR от 25.73%.
Това е просто. Ставаме свидетели на повече от просто разширение. Това е основна реорганизация на начините, по които капиталът ще тече в икономиката, освобождавайки традиционните банки от ролята им на пазачи. И не става въпрос за големи числа на хартия. Този растеж, който се разгръща пред очите ни, показва реално икономическо въздействие чрез:
- Демократизиран достъп до капитал и финансиране за преди това изключени малки предприятия;
- Нови инвестиционни възможности за дребни инвеститори, търсещи доход в предизвикателна среда;
- По-ниски разходи за посредничество в цялата кредитна екосистема.
Тези промени не се случват в изолация. Вместо това, те отразяват драматични, основополагаещи промени в начина, по който мислим за пари, технологии и доверие.
Реални активи: Новият инвестиционен фронт
В миналото P2P кредитите се отнасяха до консолидиране на дългове по кредитни карти или финансиране на нечия сватба. Тези дни са отминали. Днешните платформи все по-ефективно свързват инвеститори с осезаеми, продуктивни активи, които генерират реална икономическа стойност.
Например, платформи като Maclear предлагат доходност до 14.9% за инвеститорите. Това значително надминава традиционните инвестиции с фиксиран доход, като предоставя финансиране за придобиване и развитие на физически активи.
Това не би получило толкова много внимание дори преди пет години. Въпреки това, P2P платформите често са първото препоръчано решение за инвеститори с капитал за разширение под 5 милиона долара.
Сравнението с други инвестиционни средства е особено поразително:
| Тип инвестиция | Типичен среден годишен доход | Оценка на защита от инфлация |
|---|---|---|
| Банкови спестявания | 0.9% | Слаба |
| 10-годишни държавни облигации | 3.8% | Умерена |
| Корпоративни облигации | 5.2% | Умерена |
| P2P реални активи | 9.7-14.9% | Силна |
Разпределения на реални активи в диверсифицирани портфейли се очаква да нараснат между 20% и 30% до 2030 г. Вече не става въпрос само за преследване на доход – става въпрос за признаване на вродената стойност, която активите, произвеждащи стоки и услуги за икономиката, притежават. Това може да включва производство, земеделие или търговска недвижимост.
Основната загриженост на сложните инвеститори относно ранните P2P модели е била адресирана с прехода към кредитиране, обезпечено с активи. В крайна сметка, управлението на осезаеми активи с независима стойност като основа за кредитиране дава на кредитора повече увереност в сравнение с просто обещание на заемателя да върне парите.
Интеграция на технологии: Революция на ИИ и блокчейн
Две критични технологии са в центъра на представянето на P2P кредитните платформи – изкуствен интелект и блокчейн. Нека разгледаме техния принос за захранването на тези P2P платформи.
Трансформация на оценката на риска от ИИ
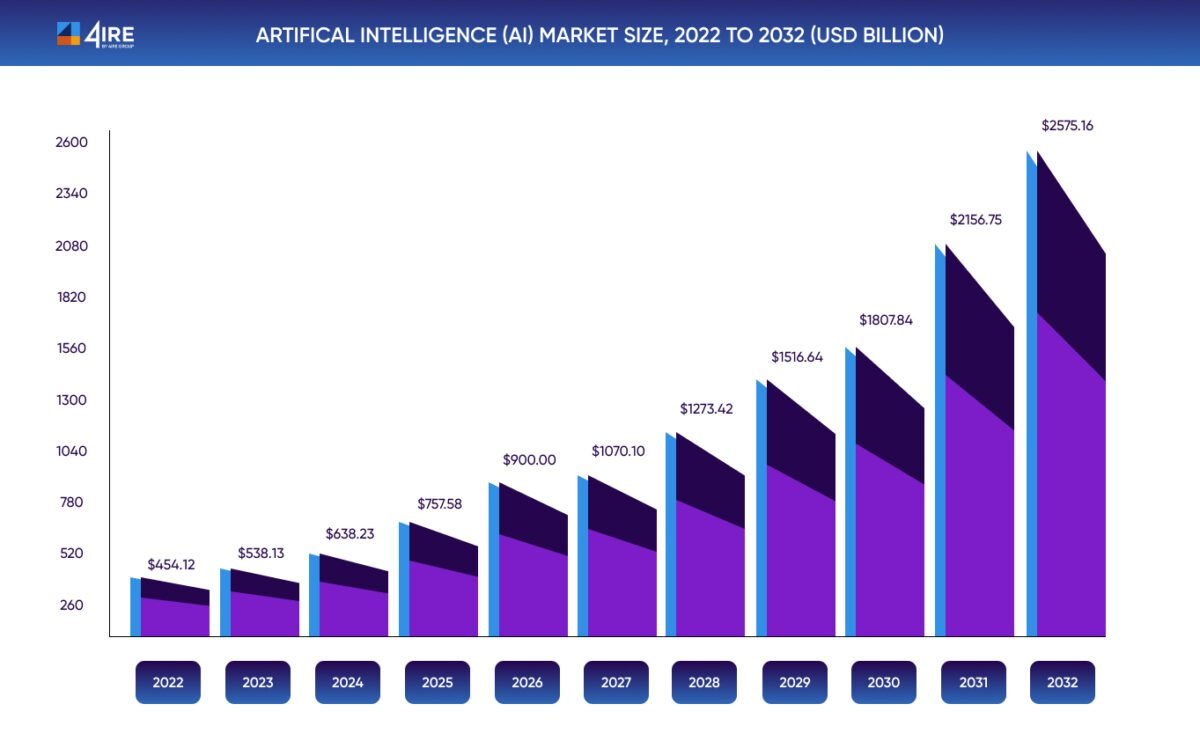
P2P кредитните платформи разполагат с две мощни технологии, които са решаващи за трансформирането им в сложни финансови екосистеми от простите услуги за свързване. Изкуственият интелект е преминал от просто основно оценяване на кредитоспособността до цялостна оценка на риска. Днес отнема само секунди на алгоритмите да анализират стотици данни и модели, които човешките оценители често пропускат.
Резултатите говорят сами за себе си. Например, системата за оценка на кредитоспособността, подобрена от ИИ на CloudBankin, намали процентите на неизплатените заеми с 25%-30% с ранните си предупредителни способности и по-дълбок анализ на риска.
Развитие на инфраструктурата на блокчейн
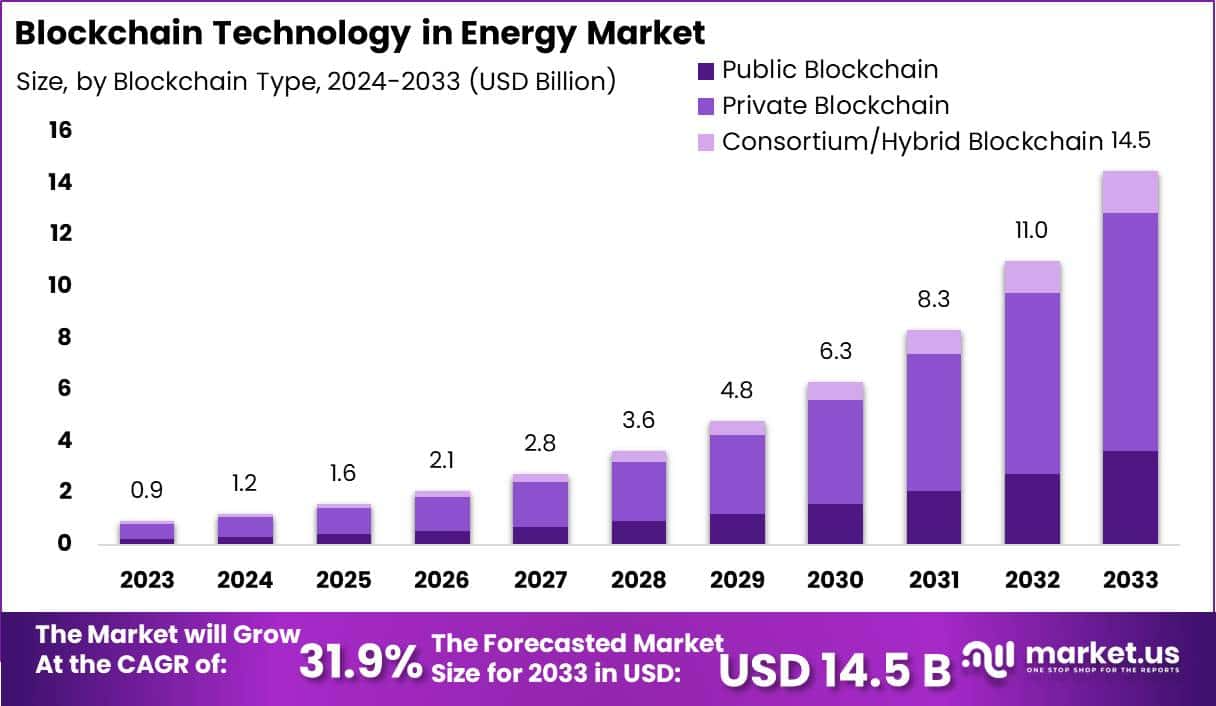
Друго също толкова иновативно средство е блокчейн технологията, която автоматично изпълнява кредитни споразумения, използвайки смарт договори. Това внася безпрецедентна прозрачност и ефективност в транзакциите, намалявайки административните разходи и осигурявайки спазване на правилата.
Блокчейн, в случай на проучване на кредитния сектор, намали оперативните разходи с 70% в сравнение с традиционните методи на кредитиране. Тази комбинация от блокчейн и ИИ създава кредитна екосистема, която е едновременно по-сигурна и по-включваща. Кредитните платформи могат лесно, бързо и точно да идентифицират квалифицирани заематели, които конвенционалните системи пропускат, докато намаляват измамите чрез неизменяеми записи на транзакции.
Когато се съберат, и двете технологии работят магия. ИИ идентифицира оптималните възможности за кредитиране, докато блокчейн осигурява прозрачност при изпълнението.
Развиваща се регулаторна среда
За разлика от това, което често е случаят, когато регулацията често изостава след иновациите, P2P кредитите вече са влезли в етап на регулаторна зрялост, който ще бъде дълбок детерминант за бъдещето им.
Регламентът за доставчиците на услуги за краудфандинг в Европа (ECSPR), въведен през 2021 г., установи първата цялостна рамка, която конкретно адресира P2P кредитните платформи, далеч от просто бюрократична работа. Силните регулаторни рамки обикновено вдъхват институционална увереност и легитимност в сектора.
Няма съмнение, че рамките като ECSPR често са отговорни за създаването на регулаторна сигурност, която позволява на институционалния капитал да влезе в пространството с увереност. Въпреки това, това е продължаващ процес, който се очаква да обхване повечето от основните финансови юрисдикции, като повечето от тях ще разработят подобна цялостна рамка до 2030 г.
Въпреки че рамката все още не е перфектна, тя все пак е стъпка в правилната посока. Специфични подобрения, които се очакват в следващите години, включват:
- Ясните изисквания за капиталова адекватност осигуряват стабилност на платформата;
- Стандартизирани изисквания за разкритие, които подобряват вземането на решения от инвеститорите;
- Крос-гранична хармонизация, позволяваща ефективно разпределение на капитала;
- Оперативните стандарти на платформата намаляват системните рискове.
Американската SEC също следва подобен път с разработването и усъвършенстването на своята Рамка за кредитиране на пазара. Очаква се тя да бъде финализирана до 2025 г., предоставяйки допълнителна яснота за американския пазар.
Зелената P2P кредитна революция
Чудно е как устойчивото финансиране и P2P кредитите правят толкова голям напредък заедно в този все по-климатично осъзнат свят. Може би е времето на променящото се потребителско поведение и иновациите, събрани от съдбата.
Въпреки това, тази комбинация променя инвестиционните приоритети. Оценява се, че до 2030 г. глобалният пазар за устойчиви финансови продукти може да достигне 40 трилиона долара, като частните инвестиции, подобни на P2P, улесняват основната част от проектите.
Този растеж съвпада с по-широките цели за устойчивост на Европейския съюз и отразява нарастващото търсене от страна на инвеститорите за възможности, които предоставят както финансови възвръщаемости, така и положително въздействие върху околната среда. Въпреки това, P2P платформите пробиват бариерата на индивидуализираните инвестиции, където капиталът се разпределя за устойчиви проекти, които са твърде малки за институционални инвеститори, но твърде големи за индивидуално финансиране.
Тази липсваща щастлива среда представлява огромна възможност както за въздействие върху околната среда, така и за инвестиционни възвръщаемости.
Други бързо растящи зелени сектори в P2P пространството включват:
- Ретроfits на енергийно ефективни сгради;
- Развитие на инфраструктура за рециклиране;
- Инициативи за устойчиво земеделие;
- Проекти за възобновяема енергия в малък мащаб.
За инвеститорите тези възможности представляват привлекателна диверсификация, съпроводена с потенциал за надвишаване на очакванията.
Импликации за инвестиционната стратегия
Как инвеститорите трябва да подхождат към този развиващ се ландшафт? Трансформацията на P2P кредитите изисква не произволно разпределение, а обмислена стратегия. Ключът е да се разбере къде P2P се вписва в по-широката стратегия на портфейла.
Очакването до 2030 г. е P2P разпределенията да бъдат включени в повечето диверсифицирани портфейли, вариращи от 5% до 25% за консервативни инвеститори и за тези с по-висока толерантност към риск, съответно.
Ефективните стратегии включват:
- Диверсификация на платформата: Разпределяне на инвестиции между множество кредитни платформи, за да се намалят специфичните рискове на платформата.
- Диверсификация на заемите: Поддържане на малки позиции в множество заеми, вместо да се концентрирате в няколко големи позиции.
- Диверсификация на секторите: Балансиране на експозицията между различни индустрии и типове заемополучатели.
- Управление на ликвидността: Разпределяне на матуритетите на инвестициите, за да се поддържа достъп до капитал, когато е необходимо.
По същество, P2P е механизъм за достъп до множество основни класове активи за най-софистицираните инвеститори, а не един единствен клас активи. Те разбират, че проектите в недвижими имоти се представят различно от производствените заеми, които се представят различно от потребителския кредит.
Пътят напред
Трансформацията на P2P кредитите до 2030 г. надхвърля просто нова инвестиционна възможност. Мислете за това като за основна промяна в начина, по който активите са съставени в икономиката. Като инвеститор, ако сте готови да навигирате в този развиващ се ландшафт обмислено, наградите могат да бъдат значителни.
Това, което започна като прост концепт, т.е. свързване на тези, които имат капитал, с тези, които го нуждаят, се е развило в сложна екосистема, използваща напреднали технологии, за да предостави нови ефективности. В близко бъдеще P2P платформите ще преминат през нова промяна. Този път, за да предизвикат статуквото и да променят традиционните средства за извършване на финансови транзакции.