Kun BlackRockin toimitusjohtaja Larry Fink puhuu, markkinat kuuntelevat. Hänen viimeisin julistuksensa? Kolmen sukupolven sijoittajien seuraama taloudellinen tiekartta – perinteinen 60/40-salkku – on virallisesti vanhentunut.<\/p>
BlackRockin 50/30/20-sijoitusstrategia: Kuinka Maclear AG helpottaa pääsyä vaihtoehtoisiin sijoituksiin
Finkin mukaan, joka hallinnoi maailman suurimpia varoja, parempi sijoitusmalli 50/30/20 on sopivampi tälle yhä monimutkaisemmalle talousmaisemalle.
Tässä mallissa kohdennetaan 50 % osakkeisiin, 30 % joukkovelkakirjoihin ja 20 % muihin sijoitusvaihtoehtoihin, mukaan lukien kiinteistöt ja yksityiset pääomasijoitusportfoliot. Vaikka tämä on merkittävä muutos perinteisistä taloudellisista normeista, tavalliselle sijoittajalle institutionaaliset markkinat ovat jo jonkin aikaa kallistuneet vaihtoehtoisille markkinoille.
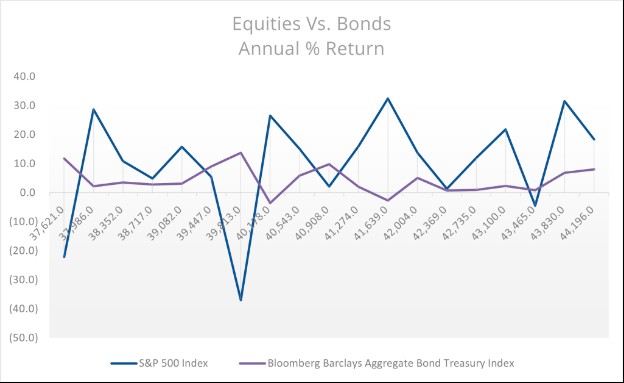
Kun perinne epäonnistui: 60/40-salkun romahdus
60/40-salkku strategia palveli sijoittajia hyvin aikanaan. Mutta miten tämä aikakausi päättyi? Tarkastellaanpa tarkemmin 60/40-salkun historiaa.
Toisen maailmansodan jälkeen esitelty 60/40-sijoitusportfolio monehti sijoituksia 60 % osakkeisiin (kasvua varten) ja 40 % joukkovelkakirjoihin (vakautta varten). Siitä huolimatta sen oli pakko käydä läpi lukuisia muutossyklejä ja hienosäätöjä matkallaan huipulle. Valitettavasti sen haitat osoittautuivat liian suuriksi sivuutettaviksi, kun sekä joukkovelkakirjat että osakkeet romahtivat samanaikaisesti vuonna 2022.
Miksi BlackRock hylkäsi 60/40-mallin
Suurin osa sijoittamisesta kukoistaa historiallisten tietojen ja sen tiedon varassa, joka sijoittajilla ja taloudellisilla päätöksentekijöillä on käytettävissään. BlackRockille vuosi 2022 oli silmiä avaava, paljastaen 60/40-salkun olevan tuomittu tulemaan menneisyyden jäänteeksi, erityisesti alttiina:
- Inflaatiovaurio: Vuonna 2022 keskuspankit nostivat jatkuvasti korkoja jatkuvan inflaation vuoksi. Tämä aiheutti haasteita sijoittajille, sillä joukkovelkakirjat eivät voineet suojata inflaatiolta, ja kuluttajahinnat nousivat keskimäärin 6,5 % vuoden 2022–2023 aikana.
- Samanaikaiset laskut: tämän inflaation kaksiteräinen miekka aiheutti ennennäkemättömiä arvonlaskuja sekä osakkeille että joukkovelkakirjoille. Esimerkiksi perinteiset sijoittajat, joilla oli 60/40-salkku, seurasivat avuttomina, kun S&P 500 romahti 19 %, kun taas joukkovelkakirjat menettivät 13 %. Tämä heikensi edelleen luottamusta perinteiseen hajauttamiseen.
- Finkin näkökulma: Näiden tapahtumien jälkeen hän päätteli, että 60/40-malli on ylittänyt hajautustavoitteensa. Kun tekoälypohjainen kasvu ja yksityinen infrastruktuuri ottavat nopeasti vallan, varainhoitajat tarvitsevat uuden lähestymistavan.
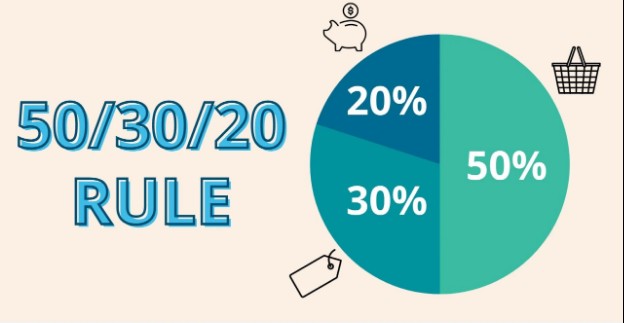
Uusi kaava: BlackRockin 50/30/20-strategia
Vähittäissijoittajana ymmärtäminen siitä, mitä useimmat menestyneet institutionaaliset sijoittajat ovat tienneet jo jonkin aikaa, antaa sinulle eräänlaista etua, jota useimmilla tavallisilla sijoittajilla ei ole, 50/30/20-budjetointistrategia on erinomainen esimerkki.
Puretaan se.
Nykyisen salkun rakenteen purkaminen
Nykyinen sijoitusmaisema vaatii hienovaraisempaa sijoitusstrategiaa, kuten BlackRockin 50/30/20-salkun rakenne osoittaa. Kolme omaisuusluokkaa, jotka liittyvät tähän kohdentamiseen, ovat:
- 50 % osakkeisiin: Tämä omaisuusluokka sisältää myös osakkeita transformatiivisilla aloilla, kuten tekoälyssä, edistyksellisessä valmistuksessa, puhtaassa energiassa ja muilla alueilla, joilla on rakenteellisia kasvuhyötyjä.
- 30 % joukkovelkakirjoihin: Tämä seuraava suurin osuus menee omaisuuksiin, jotka varmistavat arvopapereita inflaatiolta, mukaan lukien valtion inflaatiosuojatut arvopaperit (TIPS) muiden perinteisten elementtien kanssa paremman inflaatiosuojan saavuttamiseksi.
- 20 % vaihtoehtoisiin: Jäljelle jäävä osa ohjataan yksityisiin pääomasijoituksiin, kiinteistöihin, infrastruktuurihankkeisiin ja muihin epätavallisiin omaisuuksiin, jotka eivät perustu julkisiin markkinoihin tuottaakseen tuottoja sijoituksille.
Miksi vaihtoehdot ovat tärkeämpiä kuin koskaan
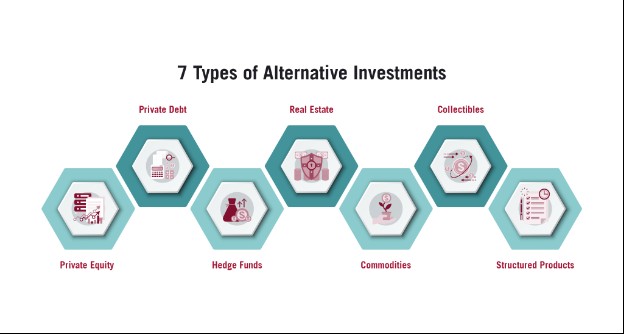
Muutokseen vaihtoehtoihin BlackRockin strategiassa ei ole sattumaa. Pikemminkin se seuraa samaa lähestymistapaa, jota huipputason institutionaaliset varainhoitajat, kuten David Swensen, ovat käyttäneet monien vuosien ajan.
Esimerkki – David varasi vähintään 40 % (ei 20 %) vuosittain vaihtoehtoisiin sijoituksiin Yale-yliopiston pääomarahastolle. Tämä on tuottanut 11,3 % vuotuisia tuottoja 20 vuoden ajan vuoden 2022 loppuun mennessä, huolimatta taloudellisista taantumista.
Näiden vaihtoehtoisten allokaatioiden edut sisältävät:
- Inflaatiolta suojatut kassavirrat: Voit tuottaa johdonmukaista tuloa aloilta kuten puhdas energia, infrastruktuurin kehittäminen ja datakeskukset riippumatta osakemarkkinoiden hintojen laskusta.
- Altistuminen yksityisille innovaatioille, joita pidetään korkean kasvun aloina ja jotka eivät ole saatavilla julkisilla markkinoilla, vaan vain muiden mekanismien, kuten pääomasijoitusten, kautta.
- Alhaisempi korrelaatio perinteisten markkinoiden kanssa, mikä tarjoaa suojan julkisten markkinoiden taantumilta.
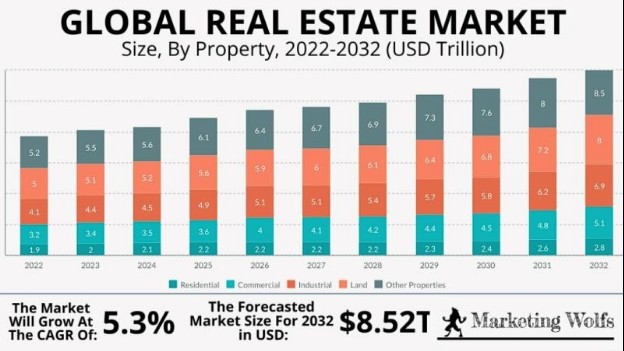
Vaihtoehtoisten sijoitusten dilemma: Miksi vähittäissijoittajat kamppailevat
Huolimatta lukuisista eduista, joita se tuo, vaihtoehtoiset sijoitukset ovat jatkuvasti olleet vähittäissijoittajien ulottumattomissa. Olennaisesti on olemassa useita esteitä, joita perinteiset yksityiset markkinat usein asettavat, mikä tuo mukanaan eksklusiivisuuden institutionaalisille sijoittajille.
Likviditeetti- ja saavutettavuusesteet
Perinteisillä markkinoilla, joilla on yksityisiä omaisuuseriä kuten kiinteistöt, likviditeettiesteet ilmenevät rahastovaatimusten muodossa, mukaan lukien:
- Esteelliset minimisijoitukset: Tyypillinen minimiosallistumissijoitus vaihtelee usein 50 000 dollarista 250 000 dollariin, mikä automaattisesti sulkee yksittäiset sijoittajat pois.
- Pitkät lukitusajat: Standardirahastojen lukitusajat ulottuvat usein 7-10 vuoteen ilman joustavia uloskäyntivaihtoehtoja.
- Monimutkaiset asiakirjat: Niin paljon yksityiskohtia, sivuja pienellä tekstillä ja terminologioita, joita on otettava huomioon tilaussopimusta viimeisteltäessä, mikä tekee asiakirjaprosessista liian vaivalloisen.
- Akkreditointivaatimukset: Oikeus osallistua joihinkin sijoituksiin vaatii tiukkoja tulorajoja tai nettovarallisuusrajoja, mikä nostaa pääsyesteitä entisestään.
Maksurakenteet ja läpinäkyvyysongelmat
Toinen este vähittäissijoittajille liittyy läpinäkyvyyteen maksujen ja rakenteiden suhteen, mikä usein tulee esiin vasta sen jälkeen, kun he ovat onnistuneet ylittämään likviditeettiesteen.
Huomaa, että perinteinen standardimaksurakenne, joka vaatii 2 % hallinnointimaksun ja lisäksi 20 % suoritusmaksun, tyhjentää merkittävästi vaihtoehtoisten sijoitusten tuottoja. Vertaa näitä 0,03 %:n ja 0,10 %:n vuotuismaksuihin ETF-sijoituksille, mikä säästää enemmän sijoittajan pääomasta.
Kuinka Maclear AG demokratisee 50/30/20-strategiaa
Olemme kaikki hyvin tietoisia laajalle levinneistä tiukoista vakuusvaatimuksista, korkeista hylkäysprosenteista pienille yrityksille, läpinäkyvyyden puutteesta, korkeista lainarajoista, jyrkistä korkoista ja piilotetuista maksuista.
Esteet, jotka estävät yksittäisiä sijoittajia osallistumasta vaihtoehtoisiin portfoliosijoituksiin, tarjoavat vain mahdollisuuksia. Onneksi vertaislainausalusta kuten Maclear AG purkaa rakenteellisia esteitä, jotka ovat estäneet näitä sijoittajia pääsemästä käsiksi samoihin portfoliosijoitusstrategioihin kuin Yale-yliopiston legendaarinen pääoma.
Uudelleenajattelu pääsystä vaihtoehtoisiin sijoituksiin
Aloittamalla pääsyesteestä, Maclear AG on kehittänyt lähestymistavan, joka mahdollistaa vähittäisinvestoijille pääsyn vaihtoehtoisiin sijoituksiin. Maclear ei vain laskenut sisäänpääsyrajaa. Se on tehostanut toimintaansa useilla ovelilla mekanismeilla:
- Toisin kuin perinteinen sijoitusportfolio, joka veloittaa 2 % hallinnointimaksua ja 20 % suoritusmaksua. Maclear AG ei veloita sijoittajilta mitään maksuja, lukuun ottamatta heidän rahoituspalveluntarjoajiaan talletettaessa tai nostettaessa Maclearin alustalta.
- Bonuksia kuten 2 % suosituksista, 2 % käteispalautusta ja 2 % uskollisuusetu.
- Intuitiivinen sijoitusten seurantaohjelma, joka mahdollistaa sijoittajien seurata tapahtumiaan ja ansioitaan läpinäkyvästi ja vaivattomasti.
- Voittojen laskuri, joka auttaa määrittämään, mitä käyttäjän voitto tulee olemaan sijoittaessaan tiettyyn projektiin.
- Mukautetut tiliotteet, jotka tarjoavat täydelliset tapahtumatiedot.
Likviditeettihuolien käsittely
Ratkaistakseen likviditeettiesteen, Maclear AG on käyttänyt eteenpäin suuntautuvaa teknologista lähestymistapaa, joka on tuottanut 17 875 854 dollaria keskimääräisellä 14,9 %:n tuotolla. Oikea hajautus eri ennakkotarkastetuissa sijoituspoolissa on mahdollistanut 4 251 sijoittajan päättää, mihin projektikombinaatioon sijoittaa.
Lopput ajatukset
Larry Finkin vahvistus 50/30/20-allokaatiosijoitusmallista ei ole uusi trendi, joka aloittaisi pitkän analyysin selvittääkseen, toimiiko se todella. Rehellisesti sanottuna, lukemattomat institutionaaliset sijoittajat ovat soveltaneet sitä dramaattisella menestyksellä monien vuosikymmenten ajan.
Ainoa ero tässä on se, että alustat kuten Maclear AG ovat tuoneet sen vähittäisinvestoijien ulottuville mahdollisuuden nauttia samoista eduista, joista suurinvestoijat ovat nauttineet niin pitkään.
Joten, jos olet yksittäinen sijoittaja, joka etsii laajentumista nyt vanhentuneiden 60/40-sijoitusallokaatioiden yli, Maclear AG tarjoaa sinulle käytännön toteutustyökaluja yhdessä koulutusresurssien kanssa. 60/40 on palvellut edellistä sijoittajageneraatioita. Kuitenkin 50/30/20-budjetti on täällä palvelemaan uutta sijoittajageneraatioita, ja Maclear AG:n kanssa jopa yksittäisillä sijoittajilla ei ole mitään esteitä.