Amikor a BlackRock vezérigazgatója, Larry Fink beszél, a piacok figyelnek. Legújabb kijelentése? A pénzügyi útmutató, amelyet három generáció befektetője követett – a hagyományos 60/40 portfólió – hivatalosan elavult.<\/p>
A BlackRock 50/30/20 Portfólió Stratégiája: Hogyan Egyszerűsíti a Maclear AG az Alternatív Befektetésekhez Való Hozzáférést
Fink szerint, aki a világ legnagyobb eszközeit kezeli, a 50/30/20 jobb befektetési modell jobban megfelel ennek a egyre bonyolultabb pénzügyi tájnak.
Ez a modell 50%-ot allokál részvényekre, 30%-ot kötvényekre, és 20%-ot egyéb befektetési alternatívákra, beleértve a ingatlanokat és a magántőke befektetési portfóliókat. Bár ez jelentős elmozdulás a hagyományos pénzügyi normáktól, a rendszeres befektetők számára az intézményi piacok már egy ideje az alternatív piacok felé hajlanak.
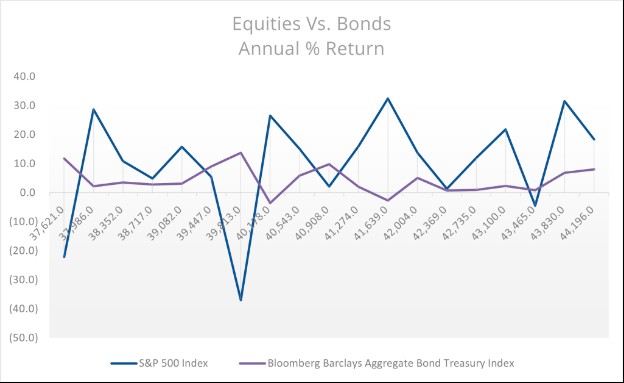
Amikor a hagyomány kudarcot vallott: a 60/40 portfólió bukása
A 60/40 portfólió stratégia jól szolgálta a befektetőket a maga idejében. De hogyan ért véget ez az időszak? Nézzük meg közelebbről a 60/40 portfólió történelmét.
A második világháború után bevezetett 60/40-es befektetési portfólió modell 60%-ot allokált részvényekre (növekedés érdekében) és 40%-ot kötvényekre (stabilitás érdekében). Ennek ellenére számos változási és finomítási cikluson kellett átmennie a csúcspontja felé. Sajnos, hátrányai túl nagyok voltak ahhoz, hogy figyelmen kívül hagyják, a kötvények és részvények egyidejű esése 2022-ben.
Miért hagyta el a BlackRock a 60/40 modellt
A befektetések nagy része a történelmi adatokra és az információkra épít, amelyek a befektetők és a pénzügyi döntéshozók rendelkezésére állnak. A BlackRock számára a 2022-es év szemfelnyitó volt, amely felfedte, hogy a 60/40 portfólió a múlt relikviájává válik, különösen érzékeny a következőkre:
- Inflációs sebezhetőség: 2022-ben a központi bankok folyamatosan emelték a kamatlábakat a folyamatos infláció miatt. Ez nehézséget okozott a befektetők számára, mivel a kötvények nem tudtak fedezni az infláció ellen, és a fogyasztói árak átlagosan 6,5%-kal emelkedtek 2022–2023 között.
- Egyidejű csökkenések: az infláció kettős élű kardja példátlan értékcsökkenést okozott a részvények és kötvények számára egyaránt. Például a hagyományos befektetők, akik a 60/40 portfólióval rendelkeztek, tehetetlenül nézték, ahogy az S&P 500 19%-ot zuhant, míg a kötvények 13%-ot veszítettek. Ez tovább rombolta a hagyományos diverzifikációba vetett bizalmat.
- Fink nézőpontja: E történések fényében arra a következtetésre jutott, hogy a 60/40 modell túllépett a diverzifikációs célján. Az AI-vezérelt növekedés és a magáninfrastruktúra gyors terjedése miatt az eszközkezelőknek friss megközelítésre lesz szükségük.
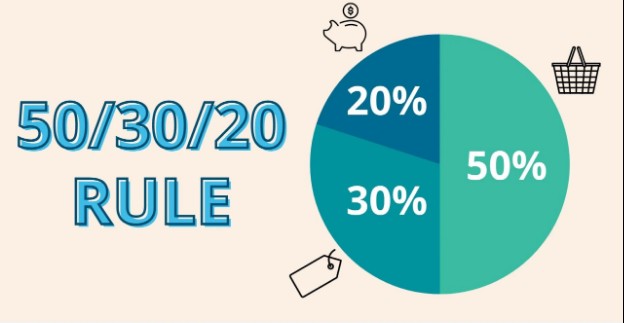
Az új terv: a BlackRock 50/30/20 stratégiája
Kiskereskedelmi befektetőként a megértés, amit a legtöbb sikeres intézményi befektető már egy ideje tud, olyan előnyhöz juttat, amely a legtöbb átlagos befektető számára nem áll rendelkezésre, a 50/30/20 költségvetési stratégia pedig ennek kiemelkedő példája.
Nézzük meg részletesebben.
A Modern Portfólió Struktúra Részletezése
A mai befektetési táj egy árnyaltabb befektetési stratégiát igényel, ahogyan azt a BlackRock 50/30/20 portfólió struktúrája is tükrözi. A három eszközkategória, amely ehhez az allokációhoz kapcsolódik, a következő:
- 50% részvényekre: Ez az eszköz kategória olyan részvényeket is tartalmaz, amelyek átalakuló iparágakban, mint az AI, fejlett gyártás, tiszta energia és más területeken mutatnak strukturális növekedési előnyöket.
- 30% kötvényekre: Ez a következő legnagyobb részesedés olyan eszközökre vonatkozik, amelyek biztosítják a biztonságokat az infláció ellen, beleértve az Inflációvédett Kincstári Értékpapírokat (TIPS) és más hagyományos elemeket a jobb inflációs ellenállás érdekében.
- 20% alternatívákra: A fennmaradó részt magántőkére, ingatlanokra, infrastruktúra projektekre és más szokatlan eszközökre irányítják, amelyek nem támaszkodnak a nyilvános piacra a befektetések hozamának biztosításához.
Miért Fontosak Az Alternatívák Több Mint Valaha
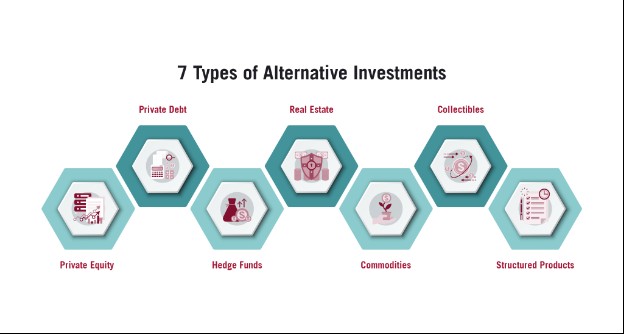
A BlackRock stratégiájában az alternatívák felé való áttörés nem véletlen. Éppen ellenkezőleg, ugyanazt a megközelítést követi, amelyet a legjobb intézményi eszközkezelők, mint David Swensen, évek óta alkalmaznak.
Példa erre – David évente minimum 40%-ot (nem 20%-ot) különített el alternatív befektetésekre a Yale Egyetem Alapítványának. Ez 2022-ig 20 év alatt 11,3%-os évesített hozamot eredményezett, függetlenül a gazdasági visszaesésektől.
Ezeknek az alternatív allokációknak az előnyei a következők:
- Inflációval szembeni ellenálló készpénzáramlások: Folyamatos jövedelmet generálhat olyan szektorokból, mint a tiszta energia, az infrastruktúra fejlesztés és az adatközpontok, függetlenül a részvénypiac áresésétől.
- Hozzáférés a magáninnovációkhoz, amelyek magas növekedési szektoroknak számítanak, és nem elérhetők a nyilvános piacon szereplők számára, csak más mechanizmusokon keresztül, mint például a kockázati tőke.
- Alacsonyabb korreláció a hagyományos piacokkal, ami védelmet nyújt a nyilvános piacok visszaeséseivel szemben.
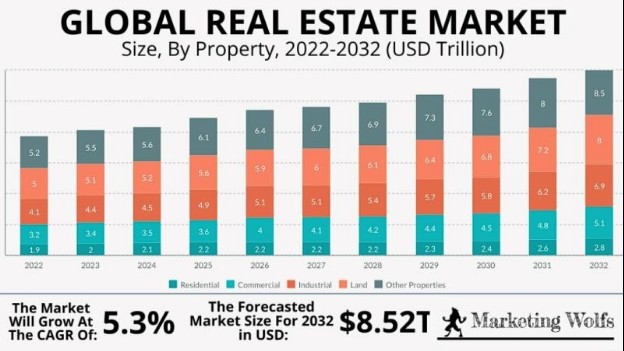
Az Alternatív Befektetési Dilemma: Miért Küzdenek a Kiskereskedelmi Befektetők?
A számos előny ellenére az alternatív befektetések folyamatosan elérhetetlenek maradtak a kiskereskedelmi befektetők számára. Lényegében számos akadály van, amelyet a hagyományos magánpiacok gyakran érvényesítenek, ami kizárólagosságot teremt az intézményi befektetők számára.
A Likviditási és Hozzáférési Akadályok
A hagyományos piacokon, ahol magánvagyonok, például ingatlanok találhatók, a likviditási akadályok a következő formában jelentkeznek:
- Megfizethetetlen minimális befektetések: Egy tipikus minimális részvételi alap gyakran 50 000 és 250 000 dollár között mozog, automatikusan kizárva az egyéni befektetőket.
- Hosszú zártvásárlási időszakok: A standard alap zártvásárlási időszakai gyakran 7-10 évre nyúlnak, rugalmas kilépési lehetőségek nélkül.
- Bonyolult dokumentációk: Olyan sok részlet, oldalnyi apró betűs szöveg és terminológia, amit figyelembe kell venni a részvételi megállapodás véglegesítésekor, ami a dokumentációs folyamatot túl nehézkessé teszi.
- Akreditációs követelmények: Néhány befektetéshez való részvételhez szigorú jövedelmi vagy nettó vagyon küszöb szükséges, ami tovább emeli a belépési akadályt.
Díjszerkezetek és átláthatósági problémák
Egy másik akadály a kiskereskedelmi befektetők számára a díjak és struktúrák átláthatósága, ami gyakran csak azután merül fel, hogy sikerült átlépniük a likviditási akadályt.
Vegyük figyelembe, hogy a hagyományos standard díjszerkezet, amely 2%-os kezelési díjat és további 20%-os teljesítménydíjat követel meg, jelentősen csökkenti az alternatív befektetések hozamát. Hasonlítsuk ezt össze az ETF befektetések 0,03%-os és 0,10%-os éves díjaival, amelyek jobban megőrzik a befektető tőkéjét.
Hogyan Demokratizálja a Maclear AG az 50/30/20 Stratégiát
Mindannyian jól ismerjük a széles körben elterjedt szigorú fedezeti követelményeket, a kisvállalkozások számára magas elutasítási arányokat, az átláthatóság hiányát, a magas kölcsönzési küszöböket, a meredek kamatlábakat és a rejtett díjakat.
Azok az akadályok, amelyek megakadályozzák az egyéni befektetőket az alternatív portfóliókban való részvételben, nem mások, mint lehetőségek. Szerencsére egy peer-to-peer üzleti hitelezési platform, mint a Maclear AG, lebontja azokat a strukturális akadályokat, amelyek megakadályozták ezeket a befektetőket abban, hogy hozzáférjenek ugyanazokhoz a portfólió stratégiákhoz, mint Yale legendás alapítványa.
Az Alternatív Befektetésekhez Való Hozzáférés Újragondolása
A hozzáférési akadályokkal kezdve a Maclear AG egy olyan megközelítést dolgozott ki, amely lehetővé teszi a kiskereskedelmi befektetők számára az alternatív befektetésekhez való hozzáférést. A Maclear nem csupán csökkentette a belépési küszöböt. Számos ügyes mechanizmussal turbózta fel működését:
- Ellentétben a hagyományos befektetési portfólióval, amely 2% kezelési díjat és 20% teljesítménydíjat számít fel. A Maclear AG nem számít fel díjat a befektetőknek, kivéve a pénzügyi szolgáltatóiktól, amikor a Maclear platformjára történő befizetésről vagy kivonásról van szó.
- Bónuszok, mint például 2% a referenciákért, 2% készpénzvisszatérítés és 2% hűségjuttatás.
- Egy intuitív befektetéskövető irányítópult, amely lehetővé teszi a befektetők számára, hogy átláthatóan és könnyedén nyomon követhessék tranzakcióikat és bevételeiket.
- Egy nyereségszámító, amely segít meghatározni, hogy egy felhasználó nyeresége milyen lesz egy adott projektbe történő befektetésből.
- Testreszabott kimutatások, amelyek teljes tranzakciós részleteket nyújtanak.
A likviditási aggályok kezelése
A likviditási akadály megoldására a Maclear AG egy előremutató technológiai megközelítést alkalmazott, amely 17,875,854 dollárt generált 14,9%-os átlagos hozam mellett. A különböző előszűrt befektetési alapok megfelelő diverzifikálása lehetővé tette 4,251 befektető számára, hogy eldöntsék, mely projektek kombinációjába fektessenek be.
Záró gondolatok
Larry Fink 50/30/20-as allokációs befektetési modelljének megerősítése nem új trend, amely hosszú elemzést igényelne annak meghatározására, hogy valóban működik-e. Őszintén szólva, számos intézményi befektető alkalmazta ezt drámai sikerrel évtizedek során.
Az egyetlen különbség itt az, hogy olyan platformok, mint a Maclear AG, elérhetővé tették a kiskereskedelmi befektetők számára, lehetőséget adva arra, hogy élvezzék azokat az előnyöket, amelyeket a nagy befektetők már régóta élveznek.
Tehát, ha Ön egyéni befektető, aki a már elavult 60/40-es befektetési allokációkon túl szeretne terjeszkedni, a Maclear AG gyakorlati megvalósítási eszközöket és oktatási forrásokat kínál Önnek. A 60/40-es modell a múlt generációs befektetőinek szolgált. Azonban az 50/30/20-as költségvetés itt van, hogy szolgálja az új befektetési generációt, és a Maclear AG-vel még az egyéni befektetőknek sincs semmi, ami visszatartaná őket.