Når BlackRock-sjef Larry Fink snakker, lytter markedene. Hans siste proklamasjon? Den finansielle veikartet fulgt av tre generasjoner investorer – den tradisjonelle 60/40-porteføljen – er offisielt utdatert.<\/p>
BlackRocks 50/30/20 porteføljestrategi: Hvordan Maclear AG forenkler tilgangen til alternative investeringer
Ifølge Fink, som forvalter verdens største eiendeler, er en bedre investeringsmodell på 50/30/20 mer egnet for dette stadig mer komplekse finansielle landskapet.
Denne modellen fordeler 50% til aksjer, 30% til obligasjoner, og 20% til andre investeringsalternativer, inkludert eiendom og private equity investeringsporteføljer. Selv om dette er et stort skifte fra tradisjonelle finansstandarder, har institusjonelle markeder i lang tid vært på vei mot alternative markeder for den vanlige investoren.
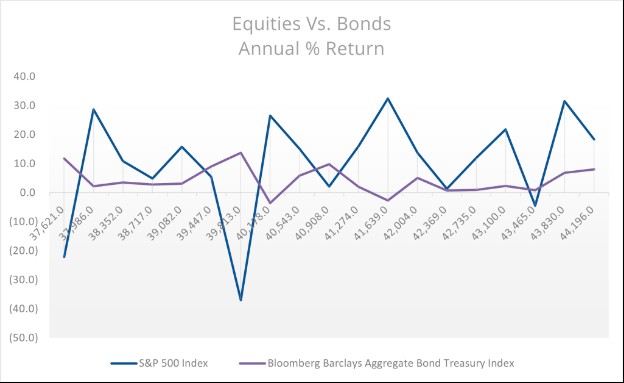
Når tradisjonen sviktet: fallet av 60/40-porteføljen
60/40-porteføljens strategi tjente investorer godt i sin tid. Men hvordan kom denne epoken til en slutt? La oss ta en nærmere titt på historien til 60/40-porteføljen.
Innført etter andre verdenskrig, diversifiserte 60/40 investeringsporteføljemodellen investeringer i 60% aksjer (for vekst) og 40% obligasjoner (for stabilitet). Likevel måtte den gjennomgå mange endringssykluser og forbedringer på vei mot sitt høydepunkt. Dessverre viste dens ulemper seg å være for store til å ignorere med det samtidige fallet av både obligasjoner og aksjer i 2022.
Hvorfor BlackRock forlot 60/40-modellen
Mye av investeringer trives på bakgrunn av historiske data og informasjonen investorer samt finansielle beslutningstakere har tilgjengelig. For BlackRock var året 2022 en øyeåpner, som avslørte 60/40-porteføljen som bundet til å bli et relikvie fra fortiden, spesielt utsatt for:
- Inflasjonsfølsomhet: I 2022 hevet sentralbankene konsekvent rentene på grunn av vedvarende inflasjon. Dette utgjorde en kamp for investorer ettersom obligasjoner ikke kunne hedge mot inflasjon, og forbrukerprisene steg med et gjennomsnitt på 6,5% over 2022–2023.
- Samtidige nedganger: det dobbelte egget av denne inflasjonen så utenkelige verdifall for både aksjer og obligasjoner. For eksempel så tradisjonelle investorer med sin 60/40-portefølje hjelpeløst på mens S&P 500 stupte med 19%, mens obligasjoner mistet 13%. Dette ytterligere forverret tilliten til tradisjonell diversifisering.
- Finks perspektiv: I kjølvannet av disse hendelsene konkluderte han med at 60/40-modellen har overlevd sitt diversifiseringsmål. Med AI-drevet vekst og private infrastruktur som raskt tar over, ville kapitalforvaltere kreve en ny tilnærming.
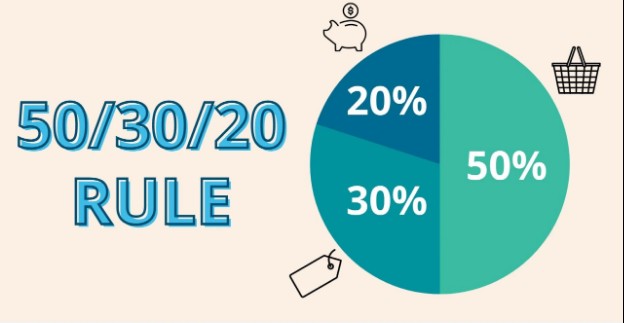
Den nye planen: BlackRocks 50/30/20-strategi
Som en detaljinvestor vil forståelsen av hva de fleste vellykkede institusjonelle investorer har visst en stund nå gi deg en slags fordel som de fleste vanlige investorer ikke har, der 50/30/20 budsjetteringsstrategi er et primært eksempel.
La oss bryte det ned.
Bryte ned den moderne porteføljestrukturen
Dagens investeringslandskap krever en mer nyansert investeringsstrategi, som reflektert i BlackRocks 50/30/20 porteføljestruktur. De tre aktivakategoriene som korrelerer med denne fordelingen inkluderer:
- 50% til aksjer: Denne kategorien av eiendeler inkluderer også aksjer i transformasjonsindustrier som AI, avansert produksjon, ren energi, og andre områder som viser strukturelle vekstfordeler.
- 30% til obligasjoner: Denne nest største andelen går til eiendeler som sikrer verdipapirer mot inflasjon, inkludert Treasury Inflation-Protected Securities (TIPS) med andre konvensjonelle elementer for bedre inflasjonsmotstand.
- 20% til alternativer: Det som er igjen rettes mot private equity, eiendom, infrastrukturprosjekter, og andre ukonvensjonelle eiendeler som ikke er avhengige av det offentlige markedet for å levere avkastning på investeringer.
Hvorfor alternativer betyr mer enn noen gang
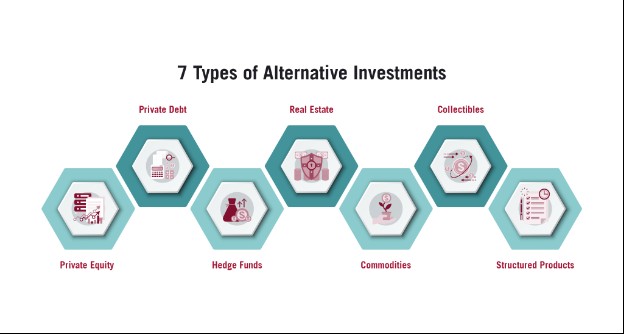
Den banebrytende vendingen mot alternativer i BlackRocks strategi er ikke tilfeldig. Tvert imot følger den samme tilnærmingen som topp institusjonelle kapitalforvaltere som David Swensen har brukt i mange år.
Eksempel – David tildelte minst 40% (ikke 20%) årlig til alternative investeringer for Yale Universitys fond. Dette har gitt 11,3% annualiserte avkastninger i 20 år per 2022, uavhengig av økonomiske nedgangstider.
Fordelene med disse alternative tildelingene inkluderer:
- Inflasjonsresistente kontantstrømmer: Du kan generere jevn inntekt fra sektorer som ren energi, infrastrukturutvikling og datasentre uavhengig av et fall i aksjemarkedet.
- Eksponering for private innovasjoner, som anses å være høyvekstsektorer og ikke er tilgjengelige for aktører i det offentlige markedet, men kun gjennom andre mekanismer som risikokapital.
- Lavere korrelasjon med tradisjonelle markeder, som gir et nivå av beskyttelse mot nedgangene i offentlige markeder.
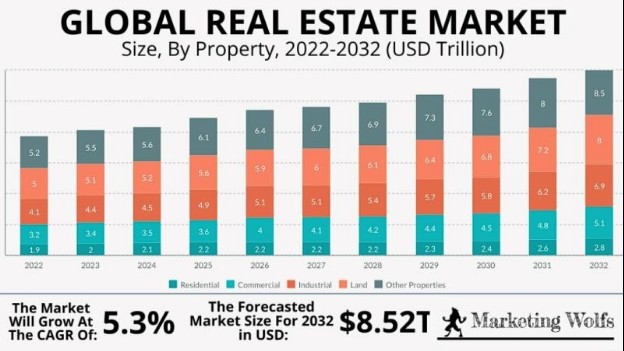
Dilemmaet med alternative investeringer: Hvorfor detaljhandelsinvestorer sliter
Til tross for de mange fordelene det gir, har alternative investeringer konsekvent vært utenfor rekkevidde for detaljhandelsinvestorer. I hovedsak er det flere barrierer som ofte håndheves av tradisjonelle private markeder som skaper eksklusivitet for institusjonelle investorer.
Barrierene for likviditet og tilgjengelighet
For tradisjonelle markeder med private eiendeler som eiendom, kommer likviditetsbarrierer i form av krav til fond, inkludert:
- Hindrende minimumsinvesteringer: Et typisk minimum deltakende fond ligger ofte mellom $50,000 og $250,000, noe som automatisk ekskluderer individuelle investorer.
- Forlengede låseperioder: Standard låseperioder for fond strekker seg ofte til 7-10 år uten fleksible alternativer for exit.
- Kompliserte dokumentasjoner: Så mange detaljer, sider med liten skrift, og terminologier å vurdere når man fullfører abonnementsavtalen, noe som gjør dokumentasjonsprosessen for tungvint.
- Krav til akkreditering: Berettigelse til å delta i noen investeringer krever strenge inntekts- eller nettoverdi terskler, noe som ytterligere hever inngangsbarrieren.
Gebyrstrukturer og transparensproblemer
En annen barriere for detaljhandelsinvestorer involverer transparens med gebyrer og strukturer, som ofte kommer etter at de har klart å overvinne likviditetsbarrieren.
Tenk på at den tradisjonelle standard gebyrstrukturen, som krever et 2% forvaltningsgebyr og et tillegg på 20% prestasjonsgebyr, betydelig reduserer avkastningen på investeringer for alternative investeringer. Sammenlign disse med 0,03% og 0,10% årlige gebyrer for ETF-investeringer, som sparer mer av investorens kapital.
Hvordan Maclear AG demokratiserer 50/30/20-strategien
Vi er alle godt kjent med de utbredte strenge sikkerhetskravene, høye avvisningsrater for små bedrifter, mangel på transparens, høye låneterskler, bratte renter og skjulte gebyrer.
Barrierene som hindrer individuelle investorer fra å delta i alternative porteføljer presenterer bare muligheter. Heldigvis er en peer-to-peer forretningslåneplattform som Maclear AG i ferd med å rive ned de strukturelle barrierene som har holdt disse investorene fra å få tilgang til de samme porteføljestrategiene som Yales legendariske fond.
Revurdere tilgang til alternative investeringer
Ved å starte med tilgangsbarrieren har Maclear AG utviklet en tilnærming som gir detaljinvestorer tilgang til alternative investeringer. Maclear har ikke bare senket inngangsbarrieren. De har superladet driften med en rekke smarte mekanismer:
- I motsetning til den tradisjonelle investeringsporteføljen som tar 2% forvaltning og 20% ytelsesavgift. Maclear AG tar ingen avgift fra investorer, bortsett fra fra deres finansielle tjenesteleverandører ved innskudd eller uttak fra Maclears plattform.
- Bonuser som 2% for henvisninger, 2% cashback og en 2% lojalitetsfordel.
- Et intuitivt investeringssporingsdashbord som lar investorer overvåke transaksjonene og inntektene sine på en gjennomsiktig og enkel måte.
- En profittkalkulator for å hjelpe med å bestemme hva en brukers profitt vil bli fra å gjøre en investering i et bestemt prosjekt.
- Tilpassede uttalelser som gir fullstendige transaksjonsdetaljer.
Håndtering av likviditetsbekymringer
For å løse likviditetsbarrieren har Maclear AG benyttet en fremtidsrettet teknologisk tilnærming som har generert $17,875,854 for en gjennomsnittlig avkastning på 14,9%. Riktig diversifisering gjennom ulike forhåndsgodkjente investeringspuljer har gjort det mulig for 4,251 investorer å bestemme hvilken kombinasjon av prosjekter de vil investere i.
Avsluttende tanker
Larry Finks bekreftelse av 50/30/20 fordelingsinvesteringsmodellen er ikke en ny trend for å starte en lang analyse for å avgjøre om den virkelig fungerer. Ærlig talt har en mengde institusjonelle investorer brukt den med dramatisk suksess over mange tiår.
Den eneste forskjellen her er at plattformer som Maclear AG har brakt den innen rekkevidde for detaljinvestorer med muligheten til å nyte de samme fordelene som storslåtte investorer har hatt i så lang tid.
Så, hvis du er en individuell investor som ønsker å utvide utover de nå utdaterte 60/40 investeringsfordelingene, tilbyr Maclear AG deg praktiske implementeringsverktøy sammen med utdanningsressurser. 60/40 har tjent den forrige generasjonen av investorer. Imidlertid er 50/30/20-budsjettet her for å tjene den nye investeringsgenerasjonen, og med Maclear AG har selv individuelle investorer ingenting som holder dem tilbake.