Планове за спестявания, насърчавани от правителството
Видове спестовни средства
Специализирани спестовни планове не са създадени да служат на същите цели. Вместо това, всеки от тях има свои собствени цели, които съответстват на конкретни приоритети.
Пенсия
Прекалено много хора не успяват да спестят средства за пенсиите си. И правителството първо иска хората да се подготвят отговорно за деня, когато касиерът в магазина, работникът в дърводелската фабрика и чистачът навлязат в залезлите си дни от една страна. От друга страна, ако не отделят пари, това ще постави голямо натоварване на младите хора в нацията да осигурят нуждите си.
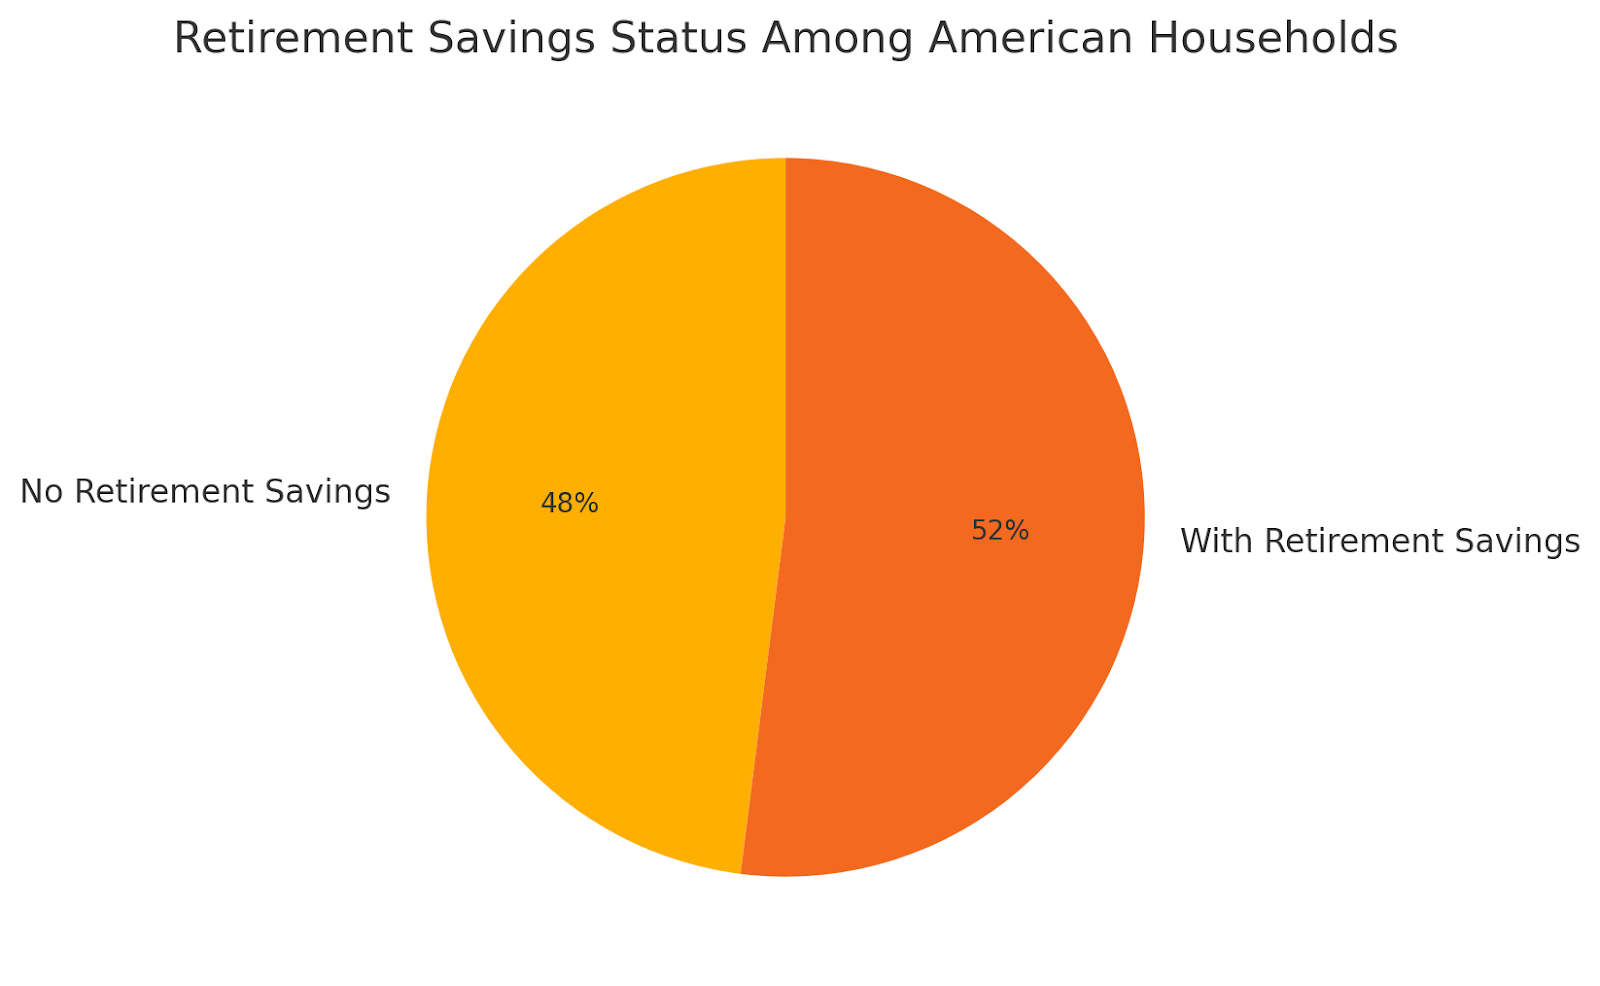
Почти половината от американските домакинства нямат никакви спестявания за пенсия. Тези хора пропускат облекчения и дори безплатни пари от работодателите си. Неспестяването на достатъчно рано за пенсия е едно от най-големите финансови съжаления на хората. Сложността и условията могат да изглеждат преувеличени, така че един старомоден вариант е по-лесен за разбиране. По-лесно е просто да се придържате към обикновена спестовна сметка. Но това означава, че вероятно плащате повече.
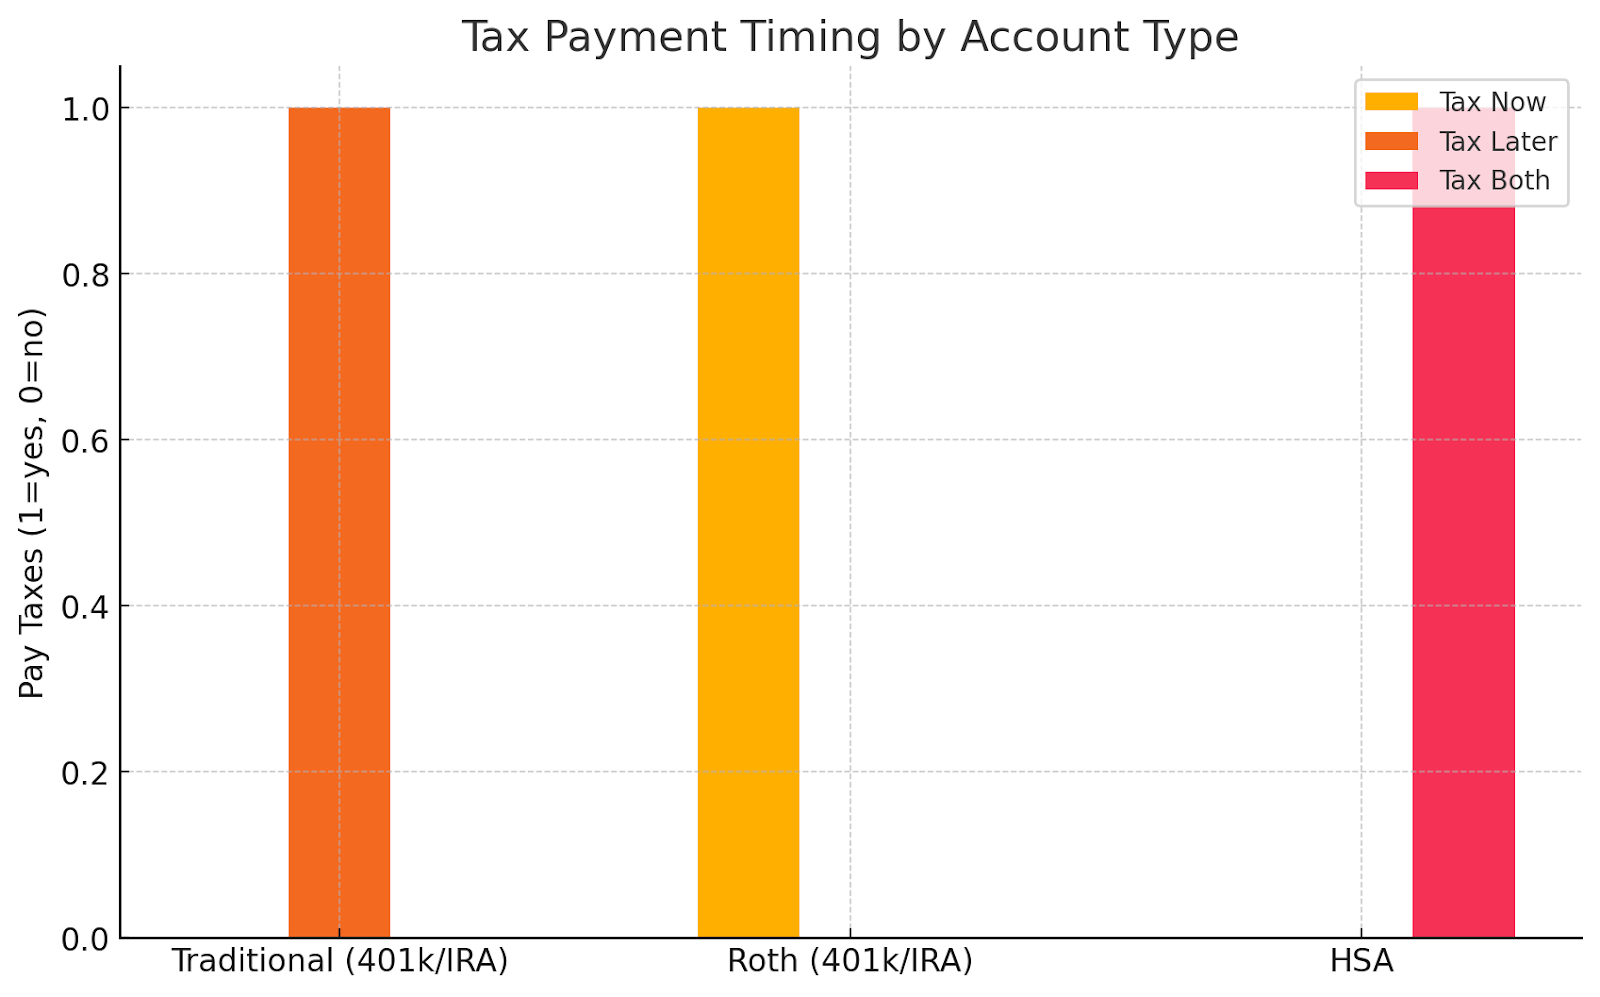
- 401(k) и 403(b): Плащате директно от заплатата си и много често вашият шеф го съвпада
- 457(b) планове: като горния, но за държавни служители, както и за някои служители на неправителствени организации. Вие получавате парите си, независимо на каква възраст напуснете работата си.
- Индивидуална пенсионна сметка: по-старият вариант, където я отваряте сами и плащате данъци само когато изтеглите, възможно дори без данъци, ако спазвате правилата.
- Традиционна IRA: Сметка, която отваряте сами. Вноските могат да бъдат данъчно облекчени, а инвестициите растат без данъци до изтегляне.
- Roth IRA: Популярна сред по-младите спестители, които очакват да бъдат в по-висок данъчен клас по-късно.
- SEP IRA: за самостоятелно заети лица или малки бизнеси, с повече средства, които могат да бъдат внесени от другите независими спестовни средства.
Мария, 32-годишен мениджър по маркетинг, винаги е имала трудности да спести пари за пенсия. Когато работодателят й предлага план 401(k) с равностойно съвпадение до 5% от заплатата й, тя решава да внесе пълните 5%. Това означава, че за всеки $200, които внася на заплата, компанията добавя още $200 — моментално удвоявайки спестяванията й. Тя избира смес от индексни фондове за дългосрочен растеж.
Тъй като вноските й са без данъци, тя намалява облагаемия си доход всяка година. Когато навърши 65 години, натрупаният растеж и съвпаденията от работодателя превръщат постоянните й вноски в седемцифрена сума. Тя всъщност е използвала данъчните правила и стимулите на работодателя си, за да направи пенсионирането финансово удобно, без да се налага да "усеща" натиска на спестяванията твърде много днес.
Здравеопазване
В Съединените щати хората плащат много повече от това, което плащат хората в други развити страни. Рентгенова снимка в Япония струва десет пъти по-малко, отколкото в САЩ, както и типичната таблетка в Великобритания. За щастие, повечето работодатели там трябва да внасят средства в FSA съгласно закона. Работниците могат да използват пари за здравето си преди данъци, въпреки че имат по-строги правила, тъй като трябва да бъдат използвани, или няма да можете да се възползвате от предимствата.
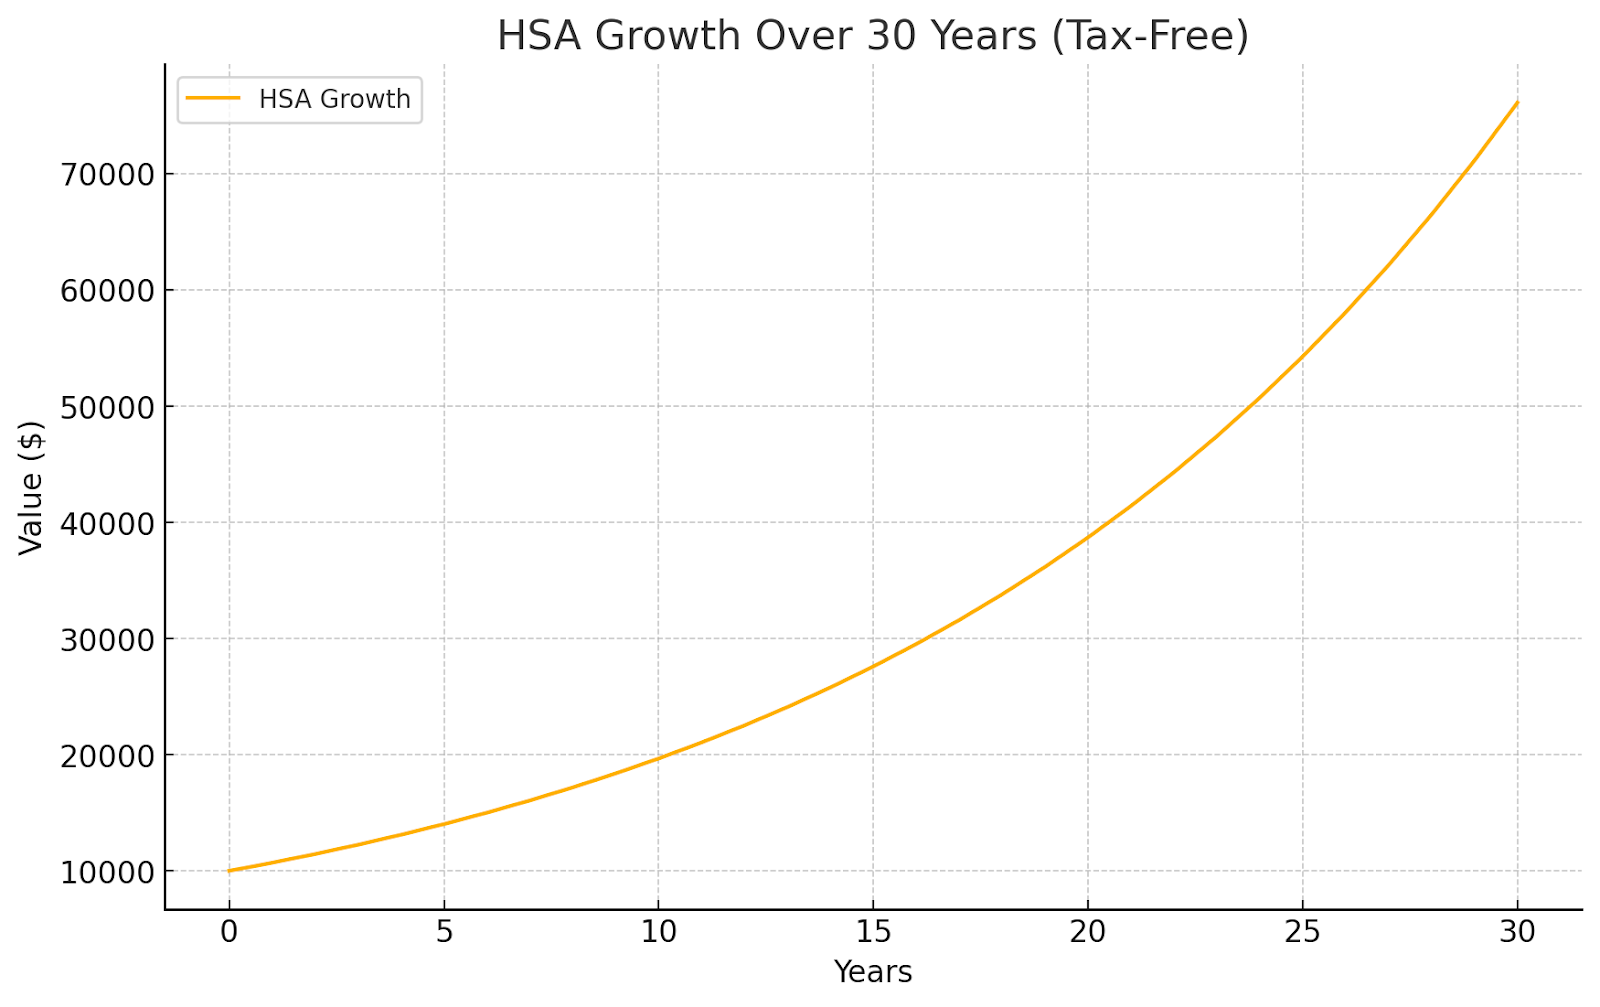
Джеймс, 40-годишен фрийланс графичен дизайнер, избира план с висока самоучастие, за да поддържа месечните премии ниски. Той отваря HSA и внася $3,000 за годината. Инвестира част от баланса в взаимни фондове, така че да расте с времето — без данъци.
Когато Джеймс се нуждае от стоматологична процедура за $1,500, той я плаща директно от HSA. Не само че избягва да плаща данъци върху парите, използвани за лечението, но и инвестиционният растеж в сметката продължава непокътнат за бъдещи нужди в здравеопазването.
За своята работа на непълен работен ден, той също използва FSA, за да покрие предвидимите разходи, като предписани очила и годишни прегледи. Чрез стратегическото използване на двете сметки, той намалява облагаемия си доход, докато осигурява, че медицинските разходи не изяждат спестяванията му за спешни случаи.
Колеж и образование
Средства като тези са сериозен икономически двигател и непубличните дарения достигнаха 61 милиарда в частни дарения през 2024 г. Така че хората с такива видове сметки получават облекчения за разходите си за училища.
- 529 планове
- Coverdell
Това може да се отнася не само за колеж, но и за училището на децата, като в последния случай, предишният включва потенциален план за предварително платено обучение.
Прия, 29-годишен софтуерен разработчик, иска да даде на 2-годишната си дъщеря финансово предимство. Тя отваря 529 план и внася $200 на месец. Тя избира агресивни инвестиции за растеж, докато дъщеря й е млада, знаейки, че има 16 години, преди средствата да са необходими.
Години по-късно, когато дъщеря й бъде приета в университет от най-висок клас, Прия изтегля парите без данъци, за да плати за обучение, книги и дори настаняване в кампуса. Благодарение на години на натрупан, безданъчен растеж, сметката е удвоила стойността си, позволявайки на Прия да покрие голяма част от разходите, без да прибягва до студентски заеми.
Планове за спестявания ABLE за инвалиди
Проектирани за хора с увреждания да спестяват пари или да купуват активи и все пак да запазят правото си на обществени здравни програми. Техните вноски могат да се използват за жилище, образование и помощни технологии.
По-младият брат на Саманта, Итан, има увреждане, което ограничава потенциала му за печалба. Тя му помага да отвори ABLE сметка, където вноските растат без данъци и могат да се използват за разходи, свързани с увреждания, без да застрашават правото му на правителствена помощ. С времето сметката финансира неща като адаптивни технологии, транспорт и курсове за продължаващо образование.
Междувременно, в друг пример, Антъни — самотен баща — използва Индивидуална развойна сметка (IDA), предлагана чрез местна неправителствена организация. За всеки $1, който спести, програмата внася $3. В рамките на три години, той има достатъчно средства, за да стартира малък кетъринг бизнес, докато получава обучение по финансова грамотност като част от програмата.
Алтернативни пътища
Правителствени програми и предимства от работодатели могат да ви помогнат да спестите, но парите ви не трябва да спират там. Докато традиционните сметки с данъчни предимства защитават и бавно увеличават богатството ви, платформи за краудлендинг като Maclear ви позволяват да вложите част от спестяванията си в реален напредък.
Maclear използва напреднала кредитна оценка, за да свърже инвеститори с бизнеси, които иначе биха имали затруднения да получат кредит — разпределяйки риска между много поддръжници, докато предлагат конкурентни възвръщаемости. Това е начин да поддържате парите си в движение напред, а не просто да седят в сметка.
Умни стратегии за тези сметки
Сега нека поговорим за това как да използвате тези сметки разумно.
1. Накарайте работодателя си да съвпадне първо
Безплатните пари винаги трябва да бъдат вашият приоритет. Ако работодателят ви съвпада с вноските в 401(k), внесете поне достатъчно, за да получите пълното съвпадение. Къде другаде можете да получите моментална възвръщаемост от 100%?
2. Изберете правилния ред
Ето един общ подход, който работи добре:
- 401(k) до съвпадението на работодателя
- Максимизирайте HSA (ако имате такъв)
- Внесете в IRA (Roth, ако отговаряте на условията)
- Върнете каквото е останало обратно в 401(k)
3. Помислете за данъците си
Изберете между традиционен и Roth, в зависимост от ситуацията ви:
- Изберете Roth, ако: сте млади, все още не печелите много пари или смятате, че данъците ще бъдат по-високи, когато се пенсионирате
- Изберете традиционен, ако: сте в пиковите си години на печалба и очаквате да имате по-малък доход в пенсия
4. Оставете го на мира
Изтеглянето на пари преди време вреди по три начина. Плащате данъци. Плащате глоби. И губите целия този бъдещ растеж. Когато сменяте работата си, прехвърлете стария си 401(k) в IRA или плана на новия си работодател. Не го кеширайте.
Ето някои грешки, които хората правят:
- Не получаване на пълното съвпадение от работодателя – това са безплатни пари, които пропускате
- Забравяне за HSA: Хората пропускат единствената сметка с тройно данъчно предимство
- Избиране на грешен тип: Помислете за данъчната си ситуация, преди да изберете традиционен или Roth
- Играете твърде безопасно: С десетилетия до пенсия, вероятно имате нужда от инвестиции, които могат да растат
- Не увеличаване на вноските: Когато печелите повече, спестявайте повече
Обобщение
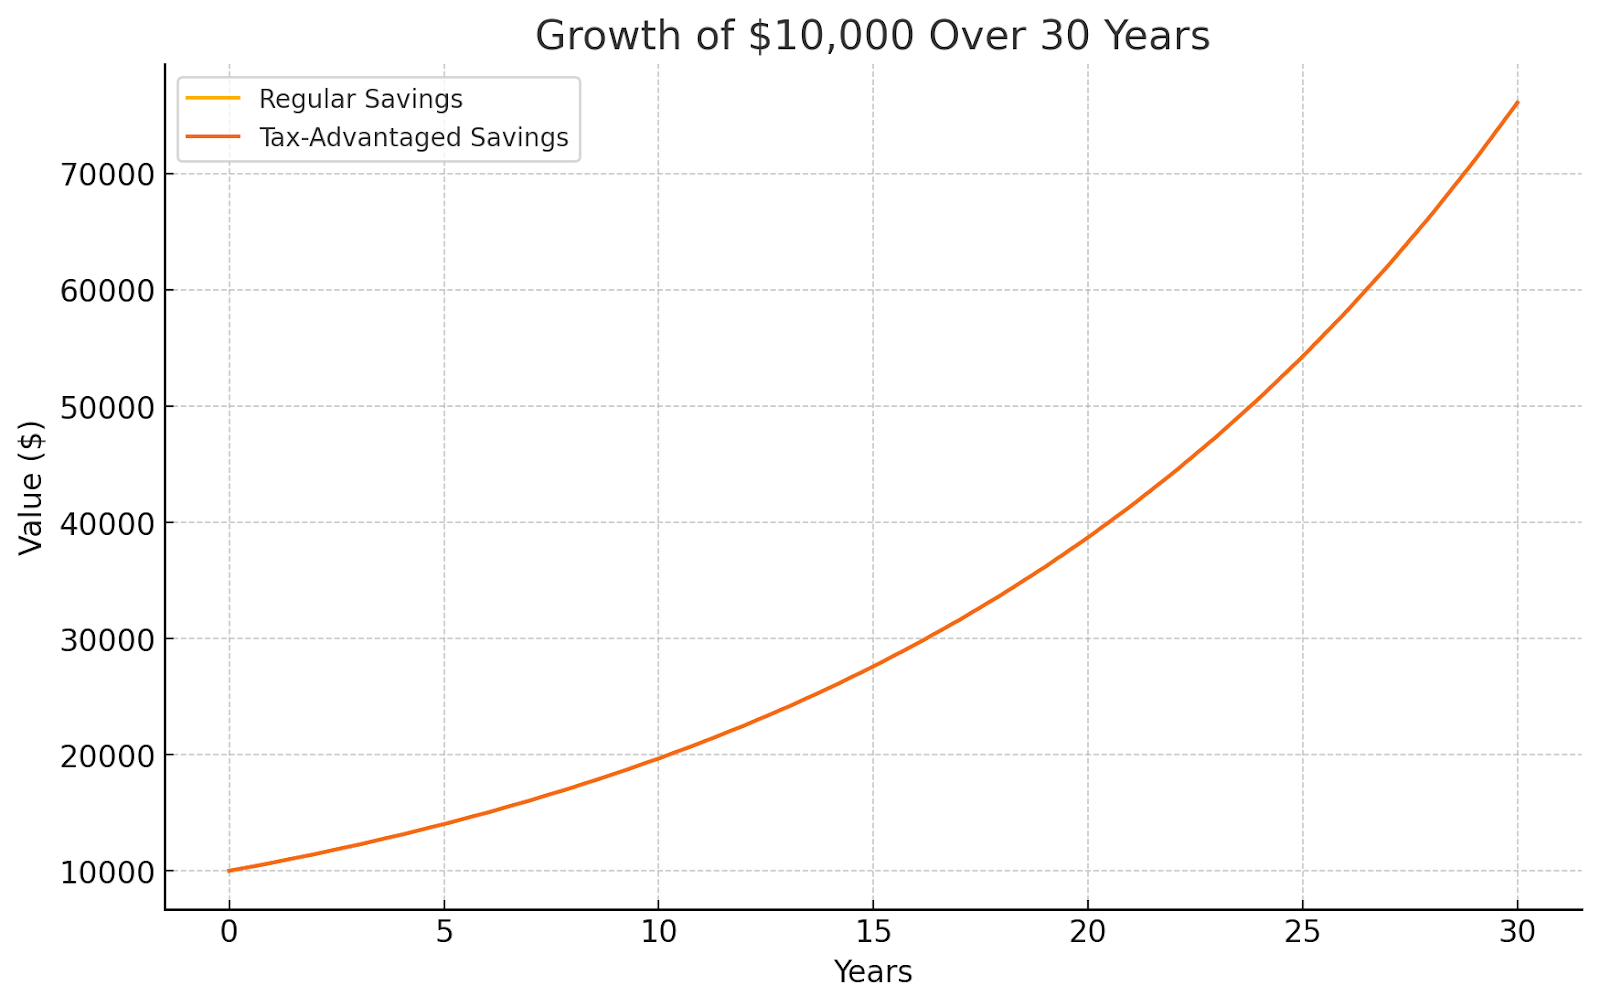
Данъчните спестовни средства са мощни за изграждане на богатство. Но започването сега е ключово – времето е необходимата съставка за стратегия, която наистина да се изплати. Ползите стават по-добри, колкото по-дълго са освободени от фискални тежести. Дори малките суми имат значение. Отворете сметка, автоматизирайте спестяванията и ги увеличавайте, когато е възможно. Години по-късно, ще бъдете много доволни, че сте ги защитили от допълнителни данъци.
След като спестовните ви средства работят, накарайте парите си да работят за добро. С Maclear краудлендинг, можете да подкрепяте високоефективни начинания и да печелите стабилни доходи – без волатилността на фондовия пазар.