Акциите и облигациите все повече падат заедно. Алтернативите, основани на доходи — частен кредит, добре структурирани краудлендинги, регулирана инфраструктура, земеделска земя, горско стопанство — извличат доходи от договорни парични потоци, а не от преоценка на пазара, намалявайки волатилността на портфейла точно когато традиционната диверсификация не успява.<\/p>
Как алтернативните активи намаляват волатилността на портфейла
Защо традиционната диверсификация се провали
Класическият портфейл от акции и облигации се основаваше на проста идея: когато акциите падат, държавните облигации се покачват и двете се компенсират. В продължение на три десетилетия това работеше. През 2022 г. то се провали. Агрегатните индекси на облигациите намалиха с 10–15% — най-лошата година в историята за глобалните облигации — в същото време, когато S&P 500 падна с повече от 18%. Диверсификацията изчезна точно когато инвеститорите се нуждаеха от нея най-много.
Причината е структурна. Акциите и облигациите се преоценяват непрекъснато спрямо същия набор от макро сили: лихвени проценти, очаквания за инфлация, политика на централната банка и апетит за риск. В цикъл на инфлационна затягане, тези сили тласкат и двата класа активи в една и съща посока. Волатилността на портфейл 60/40 приближава волатилността на акциите самостоятелно, без да предоставя доходи, подобни на акциите.
Волатилността не е постоянен ритъм. Тя се струпва в моменти, когато инвеститорите са най-малко способни да я понасят — и точно тогава активите на публичния пазар обикновено се движат заедно.
Това е структурният проблем, който алтернативите адресират. Не чрез елиминиране на риска, а чрез въвеждане на активи, чиито доходи идват от договори, парични потоци и реална икономическа активност — а не от преоценка на пазара на същия инструмент всяка секунда от всеки търговски ден. За по-широк преглед на категориите под този чадър, вижте нашия преглед на алтернативни инвестиции и наличните опции.
Как всъщност работи волатилността в портфейл 60/40
За да разберете какво стабилизират алтернативите, погледнете честно на всеки компонент на традиционното разпределение. Всеки се държи различно в стрес, а числата след 2020 г. не са тези, които учебниците покриват.
Колко волатилни са акциите наистина?
Широките акции на пазара, като S&P 500, исторически показваха годишна волатилност от 15–20%, като отделни години значително надвишават това средно. През 2008 г. загубите от връх до дъно надвишиха 50%. Шокът от COVID в началото на 2020 г. доведе до падане на акциите с повече от 30% за няколко седмици. Дори извън кризите, спадове с двуцифрени числа се случват многократно на десетилетие. Акциите са волатилни по дизайн — това е цената, която се плаща за премията на риска от акциите.
Защо облигациите вече не хеджират акциите?
Основните индекси на държавните облигации исторически показваха волатилност, близка до 3–6%, което ги правеше ефективни стабилизатори в балансиран портфейл. Тази връзка отслабна. Когато политическите лихвени проценти се сринеха до нула и след това се обърнаха с бързина, рискът от продължителност стана по-изразен, а дългият край на кривата започна да се държи повече като акции, отколкото като застраховка.
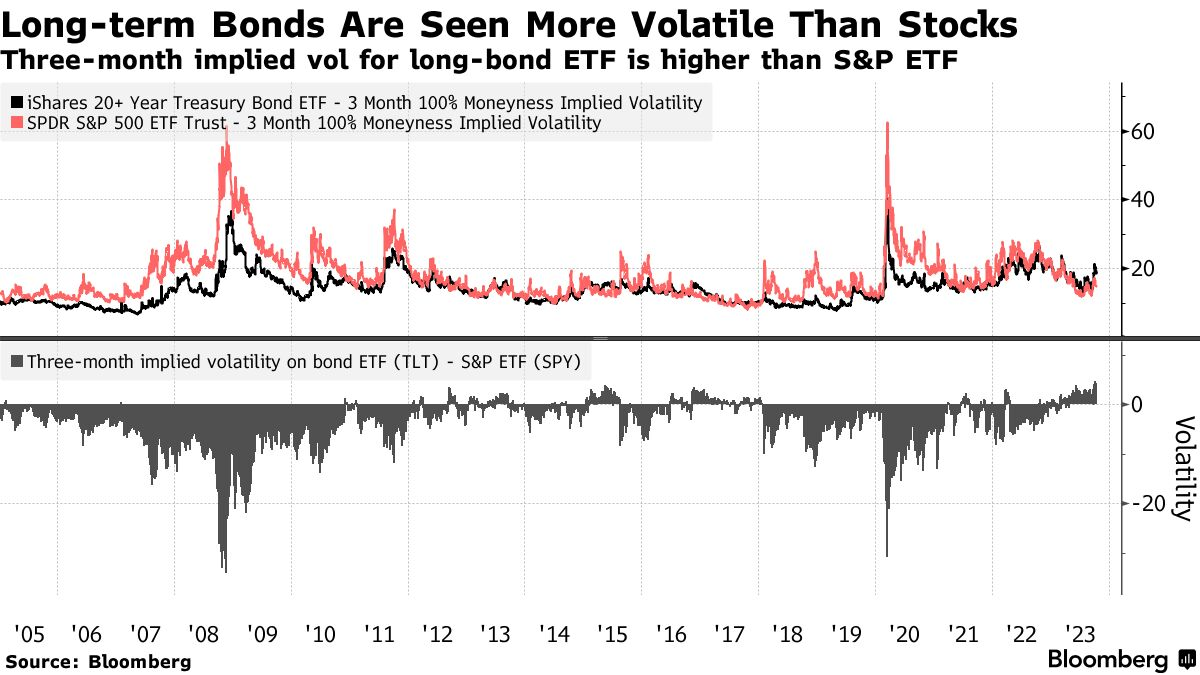
В среда на висока инфлация и двата компонента на 60/40 се преоценяват по същата причина: нарастващите дисконтови проценти компресират оценките на акциите и механично намаляват цените на облигациите. Защитната отрицателна корелация, която определяше предишната ера, се обръща в положителна, точно когато инвеститорите се нуждаят от нея да не е така.
Наистина ли парите са без риск?
Парите често се третират като актив без волатилност. Номиналната цена е стабилна; реалната стойност не е. Когато инфлацията е 5–9%, както беше през голяма част от 2022 г., парите тихо се ерозират с същата скорост. Графиката по-долу показва колко бързо може да се натрупа тази ерозия.
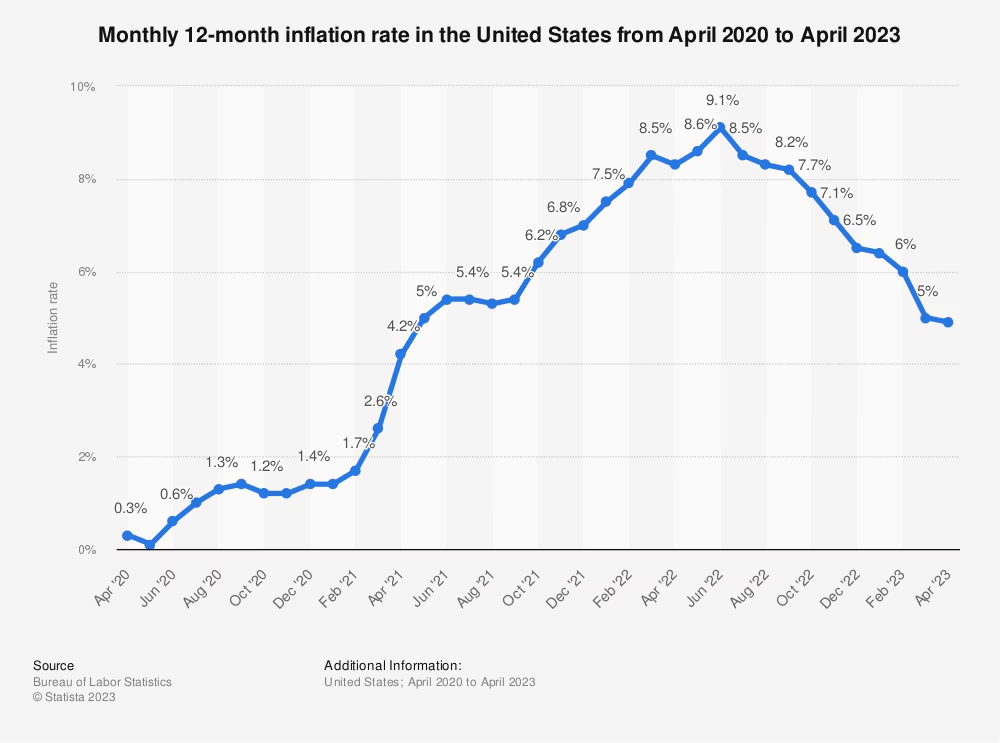
Взети заедно, традиционен портфейл на публичните пазари обикновено показва волатилност на портфейла в диапазона 10–12%, с спадове, които могат да надвишават 20–30% в стресови периоди. Парите хеджират повърхността, но не и същността. Това е пропастта, която алтернативите бяха проектирани да запълнят — и същата пропаст, която мотивира много инвеститори да разгледат стратегии за инвестиции, устойчиви на кризи.
Как алтернативните активи се сравняват по волатилност
"Алтернативен" е широка дума. Някои алтернативи са проектирани да предоставят стабилен, основан на договор доход с минимална чувствителност към публичните пазари; други се движат предимно от ценово повишение, настроение или недостиг. Да ги третираме като един блок е грешка — профилът на волатилността се различава с порядък на величина в цялата категория.
Графиката по-долу задава картината. Тя изобразява очакваната доходност за десет години спрямо очакваната волатилност за основните класове активи, като подчертаната група "Реални и алтернативни активи" предоставя доходи, подобни на акциите или по-добри, при по-ниска волатилност от развиващите се акции.
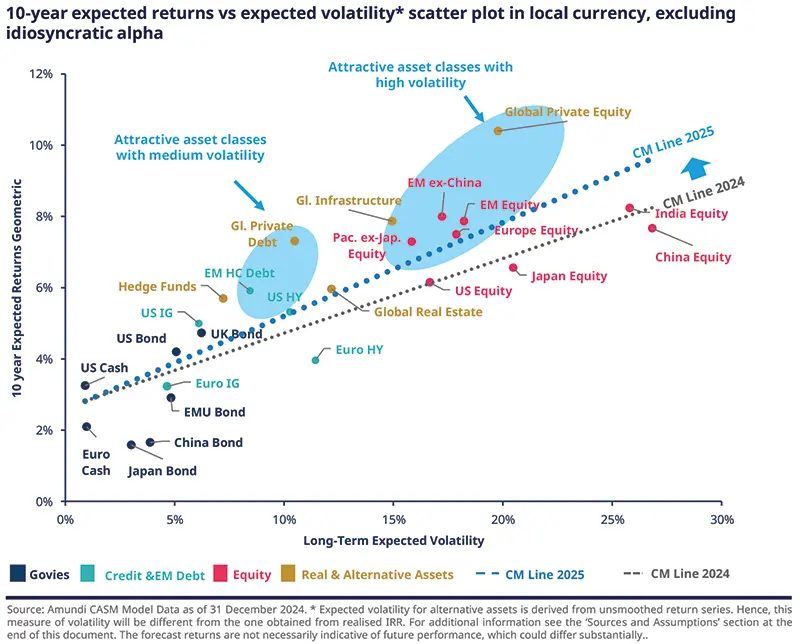
Превеждането на картината в оценени годишни диапазони на волатилността прави разликите конкретни:
| Клас активи | Оценена годишна волатилност | Какво движи дохода |
|---|---|---|
| Частен кредит | ~3–6% | Договорни лихвени плащания по старши обезпечени заеми, задържани до падеж. |
| Краудлендинг (добре структурирани) | ~4–8% | Фиксирани графици за изплащане и лихва, диверсифицирани по заематели и региони. |
| Инфраструктура | ~5–8% | Дългосрочни договори и регулирана цена на комунални услуги, платени пътища, тръбопроводи. |
| Горско стопанство | ~5–7% | Биологичен растеж, който продължава независимо от пазарите; гъвкавост при времето на прибиране на реколтата. |
| Земеделска земя | ~6–9% | Наемни доходи, реколти, бавно повишаване на стойността на земята; търсенето е стабилно през цикли. |
| Хедж фондове | ~8–12% | Силно зависими от управителя; пазарно неутрални или насочени, с ливъридж или без. |
| Стоки | ~15–25%+ | Чиста ценова динамика — шокове в предлагането, време, геополитика. Няма доход, за да се абсорбират колебанията. |
Обхватите на волатилността са секторни оценки, синтезирани от дългосрочни многоактивни изследвания (Модел на Amundi CASM, декември 2024; дългосрочни обхвати на частния кредит и инфраструктурата, цитирани от Кеймбриджкия център за алтернативни финанси, 2024). Оценките са само ориентировъчни — не са прогноза.
Формата на таблицата е важна. Алтернативите, основани на доходи — частен кредит, добре структурирани краудлендинги, регулирана инфраструктура, продуктивна земя — са на единия край. Алтернативите, основани на цена — повечето стратегии за стоки, много насочени хедж-фондове — са на другия. Те не са взаимозаменяеми. За инвеститорите, изграждащи портфейли, които генерират месечен доход, краят, основан на доходи, извършва по-голямата част от стабилизиращата работа.
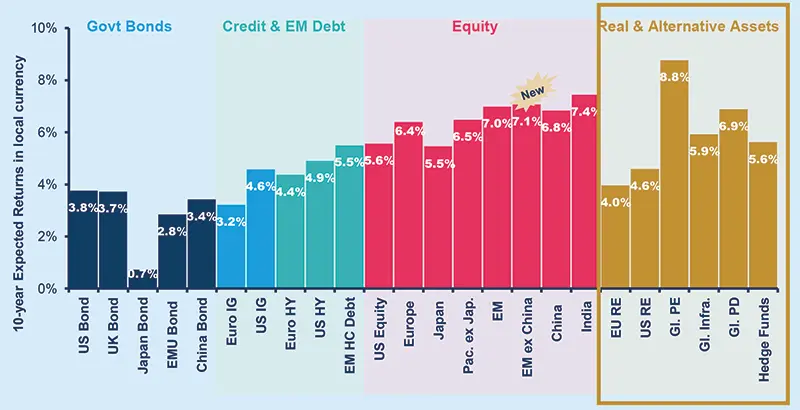
Снимката става по-ясна, когато се разглеждат дългосрочните очаквани доходи по клас активи. Реалните и алтернативни активи — частен капитал, недвижими имоти, инфраструктура, частен дълг, хедж фондове — са в различен диапазон на доходите спрямо традиционните държавни облигации, кредити и дългове на развиващите се пазари.
Защо алтернативите стабилизират портфейлите — четирите механизма
Волатилността на ниво портфейл не е средно аритметично на индивидуалните волатилности на активите — тя се формира от начина, по който активите взаимодействат под стрес. Алтернативите, основани на доходи, намаляват волатилността на портфейла чрез четири различни механизма.
- Публичните акции и облигации се преоценяват непрекъснато, така че цените се коригират в момента, в който макро входовете се променят. Заемите се амортизират, наемите се плащат, реколтата се прибира, дърветата растат — тези процеси не се преоценяват всяка секунда на базата на печат на CPI. Пътят на дохода е механично по-гладък.
- Алтернативите, основани на доходи, обикновено поддържат ниска — обикновено 0.1–0.3 — корелация с публичните пазари по време на инфлационни или стегнати цикли. Тяхното представяне е свързано с поведението на заемополучателите, регулираното ценообразуване, структурите на наемите или биологичния растеж, а не с дисконтовия процент. Те действат като стабилизатор точно когато традиционната диверсификация се проваля.
- Или ликвидността не елиминира риска; тя премахва принудителната преоценка. Активите, които не се търгуват ежедневно, са изолирани от рефлексивната продажба и потоците, движени от инерция. Загубите, когато се случат, се развиват чрез основите, а не от паника — което дава на управителя време да интервентира.
- Предсказуемите парични потоци — лихвени плащания, доход от наем, приходи на база използване — абсорбират ценовите колебания с времето. Спадовете стават по-плитки, а периодите на възстановяване — по-кратки. Дори когато стойностите на активите спадат, текущият доход се натрупва на заден план, намалявайки зависимостта само от повишаването на цените.
Всеки механизъм подсилва другите. От всички категории по-горе, договорното частно кредитиране — включително съвременния краудлендинг — е там, където всички четири механизма действат едновременно. Това е сегментът, който извършва най-голямата част от стабилизирането на портфейла, и сегментът нашето ръководство за P2P кредитиране обхваща в дълбочина.
Размер на алтернативите — и как Maclear се вписва
Добавянето на алтернативи не е решение всичко или нищо. Многоактивните моделни портфейли все повече отделят значителен дял за реални и алтернативни активи, наред с традиционните акции и експозиция към фиксиран доход — обикновено повече в динамични профили, по-малко в консервативни, но рядко нула вече.
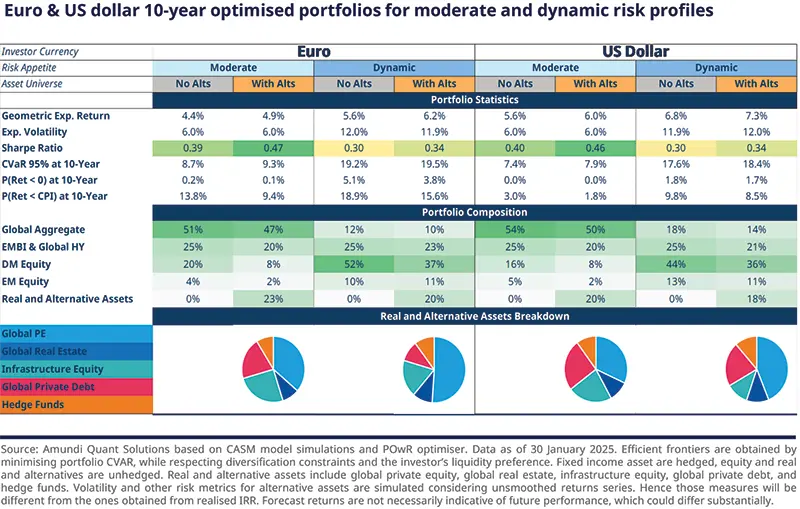
Какво прави 10% дял от алтернативи на волатилността на портфейла?
Математиката е достатъчно проста, за да се демонстрира. Стандартната формула за вариация на портфейл с два актива комбинира тегла, индивидуални волатилности и корелацията между тях:
Работен пример — само за илюстрация
Преразпределение на 10% от дял 60/40 в частен кредит
σ²_p = w₁²·σ₁² + w₂²·σ₂² + 2·w₁·w₂·ρ·σ₁·σ₂
Използвани входове: волатилност на портфейл 60/40 σ₁ = 10%; волатилност на частен кредит σ₂ = 5%; корелация между двете ρ = 0.2 (ниска, в съответствие с дългосрочните изследвания на частния кредит).
| Разпределение | Състав | Оценена волатилност на портфейла |
|---|---|---|
| Базова линия | 100% публичен 60/40 | 10.00% |
| Смес А | 90% публичен 60/40 · 10% частен кредит | ~9.11% |
| Смес Б | 80% публичен 60/40 · 20% частен кредит | ~8.26% |
Дял от 10% намалява волатилността на портфейла с около 9%; дял от 20% намалява волатилността с около 17%. Математиката зависи от предположението за корелация — колкото по-ниска е корелацията между алтернативния дял и публичните пазари, толкова по-съществено е намалението на волатилността. Входовете са илюстративни; реалните резултати зависят от действителното поведение на активите и ребалансирането.
Практически начин да се помисли за размера: алтернативите трябва да са достатъчно големи, за да променят профила на волатилността на портфейла, но не толкова големи, че илюзията да стане проблем, когато животът — или тактическа възможност — изисква кеш. За повечето индивидуални инвеститори, ангажимент от единично до ниско двуцифрено процентно участие в алтернативи, основани на доходи, е диапазонът, в който математиката започва да работи. Точният брой зависи от времевия хоризонт и нуждите от ликвидност, което е мястото, където съгласуването на стратегията с икономическия цикъл става полезен слой.
Вътре в този дял важи същият принцип, който управлява останалата част от портфейла: диверсификация. Разпределение между заемополучатели, сектори, юрисдикции и класове. Едно единствено високо оценено заемане в една единствена страна не е диверсификация в краудлендинг; то е концентриран кредитен риск, облечен като алтернатива. За по-широка перспектива относно мястото на кредитиране сред наличните опции, нашият преглед на 12 различни типа инвестиции е полезна отправна точка.
Как Maclear структурира краудлендинга за стабилност на портфейла
Предимствата, описани по-горе, се реализират само на платформи, чиито структура съответства на теорията. Платформа за краудлендинг, която подценява риска, пропуска обезпечение или няма механизъм за възстановяване, не се държи като частен кредит — тя се държи като несигурен високодоходен залог. Структурните детайли имат значение.
Швейцарският Maclear е създаден специално за профила, основан на доходи и с ниска корелация. Четири елемента отличават начина, по който Maclear управлява риска:
Дисциплинирано одобрение
Всеки проект преминава през публикуваната от Maclear система за оценка на кредитополучатели AAA до D, моделирана по международните стандарти на кредитните агенции, и получава вътрешен риск рейтинг по скала от 1 до 10 преди да бъде пуснат на инвеститорите.
Двуслойна защита
Всеки заем на Maclear е обезпечен с резервен залог. Отделен Фонд за провизии — формиран от комисионни по проектите — стои зад него, предназначен да покрие времени затруднения при изплащането, преди да засегне доходите на инвеститорите. Фондът за провизии не е гаранция за обратно изкупуване на индивидуални искове.
Степенувано разпределение на капитала
Заемите на Maclear се освобождават в определени траншове. Представянето на всеки транш се наблюдава преди да бъде освободен следващият — така инвеститорите увеличават експозицията си в проекти, които вече доказват себе си.
Крос-гранично възстановяване
В случай на неизпълнение, Maclear действа директно като агент за възстановяване на залога и управлява правни процедури в различни юрисдикции от името на инвеститорите. Възстановяването е част от платформата, а не аутсорсвано.
Комбинираният ефект е профил на доходност, който живее на страната на доходите в спектъра на алтернативите: договорни лихви, определен график за изплащане, залог и мениджър, който действа, когато нещо се обърка. Това е, което позволява на краудлендинга да се държи като стабилизатор в портфейла, а не като прокси за акции с по-висока доходност. Подробната механика — такси, оценяване, Фонд за провизии, Вторичен пазар — е документирана в базата знания на Maclear FAQ.
Фокус — Maclear AG
Швейцарски краудлендинг, географски диверсифициран в цяла Европа
Maclear AG е швейцарска платформа за P2P кредитиране и краудлендинг, която функционира като финансов посредник в небанковия сектор под швейцарските финансови регулации и е член на PolyReg SRO. Maclear се фокусира върху бизнес заеми в Европа, които банките са пропуснали или не са оценили конкурентно. Всеки проект е оценен, обезпечен и предлаган на инвеститорите в траншове с пълна прозрачност относно условията, оценката и графика за изплащане.
Географията не е маркетингова характеристика. Тя е вградена директно в рамката на риска: кредитополучателите, юрисдикциите и възможностите за възстановяване са разпределени в цяла Европа, така че шок в една страна да не концентрира загубите.
AAA–D
Публично оценяване на кредитополучатели
1–10
Вътрешен риск рейтинг
2-слойна
Залог + Фонд за провизии
Много траншове
Освобождаване на капитала
За да разберете как моделът на Maclear се вписва в по-широкия ландшафт на кредитиране, вижте сравнението на P2P лични срещу бизнес заеми, и нашето мнение за цифровите инвестиции и техните предимства.
Вижте текущите проекти →Ключови изводи
- Акциите и облигациите се преоценяват спрямо същите макро входове, така че те обикновено падат заедно в инфлационни цикли на затягане — потвърдено през 2022 г., когато глобалните облигационни индекси паднаха с 10–15% заедно с спад от над 18% на S&P.
- "Алтернативно" не е един клас активи. Алтернативите, основани на доходи (частен кредит, краудлендинг, инфраструктура, земеделска земя, горско стопанство) показват оценена волатилност от 3–9%; основаните на цена (стоки, хедж фондове с насоченост) съответстват или надвишават волатилността на акциите.
- Алтернативите стабилизират портфейлите чрез четири механизма — по-бавно преоценяване, ниска корелация (обикновено 0.1–0.3 спрямо публичните пазари), неликвидност, която предотвратява принудителна продажба, и постоянен доход, който се натрупва по време на спадове.
- 10% частен кредит при 0.2 корелация намалява приблизително 9% от волатилността на портфейла 60/40; 20% част намалява приблизително 17%. Размерът трябва да отразява времевия хоризонт и нуждите от ликвидност.
- Краудлендингът се държи като частен кредит само когато структурата на платформата го поддържа — дисциплинирано одобрение, залог, Фонд за провизии, степенувано освобождаване на капитала и активно възстановяване. Без тях, това е несигурен залог с висока доходност.
- Maclear AG комбинира тези структурни елементи в швейцарска платформа за краудлендинг, член на PolyReg-SRO, с географски диверсифицирано европейско експозиция и договорни парични потоци.
Често задавани въпроси
По-малко ли са волатилни алтернативните активи в сравнение с акциите?
Алтернативите, основани на доходи, като частен кредит, добре структурирани краудлендинги, регулирана инфраструктура, земеделска земя и горско стопанство, обикновено показват оценена годишна волатилност от 3–9%, в сравнение с 15–20% за широки индекси на акциите. Алтернативите, основани на цена — повечето стратегии за стоки и много хедж фондове с насоченост — могат да бъдат толкова волатилни, колкото акциите или повече.
Защо облигациите не хеджират акциите, както преди?
Акциите и облигациите се преоценяват спрямо същите макро входове — лихвени проценти, очаквания за инфлация, политика на централната банка. В цикъл на инфлационно затягане, и двете падат заедно. През 2022 г. агрегатните облигационни индекси намаляват с 10–15% (CNBC, 2023), докато S&P 500 пада с повече от 18% през същата година, елиминирайки ползата от диверсификация точно когато е била най-необходима.
Смята ли се краудлендингът за алтернативен актив?
Да. Краудлендингът е форма на частен кредит и попада в по-широката категория на алтернативите. Доходите идват от договорни лихвени плащания по заеми, а не от преоценка на пазара, което дава на краудлендинга нискокорелационния, основан на доходи профил, който намалява волатилността на портфейла.
Колко от портфейла трябва да бъде разпределено за алтернативи?
Няма единен отговор — зависи от времевия хоризонт, нуждите от ликвидност и толерантността към риск. Многоактивните модели на портфейли от основни мениджъри на активи обикновено определят реални и алтернативни активи в диапазона на единични до ниски двойни проценти, увеличавайки за динамични профили и намалявайки за консервативни. Разпределението трябва да бъде достатъчно голямо, за да промени профила на волатилността на портфейла, но достатъчно малко, за да не стане неликвидността проблем.
Каква е корелацията между частния кредит и публичните акции?
Частният кредит, основан на доходи, обикновено поддържа ниска — обикновено 0.1–0.3 — корелация с публичните акции, особено по време на инфлационни или затягащи цикли. Причината е структурна: доходите от частния кредит се определят от изплащането на кредитополучателя и договорните лихви, а не от ежедневната преоценка на публично търгуван инструмент.
Гарантира ли Maclear доходи или обратно изкупуване?
Не. Maclear не предлага гаранция за обратно изкупуване, а доходите не са гарантирани — те зависят от представянето на заемополучателя. Maclear намалява риска чрез обезпечение, Фонд за резерви (резерв, образуван от комисионни по проекти и използван за покриване на временни затруднения при изплащане) и непрекъснато наблюдение на заемополучателите. Фондът за резерви не е гаранция за обратно изкупуване на индивидуални искове.
Регулиран ли е Maclear от FINMA?
Не. Maclear AG е швейцарска платформа, която функционира като финансов посредник в небанковия сектор под швейцарските финансови разпоредби. Maclear е член на PolyReg SRO (Саморегулираща организация) и спазва изискванията на AML, KYC и GDPR. Лицензът на FINMA Fintech е част от бъдещите планове на компанията, а не от текущия й статус.
За Maclear
Maclear AG е швейцарска платформа за P2P кредитиране и краудлендинг, със седалище в Швейцария. Компанията функционира като финансов посредник в небанковия сектор и е член на PolyReg SRO, в съответствие с швейцарските финансови разпоредби, включително AML, KYC и GDPR. Maclear предлага на дребно и квалифицирани инвеститори достъп до проверени бизнес възможности за заеми, с вградена оценка на риска, Фонд за резерви и вторичен пазар за ликвидност.
Отказ от отговорност
Съдържанието на тази статия е предоставено само за информационни и образователни цели. То не представлява инвестиционен, финансов, данъчен или правен съвет. Инвестициите в P2P кредитиране и краудлендинг носят риск от частична или пълна загуба на капитала. Предишното представяне не е индикативно за бъдещи резултати. Ликвидността на вторичния пазар не е гарантирана. Читателите трябва да провеждат независими изследвания и да се консултират с квалифицирани съветници, преди да вземат финансови решения. Наличността на продукти и услуги може да бъде ограничена в определени юрисдикции.
Готови ли сте да изградите по-устойчив, географски диверсифициран портфейл? Прегледайте текущите проекти на Maclear — всеки с пълна оценка, детайли за обезпечението и структура на транша.
Вижте отворените проекти