Защо текущата пазарна стойност е по-важна от счетоводната стойност при оценките на заеми
Счетоводна стойност при оценките на заеми
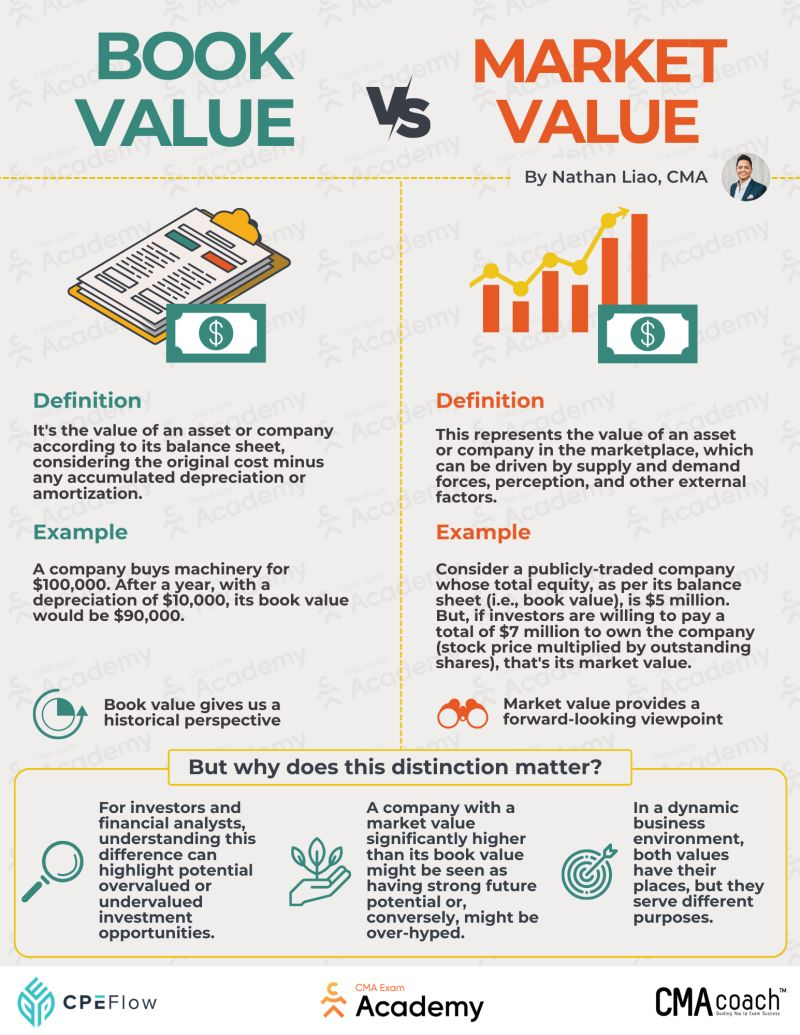
Това отдавна е основен показател в счетоводството и корпоративните финанси. Той представлява първоначалната цена на покупка на актив минус загубите с течение на времето в баланса на компанията. Въпреки това, той идва с някои проблеми.
Историческа стойност, а не икономическа реалност
Обект, закупен преди години – да речем, търговска собственост, индустриално оборудване или превозно средство – може да е поскъпнал значително поради търсене, подобрения или стратегическо местоположение. Може да е имало внезапен недостиг, както имаше недостиг на тоалетна хартия за известно време по време на COVID, и тъй като цените на недвижимите имоти се покачват след гентрификация.
Или може да бъде изведнъж напълно безстойностен, както стана с DVD-та, когато Red Box и Netflix се разраснаха. Старите счетоводни цифри просто не могат да уловят тези колебания, създавайки пропаст между записаните числа в финансовите отчети и реалния потенциал за ликвидация.
Неотчетени задължения
Елементи като ипотеки, изисквания за поддръжка или разходи за спазване на регулации могат да намалят ефективната стойност на заложените обекти.
Появяващи се пазари
Тук разликата между оригиналните финансови отчети и актуализираните оценки може да бъде особено изразена. Понякога обектите внезапно влизат в голямо търсене поради регионално развитие, ограничения в предлагането или разширяване на индустрията. Това е често срещано при технологии, които вече са успешни в развитите региони и по-късно навлизат в развиващите се региони – като проекти за зелена енергия и компании за плащане сега-плащане по-късно.
Следователно, документираните финансови отчети са удобен моментен поглед, но не са перфектни.
Независима текуща пазарна стойност
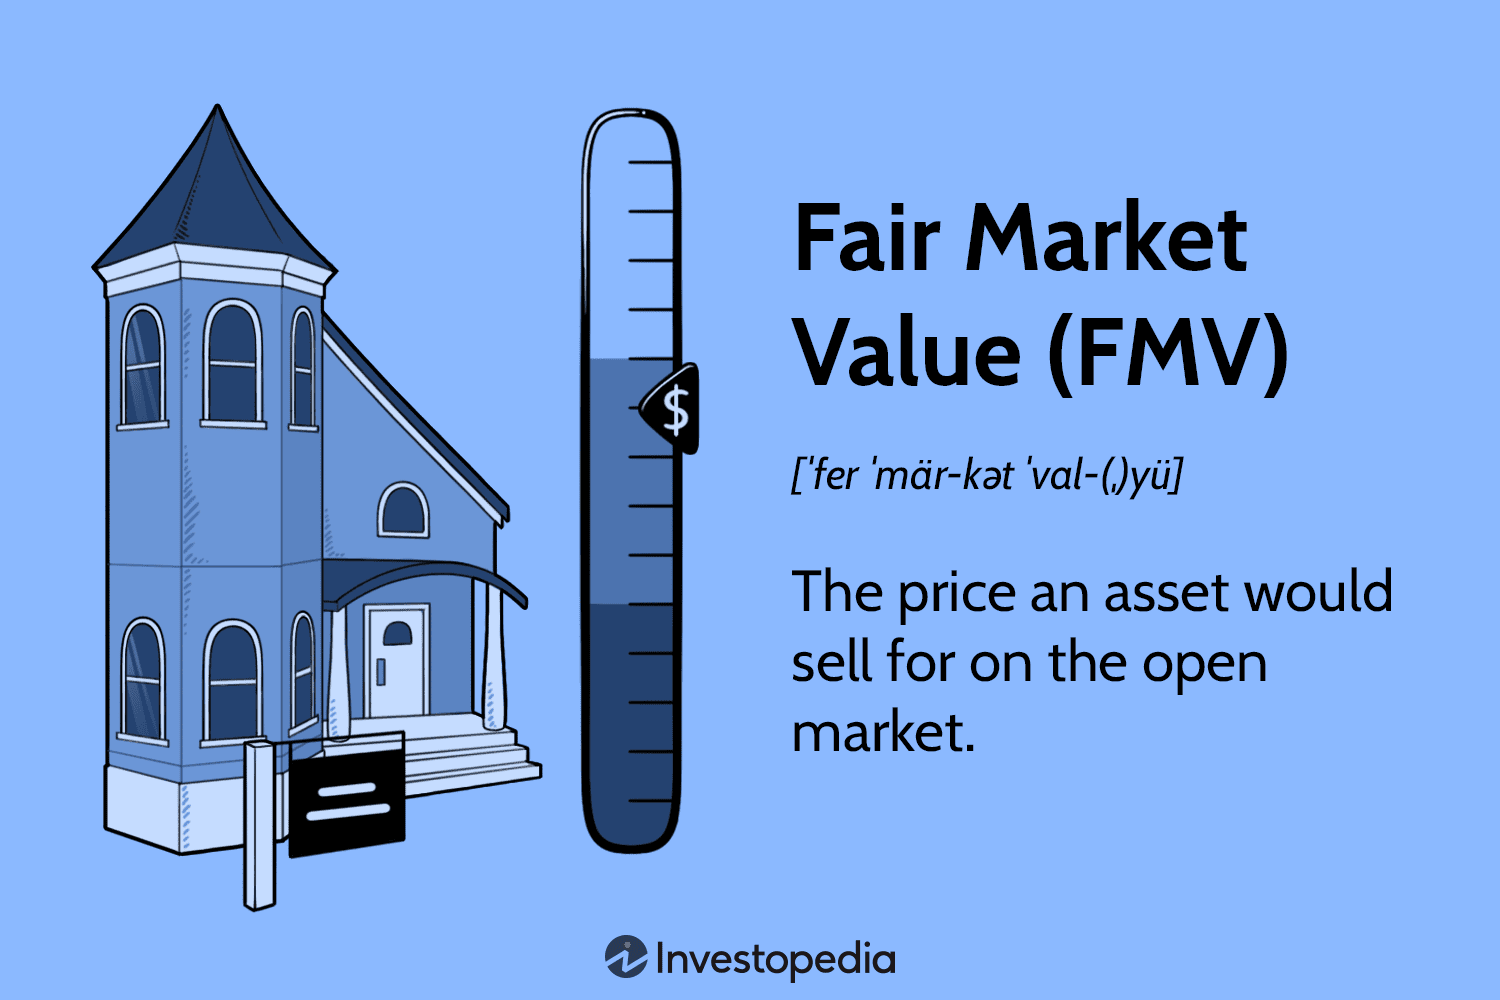
В кредитирането, съотношението LTV е един от най-критичните показатели за оценка на риска. То изразява сумата на разпределението спрямо оценката на това, което го обезпечава. Традиционно, някои финансисти погрешно разчитат на публични цифри за изчисляване на LTV; обаче, по-точна оценка идва от използването на актуализираната цена.
Отразяване на реалната икономическа стойност
Представете си малка производствена компания в развиваща се икономика, която е закупила машини преди пет години. Нейните стари записани цифри може да са се амортизирали значително, но ако местното търсене за този тип машини е нараснало или ако оборудването е било обновено, актуализираната оценка може значително да надвиши първоначалната стойност.
Независима оценка
За да се осигури обективност, независими оценки често се използват за определяне на текущата стойност. Професионални оценители оценяват състоянието, полезността и икономическите сравнения на обектите, за да предоставят реалистична оценка на това, което биха могли да получат при продажба. Независимите оценки дават на финансистите увереност, че съотношението LTV точно отразява финансовата подкрепа.
Съобразяване с етапно или базирано на етапи кредитиране
В структурирани модели на кредитиране, като етапно или базирано на етапи финансиране, новите оценки стават още по-критични. Когато траншовете се предоставят, в зависимост от оперативните постижения, познаването на реалистичната оценка на заложената собственост на всеки етап гарантира, че експозицията остава съобразена с възстановимите активи. Това намалява риска и помага за поддържане на прозрачност за инвеститорите, оценяващи потенциала за изплащане.
Как разликите между счетоводните финансови отчети и новите оценки влияят на решенията за краудлендинг
Тази разлика е критична за инвеститорите в краудлендинг, тъй като пряко влияе на възприетия риск и потенциалната възвръщаемост. Средствата, обезпечени с активи, които имат актуализирана оценка значително над публичните цифри, могат да оправдаят по-голямо финансиране или малко по-ниски лихвени проценти, отразявайки по-ниския ефективен риск.
Това е особено изразено в сектори с бързо поскъпване или технологично обновление. Производственото оборудване, специализирани машини или интелектуална собственост могат да увеличат стойността си след обновления или увеличено търсене, докато документираните финансови отчети продължават да се амортизират на хартия. По същия начин, в бизнеса с недвижими имоти или в развиващите се икономики, местният икономически растеж или проектите за развитие могат да увеличат текущата стойност на заложената собственост далеч над историческата стойност.
Оценяване на стратегията на заемателя
Плановете за растеж, насочени напред, често включват придобиване на нови активи или капиталови подобрения, които увеличават стойността на индустрията. Като се фокусират върху прогнозите и с документи като доказателство, инвеститорите могат по-добре да оценят дали стратегията на заемателя е надеждна и вероятно успешна, вместо да разчитат само на исторически цифри, които могат да подценят оперативния капацитет. Това е особено релевантно за етапно или базирано на етапи кредитиране, където всеки транш изисква актуализирано покритие на подкрепата.
Объркване с публичния регистър
Чест източник на объркване за инвеститорите е очевидната разлика между данните от публичния регистър и оценките, отчетени на платформите за заемане. Регистрите обикновено записват счетоводни цифри, които отразяват историческите цени на покупка, коригирани за счетоводна амортизация. Докато това предоставя стандартизирана мярка, то не представлява непременно актуализираната икономическа или ликвидационна оценка на актива.
Организациите за краудлендинг, от друга страна, използват независими, актуализирани оценки, за да оценят подкрепата на обектите. Този подход е в съответствие с стандартните практики за управление на кредитния риск и гарантира, че съотношението LTV отразява реалистичната сила на обезпечението в момента, в който заемът бъде издаден. Разликите между цифрите от регистъра и оценките на платформата не са следователно несъответствия или грешки – те просто произтичат от използването на различни методологии.
В Maclear всеки проект преминава през професионална оценка от трети страни, за да се определи актуализираната оценка. Освен индивидуалните проекти, Maclear също поръчва независими оценки на собствената си оценка, поддържайки прозрачност и увереност за инвеститорите. Този двоен подход не само че е в съответствие с най-добрите практики в управлението на кредитния риск, но също така предоставя допълнителен слой на сигурност: инвеститорите знаят, че обезпечението се оценява обективно, последователно и при реални условия.
Като комбинира независими оценки с надеждни структурни защити, Maclear дава възможност на инвеститорите да вземат информирани решения, да оптимизират възвръщаемостта на риска и уверено да участват в възможности за краудлендинг. Той е улеснил над 53 милиона евро в заеми, всички обезпечени с активи в допълнение към фонд за защита, с процент на отхвърляне от почти 90%, предоставяйки до 15% лихва върху финансирането само за най-солидните проекти.
Сценарии за влияние на LTV
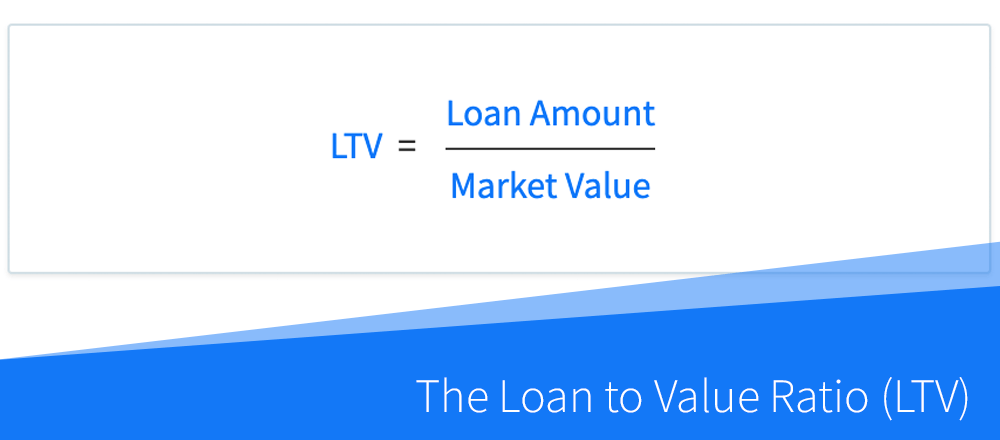
Съотношението заем-към-стойност се изчислява на базата на сумата на заема, предоставен, разделена на оценената стойност на обезпечението. Колкото по-висока е първата спрямо втората, толкова по-голям е рискът за издателя.
Търговец
Да предположим, че търговец иска заем от 500 000 евро, за да разшири операциите си, предлагайки 5 000 м² склад в Букурещ за обезпечение. Имотът е закупен преди 10 години за 400 000 евро, а счетоводната амортизация намалява счетоводната стойност в публичния регистър до 350 000 евро. Междувременно, местният търговски имот е нараснал, а независима оценка днес оценява имота на 580 000 евро поради силно търсене, ограничено предлагане и наскоро направени подобрения в инфраструктурата наблизо.
- Грешно LTV: 500 € / 350 € = 143% → показва, че заемът е прекалено задлъжнял; кредитор, разчитащ само на счетоводните финансови отчети, може да го отхвърли.
- LTV по текущата оценка: 500 € / 580 € = 86% → отразява реалистично, безопасно ниво на подкрепа, съответстващо на последните условия.
Фабрика
Представете си, че малък производител на ножове иска заем от 200 000 евро. Балансът на компанията посочва машините на счетоводна стойност от 180 000 евро след амортизация. Въпреки това, машините наскоро са били обновени и са в голямо търсене за препродажба, с актуализирана оценка от 250 000 евро.
- Грешно LTV: 200 € / 180 € = 111% → сигнал за висок риск.
- LTV с текущата оценка: 200 € / 250 € = 80% → нисък до умерен риск, точно отразяващ потенциала за ликвидация.
Тук счетоводните цифри подценяват реалната икономическа стойност на обекта на подкрепа, което може да заблуди инвеститорите или финансистите относно сигурността на подкрепата.
Превозни средства
Логистична компания кандидатства за заем от 50 000 € с обезпечение две камиона. Записаните цифри показват 60 000 €, отразявайки амортизация през последните три години, но обновената оценка е 45 000 € поради насищане и по-бавен търсене на препродажба.
- Грешно LTV: 50 € / 60 € = 83% → изглежда относително безопасно.
- LTV с текущата оценка: 50 € / 45 € = 111% → прекалено задлъжняло, което показва по-висок риск за издателя.
Този сценарий демонстрира противоположния резултат: счетоводната стойност е преувеличила силата на обезпечението, излагайки инвеститорите на неочаквани загуби, ако операцията се провали.
Заключение
Важно е да се подчертае разликата между счетоводната стойност и текущата оценка, когато става въпрос за отпускане на заеми. По-старите документирани цифри предлагат историческа, основана на счетоводството снимка на актив, но често не отразяват истинския му икономически или ликвидационен потенциал. За инвеститорите в краудлендинг, разчитането само на счетоводни цифри може да подценява или надценява риска, което потенциално води до лошо вземане на решения. Независимите, актуализирани оценки предоставят реалистична картина на силата на обезпечението.
Платформи като Maclear демонстрират най-добрите практики в това отношение. Всеки проект преминава през професионални, независими оценки, а Maclear дори поръчва оценки на собствените си оценки, за да поддържа прозрачност и доверие на инвеститорите. Чрез комбиниране на строга оценка на обезпечението с структурни защити, като фонд за провизии, високи стандарти за отхвърляне и диверсифицирано, основано на етапи финансиране, Maclear дава възможност на инвеститорите да участват уверено в възможности за краудлендинг.