Регулации за P2P кредитиране в Германия: Намиране на баланс между контрол и растеж
P2P кредитиране в Германия на един поглед
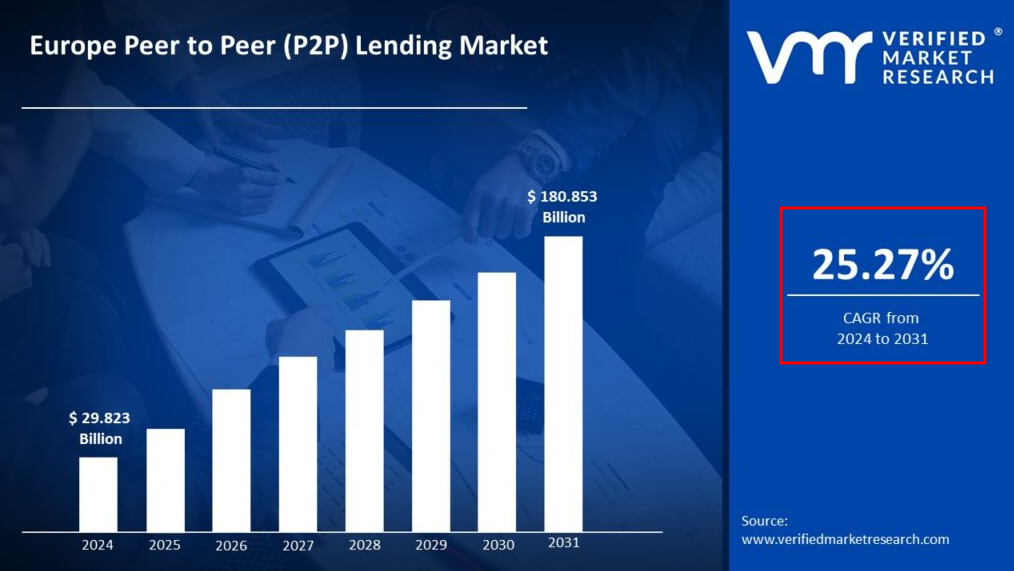
Данни, публикувани от Verified Market Research, показват, че peer-to-peer lending в Европа е един от най-добре представящите се пазарни сегменти, с очакван годишен темп на растеж (CAGR) от 25.27% между 2024 и 2031.
В допълнение към влаковете, Германия е известна със своята "Deutsche Pünktlichkeit" в финансовия сектор. Много хора сравняват германските P2P системи с прецизно настроени швейцарски часовници – или, по-точно, германски превозни средства, построени по строги спецификации – заради високата точност на техните насоки за управление на риска и одити.
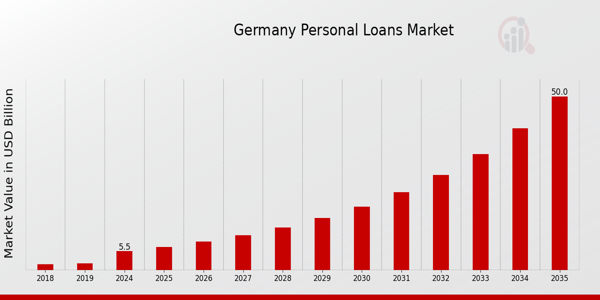
Регулаторната среда за P2P кредитиране в Германия основно се фокусира върху точност, сложност и измерена преценка. Въпреки това, страната остава един от най-големите алтернативни финансови пазари в ЕС. Интересно е, че въпреки че Германия е един от най-големите P2P пазари в Европа, страната има по-малко от 30 активни платформи с лиценз ECSPR. Вместо шведска маса, това е по-скоро гурме меню с избрани специално подбрани храни.
На пазари, толкова внимателно регулирани като германските, платформи като Maclear демонстрират как иновациите и спазването на правилата могат да вървят ръка за ръка. Чрез разпределяне на риска от заеми между различни инвеститори и прилагане на революционно кредитно оценяване, Maclear отваря нови врати за бизнеси, традиционно недостъпни от банки – всичко това, докато предоставя на инвеститорите балансирана, съзнателна за риска възможност.
Въпреки това, разширяването на P2P привлече вниманието на регулаторите, така че много германски и европейски законодатели искат да се уверят, че растежът не компрометира безопасността.
Защо тези регулации са важни
Според изследвания от Cambridge Centre for Alternative Finance, платформите, които спазват строги насоки за управление на риска и прозрачност, могат да изпитат значително намаление на процентите на неизплатените заеми. В Германия, P2P регулации не са просто административни пречки; те са дългогодишни основи на доверие, които защитават всички инвеститори на пазар, където точността е от съществено значение.
Регулаторната рамка: Стълбове на безопасност и доверие
Германските регулатори, водени от BaFin, отличават пазара, като налагат изисквания, които често надхвърлят минималните изисквания на ЕС.
Ето един кратък поглед към ключовите регулаторни стълбове:
| Регулаторен стълб | Какво означава за P2P кредитиране в Германия |
|---|---|
| Защита на инвеститорите | Платформите за P2P кредитиране трябва да предоставят на инвеститорите подобрени разкрития за риска, или 'подобрени KIIs+', за да изяснят всички рискове, свързани с тях. |
| Лицензиране на платформи | BaFin налага строги изисквания за лицензиране, за да осигури, че само платформи, които отговарят на строги финансови и оперативни критерии, могат да оперират. Към януари 2025 г. Германия има приблизително 30 лицензирани платформи ECSPR. |
| Капиталова адекватност и ликвидност | Платформите за P2P кредитиране, опериращи в Германия, трябва да поддържат буфери от поне 120% от оперативните си разходи, за да се защитят от пазарни спадове, надвишаващи основата на ЕС. |
| Оперативна прозрачност | Мерките за изграждане на доверие включват ежедневни съвпадения на сметките, редовни одити и психометрични тестове по време на процеса на включване на инвеститора. |
| Разширени ограничения за маркетинг | За да се осигури яснота и да се предотвратят случаи на подвеждащи твърдения, платформите за краудфандинг не могат да рекламират възвръщаемостта в стил "спестовна сметка" или да правят обещания, подобни на депозити. |
Въпреки че тези "златни" политики могат да изглеждат строги, те са основата на P2P пазара в Германия, който приоритизира дългосрочната стабилност пред преходната волатилност.
Нови правни и регулаторни актуализации в Германия
Средата за P2P кредитиране в Германия е свидетел на допълнителни промени поради значителни регулаторни изменения и съдебни решения. През 2022 г. Окръжният съд във Франкфурт (Landgericht Frankfurt) реши, че платформа е отговорна за неспособността да проведе адекватна дю дилиджънс на заемодателите. Това решение потвърждава изискването всички платформи да следват строги процедури за проверка.
В края на 2013 г. BaFin започна тестове на токенизирани облигации на базата на блокчейн. Този ход демонстрира как, въпреки вече съществуващите строги протоколи за сигурност, властите са готови да иновират и експериментират с авангардни технологии, за да подобрят прозрачността и ликвидността, без да застрашават защитата на инвеститорите.
Според официалния сайт на BaFin, последните изменения в насоките му подчертават разкритията за риска и мерките за прозрачност на данните. Тези актуализации съответстват на темпа на иновации в защитата на инвеститорите.
Тези изменения демонстрират как регулаторната система продължава да се развива в отговор на новите международни стандарти и технологии.
Данъчно облагане на P2P в Германия: Навигиране в нюансите
P2P кредитиране не е изключение от точната данъчна система на Германия. Инвеститорите трябва да са наясно с следното:
- Лихвени доходи: Печалбите от P2P заеми подлежат на данък върху личния доход, който варира от 20% до 45% в зависимост от общия доход.
- Капиталови печалби: Печалбите от вторичния пазар подлежат на данък върху капиталовите печалби (CGT).
- Предимството от 1,000 евро: С годишен данъчен безплатен лимит от 1,000 евро, интелигентните инвеститори могат да оптимизират възвръщаемостта, като стратегически разделят инвестициите си. Удобно правило е:
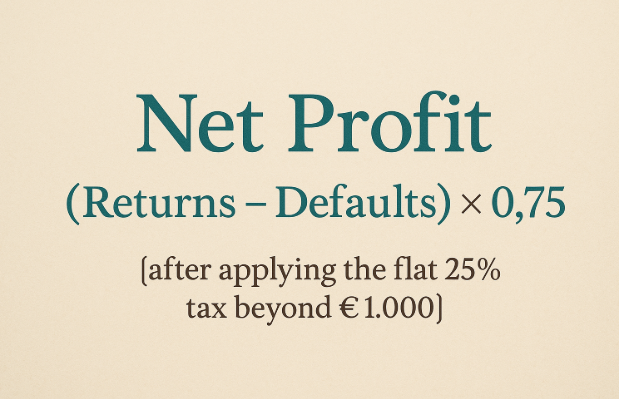
- Събиране на загуби: Продаването на неизплатени заеми, за да се компенсират печалбите, все още е ефективен начин да се осигури, че всяко евро работи ефективно. Поради силно регулираната среда за P2P в Германия, финансовите консултантски отчети са важен компонент за оптимизиране на нетните възвръщаемости и валидиране на тези данъчни управленски тактики.
Дилемата на инвеститора: Балансиране на безопасността с възвръщаемостите
P2P кредитната среда в Германия е уникална и влизането в нея в крайна сметка изисква инвеститорите да претеглят ползите и ограниченията и да създадат план за влизане на пазара.
От положителната страна, инвеститорите се възползват от безопасна среда, която включва строги капиталови буфери и задълбочени разкрития за риска. Инвестиционните опции имат 14-дневен прозорец за оттегляне. И данъчното облагане е ясно с предсказуемия, плосък данък от 25% и 1,000 евро лимит.
Ограничения
Това казано, има ограничени опции за платформи. Поради строги регулации, само три от десетте най-добри европейски P2P платформи в момента са налични за германски инвеститори. В сравнение с по-високите доходи, които бихте получили на по-слабо регулирани пазари, очакваните възвръщаемости от заеми, които отговарят на германските регулации, обикновено са между 5 и 8%.
Ликвидността също липсва. Поради ограниченията на BaFin върху търговията на вторичния пазар и търговията с токенизирани заеми, активите често са заключени до падежа им. Инвеститорите трябва да са наясно, че инвестирането в германски P2P е като шофиране на Ferrari с ограничена скорост: вълнуващо е, но безопасността винаги трябва да бъде приоритет.
Поглед напред: Бъдещи тенденции и актуализации на политиката
Какви перспективи има пазарът на P2P кредитиране в Германия?
Очаквайте по-високи нива на интеграция на блокчейн технологии, за да се подобри прозрачността и дори да се отворят нови канали за ликвидност, тъй като пилотните проекти с токенизирани облигации вече са в ход. "Златната" система на Германия може постепенно да се развие, за да се съобрази с регулациите на ЕС за P2P и краудфандинг, като ECSPR и други, и да премахне определени ограничения, без да компрометира защитата на инвеститорите.
Постепенното навлизане на традиционни банки и мениджъри на активи в P2P пространството може допълнително да насърчи качествената консолидация и да намали нивата на неизпълнение. Докато индустриалните асоциации и регулаторните агенции се стремят да разяснят сложния свят на алтернативните финанси, можем да очакваме и по-подробни инициативи за образование на инвеститорите.
Заключителни мисли: Изкуството на баланса
Индустрията за P2P кредитиране в Германия е пример за красотата на баланса, където безопасността, растежът и точността съществуват заедно. Строгите контролни мерки може да забавят бързите доходи, но също така създават стабилност и доверие на инвеститорите, което в крайна сметка ще бъде от полза за всички. Ако искате да се възползвате от инвестирането в германския P2P кредитен ландшафт, балансът е ключът.
За тези, които искат да инвестират уверено в регулирана и развиваща се среда за P2P кредитиране, Maclear предлага платформа с швейцарски корени, която съчетава строги практики за управление на риска с печеливши възможности за кредитиране. Открийте как подходът на Maclear перфектно съответства на акцента на Германия върху прецизността и защитата.