Подходът на Испания към регулирането на P2P кредитиране: Надзор от CNMV и Испанската банка
Общ поглед върху P2P кредитиране в Испания
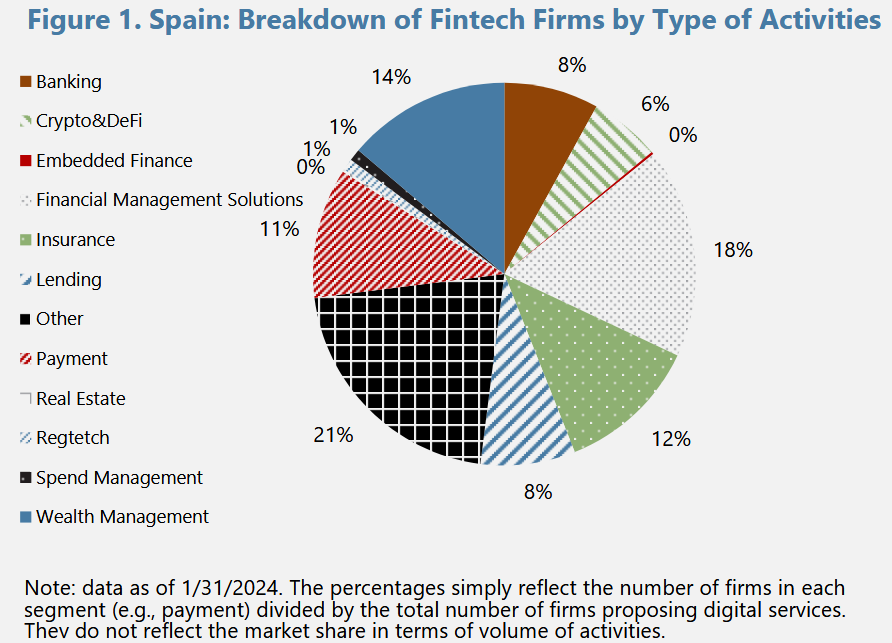
Най-новите данни, предоставени от Statista , показват, че испанският финтек сектор в момента се състои от приблизително 850 активни компании. Освен това, пазарът на алтернативни финанси, по-специално пазарът на P2P кредитиране, става все по-важен.
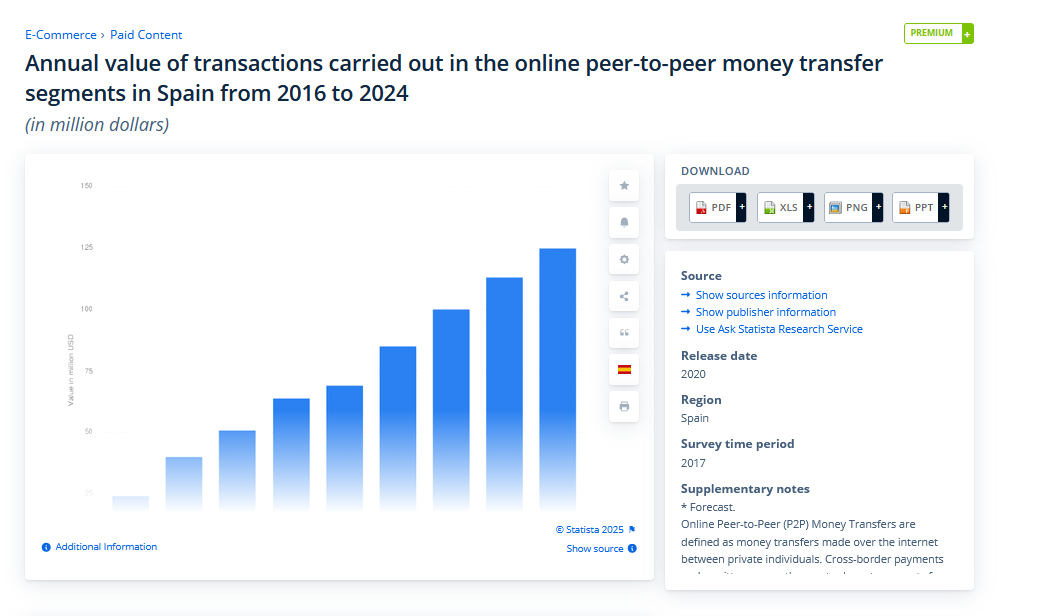
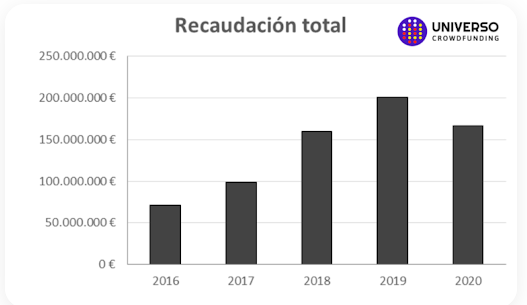
Според последните оценки, пазарът на P2P кредитиране в Испания премина прага от 3.8 милиарда евро в стойността на отпусканите заеми в началото на 2024 г., с допълнителни перспективи за развитие, движени от местните пазарни нужди и трансгранични възможности, позволени от хармонизираното регулиране на ЕС.
По същество, испанските платформи за P2P кредитиране са жизненоважен мост между традиционните банкови пътища и изключените заемополучатели, тъй като предлагат иновативни кредитни продукти и привлекателни, макар и скромни, възвръщаемости за инвеститорите.
Поради този оптимистичен растеж, регулаторите трябваше да се намесят, за да гарантират, че растежът не компрометира сигурността на инвеститорите и финансовата стабилност.
Нека разгледаме текущата регулаторна рамка за P2P кредитиране в Испания.
CNMV и Испанската банка
Силното разделение на задачите е отличителната черта на регулаторната рамка на Испания за P2P кредитиране.
CNMV, основният регулатор на испанския пазар на ценни книжа, управлява инвестиционните дейности, основани на краудфандинг, и има строги изисквания за разкритие. Испанската банка, от своя страна, регулира кредитните и заемните дейности с традиционните пруденциални и макропруденциални регулации.
Те колективно прилагат интегрирана рамка, която осигурява прозрачност, управление на риска и адекватност на капитала на всички платформи.
Въпреки това, нека подчертаем мандата на всяка институция.
Мандат на CNMV
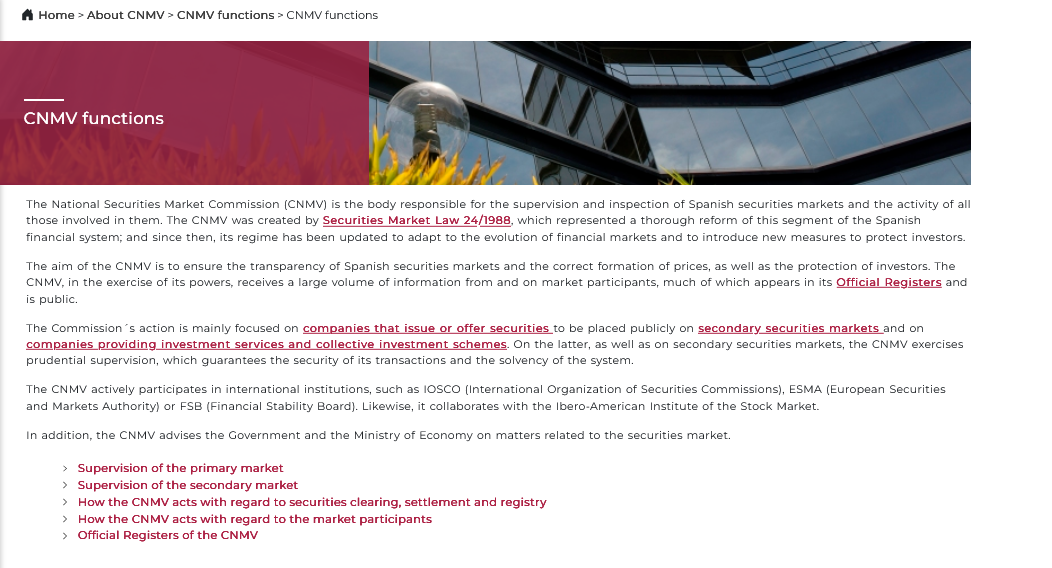
Основният мандат на CNMV е да упълномощава и регулира платформите, които предлагат услуги за набиране на капитал. Това обхваща краудфандинг, основан на собствен капитал, както и дългови продукти. Неговият регулаторен подход има множество стълбове:
- Платформите за P2P кредитиране, които желаят да участват в инвестиционен краудфандинг, трябва да получат разрешение от CNMV. Процесът на разрешаване включва строги тестове на бизнес моделите, режимите на разкритие, вътрешните процедури и процесите на управление на риска. CNMV наскоро увеличи изискванията си, сега изисквайки от платформите за краудфандинг да докладват за чести прегледи, за да поддържат статуса си на лицензирани.
- Испанските платформи трябва да извършват периодични разкрития относно прозрачния риск на проектите, кредитоспособността на заемополучателите и бизнес представянето, както изисква CNMV. Тези задължения са по-строги от минималните изисквания на Регламента на ЕС за краудфандинг (Регламент (ЕС) 2020/1503), като по този начин предлагат допълнителна степен на защита на дребните инвеститори.
- CNMV също така гарантира, че дейността по P2P кредитиране остава в рамките на националното законодателство, включително изменения на "Декрета за краудфандинг" и друга съответна финансова законодателство. Органът наскоро направи няколко регулаторни решения, включително изменения от март 2025 г., които правят вътрешните процедури и защитите на инвеститорите по-точни.
Надзорна роля на Испанската банка
Докато CNMV се фокусира повече върху информацията за инвеститорите и прилагането на най-добрите практики на пазара, Испанската банка гарантира, че общата финансова система на Испания остава стабилна, използвайки изисквания за капитал, за да следи пруденциалната солидност на платформите за P2P кредитиране и изисквайки от платформите да поддържат адекватни капиталови буфери, за да покрият оперативните разходи, както и очакваните кредитни загуби. Тези насоки съответстват на стандартните банкови регулации и са опит на Испания да омекоти финансовата си система в ситуации на пазарен стрес.
Защитни механизми
В последната си работна програма за 2025 г. Испанската банка подчерта важността на внедряването на системи за ранно откриване, които да предупреждават небанковите кредитни платформи за възможни уязвимости много преди те да могат да имат катастрофални финансови последици. Нейните насоки изискват от платформите да внедрят надеждни системи за управление на риска в своите системи, особено тези, които се фокусират върху кредитната оценка с високо качество и управлението на ликвидността. Такъв ход е особено важен на пазар, където неочаквани изблици иначе могат да доведат до прекомерни кредитни рискове.
Стабилност
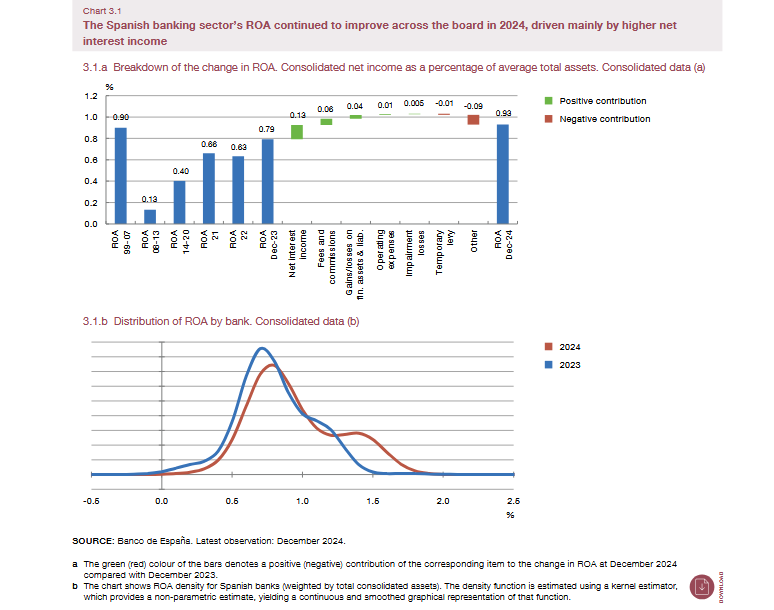
Испанската банка публикува редовни циркуляри, които надзирават кредитния риск, управлението на ликвидността и цифровата иновация. Актуализациите позволяват на платформите за P2P кредитиране да се съобразяват с националните пруденциални стандарти и европейските регулаторни актуализации, като по този начин осигуряват стабилността на пазара по време на икономически смут.
Въздействия на P2P регулациите върху испанската екосистема за краудлендинг
Двойната регулаторна рамка на Испания има определени основни въздействия върху платформите и инвеститорите.
CNMV е засилила регулаторния си надзор. В комбинация с пруденциалните ограничения, наложени от Испанската банка, този ход е повишил доверието на инвеститорите в пространството на P2P краудфандинг в Испания. Задължителните изисквания за разкритие и периодичните одити гарантират, че инвеститорите получават висококачествена, навременна информация за рисковете и представянето на различни проекти.
След пълното прилагане на Регламента на ЕС за краудфандинг през ноември 2023 г., испанските P2P платформи сега имат по-лесно време да извършват бизнес на европейския пазар. Хармонизацията е рационализирала защитите за инвеститорите в държавите членки до съгласувано ниво и е дала на испанските платформи за краудлендинг възможност да набират капитал от инвеститори в по-широкия ЕС.
В този контекст, платформите, които са най-добре позиционирани за растеж, са тези, изградени около прозрачност, дисциплинирано кредитно оценяване и разпределение на кредитния риск сред широка база от инвеститори. Моделите от този вид целят да предоставят на недостатъчно обслужваните бизнеси достъп до справедливо финансиране, докато дават на инвеститорите ясна представа за рисковете, които поемат. В строго регулирани среди като Испания, тази комбинация от надеждно оценяване и пълно разкритие е това, което позволява на алтернативните финанси да балансират въздействието, печалбата и защитата на инвеститорите.
Баланс
Докато строгите регулации могат да възпрепятстват оптимистичния растеж на този нововъзникващ пазар, те също така са отличен начин да се смекчи рискът и да се защитят средствата на инвеститорите. Резултатът е бавно и устойчиво растящ пазар, вместо бързо и потенциално нестабилно растящ пазар.
Оценка
Моделът очаква платформите да извършват подобрена дю дилиджънс на заемополучателите, използвайки напреднал анализ на кредитоспособността чрез напреднали инструменти, като кредитни бази данни, управлявани от Banco de España. Акцентът върху задълбочената оценка помага да се ограничи процентът на неизпълнение и допринася за общата стабилност на индустрията.
Последни регулаторни развития в пространството на P2P кредитиране в Испания
Преди да се фокусираме върху последните регулаторни развития в Испания, не забравяйте да проверите актуализациите от двете институции, които споменахме през цялата тази дълбочинна статия, особено ако сте нетърпеливи да се впуснете в този пазар като инвеститор.
CNMV и Испанската банка наскоро приеха мерки, насочени към приближаване на индустрията до текущите реалности по отношение на технологията и икономиката. Някои от тези развития включват следното:
- CNMV наскоро разшири изискванията си за разкритие, за да включи почти в реално време данни за представянето на проектите и кредитния риск. Ходът цели да предостави на потенциалните инвеститори най-новата информация.
- Поради променените пазарни условия, Испанската банка актуализира изискванията си за адекватност на капитала за небанковите кредитни институции, включително платформите за P2P кредитиране.
- След като разпознаха потенциалното въздействие на цифровата трансформация, тези регулаторни органи също така проучват пилотни проекти за токенизирано кредитиране. Предложенията за използване на блокчейн технология за подобряване на прозрачността и вторичните пазари за цифрови заеми са в процес на разработка.
- CNMV и Испанската банка публикуваха последни доклади, които подчертават необходимостта от отчитане на фактори за околната среда, социални и управленски (ESG) в анализа на финансовия риск. Всички знаци сочат към тенденцията, че устойчивите финанси все повече ще оформят P2P кредитиране, като платформите ще трябва да вземат предвид факторите ESG като част от процеса на оценка на кредитоспособността.
Мнение на инвеститорите: 5 стратегически начина за намаляване и управление на риска в пространството на P2P краудфандинг в Испания
По-долу са някои ключови уроци и стъпки, които инвеститорите, заинтересовани от испанския P2P пазар, могат да предприемат, за да управляват риска и да генерират добри възвръщаемости от този добре регулиран пазар, готов за събиране.
- Инвеститорите трябва периодично да преглеждат информацията, предоставена от двете регулаторни органи и други проверими източници на данни. Подробните разкрития за рисковете, изисквани от CNMV, са като код за измама, който ще ви помогне да оцените кредитния риск на заемодателите. Проведете задълбочена проверка, като сравните историческата производителност и съотношението на риска от неизпълнение на различни платформи и инвестиционни възможности.
- Независимо от платформата, всяка инвестиция вероятно ще има някои вродени рискове; затова диверсификацията все още е един от най-добрите и най-ефективни начини за хеджиране срещу загуби. Въпреки че силно регулираното пространство за P2P краудфандинг в Испания не е толкова волатилно, колкото това на други държави-членки на ЕС, направете всичко възможно да диверсифицирате инвестиционния капитал между платформите и секторите.
- Тъй като Испанската банка и CNMV активно преразглеждат своите структури, следете регулаторните съобщения и доклади. Запомнете, че някои развития от тези органи могат да предоставят ценни индикатори за неизползвани или развиващи се динамики на пазара, тенденции и промени.
- По-строгите пруденциални изисквания, наложени от Испанската банка, създадоха игрално поле, където платформите с силни капиталови буфери са по-добре подготвени да устоят на икономически рецесии. Следователно, инвеститорите трябва да се фокусират повече върху платформите, които отговарят и надвишават минималните регулаторни изисквания.
- Поради сложността на регулирането на краудлендинг в Испания, разумните инвеститори трябва да обмислят консултиране с финансови експерти, които се специализират в алтернативни инвестиции на този пазар. Тези експерти обикновено имат знанията, за да навигират в тесните улици на финансовото регулиране в Испания.
Заключение
Благодарение на усилията на CNMV и Испанската банка, Испания разполага с robust P2P регулаторна рамка, която постига приятелски баланс между иновации и здрави фискални управленски практики.
Системата спазва насоките на ЕС за P2P кредитиране, но я надхвърля, като добавя допълнителни, специално проектирани защити, които гарантират, че пазарът расте стабилно в прозрачна и управлявана среда с рискове. Всичко това прави Испания привлекателен и доходоносен пазар за P2P краудлендинг за инвеститори, готови да поемат изчислени, добре информирани рискове!
За инвеститорите, готови да направят домашното си, комбинацията от хармонизация на ниво ЕС и допълнителните национални защити на Испания прави това един от по-привлекателните пазари на алтернативни финанси в Европа, които да наблюдават, докато продължава да зрее.