Регулаторната рамка за P2P кредитиране във Франция: Ролята на AMF и ACPR
Процъфтяващият финтех пазар на Франция
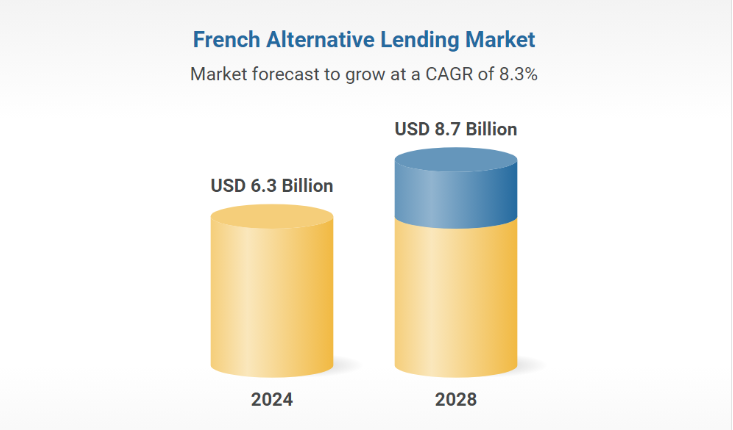
Финансовият сектор на Франция процъфтява през 2025 г. Нови данни от Statista показват, че Франция е дом на почти 950 финтех компании, като P2P кредитиране е основен катализатор за алтернативно финансиране.
Според доклад от 2025 г., публикуван от AMF и ACPR Joint Unit, пазарът на P2P кредитиране във Франция е нараснал експоненциално, отразявайки стабилен растеж от влизането в сила на ECSPR.
Прилагането на изменената Регулация на ЕС за краудфандинг (Регламент (ЕС) 2020/1503), която влезе в сила на 10 ноември 2023 г., хармонизира защитата на инвеститорите в цяла Европа и предостави на френските платформи паспорт, който могат да използват за безпроблемно разширяване извън границите на ЕС.
В тази значима и добре регулирана екосистема платформи като Maclear комбинират иновационни кредитни оценки с разнообразен инвестиционен подход. Maclear дава възможност на бизнеси, които иначе биха се сблъскали с бариери за кредит, докато предлага на инвеститорите атрактивни възвръщаемости чрез кредитиране с разпределен риск, подкрепено от обезпечение.
AMF: Страж на честността на инвеститорите
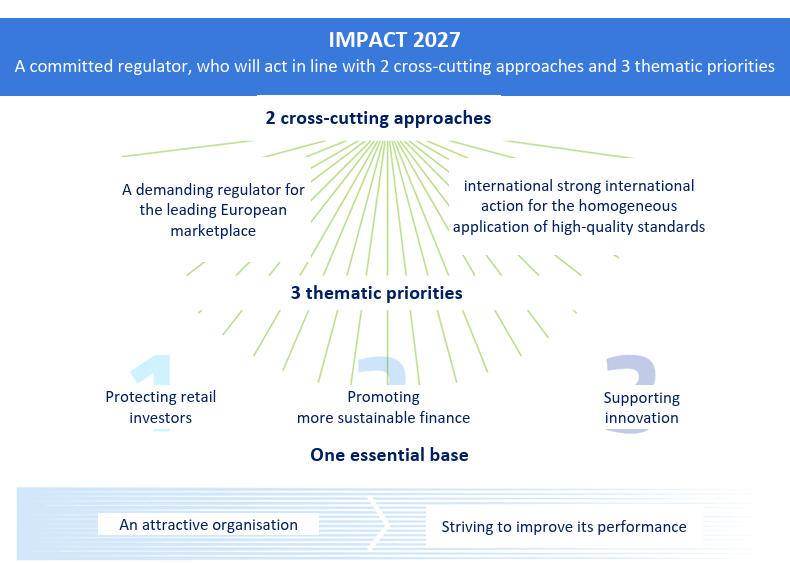
AMF е портата на Франция към финансовите пазари. Нейният регулаторен мандат задава стандарта за всяка платформа за P2P кредитиране, която иска да извършва бизнес в страната.
Ето някои от основните насоки на AMF за P2P платформите.
Стриктно разрешение и мониторинг
AMF трябва да разреши всяка платформа за краудлендинг, преди да може да започне операции във Франция. Това означава, че само платформи за краудфандинг, които отговарят на високи стандарти за разкриване на рискове, дю дилиджънс и оперативна прозрачност.
Хармонизация на стандартите на ЕС
AMF се грижи за това всички платформи да спазват унифицирани правила, напр. лимити за финансиране на проект до 5 милиона евро за 12 месеца на проектен носител. Това осигурява безопасност и прозрачност в общността.
По-добро управление на риска
Платформите трябва да актуализират точни метрики за риск и разкрития на проекти. Този ниво на редовна прозрачност дава на инвеститорите начин да вземат наистина добре информирани решения в променящия се пазар.
AMF е като внимателен maître d' на изискан парижки ресторант, тъй като допуска само платформи, които осигуряват на инвеститорите най-доброто възможно изживяване.
Ролята на ACPR: Пазител на финансовата стабилност
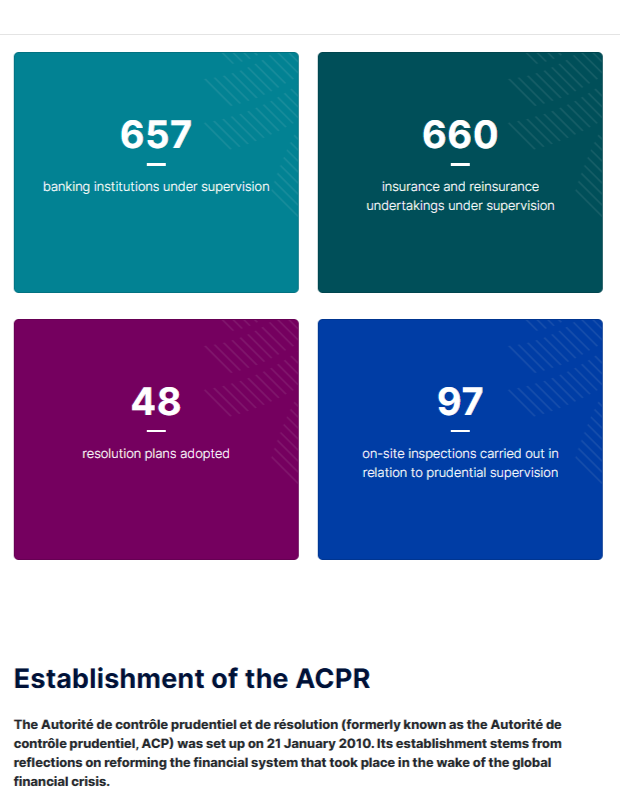
Докато AMF се фокусира върху пазарната интегритет, ACPR има по-широка визия за финансова предпазливост. Нейните функции са основно свързани с общото благосъстояние на финансовата система, дори и части, които индиректно се отнасят до P2P кредитиране.
Ето някои от основните отговорности на ACPR:
- Пруденциален надзор и капиталова адекватност: ACPR изисква платформите да поддържат капиталови резерви, които възлизат на поне 120% от оперативните разходи, за да бъдат имунизирани срещу пазарни шокове.
- Надзор на базата на риск: Според работната програма на ACPR за 2025 г., регулаторът засилва своя цифров и риск-базиран надзор. Това включва ранно откриване на уязвимости, особено с новия феномен на блокчейн и токенизация.
- Интеграция с европейски инициативи: ACPR поддържа френските практики конкурентоспособни, устойчиви и напълно интегрирани в общата рамка на ЕС чрез тясна интеграция с европейските регулаторни органи (като EBA).
Ако AMF е maître d', то ACPR е екипът зад сцената, който работи неуморно, за да осигури, че целият ресторант остава на повърхността и функционира като часовник, дори и това да означава да наблюдава всяка съставка.
Френската регулаторна рамка: Иновации срещат защита
Инфраструктурата за P2P кредитиране във Франция е многослойна и богата на рамки, които надхвърлят минималните изисквания на ЕС.
Ето един преглед, сравняващ минималните изисквания на ЕС с френските "златни" изисквания:
| Регулаторен аспект | ЕС (Регламент 2020/1503) | Минимални френски подобрения | AMF/ACPR |
|---|---|---|---|
| Включване на инвеститори | Основни тестове за риск, стандартни разкрития на активи | Подобрени разкрития на риска, периодични актуализации и, в някои случаи, задължителни психометрични оценки | |
| Маркетинг и комуникации | Забрана на подвеждащи твърдения | Строги забрани на термини като "гарантирана възвръщаемост" или език в стил "спестовна сметка", за да се избегнат обещания, подобни на депозити | |
| Стандарти за ликвидност и капитал | Изискване за отделни сметки | Дневни съгласувания, одити от трети страни на всеки шест месеца и солидни капиталови буфери, покриващи поне 120% от оперативните разходи |
Тези допълнителни защитни слоеве дават на инвеститорите увереност, особено като се има предвид, че AMF и ACPR дават разрешение само на платформи, които отговарят на тези строги стандарти.
Нови регулаторни разработки и промени в политиката в P2P пространството на Франция
Френските регулатори постоянно се развиват в съответствие с изискванията на цифровия финансов свят:
Регламентът на ЕС за краудфандинг е в пълен ход. След едногодишно отлагане, Регламент (ЕС) 2020/1503 влезе в сила на 10 ноември 2023 г. Това обяви настъпването на нова ера на пазарна прозрачност и трансгранична оперативност за френските P2P платформи.
AMF наскоро увеличи честотата на риска и нивото на разкритие. Органът сега изисква платформите да публикуват по-подробна информация за риска на проектите и представянето на заемополучателите в почти реално време, като по този начин поддържа информацията за инвеститорите колкото се може по-актуална.
Освен това, започвайки от януари 2025 г., работната програма на ACPR се фокусира върху подобряване на надзора на базата на риска, цифровизацията и ранните предупреждения за финансови уязвимости. Последните доклади на ACPR и AMF демонстрират нарастващ акцент върху включването на ESG (екологични, социални и управленски) съображения в анализа на финансовия риск.
Инвеститорски стратегии за оптимизиране на възвръщаемостта в френския P2P ландшафт
Докато винаги е най-добре да се създаде персонализиран инвестиционен план, ето някои стратегически начини за оптимизиране на възвръщаемостта на капитала, инвестирано в френския P2P пазар:
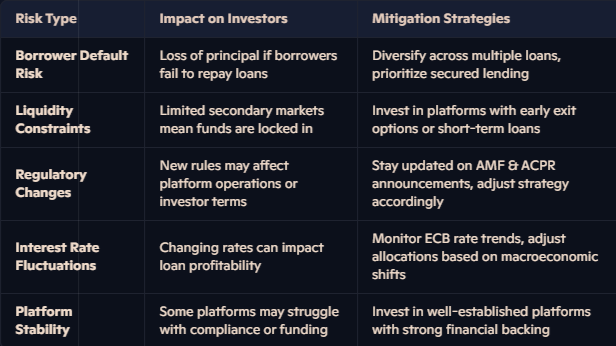
- Диверсификацията е ключова: Диверсифицирайте инвестициите между различни видове заеми (потребителски, бизнес, имотни). Освен това, диверсифицирайте между множество платформи, за да намалите експозицията на рискове от един доставчик.
- Приоритизирайте обезпечените заеми: Партньорите, предлагащи заеми с обезпечение (например, кредитиране срещу имот), обикновено носят по-ниски рискове от неизпълнение. Проверете съотношенията на заем към стойност (LTV); ниско LTV предполага по-силна сигурност за инвеститорите.
- Останете в течение с регулаторните актуализации: Работната програма на ACPR за 2025 г. приоритизира новия надзор на базата на риска. Инвеститорите трябва да наблюдават как това влияе на платформите за кредитиране. Укрепените правила за разкритие на AMF дават на инвеститорите по-чест достъп до информация за риска. Използвайте тази основа, за да направите тактически корекции.
- Оптимизирайте данъчната ефективност: Оптимизираният 30% данък (PFU) върху възвръщаемостите от P2P кредитиране във Франция е намаление от типичните данъчни ставки. В резултат на това инвеститорите трябва да моделират портфейли. Инвеститорите също могат да поискат данък върху богатството (IFI), ако нетните активи са под 1,3 млн. евро.
Пазарни прозрения: Тенденции в френския P2P ландшафт, които да наблюдавате през 2025 г.
Ето някои ключови прозрения, които трябва да наблюдавате през 2025 г. и след това, за да останете информирани за това, което се случва в индустрията за P2P кредитиране във Франция.
- Институционалните активни мениджъри и банките си сътрудничат с платформите, за да въведат по-високи нива на управление и по-сигурни източници на финансиране.
- Симултанният фокус върху ESG от AMF и ACPR ще доведе до платформи, които се занимават с зелено финансиране или заеми с социално въздействие поради нарастващия интерес на инвеститорите.
- Пътната карта на ACPR за 2025 г. включва тестове за токенизирани облигации. Този ход обещава да въведе нови източници на ликвидност за P2P инвеститорите.
Заключение
Регулаторната среда на Франция за P2P кредитиране е като фино балансиран френски коктейл. Придържането на AMF и ACPR насърчава платформите да иновират в рамките на насоките, които използват прозрачност и управление на риска, за да защитят всяка инвестиция.
Докато се потапяте в този динамичен, постоянно развиващ се свят, не забравяйте да следите актуализациите от уважавани източници като AMF, ACPR, Statista и Cambridge Centre for Alternative Finance.
За инвеститори и бизнеси, които искат да участват в следващото поколение на краудлендинг, Maclear предлага сигурна, печеливша платформа, изградена на прозрачност и напреднало управление на риска. Разберете как швейцарският модел на Maclear е перфектно съобразен с строгите регулаторни стандарти на Франция.