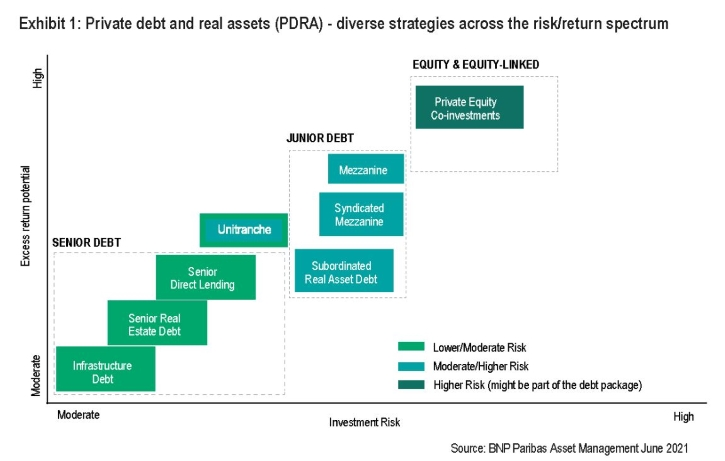
Частният дълг променя начините, по които се отпускат пари. След кризата от 2008 г. институциите сега се сблъскват с по-строги правила и са станали по-внимателни, оставяйки вакуум на недостатъчна наличност на кредит. Инвеститорите сега поемат инициативата да запълнят тази празнина, а разширяването на това начинание е довело до това, че инвеститорите сега отпускат най-много кредит.<\/p>
Бизнесите се обръщат към нови инструменти като P2P приложения, за да финансират директно кредитиране поради гъвкавостта на частния дълг. Тази статия разглежда как този феномен дава на банките "състезание за парите им", защо все повече хора ги избират вместо тях и какво означава това както за заемателите, така и за инвеститорите. Ще разгледаме ползите, рисковете, технологията зад него и какво може да изглежда бъдещето в резултат на това.<\/p>
В тази статия
Какво е частен дълг?
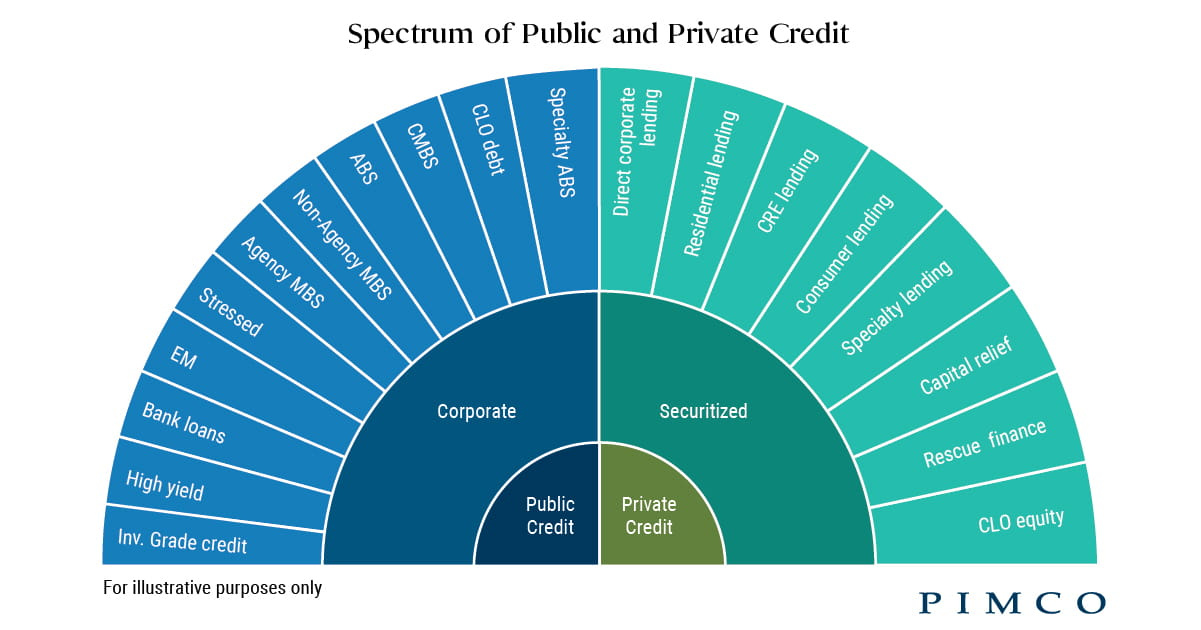
Това са пари, отпускани от субекти като инвестиционни фондове, частни кредитори или онлайн приложения, вместо от банки. Тези разпределения са по-гъвкави от по-старите стилове на кредитиране. Малките бизнеси и стартъпи, особено тези с необичайни финанси или които не са изградили много кредитна история, често се обръщат към този ресурс.
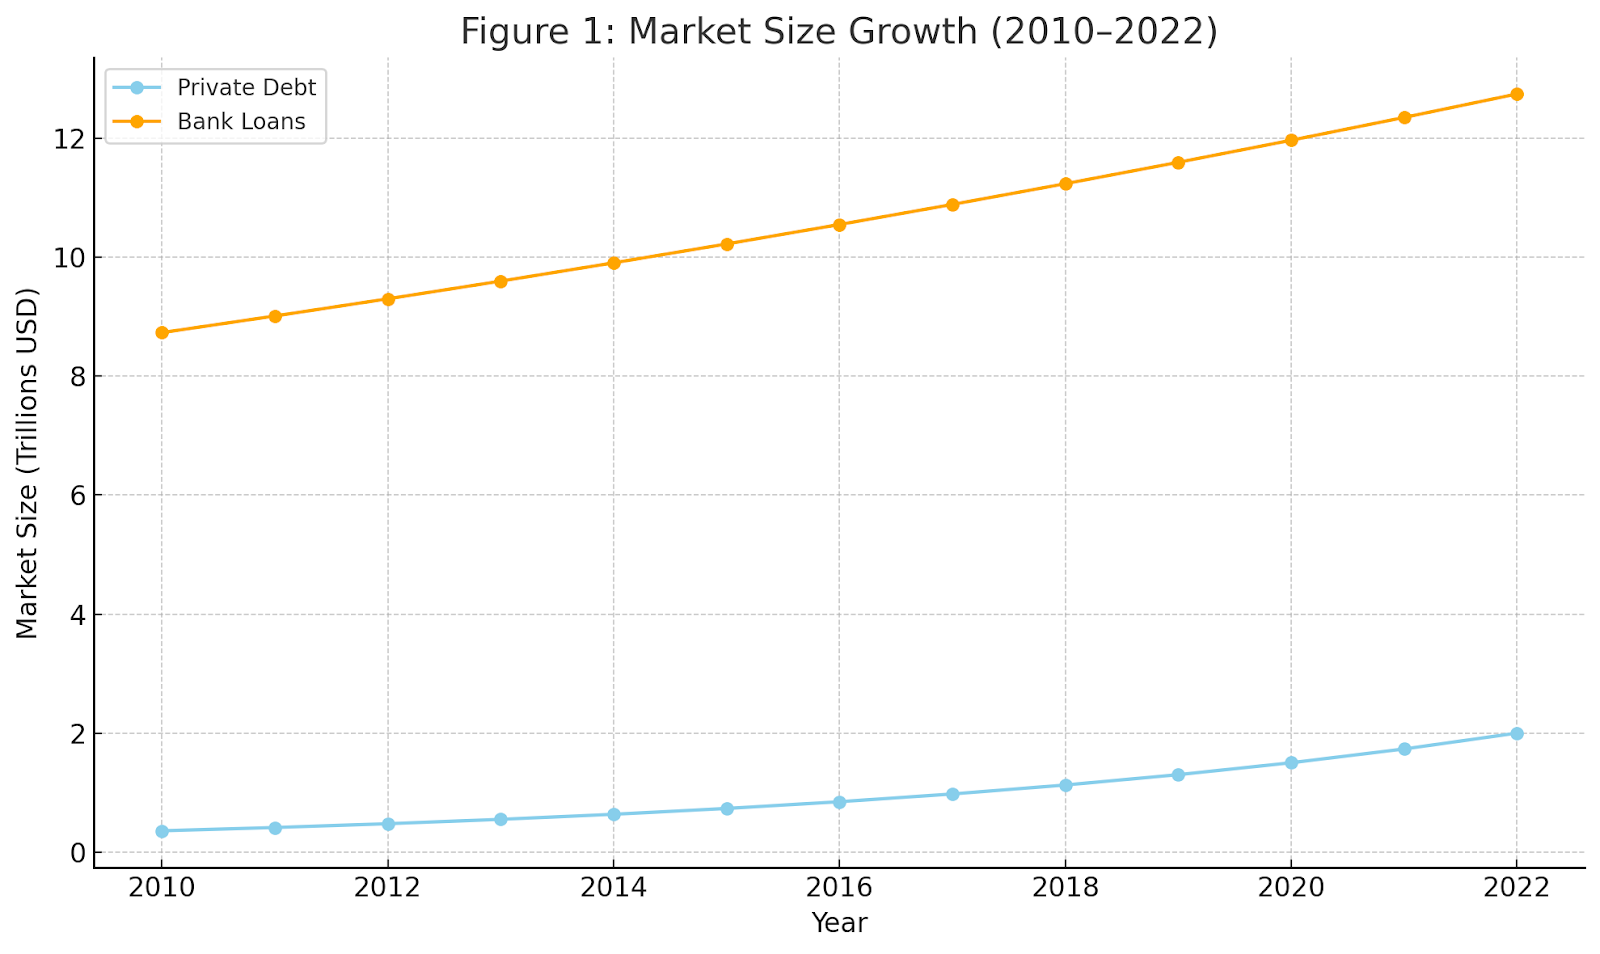
Новите правила като Закона Дод-Франк принудиха институциите да задържат повече капитал и да преминат през по-строги стрес тестове. В резултат на това институциите сега отпускат по-малко на по-рисковани клиенти като малки и средни предприятия. Частният дълг нарасна с около 15.4% годишно от 2010 до 2022 г., а пазарът се оценява на около 2 трилиона долара глобално. Експертите очакват той да достигне 2.8 трилиона долара или до 3.5 трилиона долара до 2028 г. В сравнение, заемите от финансови институции в САЩ достигнаха 12.74 трилиона долара с годишен темп на растеж от 3.2 процента през същия период.
Този бърз растеж променя финансите, тъй като инвеститорите влизат чрез директно кредитиране, кредитиране от човек на човек и платформи за краудлендинг. P2P ви позволява да се присъедините към други инвеститори, дава ви лесен достъп и може да плаща по-високи възвръщаемости.
Видове
Бързият растеж на частния дълг променя финансите.
Директно кредитиране
Директното кредитиране е, когато небанкови кредитори (като частни фондове или инвестиционни компании) предоставят финансиране директно на бизнеси. Разпределенията обикновено се получават от малки и средни предприятия, които не могат да получат традиционна помощ.
Кредиторите имат опции за заеми, като например обезпечени видове (подпомагани от активи) или комбинирани кредити, така че кандидатите да могат да изберат опцията, която най-добре им подхожда. Те обикновено задържат парите, докато не бъдат изплатени, което им помага да изградят силна връзка с заемателя.
Краудлендинг
Съвместното финансово подпомагане позволява на много хора да допринасят с малки суми, за да финансират една голяма сума чрез онлайн приложение. Това помага на проектите да получат по-големи заеми и позволява на кредиторите да разпределят парите си между много начинания, за да намалят риска.
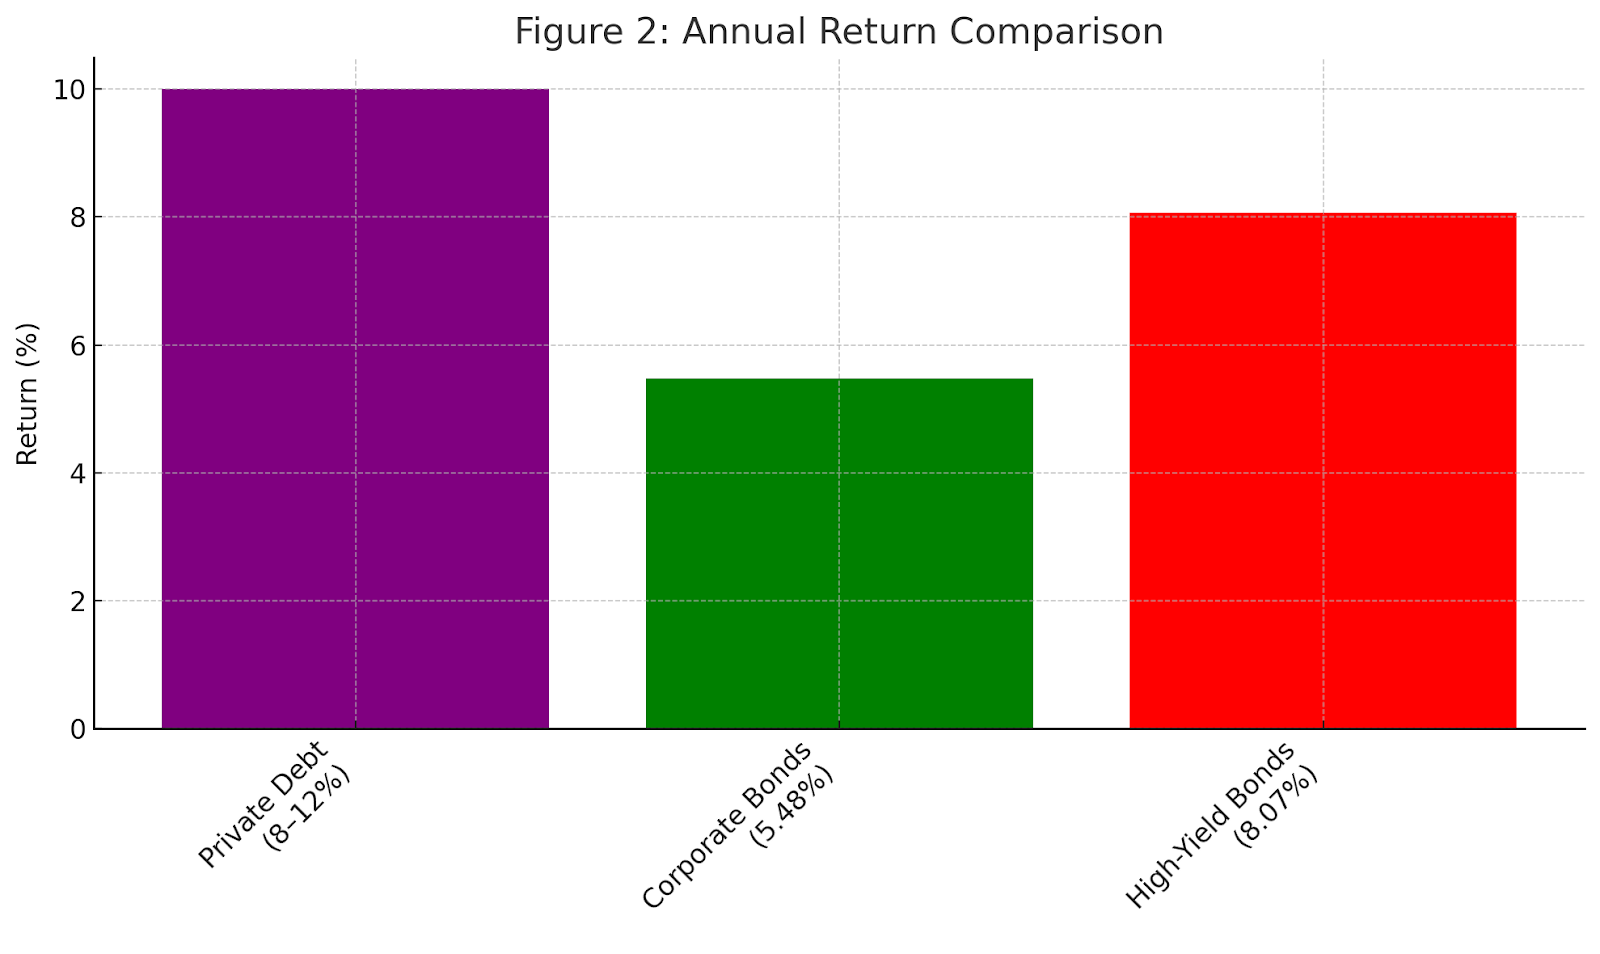
Това обикновено плаща повече от обикновените облигации, тъй като парите са заключени за по-дълго. Това се нарича премия за ликвидност. Възвръщаемостите от частния дълг могат да бъдат между 8% и 12% или повече, докато облигациите с най-висок рейтинг плащат около 5.48%, а облигациите с висока доходност предлагат около 8.07%. Но възвръщаемостите зависят от това колко често заемателите не успяват да изплатят.
Инвеститорите могат да започнат с малки суми, което улеснява всеки да се присъедини. Съвместното финансиране също позволява на обикновените хора да инвестират в кредитиране, което преди беше отворено само за банки или големи инвеститори.
Има два основни типа:
Кредитиране от човек на човек (P2P): Обикновените хора отпускат заеми на други лица, основно за лична ликвидност.
Кредитиране от човек на бизнес (P2B): Хората отпускат заеми на малки или средни бизнеси.
И двата метода предоставят алтернативи на традиционните банкови заеми, обслужвайки различни нужди на кандидатите и давайки на кредиторите нови начини за инвестиране.
Една такава иновативна платформа е Maclear, която записва обезпечението на заемателите в смарт договори. В случай на неизпълнение, инвестициите на кредиторите са защитени.
Защо кандидатите напускат банките
Търсещите капитал се отклоняват от по-старите институции, тъй като новите правила правят по-трудно за институциите да отпускат кредити. Тези правила ги принуждават да заделят повече пари, като мрежа за безопасност, за по-рисковано кредитиране. Например, съгласно правилата на Базел III, банките сега трябва да задържат повече капитал за ипотеки, предоставени на кандидати с ниски или средни доходи, което може да означава по-малко заеми за тези групи.
От друга страна, последното става популярно, защото:
По-гъвкаво е.
Издава се по-бързо от по-старите стилове на заеми.
Кредиторите могат да коригират условията на заема.
Кредиторите могат бързо да одобрят сделките.
Има по-прости правила.
Кредитиране от човек на човек срещу кредитиране от човек на бизнес
P2P означава отпускане на лични заеми на хора за неща като изплащане на други дългове. Тези заеми могат да бъдат до 50,000 долара и обикновено продължават 3 до 5 години.
P2B е за бизнеси. Предлага по-големи заеми, до 500,000 долара, с по-дълги срокове. Тези срокове понякога продължават до 7 години. Миналата година индустрията достигна 1.45 милиарда долара.
Таблица, сравняваща ресурсите P2P и P2B
Модел
Фокус
Обхват на заема
Лихвени проценти
Такси
LendingClub
P2P
$1,000-$40,000
6.99%-35.99%
Такса за учредяване до 8%
Prosper
P2P
$2,000-$50,000
6.99%-35.99%
1%-7.99% такса за учредяване
Funding Circle
P2B
$25,000-$500,000
7.49%-26.99%
Без такси за предсрочно погасяване
Maclear
P2P
$25,000-$50,000
16.5%
Без такси за инвеститори
Рискови съображения в частния дълг чрез краудлендинг
Преди да инвестирате, обмислете рисковете, тъй като P2P не винаги е само слънце и дъги. Някои важни рискове, които трябва да се вземат предвид, включват:
Рискове по кредит и неизпълнение.
Рискове по ликвидност и периоди на блокиране.
Рискове по приложения и операции.
Рискове по кредит и неизпълнение
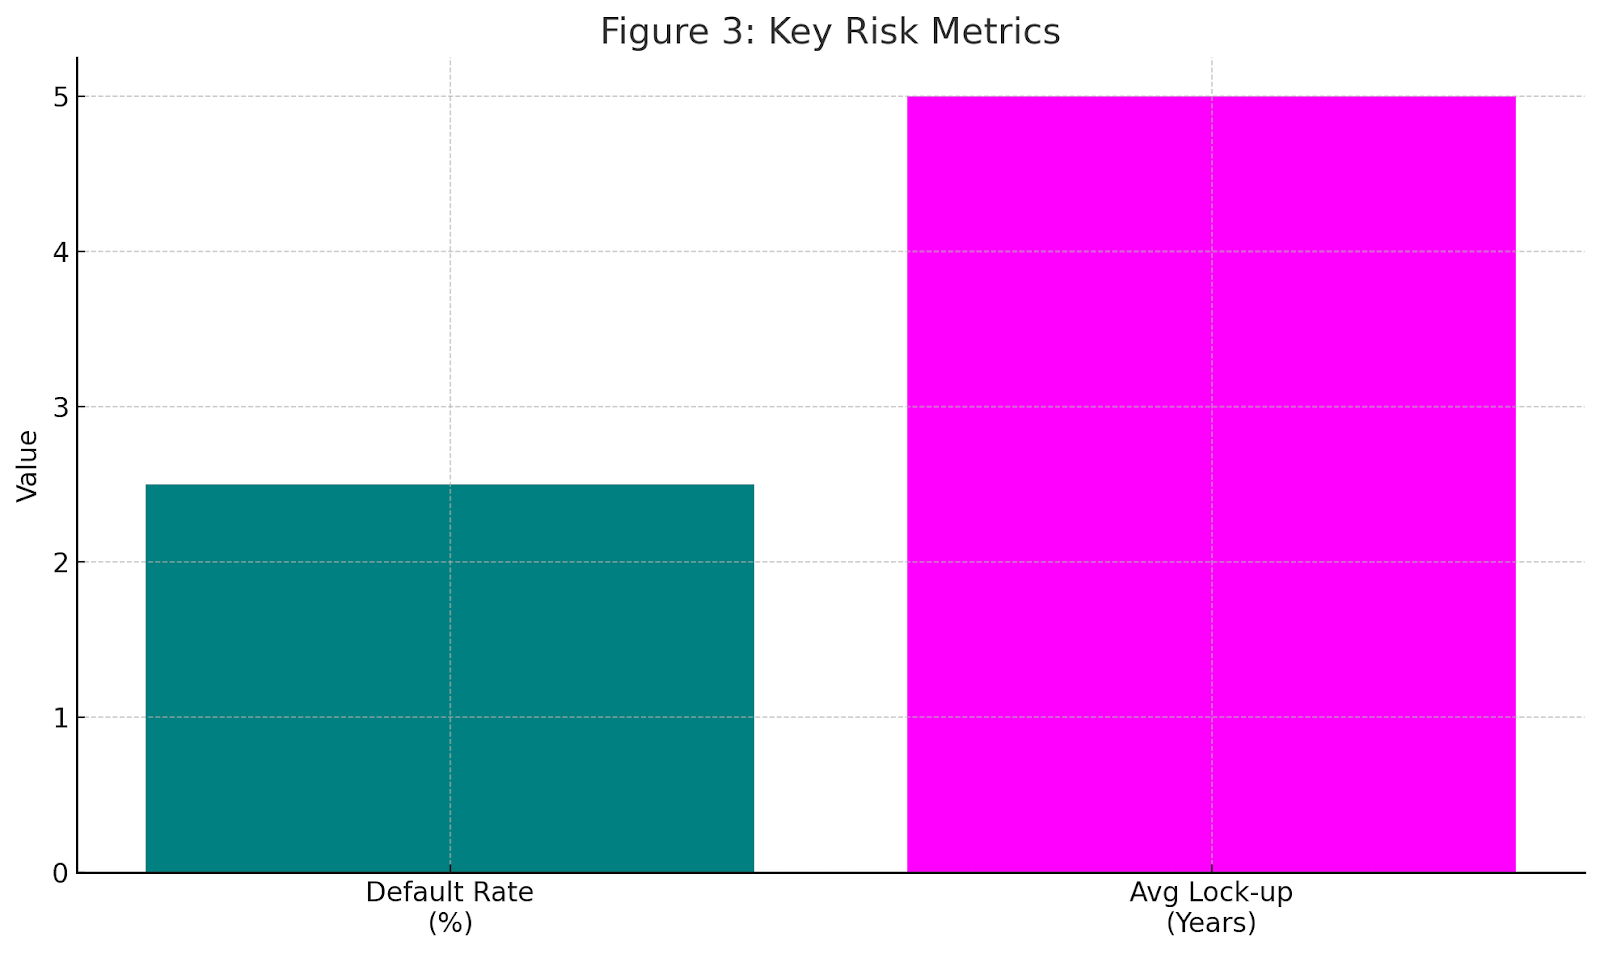
Работата с хора означава, че някои заематели не изплащат, и това се случва около 2–3% от времето. Процент на възникване, който е същият като при облигации с висок доход. Платформите използват кредитни оценки, за да намалят риска, но връщането на парите може да отнеме много време.
Ликвидност и периоди на блокиране
Обикновено не можете да изтеглите тези инвестиции за 3–7 години. Някои приложения ви позволяват да продавате заемите си рано на вторичен пазар, но може да се наложи да приемете по-ниска цена.
Рискове по платформи и операции
Платформата трябва да бъде финансово стабилна. Ако се срине, можете да загубите парите си. Трябва да проверите колко надеждна е, като разгледате кредитния й рейтинг и как управлява нещата, като проверки за идентичност (KYC).
Как да оцените и изберете възможности
Кредиторите трябва да проверят основните числа и да направят домашното си преди да инвестират. Числата, на които трябва да се обърне внимание:
Лихвен процент — Вашата възвръщаемост преди неизпълнения и такси. Обикновено 6–12%.
Процент на неизпълнение — Колко често заемателите не успяват да изплатят.
Доходност до падеж (YTM) — Вашата обща очаквана възвръщаемост, като се вземат предвид пропуснатите плащания.
Дължина на заема — Условията варират от 6 месеца до 7 години. По-дългите заеми задържат парите ви за по-дълго време.
Числата не са единственото нещо, на което трябва да обърнете внимание, преди да изберете възможност за краудлендинг. Трябва също да:
Проверете надеждността на изплащането на заемателите, използвайки данните, предоставени от платформата.
Уверете се, че платформата ясно показва всички свои такси.
Потвърдете, че спазва правилата. Например, платформите в Обединеното кралство изискват регистрация в FCA.
Бъдещето на кредита
Частният дълг ще продължи да расте, тъй като новите технологии и нововъзникващите индустрии продължават да движат този растеж. Например, оценяването, основано на AI, използва AI, за да оценява заемателите по-точно и може да намали процентите на неизпълнение. Системите за разплащане на базата на блокчейн също правят транзакциите по-прозрачни и ефективни, което намалява разходите.
Кредиторите, свързани с ESG, коригират условията си в зависимост от представянето на заемателя по устойчивост. Дълговите фондове за недвижими имоти финансират развитието на имоти. Кредитите за растежен капитал предоставят средства, за да помогнат на компаниите да се разширят. Тези опции дават на кредиторите нови начини за инвестиране.
Заключение
Инвеститорите променят кредитиране, като използват краудлендинг вместо финансови институции. То предлага по-високи възвръщаемости и повече гъвкавост, но носи рискове като неизпълнение от заематели и трудности при бързото продаване на инвестиции в много случаи. С развитието на технологиите и пазарите, краудлендинг може да създаде нови възможности както за заематели, така и за кредитори и да помогне на повече хора да получат достъп до тези услуги.
Maclear намалява тези рискове до минимум, използвайки обезпечения и солидни проверки на фона. Това е една от най-печелившите и най-добрите възможности за участие в краудлендинг без такси за инвестиции.