Как краудлендинг демократизира достъпа до капитал и възвръщаемост
Краудлендинг 101
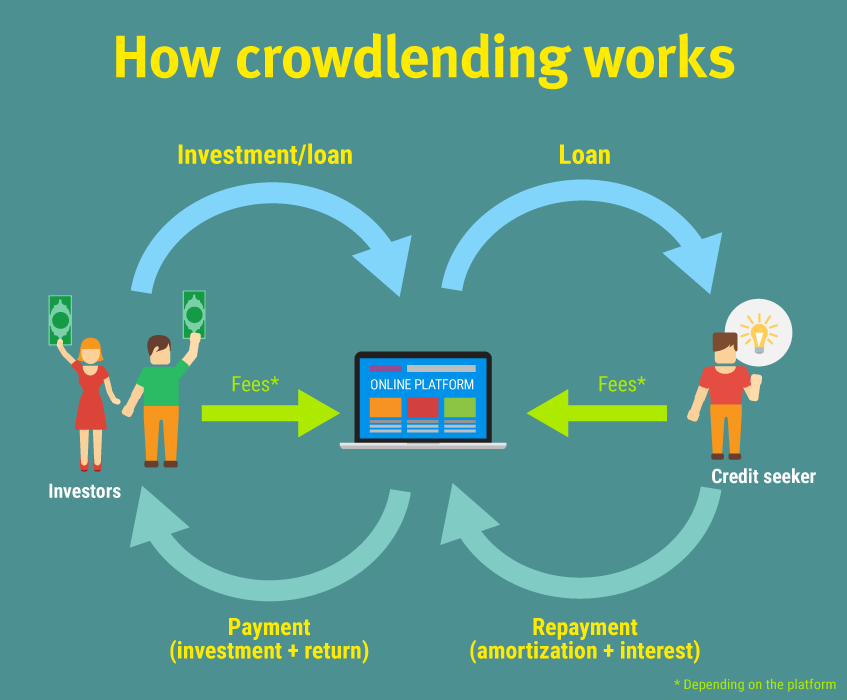
Установените корпоративни титани често нямат проблеми да се снабдят с добър дълг. Историята не е толкова розова за по-малките компании и стартиращите предприятия. Препятствията пред финансирането за тези организации са тежки. За щастие, сега краудлендинг (или пирингово кредитиране) е на сцената, за да обърне статуквото.
Краудлендингът е съвременен начин за директно издаване и получаване на кредит между хора или бизнеси чрез онлайн платформи. Различни форми на краудлендинг се появиха. Но концепцията беше наблюдавана за първи път по време на финансовата криза през 2008 година.
Банките реагираха с по-строги кредитни политики след рецесията. В резултат на това по-малките бизнеси имат трудности да запазят паричния поток и да осигурят кредит. Много от тях трябваше да търсят нетрадиционни алтернативни възможности за финансиране в интернет.
Тази област нарасна значително оттогава. Общият обем на глобалния краудлендинг за 2023 г. достигна 1.17 милиарда долара, с прогнозирани 1.27 милиарда долара до 2028 г.
Събаряне на бариерите за по-малките играчи
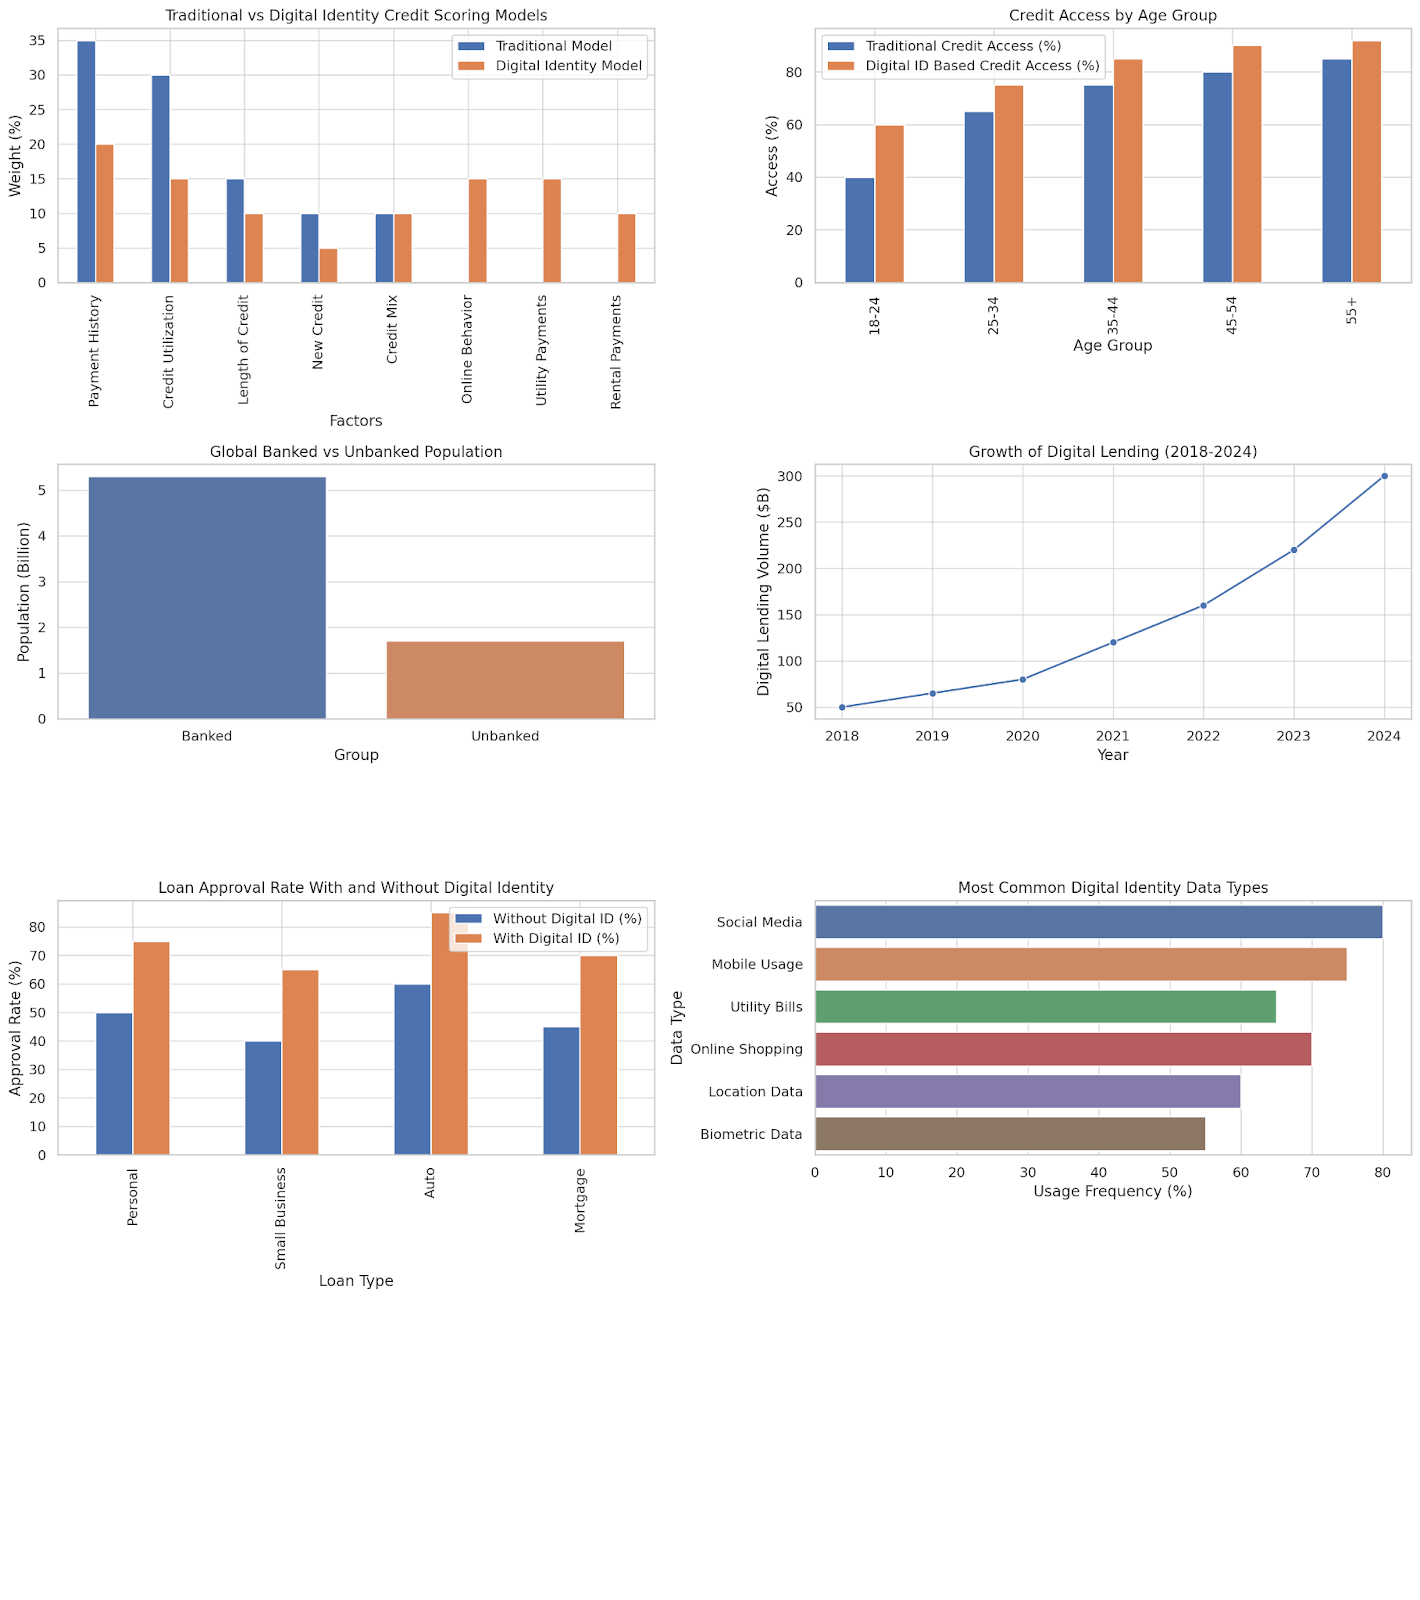
Краудлендингът е променил игровото поле в полза на аутсайдерите. МСП и обикновените предприемачи, които получават финансиране чрез традиционни банки, могат да се чувстват сякаш удрят на тухлена стена.
Дългото чакане и високите проценти на отказ често оставят добри идеи настрана. Платформите за краудлендинг променят всичко това, като отварят вратата за гъвкаво финансиране. Собствениците на малки бизнеси могат да финансират разширения или да покрият пропуски в паричния поток без безкрайни препятствия. Индивидите могат да осигурят лични заеми, без да бъдат наказвани за това, че не отговарят на идеалния профил на заемополучателя.
Все повече заемополучатели се обръщат към платформите за краудлендинг, защото те се фокусират върху реалния потенциал. Те могат да разкажат своята история, да зададат справедливи условия и да получат подкрепа от хора, които искат да ги видят успешни.
Това е по-човечно и често много по-бързо от традиционното кредитиране.
Привлекателности за инвеститори
Завършвайки двойния удар на пиринговото кредитиране, това е мечта за инвеститорите. Тези обстоятелства предоставят на инвеститорите място на масата, което преди беше запазено за банки и големи институции. Тези лица сега могат да вложат парите си директно в заеми и да печелят лихва като традиционни кредитори.
Ниските прагове са най-голямото предимство за P2P платформите. Инвеститорите могат да разпределят ресурсите си между множество заеми, за да намалят риска и да поддържат добре балансирано диверсифицирано портфолио. Тази гъвкава инвестиционна възможност често е по-изгодна от пасивното инвестиране в акции или спестовни сметки.
Повечето платформи също предоставят ключова информация за заемополучателите, като:
- Кредитни оценки
- Цел на заема
- Оценки на риска
Този ниво на контрол и достъп беше нечувано само преди десетилетие.
| Полза | Бизнеси | Индивиди |
|---|---|---|
| Лесен достъп до капитал | Бързо финансиране без традиционни банкови пречки | По-бързи процеси на одобрение в сравнение с банките |
| Гъвкави условия на заема | Персонализирани планове за изплащане, съобразени с паричния поток на бизнеса | Опции с по-кратък срок и гъвкави суми |
| По-ниски лихвени проценти | Конкурентни ставки поради намалени разходи на цифровите платформи | Често по-ниски от кредитни карти или заеми до заплата |
| Алтернатива на банките | Идеално за стартиращи предприятия или МСП, които нямат кредитна история или обезпечение | Отлично за тези с ограничен достъп до основни финансови институции |
| Подкрепа от общността | Насърчава лоялността към марката, когато е финансирано от клиенти или поддръжници | Чувства се по-лично и овластяващо, отколкото да се работи с големи институции |
| Скорост и удобство | Целият процес може да се извърши онлайн, намалявайки документацията и забавянията | Няма нужда да посещавате клонове или да подавате дълги заявления |
| Повторно заемане | Добрата история за погасяване изгражда доверие за бъдещи, по-големи кръгове на финансиране | Връщащите се потребители често се радват на по-бързи одобрения и по-добри условия |
Как технологията разширява финансовото включване?
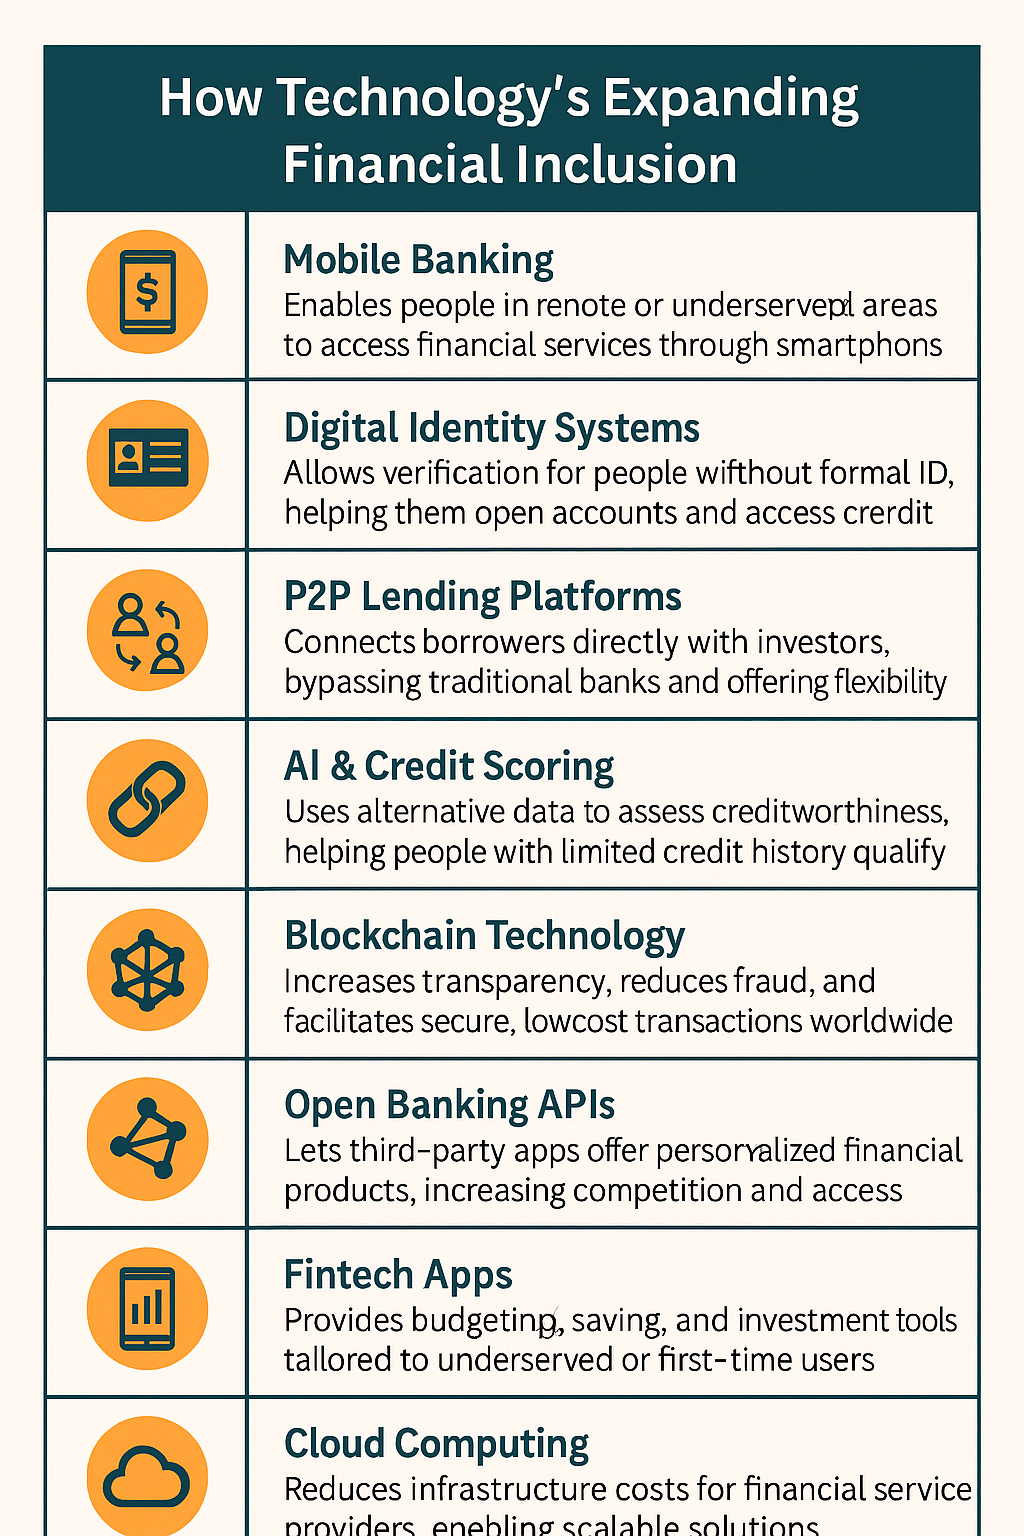
Краудлендингът нямаше да стане успешен без технологията. Иновативната технология е позволила този преход към цифрови платформи за кредитиране. Тези решения премахват много от традиционните бариери, които дълго време изключваха хората от инвестиционни начинания. Кредиторите могат да се свързват с заемополучатели от различни места и нива на доходи с няколко натискания.
Иновацията ускорява процеса на заемане и го прави по-прозрачен за заемополучателите. Те могат да откажат да се справят с дълготрайния хаос от хартия и лични срещи. Вместо това, те могат да кандидатстват в приложение и да бъдат оценявани от алгоритми, които гледат отвъд само кредитните оценки. Средствата могат да постъпят в сметките им само за няколко дни.
Инвеститорите също печелят от предимствата на технологията. Онлайн платформите за кредитиране опростяват вземането на решения и управляват риска, използвайки анализ на данни и удобни табла за управление. Всеки с достъп до интернет може да разглежда възможности за заеми и да изгражда портфейл за кредитиране от дома.
Запознайте се с рисковете и регулацията
Краудлендингът може да изглежда като глътка свеж въздух в сравнение с традиционните финанси. Въпреки това, не очаквайте само гладко плаване.
Потенциалните възвръщаемости са привлекателни за инвеститорите, но съществува възможност заемополучателите да не изплатят. Следователно, умните инвеститори разпределят кредитите, които предоставят, между множество заеми и внимателно следят предоставените от платформата оценки на риска.
Кандидатите за кредит трябва да останат внимателни и отговорни. По-голямата скорост и гъвкавост в сравнение с банката не означават, че е безплатен пропуск. Лихвените проценти могат да се увеличат в зависимост от техния профил на риск, а пропускането на плащания все още може да навреди на кредитните им оценки.
Следва регулаторната страна. Финансовите власти стриктно регулират някои платформи. Те не могат да не спазват правилата и да защитават потребителите. Други работят в сиви зони с по-малко защити. Възможностите за краудлендинг идват с определена степен отговорност. Уверете се, че правите домашното си и четете малкия шрифт.
Истории за успех в реалния свят в краудлендинга
Всеки ден чуваме истории за успех на реални хора, които решават реални проблеми чрез достъпно финансиране. Видяхме как индивиди и малки предприятия по целия свят превръщат мечтите си в реалност чрез платформи за краудлендинг.
Най-забележителните примери са марки, които създадоха свои собствени кампании за краудфандинг. Шотландската компания за крафт бира BrewDog и Glowforge, производител на 3D лазерни принтери в САЩ, постигнаха голям успех чрез краудфандинг. BrewDog събра над £126 милиона чрез своята Equity for Punks кампания на Crowdcube.
Междувременно Glowforge събра $27.9 милиона само за един месец. Компанията използва средствата, за да пусне продукта си и да привлече допълнителни инвестиции.
Също така, бизнесите извлекат максимума от пътищата за кредитиране между равнопоставени. Maclear е един от лидерите, платформата за P2P кредитиране, която улеснява над €18 милиона финансиране и дава възможност на малки предприятия с необходимия капитал да тече там, където е нужно, подкрепено от обезпечение.
Предизвикателства пред индустрията на краудлендинга
Платформите за краудлендинг се сблъскват с дял от задръствания. Най-значимите пречки включват:
- Трудност при управлението на риска за инвеститорите: Инвеститорите поемат финансови рискове дори на платформи, които извършват проверки на кредитоспособността и генерират оценки. Водещите платформи за P2P кредитиране помагат на инвеститорите да управляват риска по-ефективно с напреднали алгоритми за кредитно оценяване и инструменти за диверсификация на заемите.
- Непостоянна регулация: Регулациите за краудлендинг значително се различават. Много платформи активно си сътрудничат с регионалните власти, за да установят ясни рамки за съответствие и да изградят доверие в финансовата система.
- Изграждане на доверие и надеждност: Краудлендингът се случва онлайн, така че доверието е всичко. Новите кредитори и заемополучатели често са колебливи да се ангажират с него поради страх от измама или злоупотреба с данни. Умните платформи навигират това, използвайки подробни профили на заемополучатели, проследяване в реално време и проверка на идентичността.
- Мащабируемост на платформата и качество: Постоянно растящите платформи за краудлендинг се борят да поддържат последователно обслужване, стандарти за оценка на риска и проверка на заемополучатели. Автоматизираните системи и AI-управляваното оценяване помагат на платформите да се разширяват, като същевременно поддържат последователна проверка на заемите.
- Пазарна волатилност и икономически промени: Икономическите спадове или инфлацията могат да ударят проектите за краудлендинг тежко. Условията увеличават неизплатените задължения и намаляват доверието на инвеститорите. Платформите се адаптират, като предлагат гъвкави планове за погасяване, актуализират моделите на риска и улесняват взаимодействието с потребителите.
Бъдещето все още изглежда обещаващо
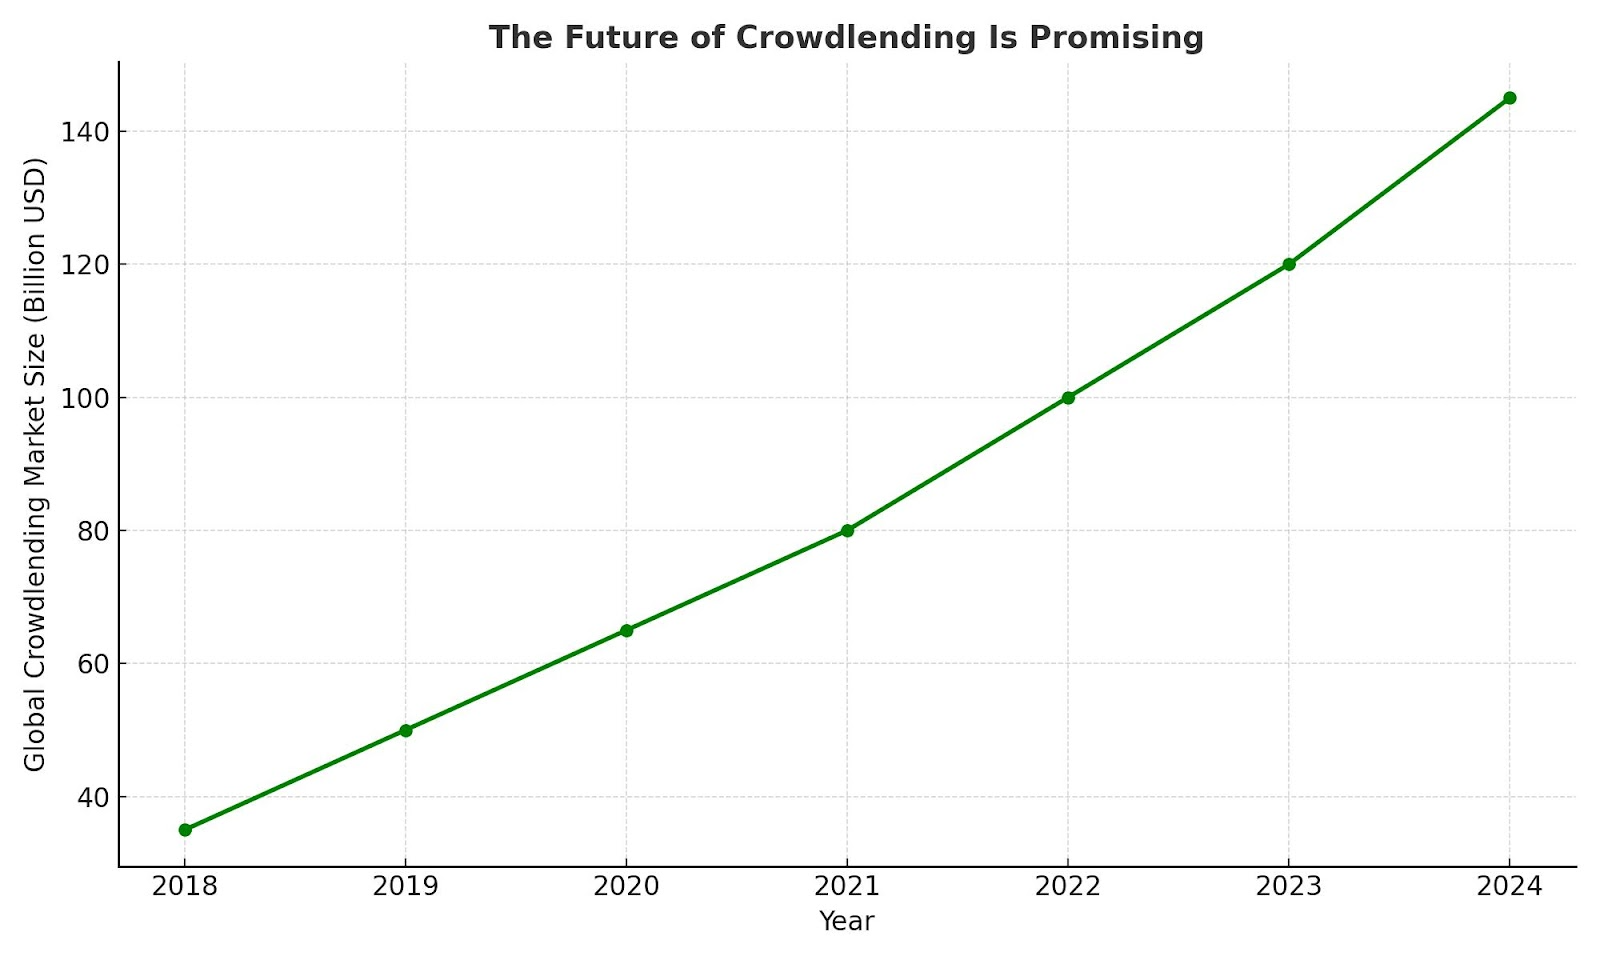
Бъдещето на краудлендинга изглежда светло, тъй като глобалните пазари продължават да приемат иновации. Очаква се все повече държави да приемат задълбочени регулации за защита на инвеститорите и стабилност на пазара. Можем също да очакваме ефективни и персонализирани приложения за краудлендинг, тъй като все повече организации приемат AI за произвеждане на заеми, оценка на риска и обслужване на клиенти.
Платформите за краудлендинг все повече улесняват фракционни инвестиции. Инвеститорите вече могат да разпределят малки вноски между множество заеми, за да намалят риска си. Освен това, нараства акцентът върху ESG инвестирането. Все повече инвеститори подкрепят проекти, които отговарят на екологични и морални цели, като We Care Solar в Нигерия.
Интеграцията на блокчейн подобрява прозрачността и опростява процесите на заемане чрез смарт договори и сигурни транзакции. Също така виждаме хибридни модели на краудлендинг, които комбинират кредитиране с финансиране на акции или дарения.
Накрая, платформите за краудлендинг разнообразяват своите предложения за заеми. Те вече включват продукти като финансиране на фактури и екологични заеми, за да отговорят на различни нужди на заемополучателите.
Заключителни мисли
Инвеститорите трябва да следят внимателно регулаторните промени и глобалните тенденции на разширяване, за да останат напред в развиващата се област на краудлендинга. Стремете се към по-разнообразен портфейл, като изследвате опции като фракционни инвестиции и заеми, насочени към ESG. Трябва също така да останете информирани и бързо да се адаптирате към новите модели, за да получите конкурентно предимство.