Как цифровата идентичност ще преоформи кредитното оценяване и кредитиране
Тесният поглед на традиционното кредитно оценяване
В традиционния модел, кредитният ви рейтинг се състои само от няколко ключови фактора, които High Radius разгледа в детайли. Те включват история на плащанията, използване на кредит, дължина на кредита, нови кредитни заявки и комбинацията от сметки, които имате. Успех в получаването на добър рейтинг, ако сте млади или не сте използвали много кредит преди, е трудна задача, независимо колко отговорни сте.
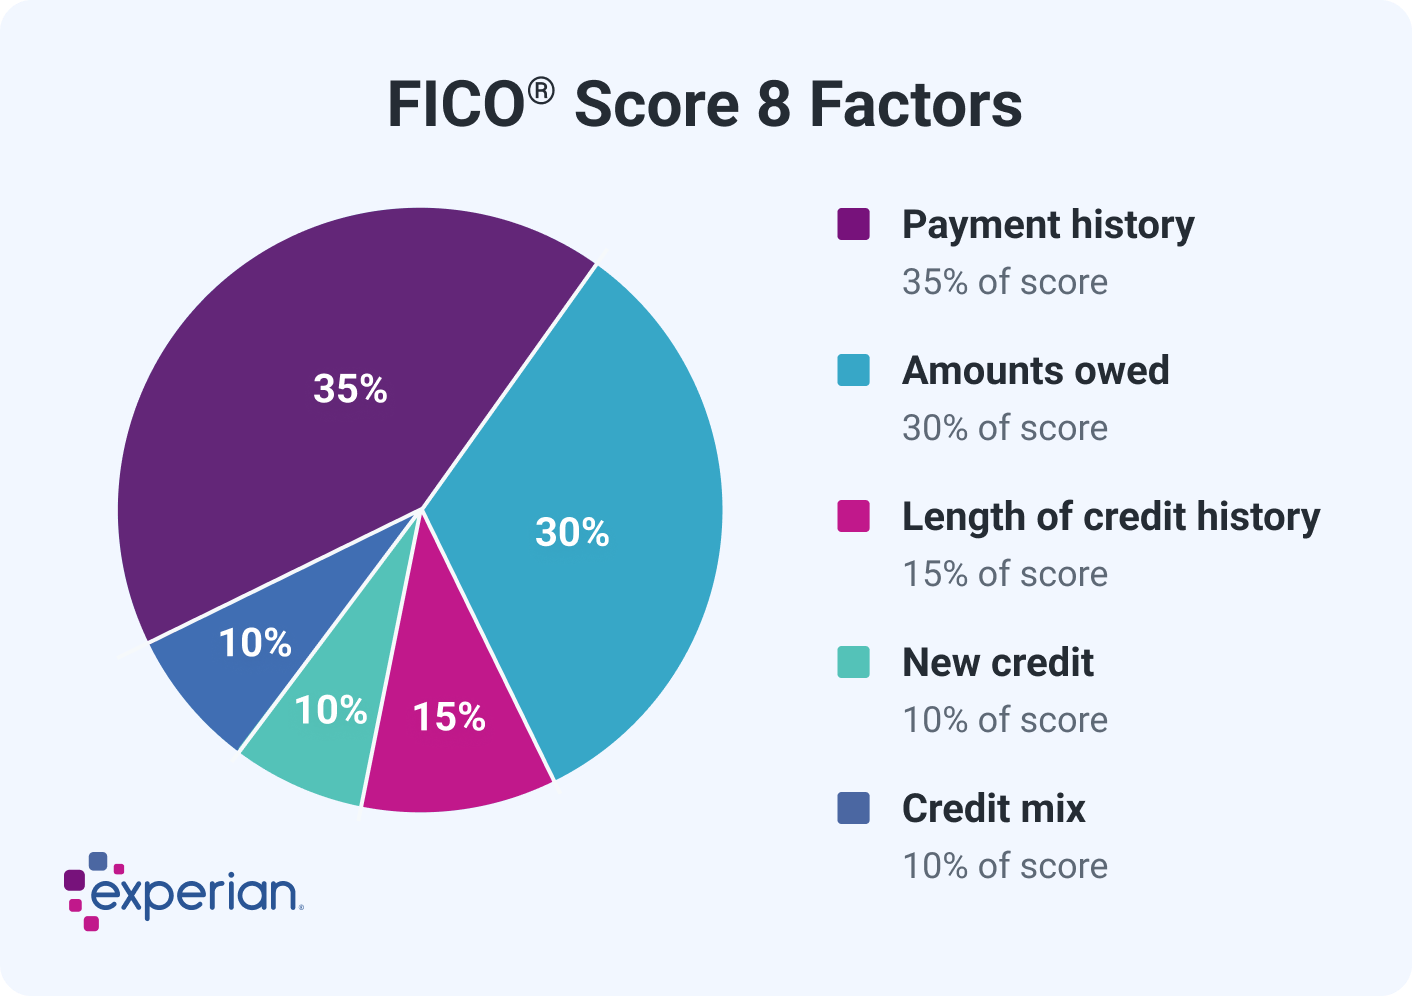
Историята на плащанията и използването на кредит съставляват цели 65% от вашия рейтинг. Но какво, ако винаги плащате наема си навреме или последователно допълвате телефонните и данни плановете си? Те не се броят. Поне не и още.
Цифровата идентичност разширява картината
Сега си представете модел, който включва вашите плащания с мобилен телефон, сметки за комунални услуги, история на наема и дори вашето онлайн финансово поведение. Тук идва цифровата идентичност.
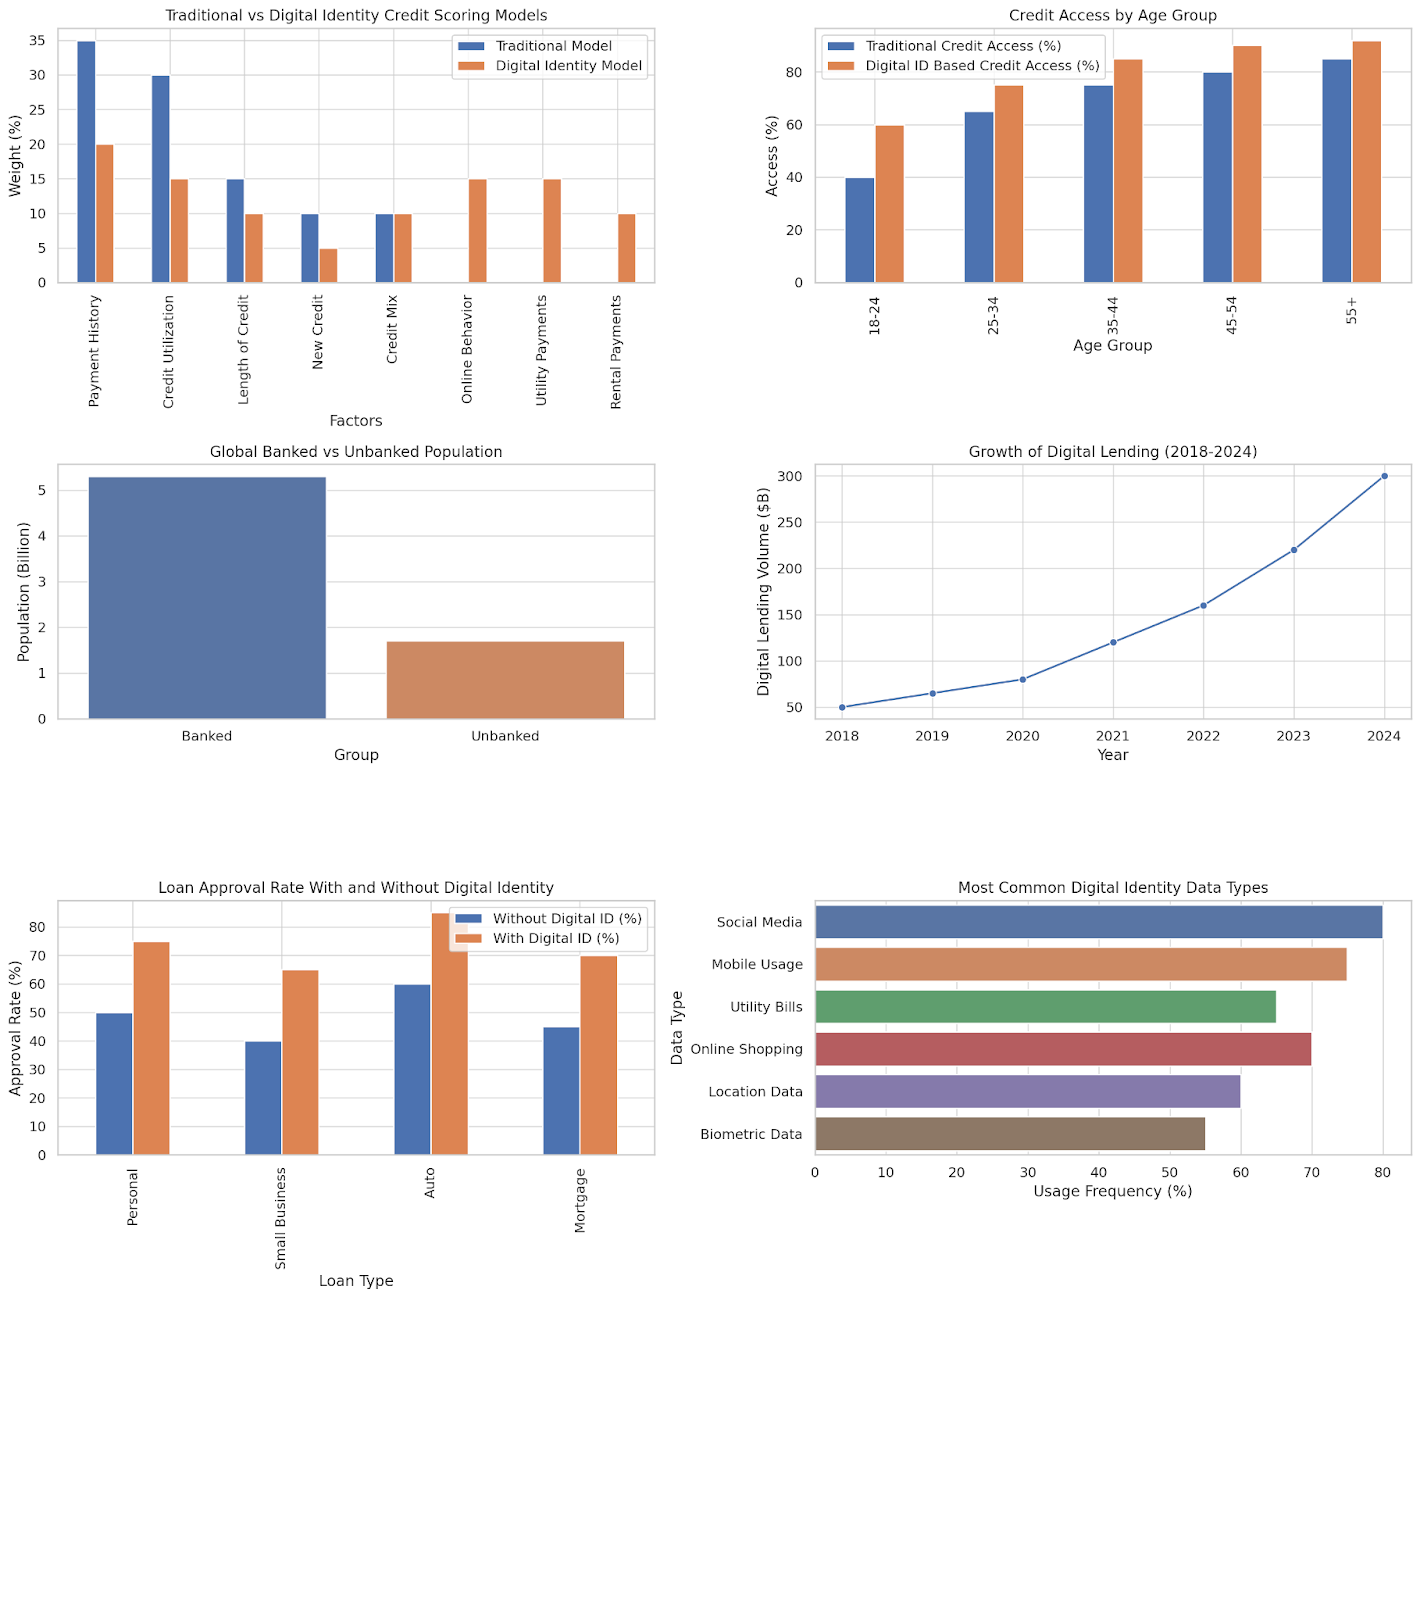
Графиката по-горе показва сравнение на това колко тежест традиционното кредитно оценяване поставя на ограничени данни в сравнение с това как моделите на цифровата идентичност разпределят тази тежест върху по-широк набор от поведения. В цифровия модел, неща като мобилни плащания и история на наема не се игнорират. Далеч от това – те всъщност са централни за него.
Тази разширена гледна точка прави възможно оценяването на хората по-справедливо, особено на тези, които традиционно са били изключени от системата.
Достъп до кредит по възрастови групи
Младите възрастни между 18 и 24 години често понасят най-голям удар. Те нямат време да изградят кредит, но това не означава, че са безотговорни с парите си. Графиката по-долу показва, че само 40% от хората в тази възрастова група имат достъп до традиционни кредитни продукти. Но когато включите цифровата идентичност, това число скача до 60%.
За групата 25-34 години, цифровата идентичност увеличава достъпа от 65% на 75%. Това е значителна промяна; такава, която може да доведе до повече финансова независимост по-рано в живота.
Глобалната картина: 1.7 милиарда все още изключени
Нека сега разгледаме хората по целия свят от по-широк ъгъл. Все още има над 1.7 милиарда необслужвани лица в света. Това показва, че те нямат достъп до официални финансови системи и банкова сметка.
Това е значителна популация, и голяма част от тях притежават телефони, използват мобилни пари и правят чести плащания. Те просто нямат документален след, който традиционното кредитно оценяване може да използва. Цифровата идентичност помага да се преодолее тази пропаст, извличайки данни от ежедневието им и давайки им финансова гласност. Световният икономически форум разгледа ограниченията, които причинява необслужването за регионите.
Възходът на цифровото кредитиране
Както можете да очаквате, цифровото кредитиране вече расте бързо. Още през 2018 г. то беше индустрия на стойност 50 милиарда долара. До 2024 г. се прогнозира, че ще достигне 300 милиарда долара. Голямата част от този растеж идва от разширяването на достъпа до кредит за хора, които преди това бяха невидими за банките.
Това не се случва само в САЩ или Европа. В страни като Кения, Колумбия и Индия, цифровите кредитори използват мобилни данни и история на плащанията, за да оценят правото на заем. И работи. Всъщност, инвеститорите започват да заменят банките по отношение на предоставянето на кредити. Един от нарастващите медии за това е краудлендинг.
В този случай, група инвеститори споделят риска при инвестирането в конкретен проект, докато се наслаждават на доста доходоносни лихвени проценти. Платформа като Maclear, която също защитава такива инвестиции чрез обезпечение.
По-добри проценти на одобрение
По-високите проценти на одобрение на заеми са едно от най-значимите предимства на цифровата идентичност.
Съществуват различни проценти на одобрение за различни видове заеми. За лични заеми, процентът скача от 50% без цифрова идентичност на 75% с нея. За малки бизнес заеми, той е още по-драматичен, скачащ от 40% на 65%.
Това наистина има значение. Хората могат да започнат бизнес, да купят превозни средства или да покрият спешни нужди, без да преминават през безкрайни препятствия. Това означава, че кредитната система ще стане малко по-човечна.
Какви данни имаме предвид?
Какво точно влиза в цифровата идентичност?
- Дейност в социалните медии
- Използване на мобилни устройства
- Сметки за комунални услуги
- Навици за онлайн пазаруване,
- Данни за местоположение
- Биометрични данни.
Нито едни от тези данни не са особено нови, но начинът, по който се използват, е. Вместо да се фокусират само върху дългове и изплащания, кредиторите разглеждат модели на последователност и отговорност в различни поведения.
Без съмнение, съществуват притеснения относно конфиденциалността. Не всеки се чувства комфортно с използването на телефона си или навиците за онлайн пазаруване, които се вземат предвид при вземането на решение за заем. Но с правилните защити, този вид данни може да отвори нови възможности, особено за хора, които никога не са имали достъп до традиционен кредит.
Истински хора, истински преживявания
Помислете за фрийланс дизайнер, който печели доходи нерегулярно, но винаги плаща сметките си за телефон и интернет навреме. Или шофьор на доставки, който никога не е пропуснал плащането на наема, но няма кредитна карта. В старата система, те са призраци. В новата, те са кредитоспособни.
Това е, което цифровата идентичност наистина променя. Тя не просто дава на банките повече данни; тя дава на хората шанс да бъдат видени.
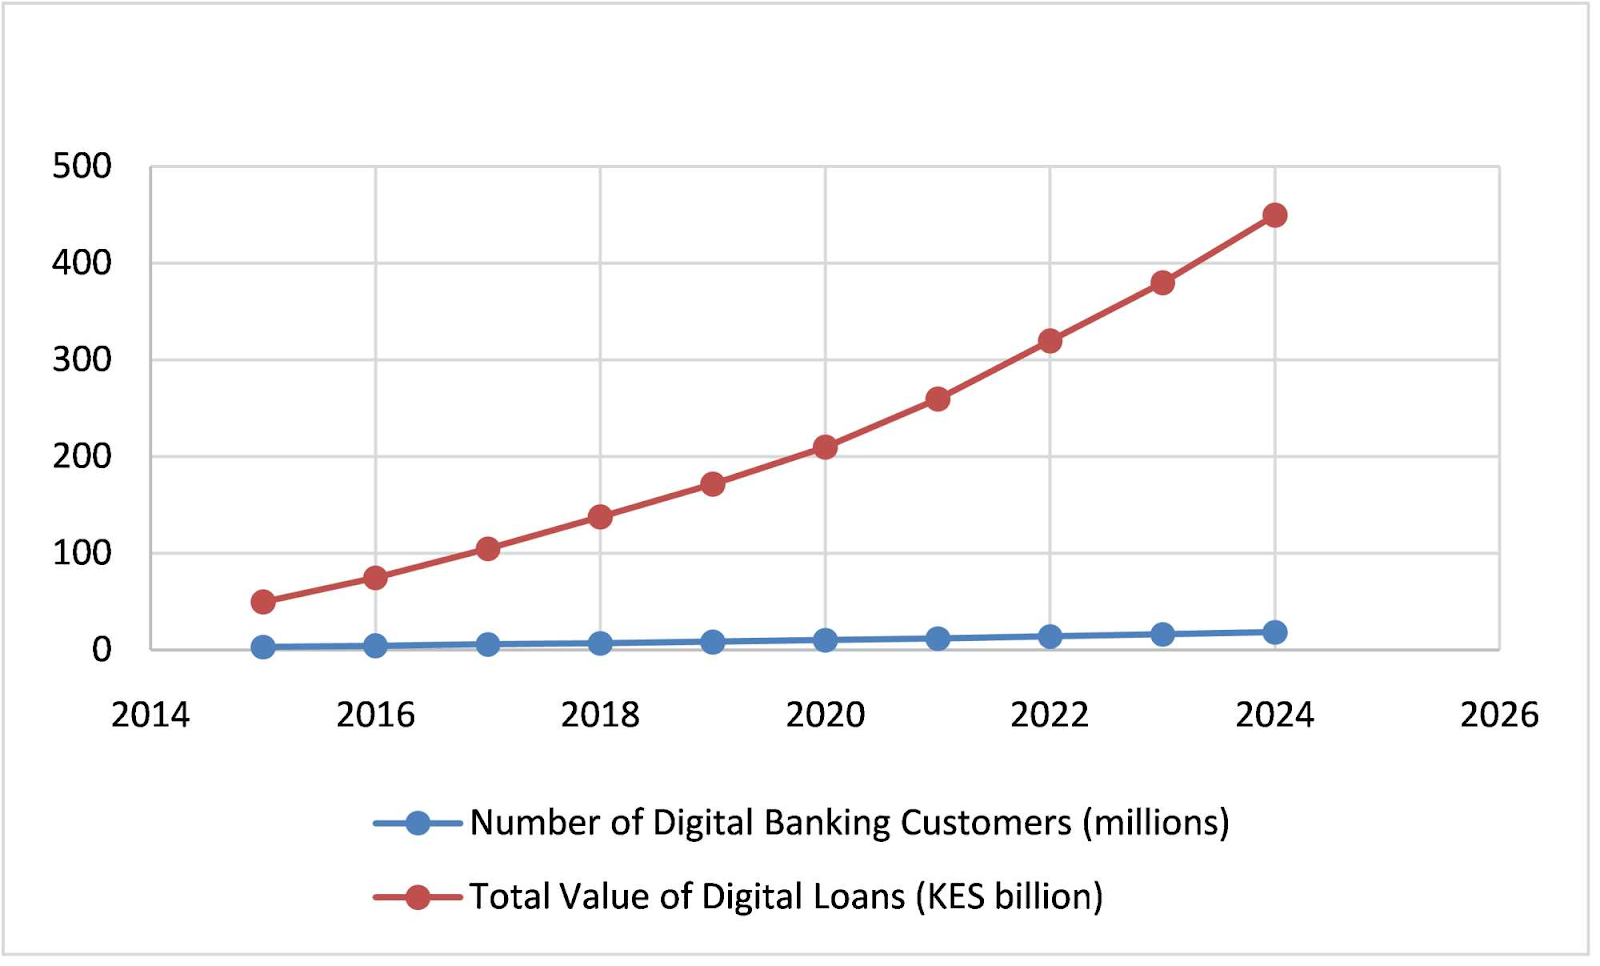
Освен това, ако искате доказателство, че това работи, погледнете Кения. Платформи като M-Pesa и Tala промениха играта. Милиони хора сега имат достъп до кредит чрез мобилни телефони, с решения, взети на базата на използването на мобилни устройства, модели на изплащане и дори стабилност на контактния списък.
И работи. Малките бизнеси растат. Спешните нужди се покриват без да се заемат от приятели или лихвари. А процентите на изплащане? Те са изненадващо високи.
Предизвикателства и какво следва
Не всичко е гладко, разбира се, в противен случай щяхме да строим замъци във въздуха. Има въпроси относно точността на данните, съгласието и стандартизацията. Как да се уверим, че информацията, която се използва, е справедлива и проверена? Кой решава какви поведения се считат за "кредитоспособни"? И какво се случва, ако на някого му откраднат телефона или цифровият му отпечатък е непълен?
Регулаторите все още го разбират. Въпреки това, посоката е ясна: цифровата идентичност става важна част от разбирането на финансовото поведение. Не става въпрос за заместване на стария модел. Вместо това, става въпрос за подобряване на него.
Какво друго може да се промени?
Когато вашата цифрова идентичност стане част от финансовия ви живот, кредитните оценки са само началото. Ето какво друго може да се промени:
- По-бързи одобрения на заеми: Кредиторите могат да обработят вашето заявление за минути, а не за дни.
- По-справедливи лихвени проценти: Ако сте с нисък риск, вашата ставка трябва да отразява това – дори без история на кредитна карта.
- Глобална мобилност: Представете си, че можете да докажете своята кредитоспособност, когато се преместите в друга страна, просто използвайки цифровия си профил.
- По-персонализирани оферти: Кредиторите могат да адаптират продуктите си към вашето поведение, а не само към дохода ви.
По-включващо бъдеще
В основата си, заемането е свързано с доверие. И доверието се изгражда на основата на познаването на историята на някого, а не само на неговия рейтинг. Цифровата идентичност помага да се разкаже тази история в пълнота. Тя отваря вратата за милиони хора, които са били изключени, не защото са рискови, а защото системата не е успяла да разбере как да прочете техния живот. Тя дава на кредиторите по-добър начин да разберат риска и на заемополучателите по-справедлив шанс за успех.
Ако го направим правилно, тази промяна може да преоформи кредита и заемането по начин, който изглежда по-човечен. Ще постигнем това; с едно мобилно плащане, сметка за комунални услуги и цифров отпечатък наведнъж.
Ако се интересувате да се възползвате от собствената си цифрова идентичност за кредит или искате да печелите от инвестиции в краудлендинг, Maclear е едно от водещите средства за това, където и да се намирате по света.