В финансите числата разказват история — но тази история зависи изцяло от контекста. Анализатори, финансисти и бизнес лидери редовно разчитат на исторически финансови отчети, за да оценят представянето, да преценят риска и да ръководят решенията за разпределение на капитала. Тези записи — отчети за печалби и загуби, балансови отчети и отчети за парични потоци — документират какво е постигнала една компания при специфични условия в миналото. Прогнозите за бъдещето, от друга страна, се опитват да оценят какво може да се случи в бъдеще, въз основа на планирани инвестиции, оперативни промени и предвидени пазарни условия.
На пръв поглед поставянето на исторически данни до прогнози изглежда като естествен аналитичен процес. Историческите резултати предоставят конкретна основа; прогнозите показват накъде се движи бизнесът. В действителност обаче това сравнение рядко е толкова просто, колкото изглежда. Миналите резултати отразяват бизнес, работещ в специфичен набор от ограничения — ограничени ресурси, съществуваща инфраструктура, пазарни условия, които може вече да не важат. Прогнозите отразяват какво бизнесът очаква да стане, след като капиталът бъде разпределен и инициативите за растеж започнат.
Двете групи числа по замисъл измерват различни неща. Използването на едната, за да се валидира или отхвърли другата — без да се отчита какво е променено — води до погрешни заключения.
Защо сравнението на минали финансови данни с бъдещи прогнози може да бъде подвеждащо
Исторически финансови отчети
За инвеститорите в краудлендинг, историческите финансови данни обикновено са първата отправна точка при оценка на потенциален заемополучател. Тези записи предлагат ретроспективен поглед върху това как бизнесът е управлявал операциите си: генерирани приходи, контролирани разходи, реализирани печалби и обслужен дълг за определен период.
Тази информация помага на инвеститорите да оценят оперативната дисциплина, кредитоспособността и способността за погасяване. На повърхността изглежда, че предлага надеждна мярка за риск. В контекста на краудлендинг обаче, разчитането само на исторически данни може да доведе до значително изкривена представа за действителния потенциал на заемополучателя. Важен свързан аспект е защо текущата пазарна стойност е по-важна от балансовата стойност при оценките на заеми — същата логика, която прави миналите финансови данни ненадежден самостоятелен показател, важи и за начина, по който се оценява обезпечението.
Бизнеси в етап на растеж
За разлика от традиционното банково кредитиране, краудлендингът често включва малки и средни предприятия, опериращи на нововъзникващи или бързо растящи пазари — бизнеси, при които миналото представяне може да отразява съвсем различна оперативна реалност. Много заемополучатели търсят финансиране именно за да реализират планове за растеж, които все още не са били внедрени.
Компанията може преди това да е работила с ограничено оборудване, по-малък персонал, скромен маркетингов бюджет и ограничена клиентска база. Получените приходи, макар и ниски, казват малко за капацитета на бизнеса, след като капиталът бъде разпределен. Нови договори, обновена инфраструктура или разширени производствени възможности могат значително да променят траекторията на паричния поток на компанията — нищо от което не би се появило в отчета за доходите на предходната година. Случаят с JINTEKI Ltd. илюстрира това добре: производствен бизнес, при който дисциплинираното планиране и едно единствено обновление на капацитета отключиха съвсем различна траектория на растеж.
Циклични и еднократни изкривявания
Историческите данни също често не успяват да уловят ефекта на цикличните тенденции или на неповтарящи се събития. Сезонните бизнеси — оператори в хотелиерството, селскостопански производители, услуги, свързани с събития — естествено ще показват ниски приходи през извънпиковите периоди, което може да изкриви годишните резултати за инвеститорите без секторен контекст.
По същия начин, извънредни разходи, като спешни ремонти, разходи за съдебни дела или еднократни мерки за спазване на регулации, могат значително да потиснат рентабилността в дадена година, без да имат значение за бъдещата способност на компанията да погасява. Други бизнеси умишлено отлагат признаването на приходи — стартиране на продажбени кампании или финализиране на договори след затварянето на отчетния период — което означава, че последните финансови отчети могат активно да подценяват паричния поток в близко бъдеще.
Счетоводни печалби срещу наличен паричен поток
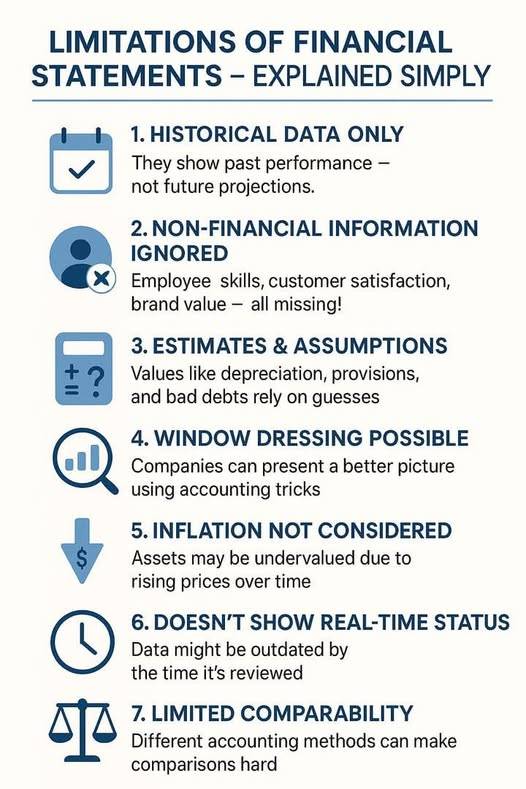
Също така е важно да се отбележи, че историческите финансови отчети отразяват представянето според счетоводни конвенции, които включват елементи като провизии за амортизация и разходи за амортизация. Тези корекции са важни за разбирането на дългосрочното здраве на бизнеса, но не отразяват непременно парите, които всъщност са налични за обслужване на заем. Инвеститор, който се фокусира само върху отчетените печалби, може да достигне до различни заключения от един, който преглежда оперативния паричен поток директно. Разбирането на отношението заем-към-стойност заедно с метриките за паричен поток предоставя по-пълна картина на действителната способност за погасяване.
Прогнози за бъдещето
Прогнозите се опитват да отговорят на различен въпрос: какви финансови резултати могат реалистично да се очакват през следващите месеци или години? Те обикновено включват предположения за увеличени обеми на продажбите, подобрена оперативна ефективност, нови клиентски договори и спестявания от обновена инфраструктура или процеси.
Представете си производствена компания в Румъния, която прогнозира по-високи приходи след придобиването на допълнителни производствени машини и подписването на дългосрочен дистрибуторски договор. Нито едно от тези развития не би се появило в историческите й отчети, но и двете пряко влияят на способността на компанията да генерира паричен поток и да изпълнява задълженията си за погасяване. Убедителната прогноза улавя тази перспектива за бъдещето по начин, по който балансът от две години преди това просто не може.
Степенувано финансиране и синхронизация на етапите
Прогнозите също така отчитат времето и фазите на инициативите за растеж — аспект, който става особено значим в структури, където финансирането се освобождава на етапи. Когато всеки етап на финансиране е условен на постигането на специфични оперативни или финансови етапи, прогнозите за бъдещето позволяват на инвеститорите да оценят дали траекторията на растеж на заемополучателя съответства на графика за погасяване на всеки етап.
Тази времева детайлност е нещо, което историческите данни просто не могат да предоставят. Статичен набор от финансови данни от предходната година казва на инвеститора къде е била компанията; добре изградена прогноза, свързана с проверими етапи, помага да се разбере накъде отива — и дали пътят е надежден. Погасяването на етап 3 на WBW Trades е конкретен пример за тази структура в действие: средства, освободени на етапи, всяко свързано с демонстриран оперативен напредък, с пълно погасяване, извършено навреме.
Ограничения на прогнозите
Казано обаче, прогнозите носят вродена несигурност. Те се основават на предположения за пазарни условия, капацитет за изпълнение и поведение на заемополучателя — всичко това може да се промени. Инвеститорите трябва критично да оценят дали предположенията, стоящи зад прогнозирания приход и паричен поток, са подкрепени от подписани договори, потвърдени споразумения за доставки, достъп до необходимо оборудване и реалистични оперативни планове. Релевантният въпрос не е дали основните числа изглеждат привлекателни, а дали заемополучателят има капацитета да изпълни плана, който е описал. Точно тук системата за оценка на заемополучатели на Maclear от AAA до D добавя аналитична стойност — предоставяйки стандартизирана рамка за оценка на риска от изпълнение заедно с финансовите прогнози.
Как динамиката на растежа варира в зависимост от сектора
Не всички индустрии реагират на финансиране или инициативи за растеж по един и същи начин. В някои сектори историческите резултати са особено лош предсказател на бъдещия паричен поток — и разбирането на това различие е съществено за информирани инвестиционни решения.
Производство
Компаниите в този сектор могат да покажат скромни исторически приходи, ако преди това са работили с ограничено оборудване или производствени линии под капацитет. Едно единствено обновление на оборудването, преминаване към нова продуктова линия или навлизане в съседен пазар може драстично да увеличи производството и рентабилността. Прогнозите след финансиране в този сектор могат легитимно и значително да надхвърлят резултатите от предходната година.
Технологии
Бизнесите в софтуерния и цифровия сектор често отчитат ниски исторически приходи по време на ранните етапи на развитие, когато придобиването на клиенти е ограничено и пазарната пригодност все още се установява. След като продуктът достигне търговския си старт или бъде осигурен значителен договор, приходите могат да нараснат бързо с минимални допълнителни разходи. В този контекст историческите данни не само подценяват бъдещия потенциал — те могат активно да подвеждат, ако се третират като надеждна основа.
Селско стопанство и туризъм
Тези сектори се характеризират с изразителна сезонна вариация. Приходите се концентрират в специфични периоди от годината, създавайки резултати, които изглеждат неравномерни, когато се разглеждат в изолация. В рамките на тези сектори регионалните различия също имат значение: бизнесите, опериращи на нововъзникващи пазари с висок растеж, могат да видят бързо разширение, след като капиталът бъде разпределен, докато сравними бизнеси на зрели пазари обикновено показват по-предсказуеми, но по-бавни модели на растеж.
Релевантността на историческото представяне, накратко, винаги зависи от сектора. Прилагането на същата аналитична рамка в съвсем различни оперативни среди води до несъответстващи и често подвеждащи заключения.
По-ефективна рамка за оценка
За инвеститорите в краудлендинг ключът към информираното вземане на решения не е в избора между исторически данни и прогнози, а в разбирането как да се използват и двете в комбинация — всяко като различен обектив за риска на заемополучателя, способността за погасяване и потенциала за растеж.
Историческите финансови данни са най-добре използвани за оценка на оперативната дисциплина и основната надеждност. Тенденциите в приходите, маржовете на печалба, стабилността на паричния поток и управлението на дълга в миналото помагат да се идентифицира дали бизнесът е демонстрирал здраво финансово управление. Този анализ може да изведе ранни предупредителни знаци — или да потвърди история на добро управление — преди капиталът да бъде ангажиран.
Прогнозите, от друга страна, трябва да се оценяват за правдоподобност и доказателствена подкрепа. Инвеститорите трябва да питат не само дали числата изглеждат обещаващи, а дали са основани на потвърдени договори, достъп до оборудване, реалистичен оперативен график и последователен план за изпълнение. Сравняването на прогнозирана способност за погасяване с миналото представяне е смислено само когато времевият и оперативен контекст на двете е ясно разбран.
Платформи като Maclear са проектирани специално да запълнят тази празнина. Чрез модел на степенувано финансиране, средства се освобождават на етапи, свързани с проверени оперативни етапи, осигурявайки, че заемополучателите могат да демонстрират напредък, преди да получат последващ капитал. Тази структура намалява риска от прекомерно разчитане на непроверени прогнози, като същевременно предотвратява историческото под представяне да изкриви оценката на бизнеси, които наистина са в режим на растеж. В комбинация с обезпечение, фонд за провизии и прозрачна система за кредитна оценка от AAA до D, този подход предоставя на инвеститорите както защита, така и контекстуална яснота, необходима за вземане на уверени решения за разпределение — както е демонстрирано в първия случай на неизпълнение на Maclear, който завърши с 100% възстановяване на капитала.
Заключение
Сравнението на историческите финансови данни с прогнозите за бъдещето не е просто упражнение — и третирането му като такова е често срещан източник на аналитични грешки. Историческите отчети предоставят ценна представа за това как бизнесът е управлявал ресурсите, преодолявал оперативни предизвикателства и поддържал финансова дисциплина с времето. Те разкриват модели на надеждност и управление на риска, които нито един инвеститор не трябва да пренебрегва.
Прогнозите, от друга страна, представляват съвсем различен вид информация: опит да се улови потенциал, планирана промяна и възможностите, които бизнесът все още не е имал ресурсите да преследва. Разбирането на разликата — и знанието как да се оценява всеки тип данни подходящо — е това, което отделя информираното разпределение на капитала от повърхностния финансов анализ.
Платформи като Maclear са изградени около този принцип. С модел на степенувано финансиране, два структурни слоя на защита за инвеститорите и възвръщаемост до 15%, Maclear комбинира строгата оценка на историческото представяне с оценка на потенциала на заемополучателя за бъдещето — предлагайки прозрачност и надзор на всеки етап от жизнения цикъл на инвестицията.
Често задавани въпроси
Често задавани въпроси
Защо не мога просто да сравня миналите приходи на заемополучателя с прогнозирани приходи? ▼
Защото двете числа измерват фундаментално различни неща. Историческите приходи отразяват какво бизнесът е постигнал при специфичен набор от ограничения — ограничено оборудване, по-малък екип, ограничена клиентска база. Прогнозирани приходи отразяват какво бизнесът очаква да постигне, след като тези ограничения бъдат премахнати и нов капитал бъде разпределен.
Отнасянето им като директно сравними игнорира оперативната трансформация, която финансирането е предназначено да позволи. Резултатът е сравнение на ябълки с портокали, което може да доведе или до несправедливо отхвърляне на жизнеспособни заемополучатели, или до неоправдано доверие в слаби.
Все още ли са полезни историческите финансови данни? ▼
Абсолютно — те служат за различна цел. Историческите отчети са правилният инструмент за оценка на оперативна дисциплина и базова надеждност: как бизнесът е управлявал разходите, обслужвал дълговете и навигирал трудни периоди. Те разкриват модели на финансова предпазливост — или предупредителни знаци — които нито един документ с поглед напред не може да репликира.
Ключът е да ги използвате като един от многото лещи, а не като основна основа за решение за финансиране.
Какво прави една прогноза достоверна в сравнение с спекулативна? ▼
Достоверната прогноза е основана на проверими доказателства, а не само на предположения. Инвеститорите трябва да търсят:
- Подписани договори с клиенти или дистрибутори
- Потвърден достъп до оборудване, съоръжения или вериги за доставки
- Реалистичен оперативен график, който отчита периодите на увеличаване
- Съответствие между прогнозирания паричен поток и графика за погасяване
Прогноза, която се основава на оптимистични предположения без документална подкрепа, трябва да се третира с голямо внимание, независимо от това колко привлекателни изглеждат заглавните числа.
Кои сектори са най-силно засегнати от този проблем? ▼
Разликата между историческите и прогнозирани резултати обикновено е най-широка в три сектора:
- Производство — където едно единствено обновление на оборудването може драстично да промени капацитета на производството и структурата на маржа
- Технологии — където бизнесите в начален етап носят високи разходи за развитие и ниски приходи, докато не бъде пуснат продукт или подписан основен договор, след което растежът може да бъде бърз
- Земеделие и туризъм — където изразената сезонност означава, че годишните числа редовно подценяват или надценяват истинския капацитет на бизнеса в зависимост от това кога попада отчетният период
Във всички три случая прилагането на унифицирана аналитична рамка без секторен контекст води до ненадеждни заключения.
Как намалява етапното финансиране риска от разчитане на непроверени прогнози? ▼
Етапното финансиране свързва освобождаването на капитала с проверими етапи — което означава, че инвеститорите не ангажират пълната сума на заема предварително, основавайки се само на прогнозирани резултати. Вместо това, всяка следваща транша се отключва само след като заемополучателят е демонстрирал, че предишният етап е изпълнен, както е планирано.
Това създава непрекъсната обратна връзка между прогнозите и реалността: ако планът за растеж на заемополучателя е на прав път, финансирането продължава; ако изпълнението не е на ниво, експозицията е ограничена. Това е структурно по-здравословен подход от еднократна оценка на базата на само прогнози. Можете да видите този модел в действие в случаи като WBW Trades Stage 3, където разпределението на средства на базата на етапи доведе до пълно погасяване в срок.
Какво се случва, ако заемополучателят не изпълни задълженията си, въпреки положителна прогноза? ▼
Рискът от неизпълнение съществува в всяка среда на кредитиране, включително там, където прогнозите са добре подкрепени. Съответният въпрос е какви структурни защити са в сила, когато това се случи. В Maclear се прилагат два слоя защита: обезпечение на всеки проект и фонд за резерви, който може да бъде активиран в сценарии на възстановяване.
В първия случай на неизпълнение на Maclear, 100% от капитала на инвеститорите беше възстановен — резултат от прилагане на обезпечение, а не късмет. Този резултат илюстрира защо структурните защити са толкова важни, колкото и качеството на основните прогнози.
Как системата за кредитно оценяване на Maclear помага на инвеститорите да оценят заемополучателите? ▼
Системата за оценка на заемополучатели на Maclear AAA до D предоставя стандартизирана рамка за оценка на риска от изпълнение — риска, че заемополучателят няма да успее да изпълни плана, който техните прогнози описват. Вместо да оставя инвеститорите да интерпретират сурови финансови документи, системата за оценка синтезира кредитната история, качеството на обезпечението, оперативната готовност и финансовите прогнози в един единствен сравним рейтинг.
Това значително улеснява оценката на риска в различни заемополучатели, сектори и географии и изграждането на диверсифицирано портфолио с ясна представа за профила на риска на всяка позиция.