Hoe Inflatie Langdurige Vermogen Beïnvloedt
Inflatie 101
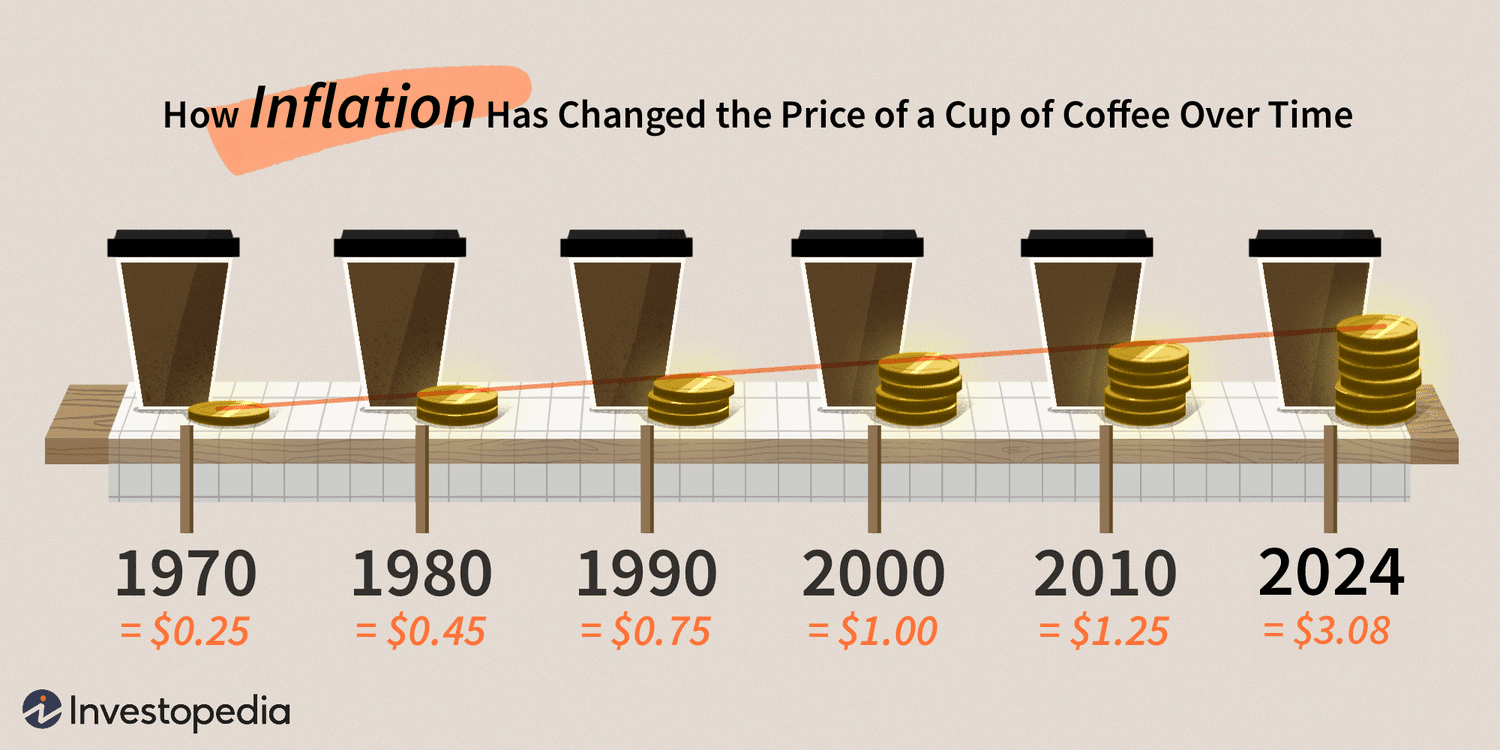
Inflatie verwijst naar de geleidelijke stijging van de prijzen van goederen en diensten in de loop van de tijd. Elke keer dat dingen meer kosten en je nog steeds met dezelfde 100 euro zit, is je koopkracht net gedaald en ben je dus armer geworden. De Consumentenprijsindex houdt deze fenomenen in de gaten waar je naar kunt kijken. Gemiddeld verliest je 100 euro tussen 2 en 4 in effectieve waarde per jaar.
Als de inflatie in jouw land doorgaans rond de 3% per jaar schommelt, zou wat vandaag een laptop van 400 euro kan kopen, na tien jaar slechts een laptop van 296 euro kunnen kopen.
Nominale Waarde vs Werkelijke Waarde
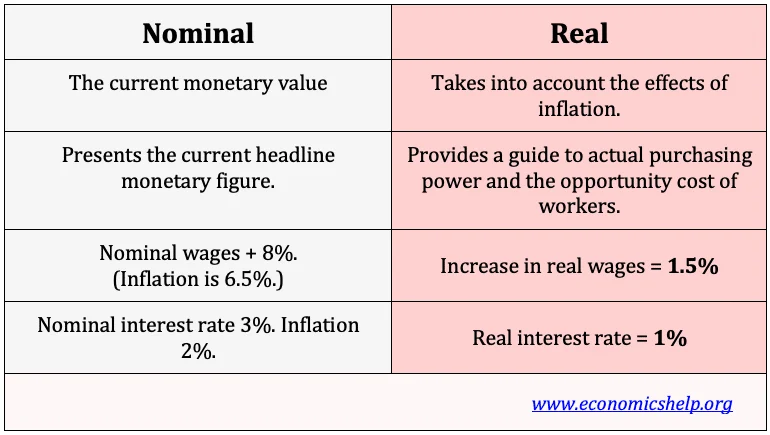
Werkelijke waarde plaatst nominale waarde onder druk door de focus van het getal zelf en wat het daadwerkelijk waard is ten opzichte van de verstreken tijd te verschuiven. Over lange perioden wordt de kloof tussen nominale en werkelijke waarden steeds duidelijker. Lonen, spaarbalansen en portefeuillewaarden kunnen gestaag stijgen, maar als ze er niet in slagen om de geldcreatie te overtreffen, daalt hun koopkracht nog steeds.
Vermogensmirage
Net zoals samengestelde rente werkt om investeringen te laten groeien, compenseert prijsstijging zich in de tegenovergestelde richting, waardoor de werkelijke waarde van geld over lange perioden gestaag afneemt. Dit compounding-effect is bijzonder belangrijk bij het evalueren van langetermijn financiële doelen zoals pensioen, onderwijsfinanciering of overdracht van generatiewerk.
Impact van Prijsstijging op Sparen
Dit is een van de eerste dingen die iedereen wordt verteld om opzij te zetten en vermoedelijk zou het je veiligheid moeten garanderen. Tenslotte wil je liquiditeit en bescherming tegen onverwachte uitgaven. Echter, de erosie van koopkracht vormt een aanzienlijke uitdaging. Te vaak echter, produceren bankrekeningen niet genoeg rente terwijl ze op rekeningen staan.
Dat gezegd hebbende, sparen dient nog steeds een essentiële functie. Korte termijn behoeften, noodfondsen en uitgaven op korte termijn profiteren van de stabiliteit en toegankelijkheid van contant geld. Het belangrijkste risico ontstaat wanneer overmatige hoeveelheden vermogen worden vastgehouden in spaarinstrumenten die zijn ontworpen voor veiligheid in plaats van groei.
Je Verdiensten Investeren
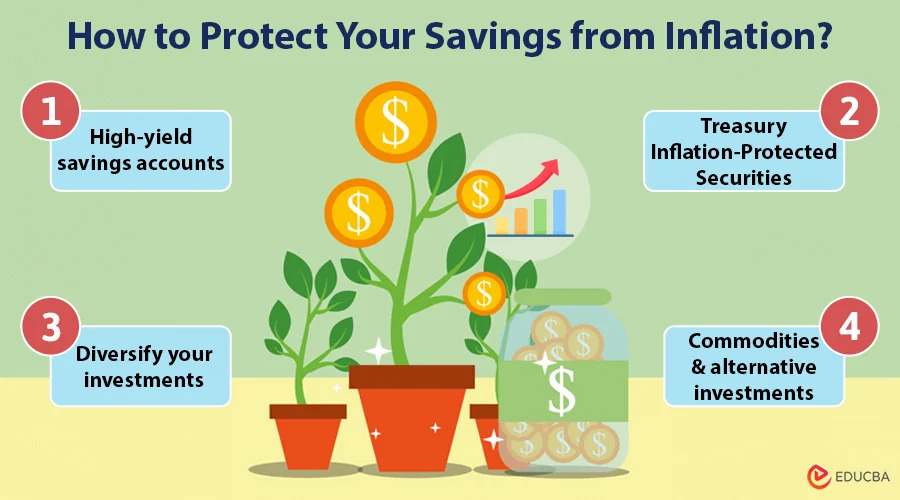
In tegenstelling tot contante besparingen, hebben veel investeringsactiva het potentieel om rendementen te genereren die de inflatie in de loop van de tijd overtreffen, hoewel de erosie van de koopkracht nog steeds invloed heeft op hoe verschillende investeringen presteren.
- Aandelen: hebben historisch gezien rendementen geleverd die de inflatie over lange perioden overtreffen, grotendeels omdat bedrijven prijzen kunnen verhogen en winsten kunnen laten groeien naarmate de kosten stijgen. Dit vermogen om inflatie door te berekenen aan consumenten maakt aandelen een effectieve langetermijn hedge.
- Obligaties: worden directer beïnvloed door inflatie, omdat ze een inverse relatie behouden.
- Vastgoed: profiteert, aangezien de huizenprijzen stijgen om dit bij te houden.
- Grondstoffen: stijgen ook om de verdunning bij te houden.
- Overheidseffecten: kunnen specifiek worden aangepast om dit bij te houden.
Alternatieve Investeringen
Veel investeerders kijken verder dan aandelen en obligaties naar alternatieve investeringen. Deze instrumenten worden niet verhandeld op openbare markten en zijn vaak gekoppeld aan echte economische activiteit in plaats van marktsentiment. Als gevolg hiervan kunnen ze diversificatievoordelen en inkomstenstromen bieden die zich anders gedragen tijdens perioden van scherpe prijsstijgingen. Een segment dat de laatste tijd is geëxplodeerd, is peer-to-peer crowdlending waar investeerders samen bijdragen aan goedgekeurde projecten, waarbij ze het risico delen.
Platforms zoals Maclear bieden leners de mogelijkheid om krediet te verkrijgen dat niet in het bankparadigma past, maar goed gekwalificeerd is op basis van de praktijken van de top 3 kredietbeoordelingsbureaus. Alle leningen zijn beschermd met onderpand en een voorzieningsfonds, met welkomst-, loyaliteits- en verwijzingsbonussen en rendementen tot 15%.
Pensioenplanning
In tegenstelling tot degenen die nog werken, zijn gepensioneerden vaak afhankelijk van vaste of semi-vaste inkomensbronnen, waardoor ze kwetsbaarder worden voor stijgende levensonderhoudskosten. Ze kunnen voorspelbare cashflows bieden, maar veel passen zich niet automatisch aan voor inflatie. Zonder aanpassingen voor de kosten van levensonderhoud verliezen deze inkomensstromen elk jaar aan koopkracht, waardoor gepensioneerden gedwongen worden hun levensstandaard te verlagen of sneller dan gepland hun spaargeld aan te spreken. Zelfs bescheiden algemene prijsstijgingen kunnen een aanzienlijke impact hebben op gepensioneerden gedurende een pensioenperiode van meerdere decennia.
Sociale zekerheid en vergelijkbare overheidsvoordelen in sommige landen bieden inflatiegerelateerde aanpassingen, maar deze verhogingen weerspiegelen mogelijk niet volledig de individuele bestedingspatronen, vooral voor gezondheidszorg en huisvesting.
Vermogensongelijkheid
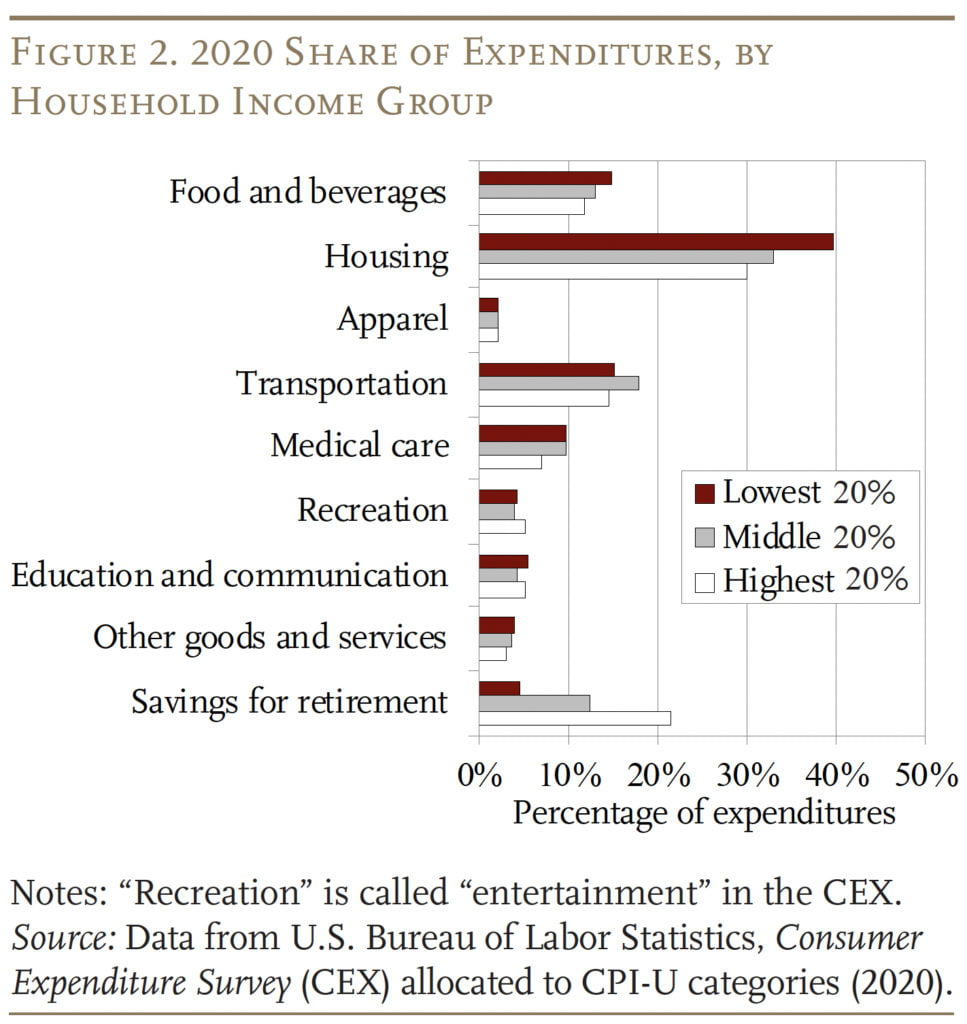
Inflatie beïnvloedt niet alle individuen gelijk, en de ongelijkmatige impact kan bijdragen aan een toenemende vermogensongelijkheid in de loop van de tijd. Degenen die niet veel activa bezitten en geneigd zijn om lange tijd op hetzelfde salaris te blijven hangen, worden harder getroffen door deze economische devaluatie, terwijl individuen die waardeverhogende activa bezitten, beter gepositioneerd kunnen zijn om te absorberen of zelfs te profiteren van stijgende prijzen.
Gewoonten van lage inkomens
Dergelijke mensen besteden een groter deel van hun inkomen aan essentiële goederen zoals:
- Voedsel
- Huur
- Hypotheken
- Nutsvoorzieningen
- Autobetaling
- Vermaak
Ze zijn meestal gevoeliger voor inflatie. Wanneer de prijzen stijgen, hebben deze huishoudens minder flexibiliteit om hun uitgaven aan te passen, waardoor er weinig ruimte overblijft om te sparen of te investeren. Als gevolg hiervan hebben deze individuen meer moeite om tractie te krijgen voor passief inkomen.
Gewoonten van de rijken
Deze mensen hebben de neiging om activa, onroerend goed en bedrijven te bezitten die in waarde kunnen stijgen tijdens abrupte prijsstijgingen. Deze bieden daarentegen doorgaans rendementen die de prijsstijgingen overtreffen, waardoor eigenaren hun reële rijkdom kunnen behouden of laten groeien. Bovendien versterkt toegang tot financieel advies en gediversifieerde investeringsmogelijkheden verder hoe zij in de loop van de tijd presteren.
Schuld
Vaste rente schulden kunnen in de loop van de tijd gemakkelijker te beheren worden naarmate de valutadevaluatie de reële waarde van terugbetalingen vermindert. Degenen met toegang tot gunstige leenvoorwaarden kunnen profiteren van dit effect, terwijl individuen zonder dergelijke toegang het moeilijk kunnen hebben naarmate de kosten van levensonderhoud sneller stijgen dan de lonen.
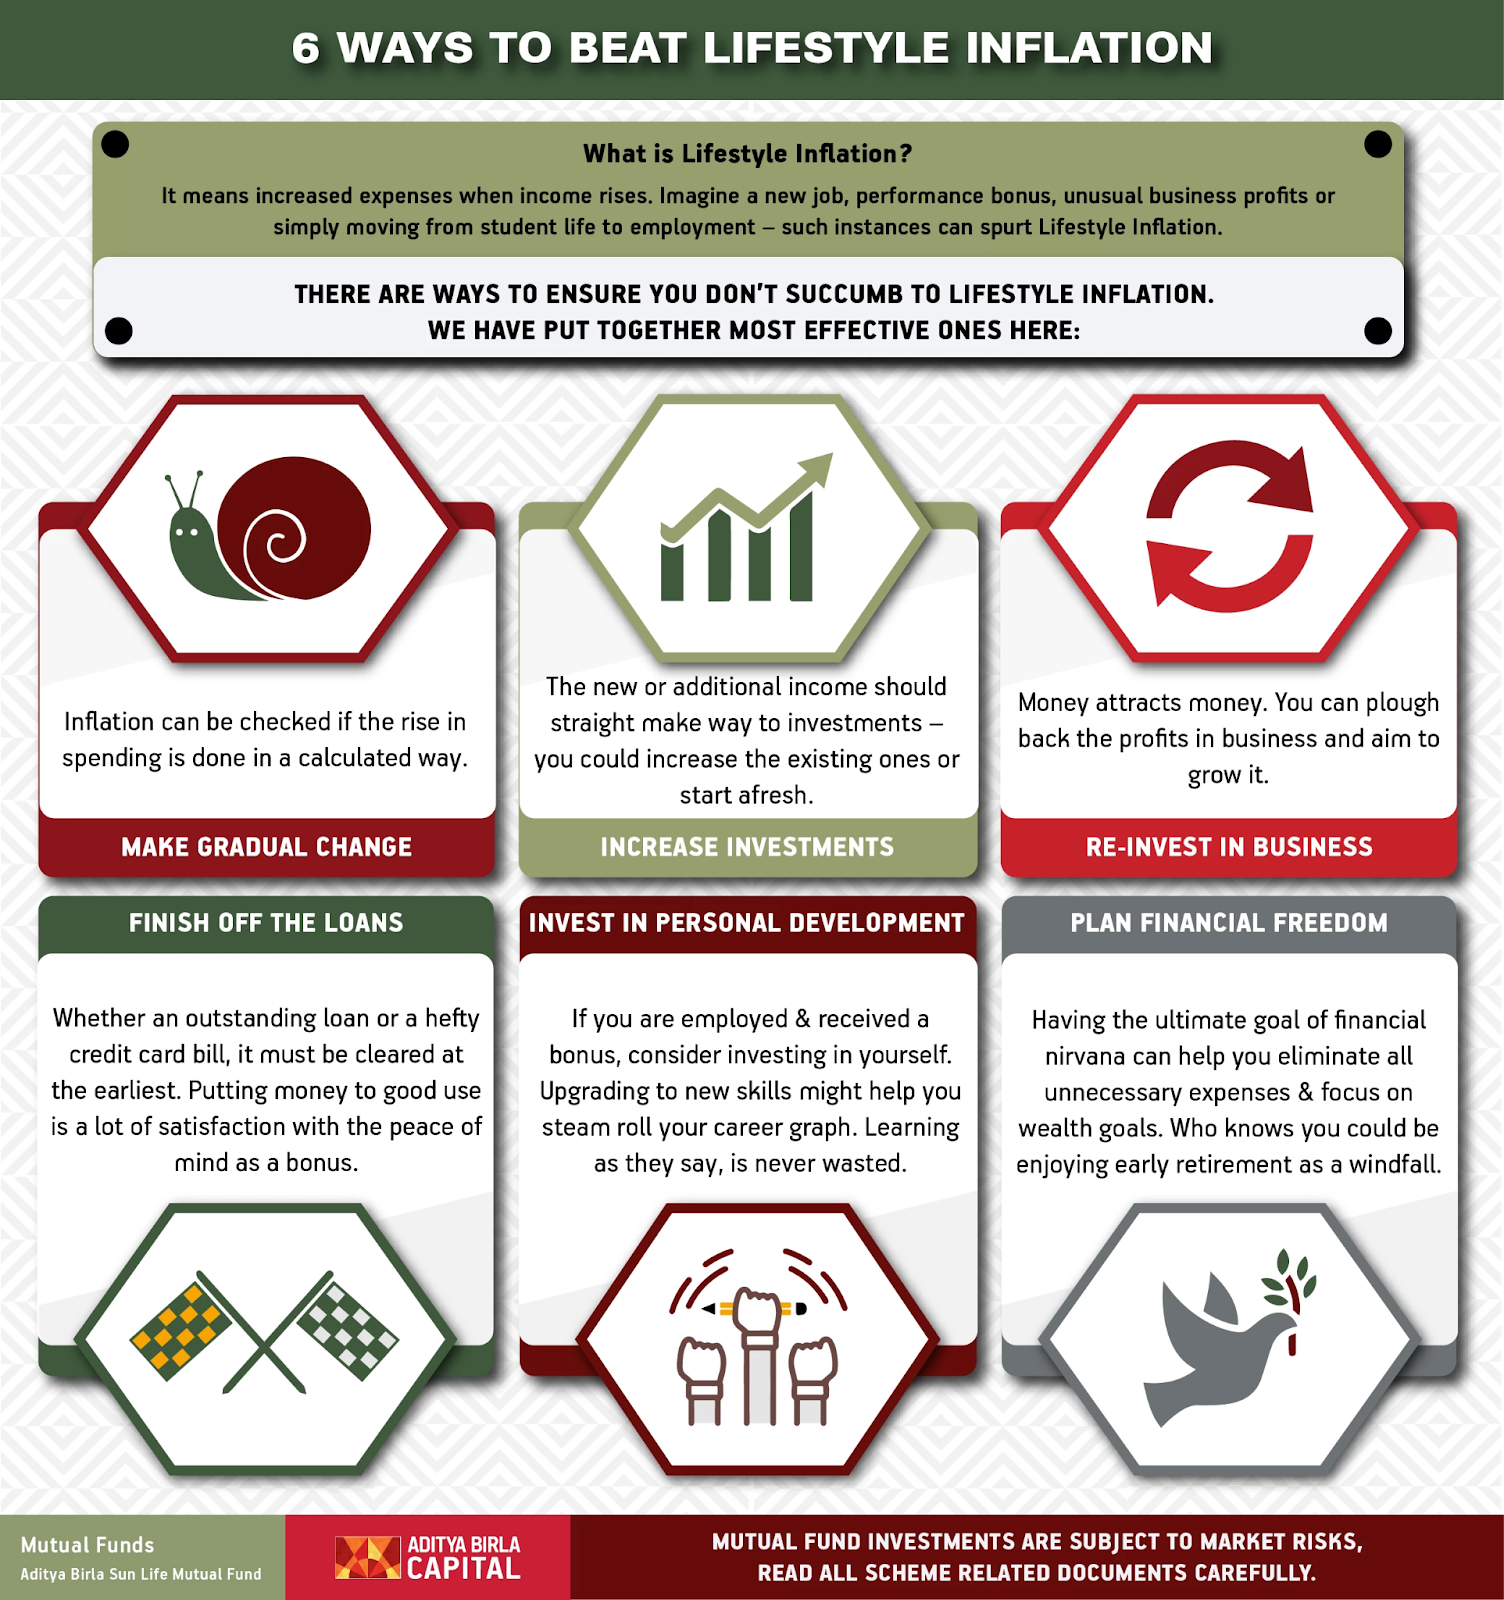
Misvattingen over inflatie
Dit is iets waar mensen zich zeker tegen moeten beschermen, maar er is veel verwarring over valutadevaluatie.
- Het doet er alleen toe tijdens economische neergangen: In werkelijkheid hervormt zelfs een lage en stabiele devaluatie gestaag de financiële uitkomsten op lange termijn. Het beschouwen als een probleem dat alleen tijdens crises speelt, betekent dat de cumulatieve impact tijdens anderszins “normale” economische periodes wordt onderschat.
- Loonstijging beschermt automatisch tegen valutadevaluatie: verhogingen van salarissen of inkomsten lijken positief, maar als die groei niet sneller is dan de stijgende prijzen, blijft de reële koopkracht onveranderd of daalt zelfs.
- Cash aanhouden is een veilige gok: Hoewel cash stabiliteit en liquiditeit biedt, biedt het weinig bescherming tegen prijsstijgingen over lange perioden. Wanneer dat de rente die op cashposities wordt verdiend overtreft, vermindert de reële waarde van geld.
- Het is slecht voor iedereen: de impact varieert op basis van inkomensbronnen, bestedingspatronen, eigendom van activa en toegang tot financiële hulpmiddelen.
- Het is een goed hulpmiddel om schulden te verminderen: hoewel het de reële waarde van vaste rente schulden kan verlagen, is dit voordeel ongelijkmatig. Variabele rente leningen, stijgende rentekosten en stagnatie van inkomen kunnen elk voordeel tenietdoen of omkeren. Aannemen dat het automatisch schulden gemakkelijker te beheren maakt, kan overmatige of slecht gestructureerde leningen aanmoedigen.
- Het is onmogelijk om voor te plannen: Veel individuen beschouwen inflatie als te onvoorspelbaar om rekening mee te houden in lange termijn planning. Hoewel exacte tarieven niet kunnen worden voorspeld, is valutadevaluatie zelf persistent en meetbaar. Het volledig negeren ervan is een planningsfout, geen defensieve strategie.
Conclusie
Inflatie is geen kortetermijn ongemak of een achtergrond economische statistiek – het is een aanhoudende kracht die stilletjes financiële uitkomsten in de loop van de tijd hervormt. Het echte gevaar ligt in hoe subtiel het de koopkracht erodeert, lange termijn planning vervormt en de illusie van vooruitgang creëert waar echte rijkdom niet daadwerkelijk groeit. Als het niet wordt aangepakt, kunnen zelfs bescheiden stijgingen in de algemene goederenmand tientallen jaren van gedisciplineerd sparen en investeren ondermijnen.
Er is geen enkele oplossing voor gestaag stijgende prijzen. Effectieve planning houdt in dat men begrijpt hoe verschillende activa zich gedragen, hoe persoonlijke bestedingspatronen evolueren en hoe samengestelde rente zowel voor als tegen je werkt. Door bewust te zijn van waar kapitaal wordt toegewezen en hoe het wordt beschermd, kunnen individuen verschuiven van passief absorberen van de impact van valutadevaluatie naar actief beheren ervan.
Maclear biedt toegang tot deze ruimte via P2B crowdlending, waarmee investeerders gefinancierde zakelijke projecten kunnen ondersteunen die buiten het traditionele bancaire kader opereren. De projecten duren gemiddeld ongeveer 12 maanden en zijn op lange termijn beschermd door onderpand en op korte termijn door een speciaal fonds. Dankzij gefaseerde uitbetalingen wordt het risico verspreid en kunnen investeerders blijven investeren op basis van de resultaten van de opbrengsten, vaak oplopend tot maar liefst 15%.