P2P кредитиране в Европа: Австрия, Италия и България водят напред
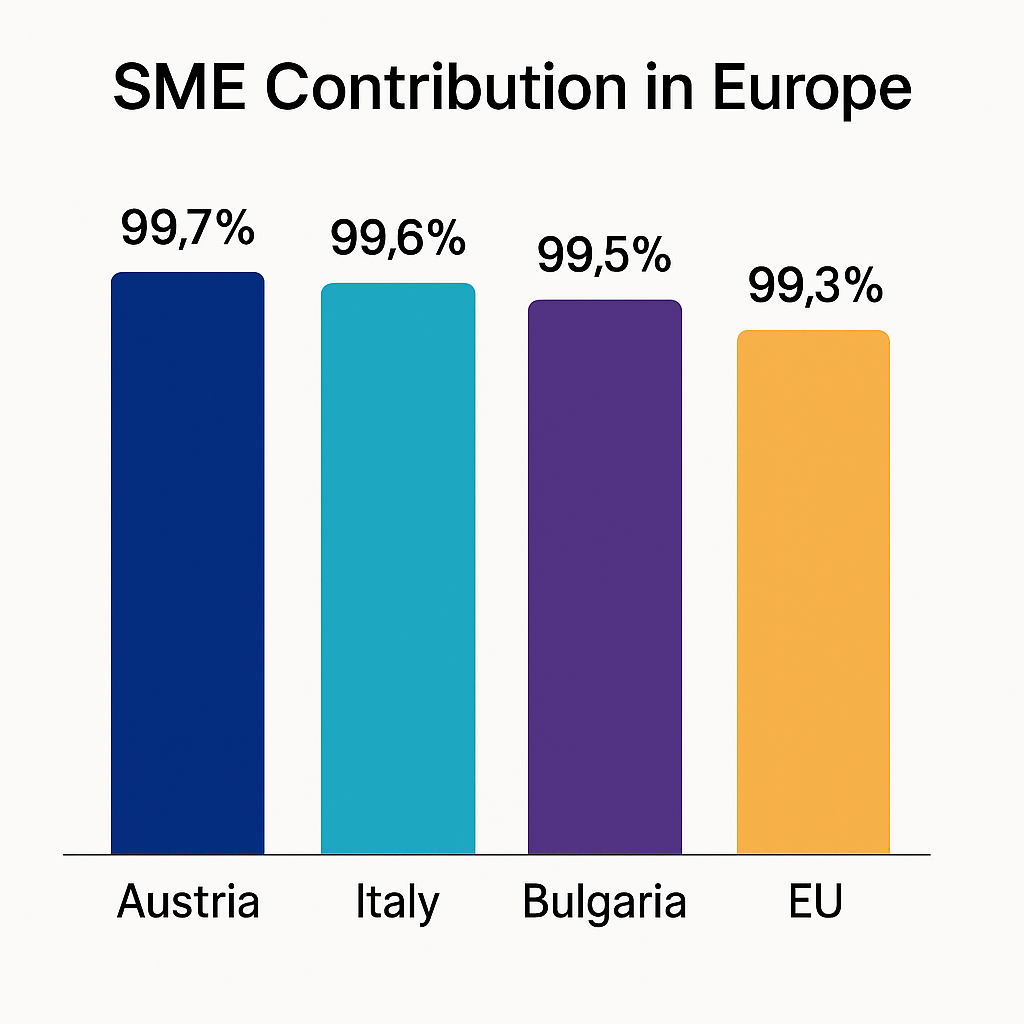
Австрия: Гореща точка за МСП и иновации във финтех
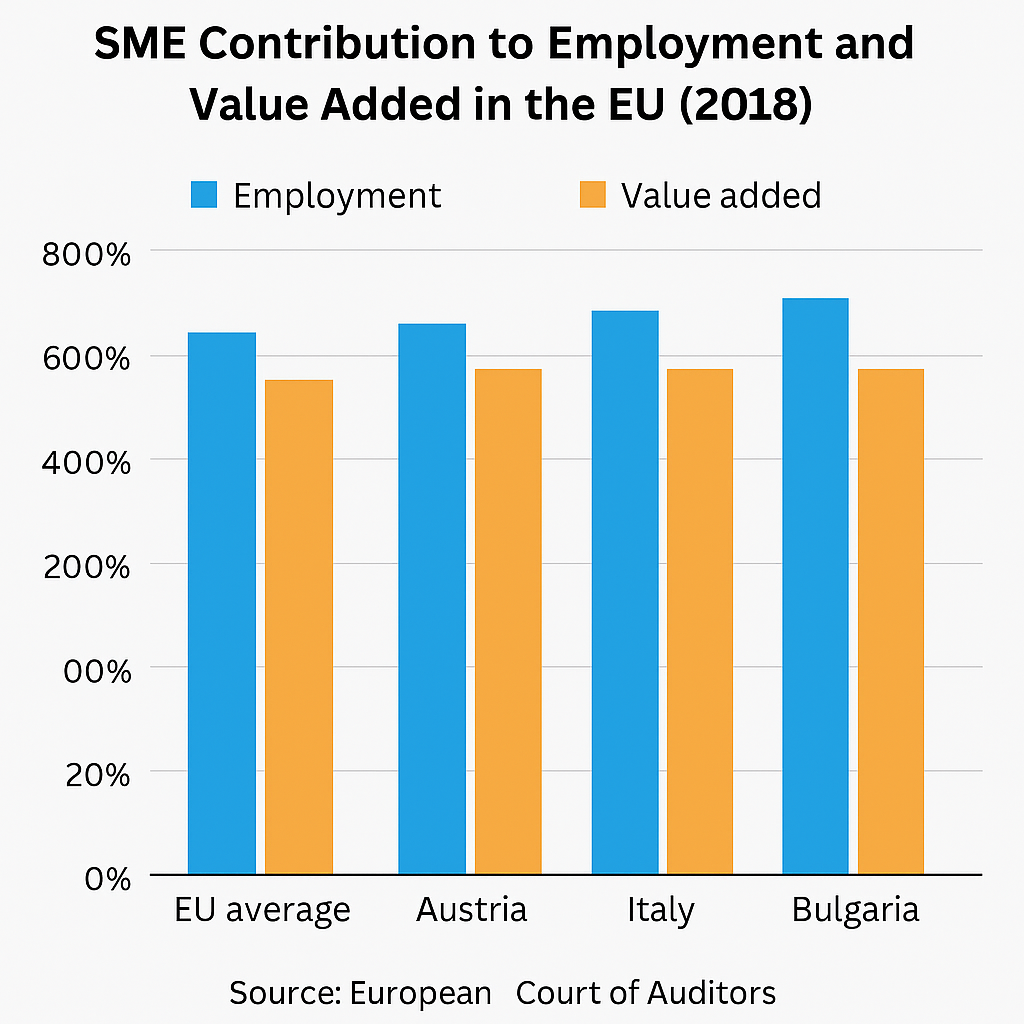
Повече от 99% от всички бизнеси в Австрия са МСП, които имат силно влияние върху икономиката си. Все повече от тези предприятия търсят нови източници на кредитиране.
Австрийското правителство е създало среда, благоприятна за растежа на финтех. Финансовият надзорен орган (FMA) реши да внедри регулаторен пясъчник през 2020 г., при който компаниите с нови бизнес модели първо получават възможност да тестват регулаторния пясъчник. Тази програма помага за иницииране на иновации, като същевременно защитава потребителите.
Следователно, през 2022 г. Австрия прие Закона за прилагане на Краудфандинг, който приведе националните регулации в съответствие с регулациите на ЕС за краудфандинг. Такава хармонизация осигурява законно обосновани P2P кредитиране платформи, както и повишава доверието на инвеститорите.
Австрия е привлекателна за P2P кредитиране заради наличието на силния си сектор на МСП и регулаторна среда, която постига баланс между иновации и надзор.
Италия: Бърз растеж сред икономически предизвикателства
Италианският пазар е подкрепен от изключителната природа на икономиката там. Много италиански фирми са семейни МСП, които редовно се борят да получат конвенционални банкови заеми. Въпреки това, P2P кредитите с гъвкави условия за компании там са на мода.
Правната среда е опростена с приемането на Регламента за ECSP в Италия. Броят на разрешените платформи за краудфандинг, които съществуват в страната, беше впечатляващ 33 към юни 2024 г.
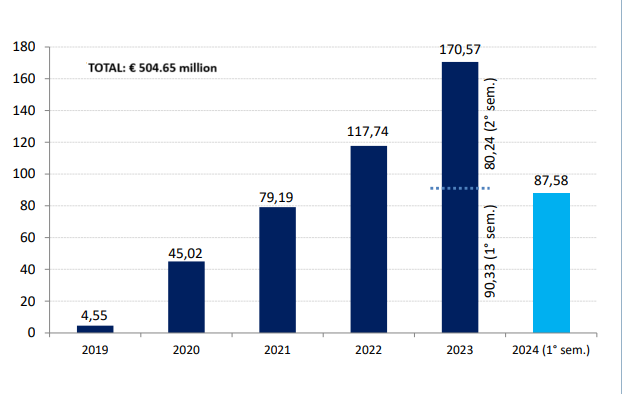
През първата половина на 2024 г. платформите за директно кредитиране на бизнеси в Италия привлякоха 167.82 милиона евро, с 7.7% увеличение спрямо предходния период. Проектите в недвижими имоти, в частност, показаха обнадеждаващ растеж, тъй като беше предложена годишна лихва от 9.82% за бизнес кредити.
Италианският пазар на алтернативни заеми се очаква да достигне 8,412.4 милиона долара до 2027 г. и да нарасне с годишен темп на растеж (CAGR) от 8.8% през 2023–2027 г.
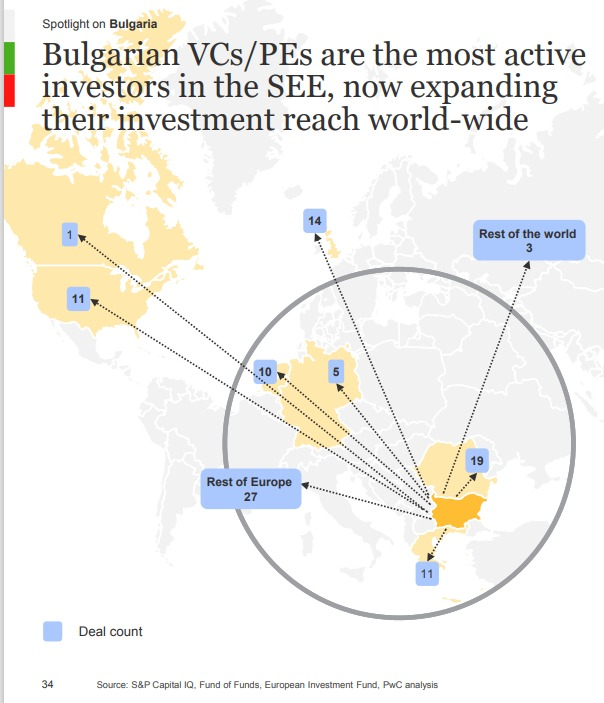
България: Укрепване на стартиращи компании и селски предприятия
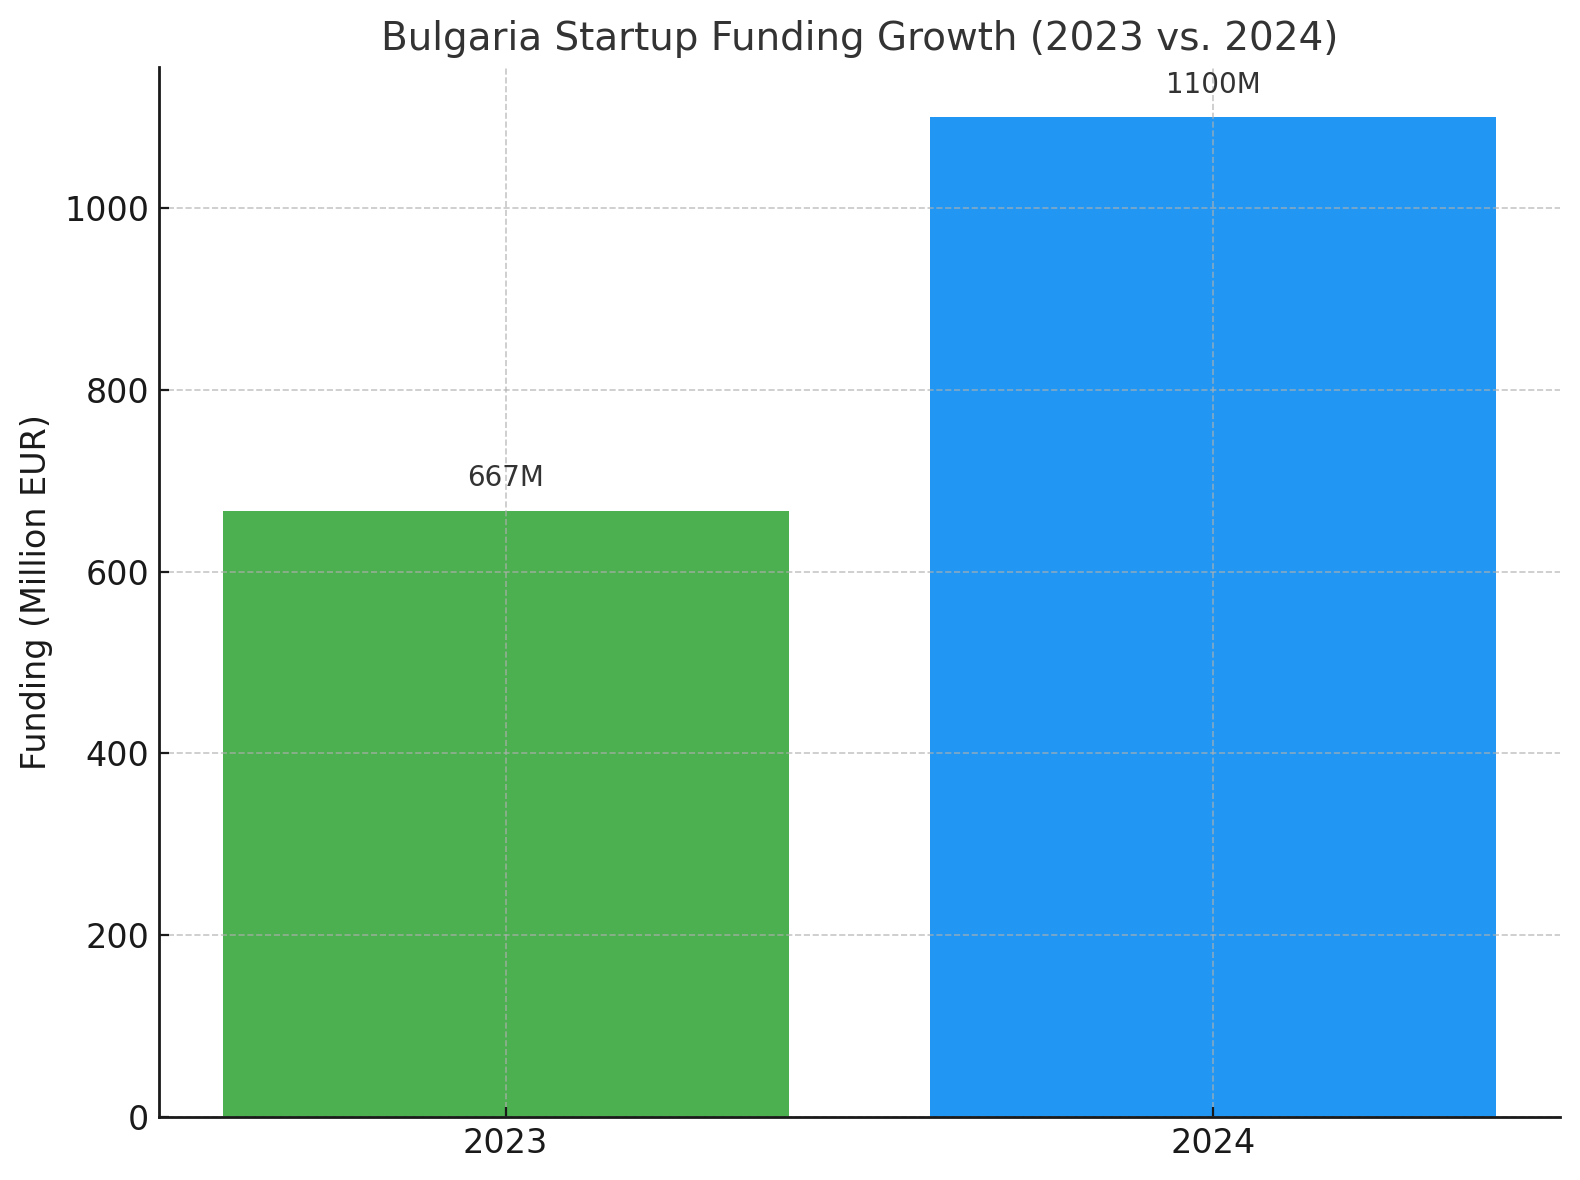
България е ново цъфтящо център за стартиращи компании в Югоизточна Европа, а P2P заемите са в основата на това ново движение. През 2024 г. българските стартиращи компании набраха 1.1 милиарда евро, което е увеличение от 65% в сравнение с предходната година.
Липсата на специфични регулации за P2P кредитиране в България не е пречка за растежа на сектора. Това е така, защото платформи като Maclear сега предлагат лични заеми на основни клиенти, за да запълнят празнотата, оставена от традиционните финансови институции. Децентрализираното кредитиране е особено търсено в строителството, логистиката и селското стопанство в България.
Няколко стимули са налични за инвеститорите в Maclear:
- Потребителите, които се регистрират, получават бонус от 10 евро.
- 14.9% възвръщаемост на всякакви инвестиции.
- И двете страни получават 2% бонус от инвестициите на приятелите си в рамките на първите 90 дни от инвестирането за тези, които препоръчват приятели.
- Лоялните инвеститори също не остават незабелязани. В зависимост от общата сума на инвестицията, те могат да спечелят допълнителни 2% годишно.
Освен това, с простия си контролен панел, Maclear осигурява, че инвеститорите следят инвестициите си без усилия. И с автоматично инвестиране и планиран вторичен пазар като нова функция, Maclear е готов да бъде по-достъпен и удобен за ползване.
Сравнителен преглед: Пейзаж на P2P кредитиране в Австрия, Италия и България
| Държава | Принос на МСП към икономиката | Регулаторна среда | Растеж на P2P кредитиране | Ключови сектори, които печелят |
|---|---|---|---|---|
| Австралия | Над 99% от бизнесите | Ясни регулации за финтех | Процъфтяващ сектор на МСП | МСП в различни индустрии |
| Италия | Висок брой семейни МСП | Оптимизирано под Регламента за ECSP | Очаква се да достигне 8.41 милиарда долара до 2027 г. | Недвижими имоти, бизнес кредитиране |
| България | Динамична екосистема на стартиращи компании | Няма специфични P2P регулации | 1.1 милиарда евро набрани през 2024 г. | Строителство, логистика, селско стопанство |
Ползи за МСП
P2P кредитиране предлага навременна алтернатива на региони с недостиг на кредит. Чрез P2P платформи, МСП могат да се свързват директно с инвеститори, а не с традиционни финансови институции. За бизнеса в отдалечени райони или с лоша кредитна история, P2P кредитиране може да бъде спасителен пояс. Това разширява кръга от инвеститори, които биха могли да инвестират. Освен това, заемополучателите могат да използват собствените си активи, за да заемат повече.
От друга страна, инвеститорите подкрепят реални бизнеси и могат да получат атрактивна възвръщаемост от 15% от заеми, които могат да бъдат диверсифицирани в множество проекти и техният риск се споделя между съответните инвеститори.
Предизвикателства и рискове в P2P кредитиране
P2P кредитиране не е без своите предизвикателства.
- Очевидният риск от неизпълнение на заемополучателя. За разлика от традиционните банки, тъй като тези P2P платформи не са банки, те може да не ви осигурят същата защита, така че трябва да бъдете внимателни като инвеститор. Проучете процесите на оценка на риска на платформата.
- Регулаторните рамки варират в цяла Европа. Някои имат ясни насоки; други все още пишат регулации. Това е несъответстващо и объркващо за заемополучателите и инвеститорите.
- Не всички P2P сайтове са създадени равни. Някои може да имат слаби процеси на проверка, които ги излагат на измами или лошо представяне.
- Друг проблем е ликвидността. Инвестициите в P2P заеми обикновено са за фиксирани срокове, а преждевременното излизане може да се окаже сложно.
Въпреки тези предизвикателства, много платформи използват активите на заемополучателите като обезпечение. Блокчейн също предоставя пълна прозрачност, тъй като всяка транзакция може да бъде проследена в регистър. Не е нужно да се казва, че дю дилиджънс винаги е необходим.
Бъдеща перспектива: Къде е насочено P2P кредитиране в Европа?
Всички знаци сочат към процъфтяващо P2P бъдеще за Европа и вероятността то да играе доминираща роля на глобалния пазар. Продължаващото технологично напредване само обогатява P2P платформите (от гледна точка на UX) и добавя усъвършенстване на инструментите за оценка на риска. Тази еволюция позволява както на инвеститорите, така и на заемополучателите да взаимодействат с платформата по-уверено.
Регулаторите също обръщат внимание. Но с разширяването на индустрията, се предприемат стъпки за повече стандартни правила в цяла Европа. Такава последователност може да изгради доверие и да привлече допълнителни участници в областта на P2P кредитиране. Освен това, виждате все повече интерес към устойчиви и инвестиции с въздействие. P2P платформите започват да представят проекти, които отразяват тези ценности, така че инвеститорите да могат да инвестират в инициативи, които отразяват техните ценности.
Заключителни мисли
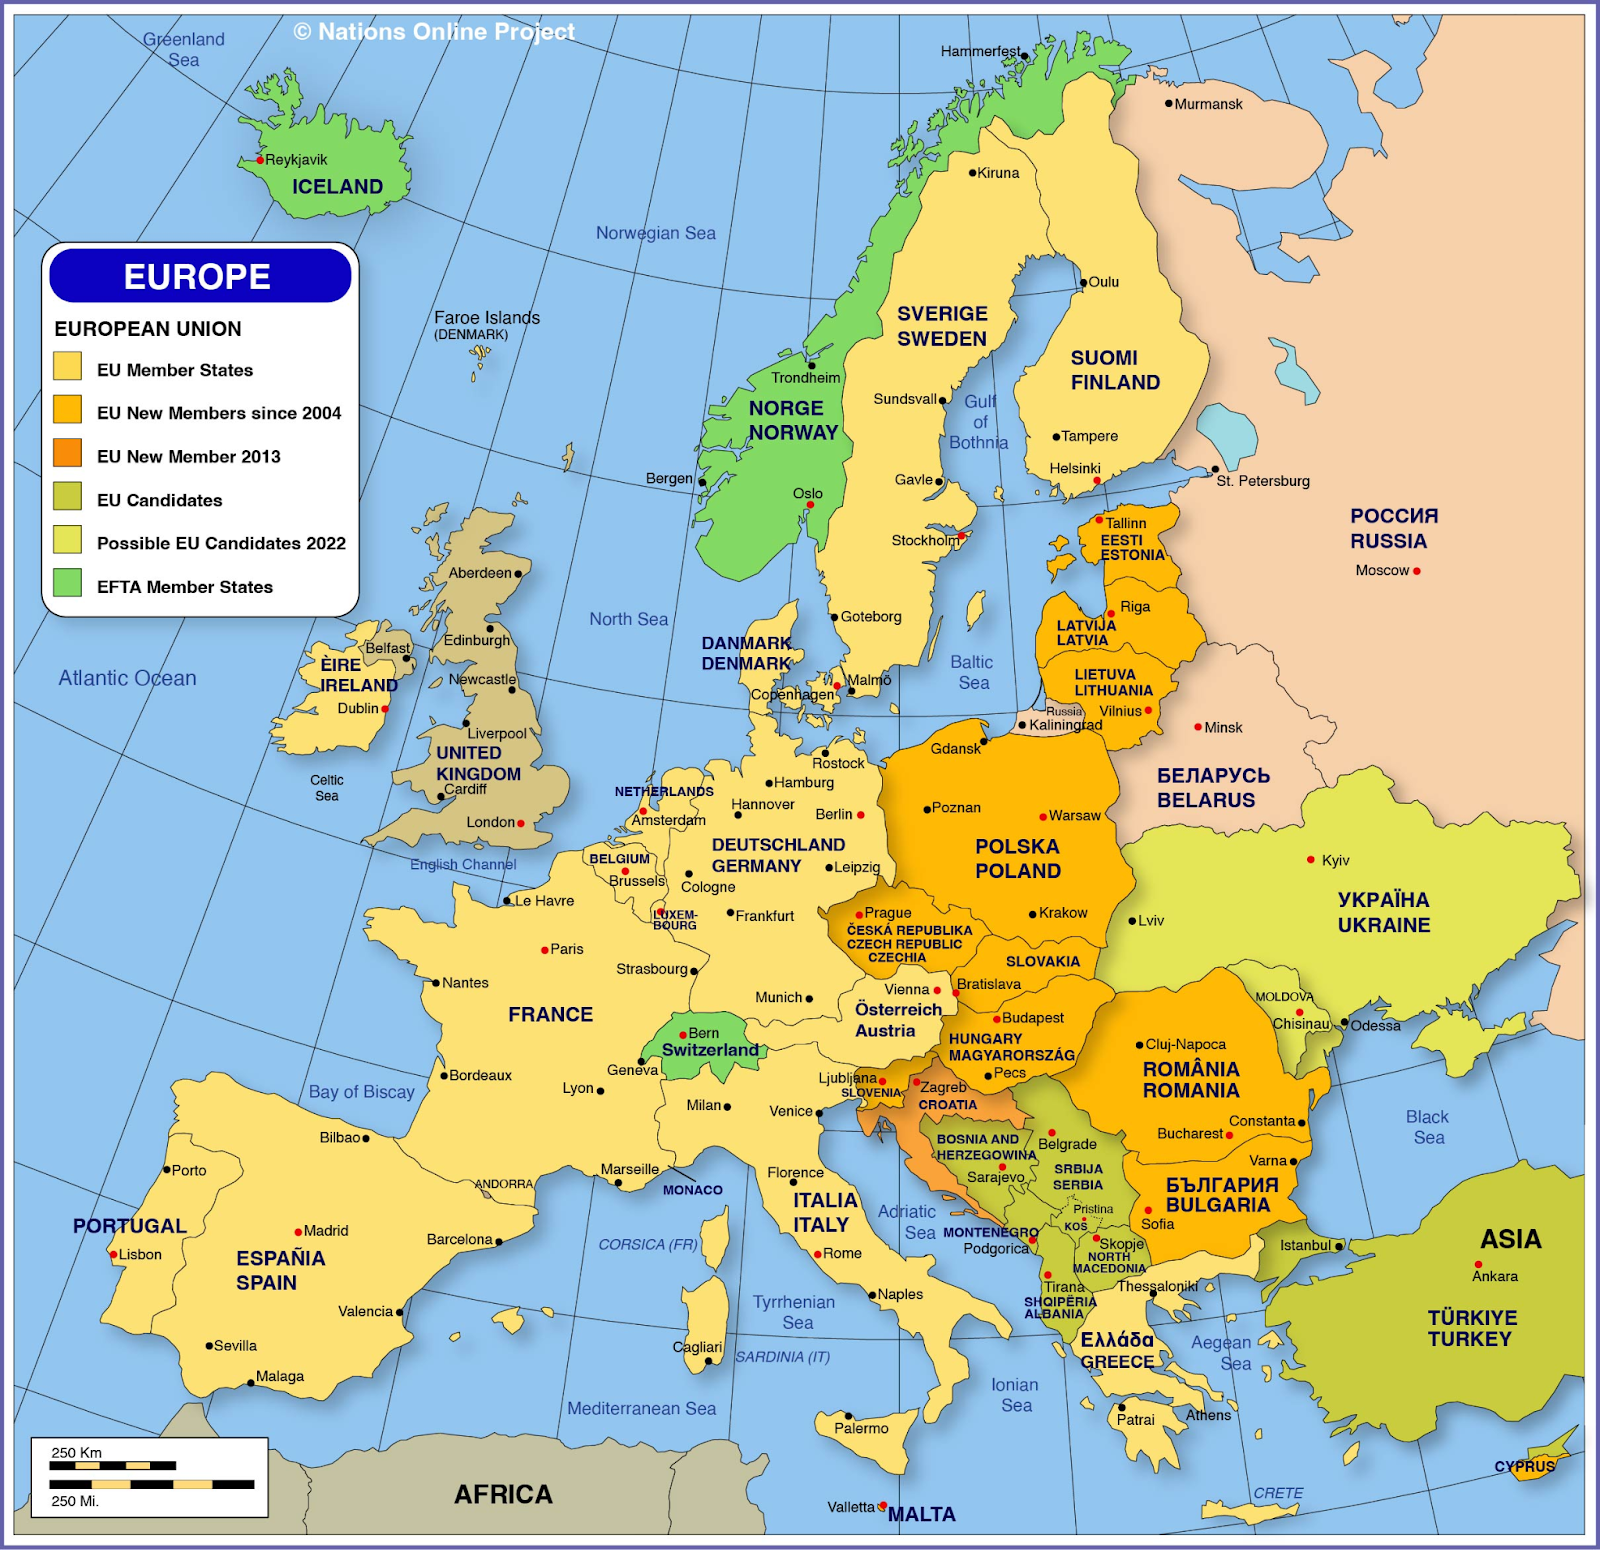
Без съмнение, P2P кредитиране променя бизнес финансирането в Европа, предоставяйки гъвкави и достъпни алтернативи на банките. Австрия, Италия и България илюстрират как различни икономики използват P2P платформи. Секторът, както се развива сега, предлага реални възможности за инвеститори и бизнеси.
Maclear, швейцарски сайт за P2P кредитиране, оперира при строги условия в Швейцария, приоритизирайки висока прозрачност и защита на инвеститорите. Изключителна характеристика е фондът за осигуряване, който служи като защитна мрежа, покриваща лихвените плащания, ако заемополучателят не успее.