Пенсионните фондове, фондациите и застрахователите преразпределят средствата си от портфейла 60/40 към частен кредит, инфраструктура и краудлендинг — не заради преследване на доходност, а защото дългосрочните задължения изискват договорни парични потоци, които публичните пазари вече не предоставят надеждно.<\/p>
Защо институционалните инвеститори се обръщат към алтернативи
Защо моделът 60/40 вече не отговаря на институционален мандат
Портфейлът 60/40 — 60% акции, 40% облигации — стана стандартен по една структурна причина: когато акциите падат, държавните облигации се покачват и поемат загубата. През три десетилетия на падащи лихвени проценти и дезинфлация, това отношение се запази. През 2022 г. то се разпадна. Глобалните облигационни индекси паднаха с 10–15% — най-лошата година за глобалните облигации в историята — докато S&P 500 падна с повече от 18% през същата година. Хеджът, който определяше модела, се провали.
За индивидуален инвеститор това е неудобно. За институция това е проблем на мандата. Пенсионните фондове, застрахователите и фондациите не оптимизират за доходността на следващата година. Те имат задължения, които се простират на двадесет до четиридесет години, и волатилността на активната страна трябва да бъде поносима спрямо паричните потоци, които трябва да напуснат вратата всеки триместър.
Как инфлацията всъщност нарушава хеджа 60/40?
Акциите и облигациите се преоценяват спрямо същите макро входове — лихвени проценти, очаквания за инфлация, политика на централната банка. В цикъл на инфлационна затягане, тези сили тласкат двата класа активи в една и съща посока. Защитната негативна корелация се обръща положителна точно когато запазването на капитала е най-важно.
Инвестиционният екип на BlackRock вече е сигнализирал за структурния проблем и е предложил заместителен модел. Техният модел 50/30/20 — 50% акции, 30% фиксиран доход, 20% алтернативи — изрично отделя една пета от портфейла за некорелирани активи и представлява посоката, в която се движат институционалните разпределители.
Портфейлът 60/40 работеше, когато облигациите бяха надежден хедж. Моделът 50/30/20 предполага, че те вече не са — и преразпределя съответно.
Съпътстващата част на тази статия — как алтернативните активи намаляват волатилността на портфейла — разглежда същия проблем от гледна точка на частния инвеститор. Институционалният случай добавя две допълнителни измерения: съвпадение на задълженията и продължителността на капитала.
Как всъщност работи управлението на риска в институциите
Институциите се оценяват по това дали могат да изпълнят определени задължения в рамките на определени рискови параметри — а не по това дали надвишават бенчмарк в дадена година. Този мандат има четири практически последици, всяка от които предпочита активи, които публичните пазари не произвеждат.
Какво е инвестирането, основано на задължения?
Инвестирането, основано на задължения (LDI), съгласува времето и характера на активите на институцията с паричните потоци, които трябва да изплати — пенсионни плащания, искове, разпределения на фондации. Четиристепенната рамка по-долу е тази, в която работят повечето пенсионни фондове с определени ползи и застрахователи.
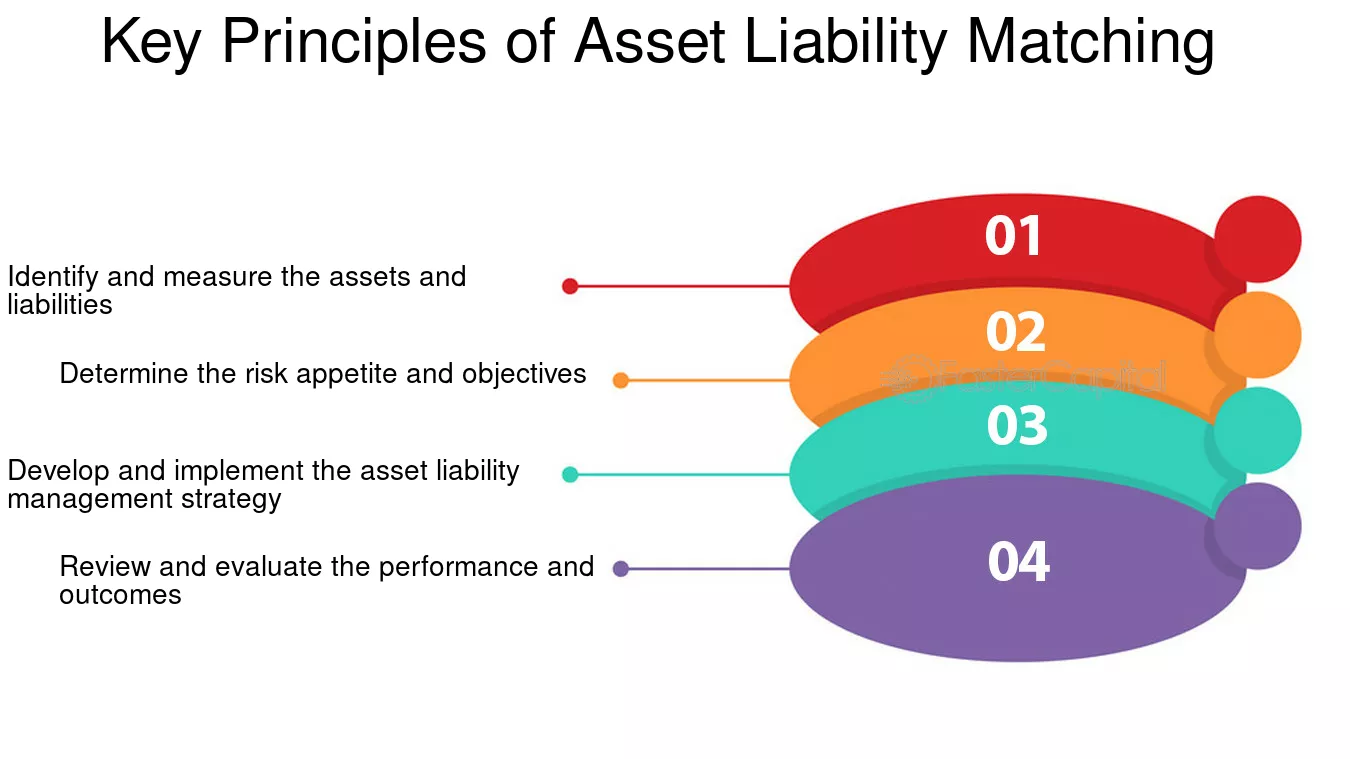
Публичните акции въвеждат краткосрочна волатилност, която усложнява това съвпадение. Алтернативите, основани на доходи — частен кредит, инфраструктура и земеделска земя — произвеждат договорни или регулирани парични потоци, често свързани с инфлацията, което много по-добре отговаря на мандата LDI, отколкото публичните активи, оценявани по пазарна стойност.
Как се измерва доходността, коригирана за риск, на институционално ниво?
Институционалната производителност се измерва с метрики като финансирано съотношение (активи ÷ прогнозни задължения), Шарпово съотношение (доходност на единица волатилност) и информационно съотношение (активна доходност на единица грешка на проследяване). Всички три се подобряват, когато смесването на активи включва активи, които не са корелирани с публичните пазари — което е структурната причина, поради която алтернативите се появяват във всеки институционален модел на портфейл, публикуван от основни мениджъри на активи през последните пет години.
Защо неликвидността всъщност помага на институционалните портфейли?
Дългосрочните задължения позволяват на институциите да ангажират капитал за години, без да е необходимо да ликвидират. Това превръща неликвидността от разход в премия — това, което академиците наричат премия за неликвидност. Активите, които не могат да бъдат продадени в паника, също са активи, които не се оценяват надолу в паника. За задължение от тридесет години, това потискане на волатилността е по-ценно от ежедневната ликвидност.
Защо запазването на капитала е по-важно от възхода?
Големите спадове принуждават институциите да кристализират загуби, да преразпределят спрямо правила или да докладват производителност под договореното. Асиметрията е сериозна: загуба от 50% изисква печалба от 100%, за да се възстанови. Много алтернативни стратегии са структурирани с оглед на защита от спад — обезпечение, старшинство в капитала или активен риск мениджмънт — точно защото мандатът е запазване, а не максимизация.
Защо договорните парични потоци станаха наградата
Единствената най-цитирана причина, която институционалните разпределители дават за преразпределение към алтернативи, е устойчивостта на дохода. Дивидентите на публичния пазар и купоните на облигации съществуват, но те се преоценяват непрекъснато заедно с основния инструмент. Договорният паричен поток от частен заем, инфраструктурна концесия или наем на земя се държи различно — той се натрупва за притежателя, независимо от това къде вторичният пазар смята, че активът трябва да се търгува.
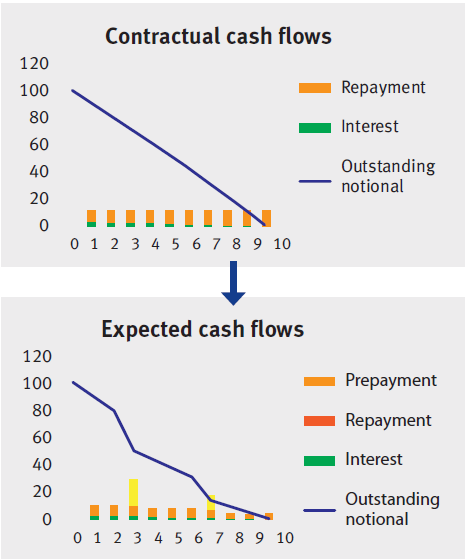
За институция, управляваща поток от задължения, това е важно по три конкретни начина:
- Договорните графици позволяват на плановиците на активи и задължения да прогнозират постъпленията тримесечно, намалявайки зависимостта от капиталовото увеличение, което може или не може да пристигне, когато е необходимо.
- Доходите от регулирана инфраструктура или старши обезпечени заеми са по-малко чувствителни към краткосрочното настроение, което намалява волатилността на портфейла през периоди, когато публичните пазари се преоценяват на макро заглавия.
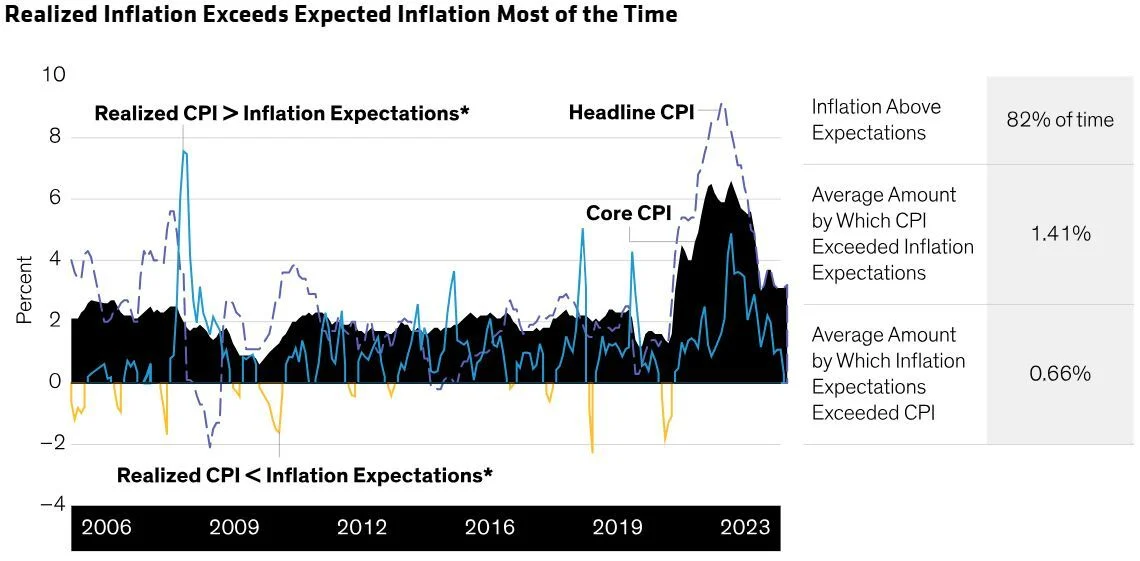
- Много алтернативни активи с паричен поток — комунални услуги, платени пътища, недвижими имоти, свързани с наем — вграждат свързаност с инфлацията директно в договора. Като се има предвид, че реализираната инфлация е надвишила очакванията 82% от времето през последните 17 години, тази свързаност не е опционална за дългосрочно задължение.
- Когато значителна част от доходите идва като паричен доход, а не като печалба по пазарна стойност, спадовете стават по-плитки и възстановяванията по-бързи — защото паричният поток продължава да се композира през спада.
Това е същата логика, основана на доходи, която стои зад здравословна диверсификация стратегия в какъвто и да е мащаб. Институционалната версия е просто по-голяма, с по-дълъг срок и по-строга относно начина, по който се източва паричният поток.
Кои класове алтернативни активи предпочитат институциите и в какъв мащаб?
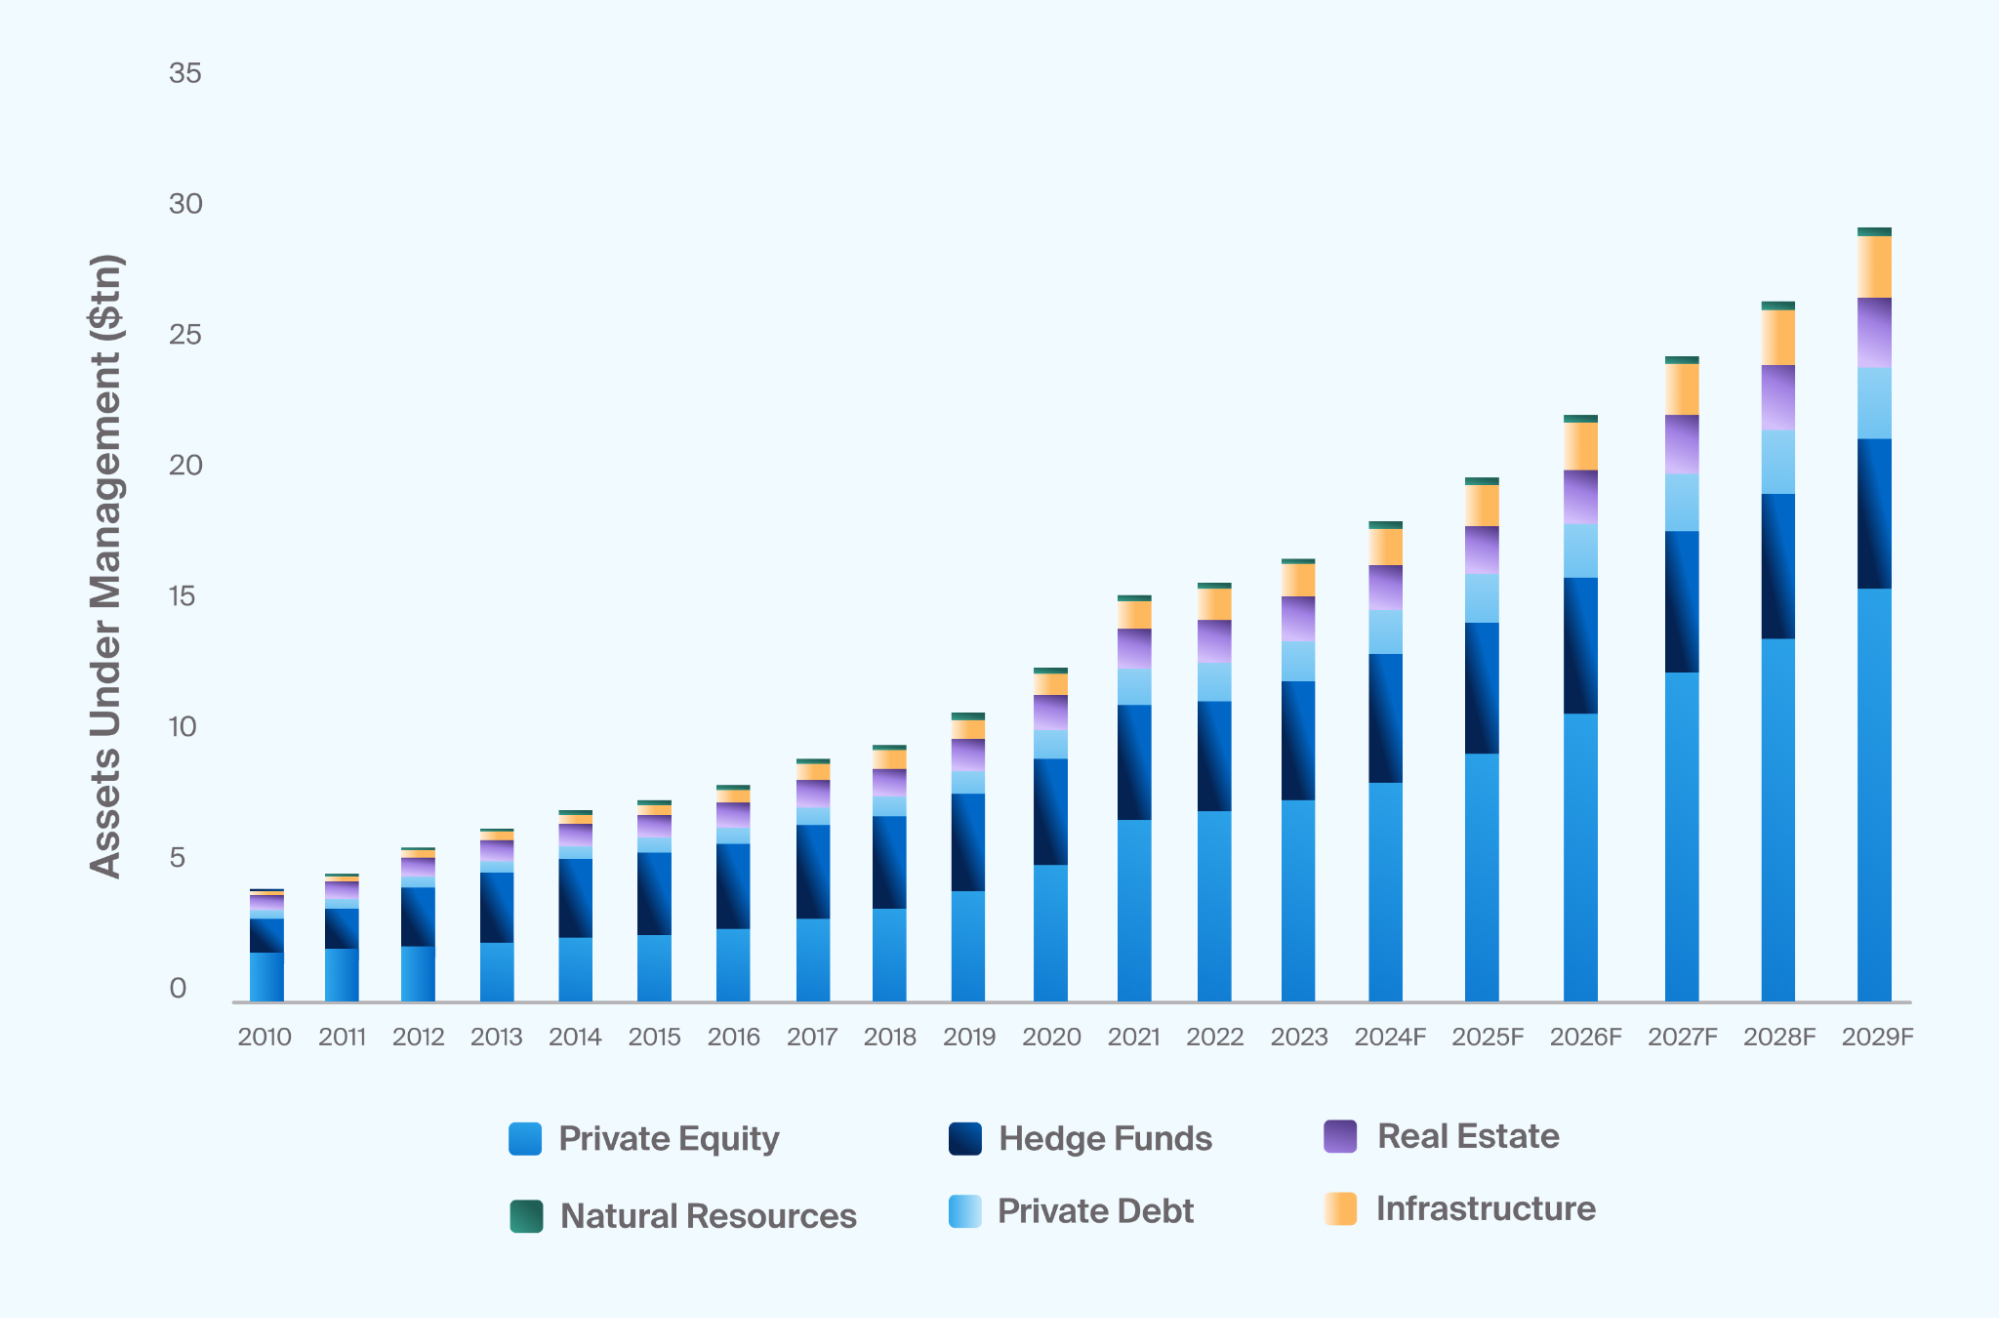
Преразпределението не е прогноза — то вече е в данните. Глобалните алтернативни активи под управление са нараснали от около 4 трилиона долара през 2010 г. до над 20 трилиона долара днес, с индустриални прогнози, приближаващи се до 30 трилиона долара до 2029 г. Частният дълг и инфраструктурата нараснаха най-бързо, защото техният доходен профил е точно това, от което се нуждаят мандатите, основани на задължения.
~$20T
Глобален алтернативен AUM днес
~$30T
Прогнозирано за 2029
82%
Времето, когато инфлацията надмина очакванията (2006–23)
40–60%
Алтернативи в основни фондации и канадски пенсионни фондове
Разпределенията сами по себе си варират в зависимост от мандата. Големите американски фондации и канадските пенсионни планове държат 40–60% от портфейлите си в алтернативи. Корпоративните пенсионни фондове и животозастрахователите обикновено държат 15–30%. Суверенните фондове варират значително в зависимост от юрисдикцията. Посоката във всички категории е същата: нагоре.
Какви са шестте категории, в които институциите разпределят средства?
"Алтернативи" обхваща шест широки категории на институционално ниво. Те изпълняват различни роли в рамките на портфейла — и институцията обикновено разпределя средства между няколко, вместо да се концентрира в една.
Собственост на акции
Частен капитал
Изкупувания, растежов капитал, вторични сделки. Възвръщаемост, генерирана чрез оперативно подобрение и стратегическо изпълнение, а не чрез разширяване на публичния пазар. Дълги срокове на блокиране, но исторически най-висока очаквана възвръщаемост в категорията алтернативи.
Договорно кредитиране
Частен кредит
Пряко кредитиране на средни предприятия, кредитиране, обезпечено с активи, специализирано финансиране. Плаваща лихва, често старши обезпечен. Най-бързо растящата категория алтернативи от 2015 г. — движена точно от доходния профил, от който институциите се нуждаят.
Пряко частно кредитиране в търговски мащаб
Краудлендинг
Инструмент за частен кредит, структуриран за директен достъп на инвеститори. Когато платформата прилага институционална дисциплина — обезпечение, структурирано одобрение, освобождаване на траншове, възстановяване — профилът на възвръщаемостта отразява частния кредит при по-малки размери на сделките.
Дългосрочни реални активи
Инфраструктура
Комунални услуги, платени пътища, енергийна трансмисия, данни инфраструктура. Дългосрочни приходи от концесии, често регулирани и свързани с инфлацията. Почти перфектно съвпадение на задълженията за пенсионни фондове с 30-годишни задължения.
Приходоносни реални активи
Недвижими имоти и земеделски земи
Наеми и доходи от наем, често с предаване на инфлацията. Търсенето на жилища и производство на храни е структурно нееластично, което намалява цикличната волатилност в сравнение с листнатите REIT.
Абсолютна възвръщаемост
Хедж фондове
Стратегии с неутралност на пазара, арбитраж, макро и стратегии, основани на събития. Използват се предимно като диверсификатор, а не като двигател на възвръщаемостта. Силно зависими от мениджъра — резултатите зависят повече от избора, отколкото от експозицията на категорията.
От шестте, частният кредит и инфраструктурата имат най-силно съвпадение с мандата за LDI, тъй като и двете произвеждат договорно обвързани парични потоци през многогодишни хоризонти. Краудлендингът, когато е правилно структуриран, попада в категорията частен кредит при по-малки размери на сделките — което го прави достъпен за разпределители, които не могат да одобрят един единствен частен заем от 50 милиона долара, но искат същите двигатели на възвръщаемост.
Как всъщност 20% алтернативен дял променя волатилността на портфейла?
Математиката е проста. Замяната на експозицията на публичния пазар с активи, които имат ниска корелация с съществуващия портфейл, намалява общата вариация, тъй като кръстосаният термин във формулата за вариация намалява, когато корелацията е ниска.
Работен пример — само за илюстрация
Волатилност на 60/40 спрямо 50/30/20 (алтернативи при ρ = 0.2)
| Разпределение | Състав | Оценена волатилност на портфейла |
|---|---|---|
| Базова линия | 60% акции · 40% облигации | ~10.0% |
| Рамка на BlackRock | 50% акции · 30% облигации · 20% алтернативи | ~8.3% |
| Стил на фондация | 40% акции · 20% облигации · 40% алтернативи | ~7.1% |
Входни данни: волатилност на акциите 16%, волатилност на облигациите 6%, волатилност на алтернативите 5%, корелация между акции и облигации 0.4, корелация между алтернативи и публични активи 0.2. Само оценки — действителните резултати зависят от конкретните инструменти, тегла и реализирани корелации.
Намалението на волатилността не идва от това, че алтернативите са по-безопасни в абсолютни стойности. То идва от ниската корелация: актив с волатилност 5%, който се движи независимо от останалата част на портфейла, намалява общата вариация повече от актив с волатилност 4%, който се движи с всичко останало.
Как Maclear внася институционална дисциплина в краудлендинга
Предимствата, описани по-горе, се реализират само на платформи, чиято структура съответства на теорията. Платформа за краудлендинг, която подценява риска, пропуска обезпечение или няма механизъм за възстановяване, не се държи като частен кредит — тя се държи като необезпечена позиция с висок доход. Институционалните разпределители не купуват това, а индивидуалните инвеститори, търсещи експозиция на парични потоци в институционален стил, също не трябва.
Швейцарската Maclear е изградена специално около дисциплината, която институционалните разпределители прилагат към частния кредит. Четири елемента определят как Maclear управлява риска:
Дисциплинирано одобрение
Всеки заемател преминава през публикуваната от Maclear система за оценка на заематели AAA до D, моделирана по стандартите на международните кредитни агенции, и получава вътрешен риск оценка по скала от 1 до 10, преди да бъде освободен за инвеститорите.
Двуслойна защита
Всеки заем на Maclear е обезпечен с резервно обезпечение. Отделен Фонд за провизии — формиран от комисионни по проекти — стои зад него, проектиран да покрива времеви затруднения при изплащането, преди да засегне възвръщаемостите на инвеститорите. Фондът за провизии не е гаранция за обратно изкупуване на индивидуални искове.
Стадии на разпределение на капитала
Заемите на Maclear се освобождават в определени траншове. Представянето на всеки транш се наблюдава преди освобождаването на следващия — така инвеститорите натрупват експозиция в проекти, които вече доказват себе си.
Крос-гранично възстановяване
В случай на неизпълнение, Maclear действа директно като агент за възстановяване на обезпечението и управлява правните процедури в различни юрисдикции от името на инвеститорите. Възстановяването е част от платформата, а не аутсорсвано.
Комбинираният ефект е профил на възвръщаемост, който живее на страната на доходите в спектъра на алтернативите: договорни лихви, определен график на изплащане, обезпечение и мениджър, който действа, когато нещо се обърка. Това е точно профилът, който институционалните разпределители търсят при определяне на размера на частния кредит. Механизмите — такси, оценяване, Фонд за провизии, Вторичен пазар — са документирани в базата знания Maclear FAQ.
Фокус — Maclear AG
Швейцарски краудлендинг с институционална дисциплина
Maclear AG е швейцарска платформа за P2P кредитиране и краудлендинг, която функционира като финансов посредник в небанковия сектор под швейцарските финансови регулации и е член на PolyReg SRO. Платформата се фокусира върху бизнес заеми в Европа — заематели, юрисдикции и опции за възстановяване, разпределени из цяла Европа, така че шок в една страна да не концентрира загуби.
Всеки проект е оценен, обезпечен и предложен на инвеститорите в траншове с пълна прозрачност относно условията, оценката и графика на изплащане. Възвръщаемостите идват от договорни лихвени плащания — не от пренастройка на пазара.
AAA–D
Оценка на публични заематели
1–10
Вътрешна риск оценка
2-слойна
Обезпечение + Фонд за провизии
Много траншове
Освобождаване на капитала
За по-дълбок поглед върху мястото на Maclear в кредитния ландшафт, вижте крайното ръководство за P2P кредитиране и сравнението на P2P лични срещу бизнес заеми.
Вижте текущите проекти →Ключови изводи
- Портфейлът 60/40 предполага, че облигациите ще хеджират акциите. През 2022 г. и двата класа активи паднаха заедно (облигации 10–15%, S&P 18%+) и предположението се провали. Институциите се нуждаят от нова рамка — повечето големи разпределители се насочват към смес от 50/30/20 или по-далеч.
- Институционалните мандати се определят от дългосрочни задължения, а не от годишни възвръщаемости. Инвестирането, основано на задължения (LDI), изисква активи, които произвеждат договорни или регулирани парични потоци — точно профилът, който публичните пазари вече не предоставят надеждно.
- Глобалният обем на алтернативните активи е нараснал от около 4 трилиона долара през 2010 г. до над 20 трилиона долара днес, с прогнозирани 30 трилиона долара до 2029 г. Частният дълг и инфраструктурата растат най-бързо, тъй като техният доходен профил е най-близък до мандатите, основани на задължения.
- Реализираната инфлация е надхвърлила очакванията 82% от времето от 2006 г. насам, с средно надхвърляне от 1.41 процентни пункта. Доходите, свързани с инфлацията от инфраструктура, недвижими имоти и плаващ лихвен частен кредит, вече не са опция за портфейли с дълъг срок.
- 20% алтернативен дял при ρ = 0.2 намалява волатилността на портфейла 60/40 с около 17%. Намалението идва от ниската корелация, а не от безопасността на индивидуалните активи.
- Краудлендингът попада в категорията на частния кредит — но само когато платформата прилага институционална дисциплина: обезпечение, структурирано одобрение, освобождаване на траншове и активно възстановяване. Швейцарската платформа на Maclear е изградена точно около тази дисциплина.
Често задавани въпроси
Защо институционалните инвеститори се отдалечават от портфейла 60/40?
Портфейлът 60/40 разчита на облигации, които да се покачват, когато акциите падат. Тази негативна корелация се провали през 2022 г., когато глобалните облигационни индекси паднаха с 10–15% заедно с падането на акциите с 18%+. Институциите също така се сблъскват с дългосрочни задължения, които пренастройката на публичния пазар прави трудни за съвпадение, поради което преразпределят средства към частен кредит, инфраструктура и други активи с договорни парични потоци.
Какво разпределение на алтернативи имат институционалните инвеститори?
Разпределенията варират в зависимост от мандата, но глобалният обем на алтернативните активи е нараснал от около 4 трилиона долара през 2010 г. до над 20 трилиона долара днес, с индустриални прогнози, приближаващи 30 трилиона долара до 2029 г. Големите ендовменти и канадските пенсионни планове държат 40–60% от портфейлите си в алтернативи; корпоративните пенсионни фондове и застрахователите обикновено държат 15–30%.
Какво е инвестирането, основано на задължения, и как алтернативите се вписват?
Инвестирането, основано на задължения (LDI), съгласува времето и характера на активите на институцията с паричните потоци, които трябва да изплати — пенсионни плащания, искове, разпределения на фондации. Публичните акции въвеждат краткосрочна волатилност, която усложнява това съвпадение. Алтернативи, основани на доходи, като частен кредит, инфраструктура и земеделска земя, произвеждат договорни или регулирани парични потоци, често свързани с инфлацията, което отговаря на мандата на LDI по-добре от публичните активи, оценявани по пазарна стойност.
Кои класове алтернативни активи предпочитат институциите най-много?
Най-големите категории по глобални активи под управление (AUM) са частен капитал, хедж фондове, недвижими имоти, частен дълг (включително директно кредитиране и краудлендинг), инфраструктура и природни ресурси. Частният дълг и инфраструктурата нарастват най-бързо през последното десетилетие, движени от техния договорен доход и връзката с инфлацията — двете характеристики, от които институциите се нуждаят най-много в текущия макро режим.
Подходящ ли е краудлендингът за портфейли в институционален стил?
Краудлендингът е форма на частен кредит. Той е подходящ за портфейли в институционален стил, когато платформата прилага дисциплина на институционално ниво — обезпечение, структурирано одобрение, етапно разпределение на капитала, фонд за резерви и активна възстановителна дейност. Без тях краудлендингът се държи като необезпечена позиция с висока доходност. Платформата на Maclear, базирана в Швейцария, е изградена точно около тази дисциплина.
Гарантира ли Maclear доходи или обратно изкупуване?
Не. Maclear не предлага гаранция за обратно изкупуване, а доходите не са гарантирани — те зависят от представянето на заемополучателя. Maclear намалява риска чрез обезпечение, Фонд за резерви (резерв, образуван от комисионни по проекти, използвани за покриване на временни затруднения при изплащане) и непрекъснато наблюдение на заемополучателите. Фондът за резерви не е гаранция за обратно изкупуване на индивидуални искове.
Регулиран ли е Maclear от FINMA?
Не. Maclear AG е платформа, базирана в Швейцария, която функционира като финансов посредник в сектора на небанковите услуги съгласно швейцарските финансови разпоредби. Maclear е член на PolyReg SRO и спазва изискванията за ППС, KYC и GDPR. Лицензът за финтех от FINMA е част от бъдещите планове на компанията, а не от текущия й статус.
За Maclear
Maclear AG е платформа за P2P кредитиране и краудлендинг, базирана в Швейцария, с централа в Швейцария. Компанията функционира като финансов посредник в сектора на небанковите услуги и е член на PolyReg SRO, в съответствие с швейцарските финансови разпоредби, включително ППС, KYC и GDPR. Maclear предлага на дребно и квалифицирани инвеститори достъп до проверени бизнес възможности за кредитиране, с вградена оценка на риска, Фонд за резерви и вторичен пазар за ликвидност.
Отказ от отговорност
Съдържанието на тази статия е предоставено само за информационни и образователни цели. То не представлява инвестиционен, финансов, данъчен или правен съвет. Инвестициите в P2P кредитиране и краудлендинг носят риск от частична или пълна загуба на капитала. Предишното представяне не е показателно за бъдещи резултати. Ликвидността на вторичния пазар не е гарантирана. Читателите трябва да провеждат независими изследвания и да се консултират с квалифицирани съветници, преди да вземат финансови решения. Наличността на продукти и услуги може да бъде ограничена в определени юрисдикции.
Готови ли сте да получите достъп до частен кредит в институционален стил в мащаб на дребно? Прегледайте текущите проекти на Maclear — всеки с пълна оценка, детайли за обезпечение и структура на транша.
Вижте отворените проекти