Když se řekne inflace, první, co člověka napadne, jsou účty za potraviny a benzin, ale to je jen zlomek problému. Inflace není zdaleka tak dočasná ani vázaná jen na recese, jak se může zdát. Probíhá neustále a je natolik pomalá, že si ji běžný pozorovatel v danou chvíli nevšimne.
Inflace v průběhu času tiše snižuje kupní sílu peněz a určuje, kolik bohatství si lze skutečně uchovat. Hodnota eura se meziročně nemusí zdát nižší, ale s odstupem jedné či dvou dekád je jasně vidět, jak reálná hodnota úspor, příjmů a investic erodovala. Vzhledem k tomu, že centrální banky neustále tisknou nové peníze, je nezbytné mít nějaký dlouhodobý finanční plán.
V tomto článku
Inflace v kostce
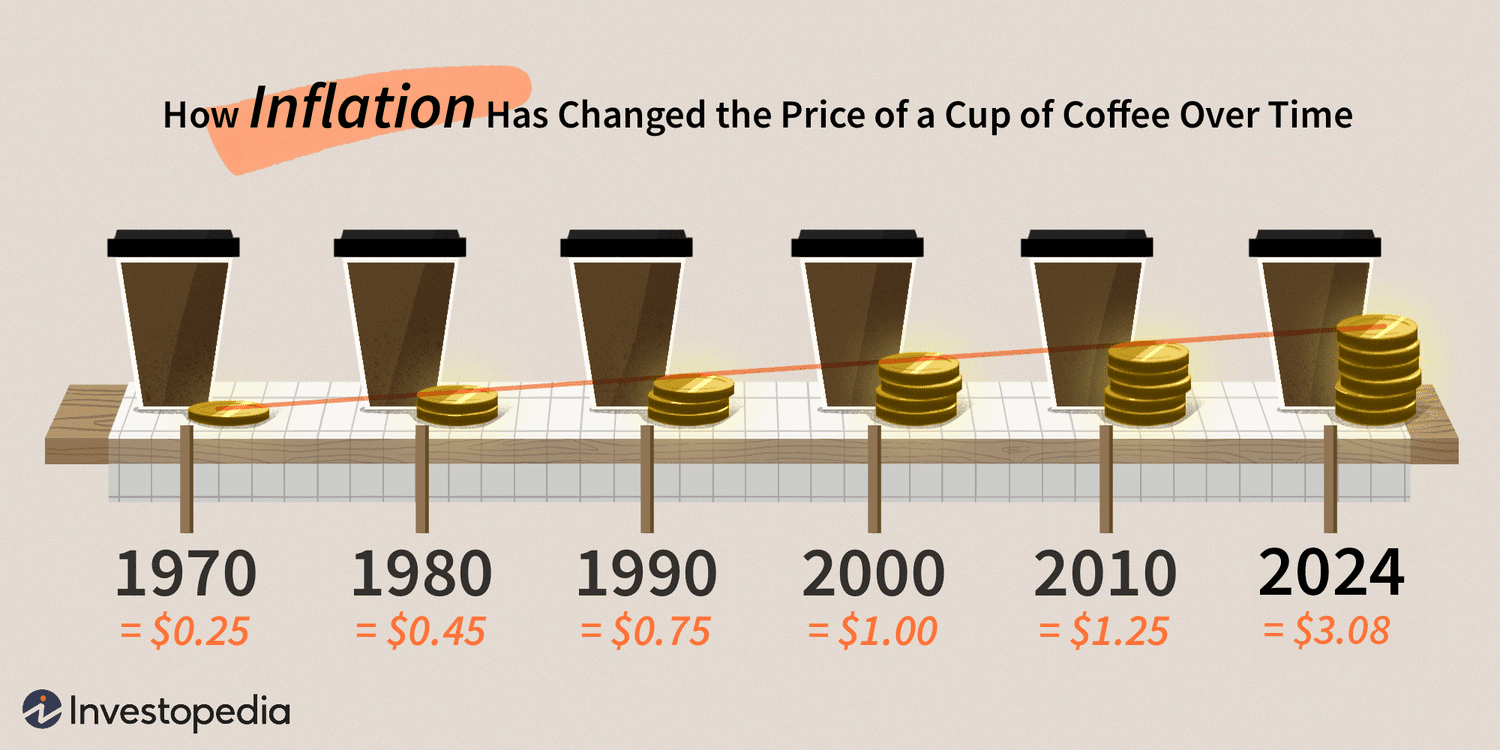
Inflace znamená postupné zdražování zboží a služeb v čase. Kdykoli se věci prodraží a v peněžence zůstává stejných 100 eur, kupní síla klesá a dochází ke skutečnému zchudnutí. Tento jev sleduje index spotřebitelských cen, který je veřejně dostupný. V průměru ztrácí 100 eur ročně 2 až 4 % reálné hodnoty.
Pokud se inflace v dané zemi dlouhodobě pohybuje kolem 3 % ročně, notebook, který lze dnes koupit za 400 eur, by po deseti letech stálo pořídit už jen v hodnotě 296 eur.
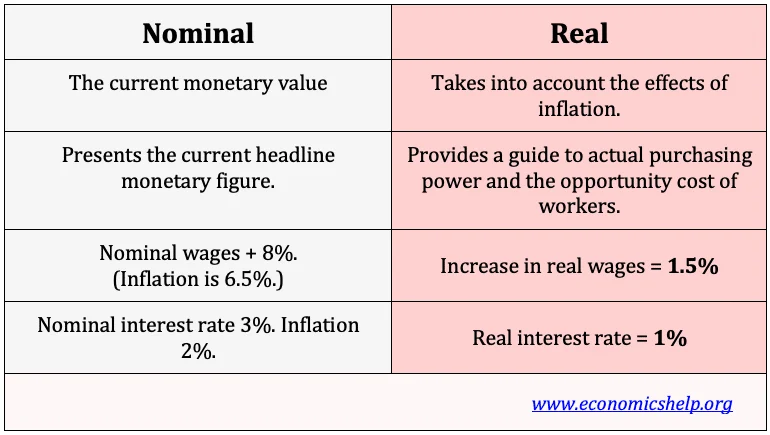
Nominální hodnota vs. reálná hodnota
Reálná hodnota koriguje nominální hodnotu tím, že pozornost neupírá na samotné číslo, ale na to, co skutečně znamená vzhledem k uplynulému času. V dlouhodobém horizontu se rozdíl mezi nominální a reálnou hodnotou stále prohlubuje. Mzdy, zůstatky na spořicích účtech i hodnota portfolií mohou průběžně růst, ale pokud nedrží krok s tempem tištění peněz, jejich kupní síla přesto klesá.
Iluze bohatství
Podobně jako složené úročení zhodnocuje investice, i růst cen se sčítá opačným směrem a dlouhodobě stále více snižuje reálnou hodnotu peněz. Tento kumulativní efekt je obzvláště důležitý při plánování dlouhodobých finančních cílů, jako je odchod do důchodu, financování vzdělání nebo mezigenerační předání majetku.
Dopad růstu cen na úspory
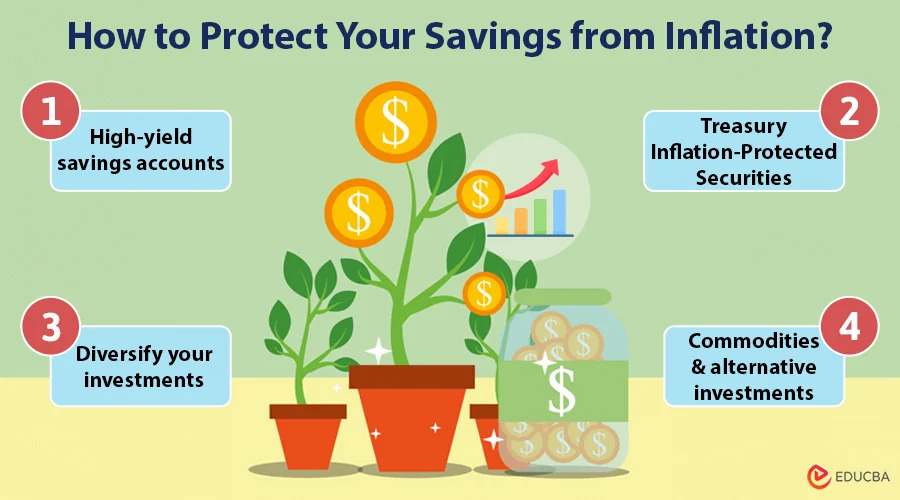
Úspory patří k prvním věcem, které se všem doporučuje odkládat stranou, a měly by údajně zajišťovat finanční jistotu. Ostatně likvidita a ochrana před neočekávanými výdaji jsou žádoucí. Erozi kupní síly však představuje závažný problém. Bankovní účty totiž velmi často negenerují dostatečný úrok, zatímco na nich peníze leží.
Přesto úspory plní zásadní funkci. Krátkodobé potřeby, rezervní fondy a blízké výdaje těží ze stability a dostupnosti hotovosti. Klíčové riziko nastává, když je v úsporných nástrojích určených spíše k bezpečí než k růstu drženo nadměrné množství majetku.
Investování příjmů
Na rozdíl od hotovostních úspor mají mnohá investiční aktiva potenciál generovat výnosy, které v průběhu času překonají inflaci, byť klesající kupní síla i tak ovlivňuje výkonnost různých typů investic.
Akcie: historicky dosahují výnosů převyšujících inflaci v dlouhodobém horizontu, zejména proto, že firmy mohou zvyšovat ceny a zisky spolu s růstem nákladů. Díky této schopnosti přenášet inflaci na spotřebitele fungují akcie jako účinná dlouhodobá ochrana.
Dluhopisy: jsou inflací zasaženy přímočařeji, neboť mezi nimi a inflací platí nepřímý vztah.
Nemovitosti: z inflace obvykle těží, protože ceny nemovitostí rostou souběžně s ní.
Komodity: rovněž rostou souběžně se znehodnocováním měny.
Státní cenné papíry: lze konkrétně nastavit tak, aby inflaci kopírovaly.
Alternativní investice
Mnoho investorů hledá kromě akcií a dluhopisů také alternativní investice. Tyto nástroje se neobchodují na veřejných trzích a jsou často navázány spíše na reálnou ekonomickou aktivitu než na tržní náladu. Díky tomu mohou nabízet diverzifikační přínosy a zdroje příjmů, které se v obdobích prudkých cenových výkyvů chovají odlišně. Jedním ze segmentů, který v poslední době výrazně roste, je peer-to-peer crowdlending, kde investoři společně vkládají prostředky do prověřených projektů a sdílejí riziko.
Platformy jako Maclear dávají dlužníkům možnost získat úvěr, který nezapadá do bankovního schématu, ale splňuje kritéria podle postupů tří předních ratingových agentur. Všechny úvěry jsou zajištěny kolaterálem i Provision Fund, k dispozici jsou uvítací, věrnostní a doporučovací bonusy a výnosy až do výše 15 %.
Plánování odchodu do důchodu
Na rozdíl od lidí v produktivním věku se penzisté často spoléhají na pevné nebo částečně pevné zdroje příjmu, což je činí zranitelnějšími vůči rostoucím životním nákladům. Tyto zdroje sice mohou nabízet předvídatelné peněžní toky, řada z nich se však automaticky nepřizpůsobuje inflaci. Bez úpravy o životní náklady tyto příjmy každým rokem ztrácejí kupní sílu, což penzisty nutí buď snížit životní úroveň, nebo čerpat úspory rychleji, než plánovali. I mírný celkový růst cen může mít během několika desetiletí penze na penzisty výrazný dopad.
Sociální zabezpečení a podobné státní dávky v některých zemích nabízejí úpravy vázané na inflaci, tato zvýšení však nemusí plně odrážet individuální strukturu výdajů, zejména v oblasti zdravotní péče a bydlení.
Nerovnost bohatství
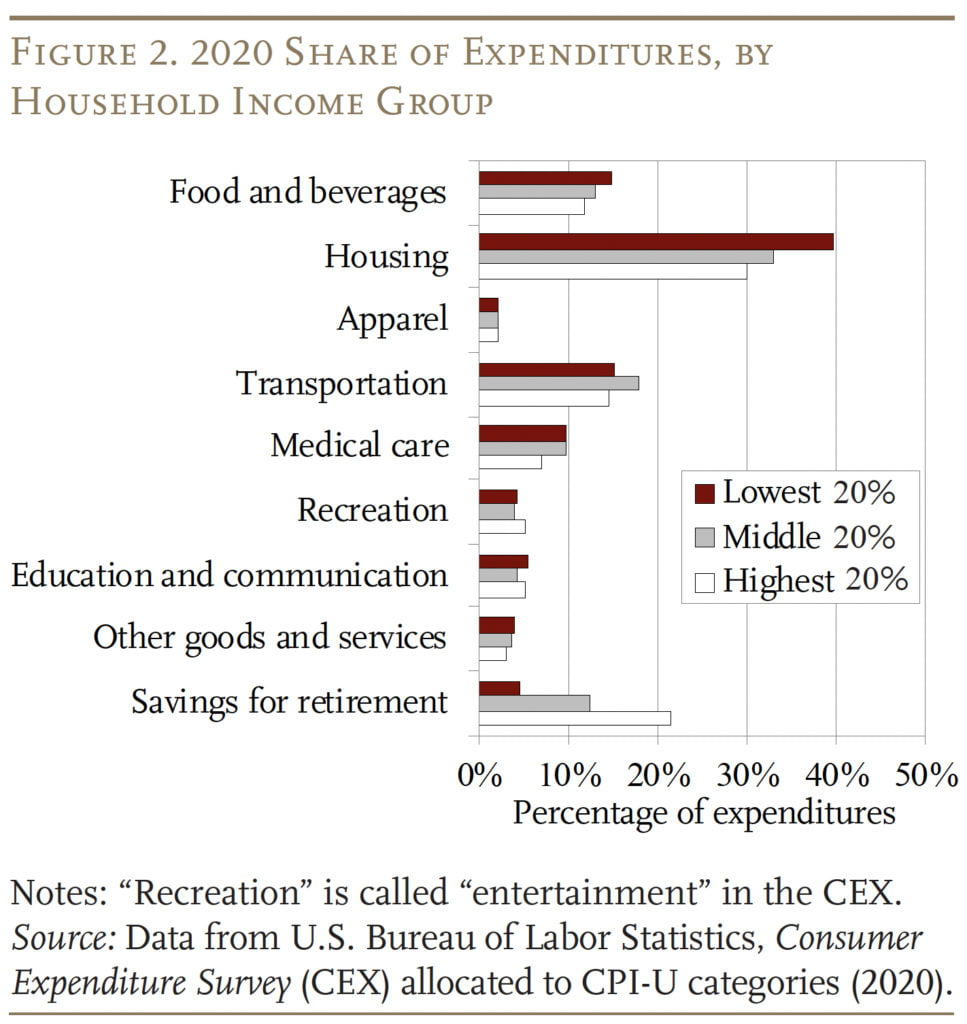
Inflace nepůsobí na všechny stejně a její nerovnoměrný dopad může v čase prohlubovat nerovnost bohatství. Lidé, kteří nevlastní mnoho aktiv a dlouhodobě spoléhají na stejný plat, jsou tímto znehodnocením zasaženi silněji, zatímco vlastníci zhodnocujících se aktiv mohou růst cen lépe ustát, nebo z něj dokonce těžit.
Návyky domácností s nižšími příjmy
Tyto domácnosti vynakládají větší podíl příjmu na základní potřeby, jako jsou:
Potraviny
Nájem
Hypotéky
Energie a služby
Splátky auta
Zábava
Tyto domácnosti bývají na inflaci citlivější. Když ceny rostou, mají menší prostor pro úpravu výdajů, a tudíž jim zbývá málo prostoru na spoření či investování. V důsledku toho mají tito lidé obtížnější cestu k pasivnímu příjmu.
Návyky majetnějších domácností
Tito lidé obvykle drží aktiva, nemovitosti a firmy, jejichž hodnota může při náhlých cenových výkyvech růst. Ty naopak zpravidla přinášejí výnosy převyšující růst cen, což majitelům umožňuje uchovat či zhodnotit reálné bohatství. Přístup k finančnímu poradenství a diverzifikovaným investičním příležitostem navíc dále posiluje jejich dlouhodobou situaci.
Dluh
Dluh s pevnou úrokovou sazbou se může časem stát snáze zvladatelným, protože znehodnocování měny snižuje reálnou hodnotu splátek. Ti, kdo mají přístup k výhodným úvěrovým podmínkám, mohou z tohoto efektu těžit, zatímco lidé bez takového přístupu se mohou potýkat s obtížemi, pokud životní náklady rostou rychleji než mzdy.
Mylné představy o inflaci
Před tímto jevem se lidé rozhodně potřebují chránit, přesto kolem znehodnocování měny panuje řada nejasností.
Záleží na ní jen v obdobích hospodářského poklesu: Ve skutečnosti i nízké a stabilní znehodnocování měny průběžně přetváří dlouhodobé finanční výsledky. Považovat ji za problém pouze v krizích znamená podceňovat její kumulativní dopad i v jinak „normálních“ obdobích.
Růst mezd automaticky chrání před znehodnocováním měny: zvýšení výplaty či příjmu může působit pozitivně, ale pokud tento růst nepředstihne rostoucí ceny, reálná kupní síla zůstává nezměněná, nebo dokonce klesá.
Držení hotovosti je bezpečná volba: Hotovost sice poskytuje stabilitu a likviditu, ale v dlouhodobém horizontu nabízí jen malou ochranu proti růstu cen. Pokud tento růst převyšuje úrok získaný z hotovostních rezerv, reálná hodnota peněz klesá.
Je špatná pro každého: její dopad se liší podle zdrojů příjmu, výdajových návyků, vlastnictví aktiv a přístupu k finančním nástrojům.
Je dobrým nástrojem pro snížení dluhu: ačkoli může snižovat reálnou hodnotu dluhu s pevnou sazbou, tento přínos není rovnoměrný. Úvěry s proměnlivou sazbou, rostoucí úrokové náklady a stagnující příjem mohou tuto výhodu vyrušit nebo obrátit. Předpoklad, že automaticky usnadňuje správu dluhu, může podporovat nadměrné nebo špatně nastavené zadlužování.
Nelze se na ni připravit: Mnoho lidí považuje inflaci za natolik nepředvídatelnou, že ji v dlouhodobém plánování nelze zohlednit. Přesnou míru sice předvídat nelze, znehodnocování měny je ale trvalé a měřitelné. Jeho úplné ignorování je selháním plánování, nikoli obrannou strategií.
Závěr
Inflace není krátkodobou nepříjemností ani okrajovou ekonomickou statistikou – je to trvalá síla, která v čase tiše přetváří finanční výsledky. Její skutečné nebezpečí spočívá v tom, jak nenápadně narušuje kupní sílu, deformuje dlouhodobé plánování a vytváří iluzi pokroku tam, kde reálné bohatství ve skutečnosti neroste. Bez řešení mohou i mírné nárůsty cen celkového koše zboží podkopat desetiletí disciplinovaného spoření a investování.
Na neustále rostoucí ceny neexistuje jediné řešení. Efektivní plánování vyžaduje porozumění tomu, jak se chovají různá aktiva, jak se vyvíjejí osobní výdajové návyky a jak složené úročení působí jak ve prospěch, tak proti. Záměrným rozhodováním o tom, kam je kapitál alokován a jak je chráněn, mohou jednotlivci přejít od pasivního snášení dopadů znehodnocování měny k jeho aktivnímu řízení.
Maclear zpřístupňuje tento prostor prostřednictvím P2B crowdlendingu, který investorům umožňuje financovat prověřené podnikatelské projekty fungující mimo tradiční bankovní rámec. Jeho projekty trvají v průměru přibližně 12 měsíců a jsou dlouhodobě zajištěny kolaterálem a krátkodobě zvláštním fondem. Díky postupnému čerpání prostředků ve fázích je riziko rozloženo a investoři mohou dále vkládat kapitál na základě dosažených výnosů, které často dosahují až 15 %.