Investování v mladém věku: Kde začít?
Výhody složeného úročení v průběhu času
Jednou z hlavních výhod investování v mladém věku je, že úroky nebo dividendy z vaší investice se v průběhu času složeně zvyšují, což se v dlouhodobém horizontu překládá na velké peníze. Složené úročení je výsledkem reinvestování výnosů získaných z investic na bankovním účtu a tím generování další úrovně více.
Abychom získali živější představu o složeném úročení, řekněme, že investor vloží 1 000 $ do investice, která vydělává 5% výnosy, nebo 50 $, během prvního roku, které se poté reinvestuje, čímž se celková částka zvýší na 1 050 $. Ve druhém roce tyto peníze vydělávají dalších 5% výnos, nebo 52,50 $, což vede k nové celkové částce 1 102,50 $. Třetí rok přináší dalších 5%, nebo 55,13 $, v návratech, což činí celkovou částku 1 157,63 $. Příjem pokračuje v růstu s každým uplynulým rokem.
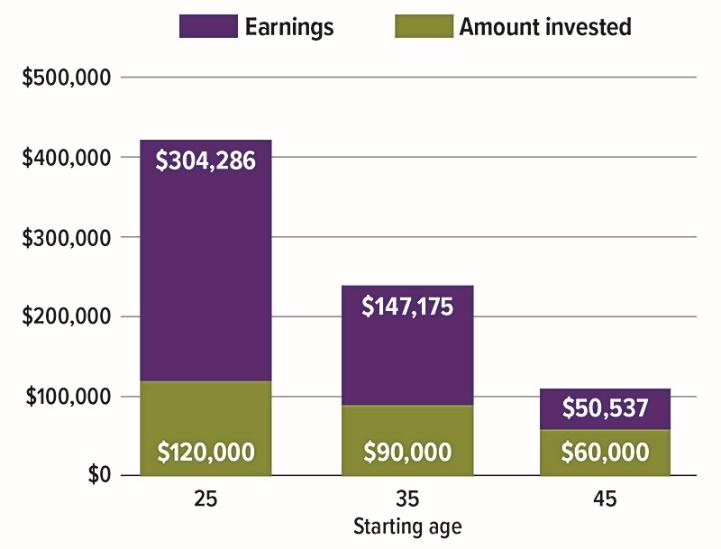
Graf níže ilustruje výdělky, které by investor mohl získat ve věku 65 let s roční investicí 3 000 $, počínaje ve věku 25, 35 a 45 let, s 6% ročním složeným výnosem.
Investování 101
Investování zahrnuje proces alokace peněz na nákup aktiv s úmyslem držet je po dlouhou dobu s očekáváním, že buď vzrostou na hodnotě, nebo generují výnosy ve formě příjmů nebo kapitálových zisků.
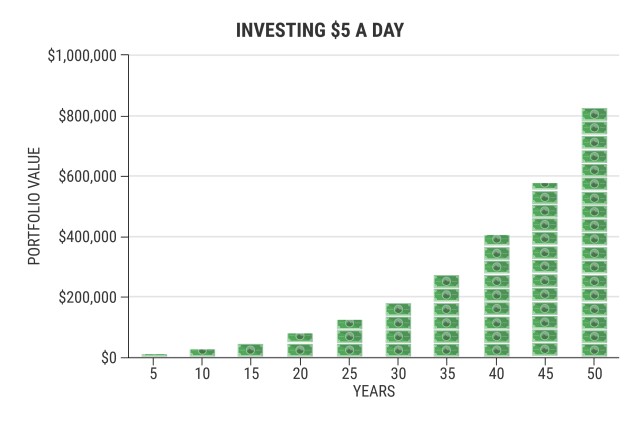
Síla investování spočívá v schopnosti proměnit zdánlivě bezvýznamné částky na významné sumy peněz, zejména v průběhu dlouhého času. Například graf níže ukazuje, co by vám investice skromných 5 $ denně mohla přinést za 5 let.
Riziko
Stejně jako téměř jakékoli soustředěné úsilí v životě, investování zahrnuje rizika. Takže při investování do jakéhokoli typu aktiva buďte opatrní, že s tím bude spojena určitá míra rizika. Existují tři typy investičních rizik:
- nízké
- střední
- vysoké
Hlavní výhradou k tomu však je, že tyto úrovně rizika zahrnují různé míry výnosu. Studie ukázaly, že mladí investoři mají lepší schopnost podstupovat riziko než jejich starší kolegové. Investoři starší generace jsou známi tím, že jsou obecně konzervativní a preferují stabilitu, a proto se rozhodují vyhýbat se vysokorizikovým investičním podnikům. Existuje staré přísloví: „Čím větší riziko, tím větší odměna,“ což znamená, že pravděpodobnost dosažení značných výnosů v mladém věku je tím více zvýšena ochotou podstoupit větší rizika.
Výnos
Výnos je částka peněz, kterou vyděláte na své investici v průběhu času. Výnosy, které získáte, závisí na faktorech, jako je částka, kterou investujete, aktiva, která kupujete, počet let, po které investici udržujete, a úroveň rizika spojenou s investicí.
Pokud zůstanou na místě po léta, výnosy se mohou složeně zvyšovat a přinášet ještě více výnosů. Takže investování v mladém věku a ponechání ho až po vašem odchodu do důchodu vám může poskytnout složené výnosy, které vám zajistí finanční nezávislost.
Investiční možnosti pro začátečníky
Zde je několik investičních možností, se kterými můžete začít.
Nízkorizikové možnosti (účet s vysokým výnosem)
Toto je jedna z nejpřátelštějších možností pro začátečníky, zejména účet s vysokým výnosem. Takhle to funguje:
- Otevřete si spořicí účet u banky, která má ověřenou historii vyplácení úroků.
- Vložte do účtu slušnou částku peněz.
- V závislosti na bance vydělává peníze na vašem účtu úroky buď denně, nebo měsíčně.
- Přidání dalších peněz a také udržení peněz na účtu vám může přinést obrovské úroky v průběhu dlouhého času.
Nejlepší na cestě přes spořicí účet je, že zahrnuje žádná nebo minimální rizika. Neskončíte s ztrátou peněz, protože je bezpečné u banky. Zatímco vaše peníze jsou na vašem účtu, banka je používá pro obchodní operace.
Investování do nemovitostí
Pro začátečníka nemusí existovat prostředky na nákup nemovitostí. Tady přichází na řadu investování do nemovitostí. Realitní společnosti spravují portfolio nemovitostí a dalších pozemků pro každého. Tradičně realitní společnosti vyplácejí vyšší dividendy svým akcionářům ve srovnání s mnoha jinými aktivy, jako jsou akcie.
Nákup akcií
Nákup akcií společnosti vás činí částečným vlastníkem a umožňuje společnosti získat peníze na financování jejich operací. To vám tedy umožňuje podílet se na ziscích společnosti, stejně jako na jejích ztrátách. Také některé akcie vyplácejí dividendy svým akcionářům – malé, ale pravidelné platby zisků společností.
S jejich nepředvídatelnými výnosy mohou jednotlivé společnosti zkrachovat a nákup akcií nese vyšší riziko než jiné druhy investic.
Spravované fondy a burzovně obchodované fondy (ETF)
Podle určité strategie investují spravované fondy a ETF do portfolia akcií, dluhopisů a komodit. Tyto fondy (zejména spravované fondy a ETF) vám umožňují investovat do stovek nebo tisíců aktiv najednou, když kupujete jejich akcie. Tato snadná diverzifikace investic činí spravované fondy a ETF obecně méně rizikové ve srovnání s jednotlivými investicemi, jako jsou čisté akcie.
Spravované fondy a ETF jsou typy sdružených fondů, ale fungují mírně odlišně. Spravované fondy nakupují a prodávají širokou škálu aktiv a obvykle jsou aktivně spravovány investičním profesionálem, který vybírá, do čeho investují. Většinou se snaží překonat benchmarkový index.
Místo pokusu o překonání konkrétního indexu se ETF obvykle snaží napodobit výkon konkrétního benchmarkového indexu. Tento pasivní investiční přístup znamená, že vaše investiční výnosy nikdy nemusí překonat průměrný výkon benchmarku.
Důchodové účty (401(k), IRA)
Jako mladý pracující jedinec může otevření důchodových účtů, jako jsou individuální důchodové účty (IRA) a 401(k), pomoci zajistit vaši finanční budoucnost po odchodu do důchodu a poskytnout vám větší investiční flexibilitu, pokud se budete řídit pravidly. Nejvýznamnější rozdíl mezi 401(k) a IRA je, že 401(k) jsou důchodové spořicí plány nabízené zaměstnavateli, zatímco IRA mohou být otevřeny jednotlivci s příjmem prostřednictvím makléře nebo banky.
Dalším významným rozdílem mezi oběma je, že 401(k) nabízí vyšší limity příspěvků a nižší investiční možnosti, zatímco IRA nabízí více investičních možností a daňových výhod, ale zahrnuje mnohem nižší limity příspěvků.
Závěr
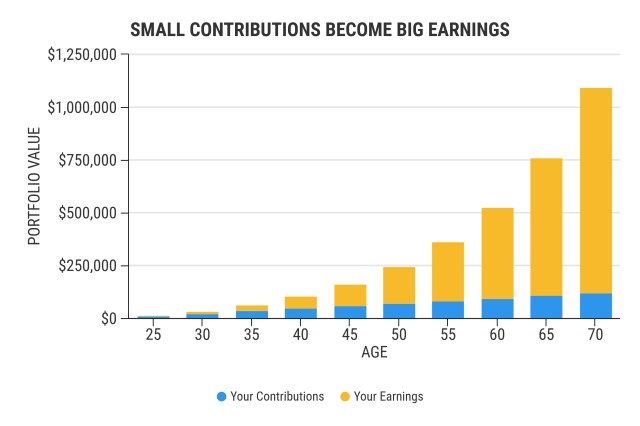
Reflexe Nikdo nemůže lépe posoudit vaši finanční situaci než vy sami. Vy jste ten, kdo se rozhoduje, kolik plánujete investovat na denní, týdenní, měsíční nebo roční bázi. Máte na výběr aplikace pro mikroinvestování. Začněte malými částkami a zůstaňte na začátku konzistentní. Nemusíte investovat větší procento nebo celý svůj plat, abyste byli na správné cestě k investicím. V průběhu času se tyto malé investice zúročí a přinesou vám vysoké výnosy v budoucnu.