Přístup Evropské unie k regulaci P2P půjčování: Co by investoři měli vědět
25.09.2025
4 min
Aktualizováno: 26.10.2026
Před nedávnými reformami vytvářely a dodržovaly všechny členské státy EU své vlastní finanční pravidla. Půjčovací prostředí bylo velmi podobné "Divokému západu", kde mohli mít investoři v jednom státě vynikající ochranu, ale v jiném žádnou nebo téměř žádnou. EU byla odhodlána tuto situaci napravit, a proto přijala Nařízení o poskytovatelích evropských crowdfundingových služeb (ECSPR). K listopadu 2023 všechny členské státy EU plně zavedly toto nařízení na svém území.
Podle tohoto modelu mohly stránky, které získaly "pas" EU, obchodovat volně přes hranice, přičemž fungovaly podle jedné sady pravidel. Tento kvantový skok dává investorům přístup k jednotnému trhu, standardizované ochraně a důkladné prověřování napříč všemi členskými státy EU.
Díky racionalizovaným půjčovacím zákonům vzrostlo půjčování v Evropě za poslední desetiletí z raného disruptora na značnou alternativní třídu aktiv. Vysoké zisky na trhu s nízkými výnosy vedly k spektakulárnímu rozvoji platforem jako Mintos, Bondora a Estateguru od roku 2010.
Pojďme se podívat na to, co by investoři měli vědět o tom, jak EU reguluje P2P půjčování.
Platforma musí nejprve získat řádnou licenci od autorizovaného národního orgánu, obvykle pod záštitou institucí, jako je centrální banka Litvy nebo jiní národní regulátoři. Platformy musí také udržovat minimální kapitálové rezervy mezi přibližně 25 000 € a 150 000 € s úpravy úměrnými aktivům a podléhat pravidelným auditům třetími stranami.
Taková opatření přispívají k provozní odolnosti a prostředí, kde jsou peníze investorů méně zranitelné.
2. Mechanismy ochrany investorů
Nedávno zavedené prvky ochrany investorů nyní zahrnují povinný test povědomí o riziku, který musí každý investor absolvovat před účastí na půjčovacích aktivitách. Další nástroje diverzifikace integrované do většiny platforem také automaticky omezují expozici, často tím, že zajišťují, že žádná jednotlivá investice nepřesáhne 10 % celkového portfolia investora.
Začlenění doby na rozmyšlenou (období, během kterého je možné zrušit investici bez poplatku) poskytuje investorům další ochranu tím, že jim dává časový rámec, ve kterém mohou přehodnotit investici.
3. Požadavky na transparentnost
Většina P2P platforem působících v EU nyní musí poskytovat standardizovaný List klíčových informací o investicích (KIIS) pro každý půjčkový produkt. Zveřejnění zahrnují základní informace, jako jsou historické výnosy (po odečtení poplatků a selhání), míry selhání, zajištění podporující půjčku a profil rizika věřitele.
Kromě odhalení odhadovaných výnosů, což je něco, co bylo dříve často používáno jako marketingový nástroj, tato zveřejnění také pomáhají investorům nastavit realistická očekávání na základě historických údajů o výkonnosti.
Vždy přítomná, nezmírněná rizika P2P půjčování v EU
I když EU zavedla progresivní regulační opatření pro P2P půjčování, odvětví zůstává inherentně vysoce rizikové. P2P platformy stále krachují a rozbitá historie trhu nám zanechala varovné příběhy, jako je případ Envestio, jehož pád způsobil obrovské ztráty investorům.
Riziko likvidity je také trvalým problémem. Na začátku, na rozdíl od tradičních půjčovacích trhů, většina peer-to-peer půjček nemá sekundární obchodní platformy. Investoři se tedy často potýkají s obtížemi při přístupu ke svým penězům, dokud půjčka nedospěje.
Kromě toho existují makroekonomické faktory, včetně rostoucích úrokových sazeb a měnících se profilů úvěruschopnosti dlužníků. Tyto a další faktory přispívají k vyšší míře selhání a připomínají nám, že i když regulace přinášejí větší bezpečnost, nemohou být dokonalé.
Dodržování předpisů v reálném světě
Pojďme použít příklady, abychom ilustrovali, jak přístup EU k P2P půjčování a dodržování předpisů je více než jen odškrtávání políček; jde o budování prostředí, kde jsou transparentnost, odpovědnost a vzdělávání investorů nejvyššími prioritami.
Požadavek
Jak platformy dodržují
Výhoda pro investory
Zveřejnění KIIS
Platformy zobrazují aktualizované výnosy za rok 2024 spolu s jasnými statistikami selhání přímo na řídicím panelu.
Investoři získávají realistický výhled, který kontrastuje s historickou výkonností.
Nástroje diverzifikace
Platforma Bondora automaticky blokuje investice, které alokují více než 10 % na jakéhokoli jednoho poskytovatele půjček.
Pomáhá to předcházet nadměrnému soustředění v jakémkoli jednotlivém aktivu, čímž se snižuje celkové riziko portfolia.
Kapitálové rezervy
Estateguru udržuje regulační kapitál, který překračuje minimální požadavky, aby měl robustní rezervy proti selhání.
Zvyšuje odolnost a poskytuje větší pohodlí v obtížných obdobích.
V dnešním složitém evropském prostředí P2P půjčování poskytují platformy jako Maclear investorům transparentní, regulované investiční příležitosti navržené tak, aby splnily a překročily standardy EU. Jejich přístup založený ve Švýcarsku nabízí silné kapitálové rezervy, důkladná riziková zveřejnění a diverzifikovaná portfolia půjček, aby vám pomohly s důvěrou se orientovat v měnícím se trhu.
Chytré strategie, které by investoři měli použít k orientaci v regulacích P2P půjčování v EU
Pro investory působící v tomto formalizovaném, ale stále volatilním světě je proaktivní investiční strategie nezbytná. Investoři by tedy měli zvážit následující chytré strategie:
Zkontrolujte autorizaci: Vždy ověřte registr ESMA nebo protějšek ve vaší zemi pro licencování platforem. Neautorizovaná platforma je absolutní červená vlajka.
Prozkoumejte data KIIS: Porovnejte nejnovější odhadované výnosy s publikovanou historickou výkonností, ideálně za alespoň dva roky.
Diverzifikujte chytře: Aby se předešlo riziku koncentrace, vyhněte se investování více než 10 % vašeho portfolia do jedné platformy nebo poskytovatele půjček.
Strategie likvidity: Vzhledem k tomu, že většina půjček je na více let, investujte pouze kapitál, který můžete pohodlně nechat nečinný v dlouhodobém horizontu.
Zohledněte daňové nuance: Různé daňové zacházení napříč členskými státy znamená, že některé jurisdikce EU mohou zdanit výnosy jako daň z majetku, příjmu nebo daň z kapitálových výnosů. Mít daňového poradce po svém boku může pomoci přizpůsobit váš plán.
Plány zdůrazňují významný bod: zatímco regulační vývoj přinesl větší bezpečnost, důkladné prověřování a dobře diverzifikovaná, flexibilní investiční strategie jsou stále klíčem k úspěchu.
Nedokončená agenda: Mezery a příležitosti
Nikdo nemůže popřít, že ECSPR je krokem k budování důvěry a stability na trhu P2P půjčování v EU. Nicméně i přes tyto pokroky stále existuje mnoho mezer - a příležitostí. Například sekundární trhy půjček, funkce, která by poskytla rychlejší výstupy v krizových obdobích, jsou stále v počáteční fázi a jsou k dispozici pouze na velmi málo platformách.
Navíc regulační nejistoty stále zahalují rozvíjející se trhy, jako jsou půjčky kryté kryptoměnami, což znamená, že konkrétní kategorie zůstávají v regulační šedé zóně. Mezinárodní insolvence a zpoždění plateb na platformách jsou stále zdrojem konfliktů pro investory; zdůrazňují potřebu neustálé revize a bdělosti i v těch nejlepších regulačních strukturách.
Regulační krajina P2P v EU skrze objektiv DeFi
Na rozdíl od konvenčního P2P půjčování, DeFi půjčování využívá technologii blockchain a chytré kontrakty k zjednodušení transakcí. Kromě zvyšování dostupnosti a efektivity vyvolává prostor DeFi půjčování také některé klíčové obavy, které úřady stále zvažují. Co by si měli investoři uvědomit a jak zapadá DeFi P2P půjčování do regulačního rámce EU?
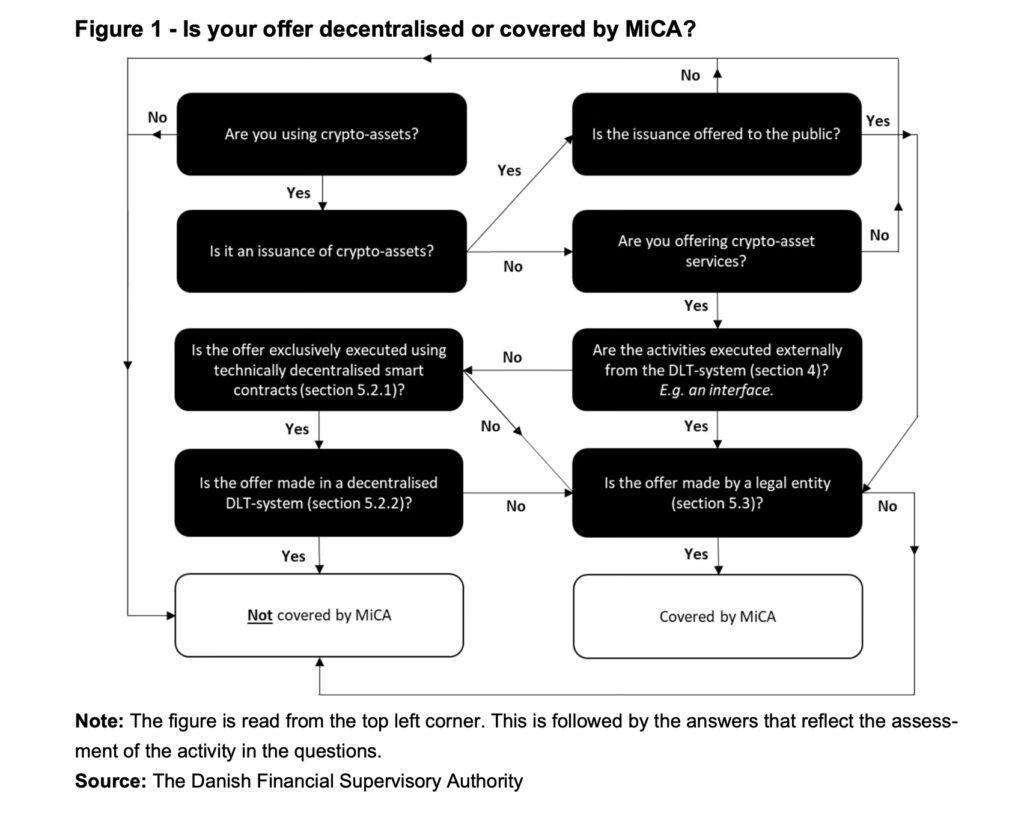
Za prvé, ECSPR se nevztahuje na půjčování v decentralizovaných financích (DeFi). Místo toho se řídí Nařízením o trzích s kryptoměnami (MiCAR), které bylo implementováno v roce 2023 a stále se vyvíjí. Zatímco DeFi zůstává převážně neregulováno kvůli své decentralizované povaze, MiCAR se zaměřuje na kryptoměny a centralizované poskytovatele kryptoslužeb.
Rizika pro investory v P2P DeFi půjčování
Zatímco DeFi půjčování poskytuje investorům bezhraniční přístup, automatizaci a vyšší výnosy, nese také významná rizika, která se snaží zmírnit regulace centralizovaného P2P půjčování. Mezi tato rizika patří:
Zranitelnosti chytrých kontraktů
Na rozdíl od tradičních platforem se DeFi půjčování spoléhá na samoexekuční chytré kontrakty. Pokud kontrakt obsahuje kódové zranitelnosti, mohou investoři navždy ztratit své prostředky. Hacky a útoky na DeFi protokoly vedly k miliardovým ztrátám.
Nedostatek právních prostředků pro investory
Centralizované platformy často oddělují prostředky investorů a musí zahrnovat ustanovení o právních prostředcích v případě selhání platformy. U DeFi neexistuje žádná autorita. Pokud protokol selže nebo hackeři zneužijí jeho zranitelnosti, investoři nemají právní prostředky.
Rizika likvidity
Zatímco DeFi půjčování nabízí okamžitou likviditu prostřednictvím decentralizovaných burz, tržní podmínky se mohou extrémně rychle měnit. Pokud dlužníci nesplní své závazky nebo hodnoty zajištění klesnou, investoři nemusí být schopni uzavřít pozice, aniž by utrpěli významné ztráty.
Regulační nejistota
MiCAR poskytuje částečnou regulaci kryptoměn, ale DeFi půjčování je převážně neregulováno. Jak Evropský orgán pro bankovnictví (EBA), tak Evropský orgán pro cenné papíry a trhy (ESMA) aktivně zvažují, zda zavést další regulace. Nicméně investoři DeFi v současnosti operují v právní šedé zóně.
Závěrečné myšlenky
Evropská unie vede cestu v vytváření pravidel, která transformují P2P půjčování z rizikové minulosti směrem k soudržnější a investory přívětivější budoucnosti. Neustálé prověřování, dobře nastavený plán řízení rizik a povědomí o měnící se dynamice trhu jsou stále nezbytné.
Pro investory, kteří hledají důvěryhodnou platformu, která přijímá nejvyšší evropské regulační standardy s švýcarskou precizností, je Maclear přesvědčivou volbou. Prozkoumejte, jak Maclear kombinuje inovace, transparentnost a bezpečnost, aby posílil vaše investice do P2P půjčování po celé Evropě.