Investiția la o vârstă tânără: De unde să încep?
Beneficiile compunerii în timp
Unul dintre principalele beneficii ale investiției la o vârstă tânără este că dobânda sau dividendele din investiția ta se compun în timp, ceea ce se traduce prin sume mari pe termen lung. Compunerea este rezultatul reinvestirii randamentelor obținute din investiții într-un cont bancar și astfel generând un alt nivel de câștig.
Pentru a obține o înțelegere mai clară a dobânzii compuse, să spunem că un investitor pune 1.000 de dolari într-o investiție care aduce 5% randamente, sau 50 de dolari, în primul an, care apoi este reinvestit, aducând totalul la 1.050 de dolari. În al doilea an, acești bani aduc un alt randament de 5%, sau 52,50 dolari, rezultând un nou total de 1.102,50 dolari. Al treilea an aduce un alt 5%, sau 55,13 dolari, în randamente, făcând totalul 1.157,63 dolari. Venitul continuă să crească din ce în ce mai mult cu fiecare an care trece.
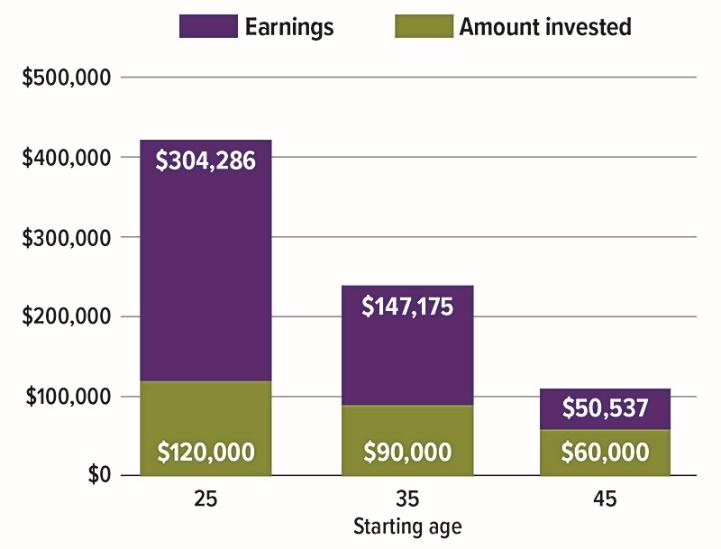
Graficul de mai jos ilustrează câștigurile pe care un investitor le-ar putea acumula până la vârsta de 65 de ani cu o investiție anuală de 3.000 de dolari, începând de la vârsta de 25, 35 și 45 de ani, cu o rată de returnare anuală compusă de 6%.
Investiția 101
Investiția implică procesul de alocare a banilor pentru a cumpăra active cu intenția de a le păstra pentru o perioadă lungă de timp, având așteptarea că acestea vor aprecia în valoare sau vor genera randamente sub formă de plăți de venituri sau câștiguri de capital.
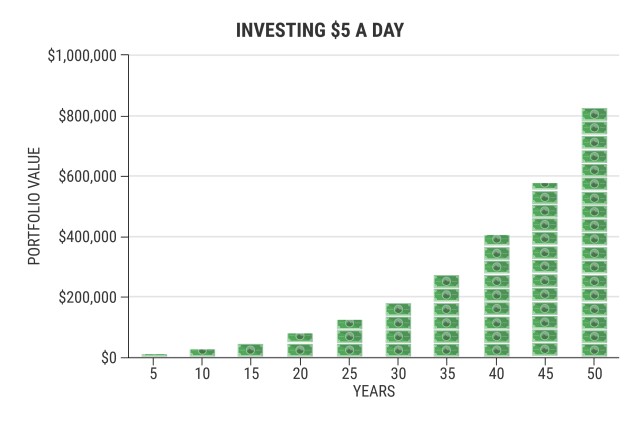
Puterea investiției este capacitatea de a transforma sume aparent nesemnificative în sume semnificative de bani, mai ales pe o perioadă lungă. De exemplu, graficul de mai jos arată ce ar putea oferi investiția a doar 5 dolari pe zi după 5 ani.
Riscuri
Ca aproape orice efort concentrat în viață, investiția implică riscuri. Așadar, prin investiția în achiziționarea oricărui tip de activ, fii conștient că va exista un anumit grad de risc implicat. Există trei tipuri de riscuri de investiție:
- scăzut
- mediu
- ridicat
O mare precauție în acest sens este că aceste niveluri de risc implică rate de returnare diferite. Studiile au arătat că investitorii tineri au o capacitate mai bună de a-și asuma riscuri decât seniorii lor. Investitorii din generația mai în vârstă sunt cunoscuți ca fiind în general conservatori și preferă stabilitatea, alegând astfel să evite afacerile de investiții cu risc ridicat. Există un vechi proverb: “Cu cât riscul este mai mare, cu atât recompensa este mai mare,” ceea ce înseamnă că probabilitatea de a obține randamente ample la o vârstă tânără este îmbunătățită și mai mult de o disponibilitate de a-și asuma riscuri mai mari.
Returnare
Returnarea este suma de bani pe care o câștigi din investiția ta în timp. Randamentele pe care le obții depind de factori precum suma pe care o investești, activele pe care le cumperi, numărul de ani în care menții investiția și nivelul de risc asociat cu investiția.
Dacă rămân în loc timp de ani, randamentele se pot compune și pot genera și mai multe randamente. Așadar, investiția la o vârstă tânără și lăsarea acesteia până după pensionare îți poate oferi randamente compuse care îți vor asigura independența financiară.
Opțiuni de investiție pentru începători
Iată câteva opțiuni de investiție cu care să începi.
Opțiuni cu risc scăzut (cont de economii cu randament ridicat)
Aceasta este una dintre cele mai prietenoase opțiuni pentru începători, în special un cont de economii cu randament ridicat. Iată cum funcționează:
- Deschide un cont de economii la o bancă care are o istorie verificată de plată a dobânzii.
- Depune o sumă bună de bani în cont.
- În funcție de bancă, banii din contul tău câștigă dobândă fie zilnic, fie lunar.
- Adăugarea de bani suplimentari și păstrarea banilor în cont poate să-ți aducă o dobândă uriașă pe o perioadă lungă.
Partea cea mai bună a alegerii rutei contului de economii este că implică riscuri minime sau deloc. Nu vei ajunge să-ți pierzi banii pentru că sunt în siguranță la bancă. În timp ce banii tăi sunt în contul tău, banca îi folosește pentru operațiuni comerciale.
Investiția în imobiliare
Pentru un începător, fondurile s-ar putea să nu existe pentru a cumpăra proprietăți. Aici intervine investiția în imobiliare. Companiile de imobiliare gestionează un portofoliu de proprietăți imobiliare și alte proprietăți pentru toată lumea. În mod tradițional, companiile de imobiliare plătesc dividende mai mari acționarilor lor comparativ cu multe alte active, cum ar fi acțiunile.
Cumpărarea de acțiuni
Cumpărarea de acțiuni ale unei companii te face un proprietar parțial și permite companiei să strângă bani pentru a-și finanța operațiunile. Așadar, acest lucru îți permite să împărtășești câștigurile companiei, precum și pierderile acesteia. De asemenea, unele acțiuni plătesc dividende acționarilor lor – plăți mici, dar regulate din profiturile companiilor.
Cu randamentele lor imprevizibile, companiile individuale pot falimenta, iar cumpărarea de acțiuni vine cu un risc mai mare decât alte tipuri de investiții.
Fonduri gestionate și fonduri tranzacționate la bursă (ETFs)
Urmând o strategie particulară, fondurile gestionate și ETFs investesc într-un portofoliu de acțiuni, obligațiuni și mărfuri. Aceste fonduri (în special fondurile gestionate și ETFs) îți permit să investești în sute sau mii de active deodată când cumperi acțiunile lor. Această diversificare ușoară a investițiilor face ca fondurile gestionate și ETFs să fie în general mai puțin riscante comparativ cu investițiile individuale, cum ar fi acțiunile pure.
Fondurile gestionate și ETFs sunt tipuri de fonduri comune, dar funcționează puțin diferit. Fondurile gestionate cumpără și vând o gamă largă de active și sunt de obicei gestionate activ de un profesionist în investiții, care alege în ce să investească. În cea mai mare parte, încearcă să facă mai bine decât un indice de referință.
În loc să încerce să depășească un anumit indice, ETFs încearcă în general să copieze performanța unui indice de referință specific. Urmând această abordare pasivă de investiție, randamentele tale de investiție s-ar putea să nu depășească niciodată performanța medie a indicelui de referință.
Conturi de pensii (401(k), IRA)
Ca o persoană tânără și angajată, deschiderea conturilor de pensii, cum ar fi Conturile Individuale de Pensii (IRA) și 401(k), poate ajuta la asigurarea viitorului tău financiar după ce te retragi și îți oferă o mai mare flexibilitate în investiții dacă respecți regulile. Cea mai notabilă diferență între 401(k) și IRA este că 401(k) sunt scheme de economisire pentru pensie oferite prin intermediul angajatorilor, în timp ce IRA pot fi deschise de indivizi cu venituri obținute printr-un broker sau o bancă.
De asemenea, o altă diferență majoră între cele două este că un 401(k) oferă limite de contribuție mai mari și opțiuni de investiții mai reduse, în timp ce un IRA oferă mai multe opțiuni de investiții și beneficii fiscale, dar implică limite de contribuție mult mai mici.
Concluzie
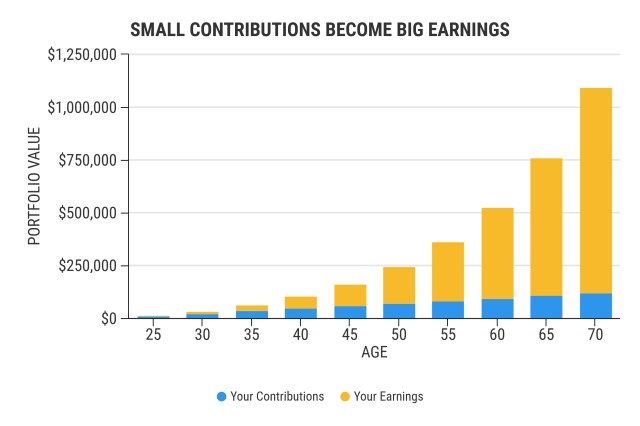
Reflectând Nimeni nu poate evalua situația ta financiară mai bine decât tine. Tu ești cel care decide cât de mult intenționezi să investești zilnic, săptămânal, lunar sau anual. Ai aplicații de micro-investiții din care să alegi. Începe mic și rămâi constant la început. Nu trebuie să investești un procent mai mare sau tot salariul tău pentru a fi pe drumul cel bun pentru investiții. În timp, acele mici investiții se vor acumula pentru a-ți oferi randamente mari în viitor.