Abordul Uniunii Europene în reglementarea împrumuturilor P2P: Ce ar trebui să știe investitorii
25.09.2025
4 min
Actualizat: 26.10.2026
Înainte de reformele recente, toate națiunile UE își creau și urmau propriile reguli financiare. Peisajul împrumuturilor era foarte asemănător cu un "Vest Sălbatic" în care investitorii ar putea avea protecții excelente într-un stat, dar niciuna sau aproape niciuna în altul. UE a fost dornică să corecteze această situație, așa că a adoptat Regulamentul privind furnizorii de servicii de crowdfunding europeni (ECSPR). Începând cu noiembrie 2023, toate statele membre ale UE l-au adoptat complet în teritoriile lor. <\/p>
Conform acestui model, site-urile care au primit un "pașaport" UE ar putea tranzacționa liber peste granițe, operând sub un singur set de reguli. Această salt cuantic oferă investitorilor acces la o piață unică, protecție standardizată și diligență adecvată în toate statele membre ale UE.<\/p>
Datorită legilor de împrumut raționalizate, împrumuturile în Europa au crescut de la un perturbator timpuriu la o clasă de active alternative considerabilă în ultimul deceniu. Profiturile mari într-o piață cu randamente scăzute au condus la expansiunea spectaculoasă a platformelor precum Mintos, Bondora și Estateguru din 2010. <\/p>
Să discutăm despre ce ar trebui să știe investitorii despre modul în care UE reglementează împrumuturile P2P. <\/p>
În acest articol
Protecțiile investitorilor în centrul reglementării UE
O platformă trebuie mai întâi să obțină o licență adecvată de la un organism național autorizat, de obicei sub umbrela unor instituții, cum ar fi banca centrală a Lituaniei sau alți regulatori naționali. Platformele trebuie, de asemenea, să mențină rezerve de capital minime între aproximativ 25.000 € și 150.000 €, cu ajustări proporționale la active și să supună periodic audituri de terță parte.
Aceste măsuri contribuie la reziliența operațională și la un mediu în care banii investitorilor sunt mai puțin vulnerabili.
2. Mecanisme de protecție a investitorilor
Caracteristicile recente de protecție a investitorilor implică acum un test obligatoriu de conștientizare a riscurilor pe care fiecare investitor trebuie să-l treacă înainte de a participa la activitățile de împrumut. Instrumentele suplimentare de diversificare integrate în majoritatea platformelor limitează automat expunerea, adesea asigurându-se că niciun singur investiție nu depășește 10% din portofoliul total al unui investitor.
Includerea unei perioade de răcire (o perioadă în care este posibil să anulați o investiție fără costuri) oferă investitorilor o protecție suplimentară, oferindu-le o fereastră de timp în care să reconsidere o investiție.
3. Mandate de transparență
Cele mai multe platforme P2P care operează în UE trebuie acum să furnizeze un Foaie de informații cheie pentru investiții (KIIS) standardizată pentru fiecare produs de împrumut. Declarațiile includ informații fundamentale, cum ar fi randamentele istorice (după deducerea comisioanelor și a neplăților), ratele de neplată, garanțiile care susțin împrumutul și profilul de risc al unui creditor.
Pe lângă expunerea randamentelor estimate, care este ceva ce a fost frecvent folosit anterior ca un dispozitiv de marketing, aceste declarații ajută, de asemenea, investitorii să-și stabilească așteptări realiste pe baza datelor istorice de performanță.
Riscurile prezente, neîngrădite ale împrumuturilor P2P în UE
Deși UE a implementat măsuri de reglementare vizionare pentru împrumuturile P2P, industria rămâne în mod inerent cu un risc ridicat. Platformele P2P se prăbușesc în continuare, iar istoria distrusă a pieței ne-a lăsat cu povești de avertizare, cum ar fi cea a Envestio, a cărei cădere a provocat pierderi colosale investitorilor.
Riscul de lichiditate este, de asemenea, o preocupare continuă. Spre deosebire de piețele tradiționale de împrumut, majoritatea împrumuturilor peer-to-peer nu au platforme de tranzacționare secundare. Astfel, investitorii se confruntă adesea cu dificultăți în accesarea banilor lor până când împrumutul ajunge la maturitate.
În plus, există factori macroeconomici, inclusiv creșterea ratelor dobânzilor și schimbarea profilurilor de credit ale împrumutaților. Acești și alți factori contribuie la o rată mai mare de neplată și ne amintesc că, deși reglementările aduc o siguranță mai mare, ele nu pot fi perfecte.
Conformitatea în lumea reală în acțiune
Să folosim exemple pentru a ilustra cum abordarea UE față de împrumuturile P2P și conformitate este mai mult decât a bifa căsuțele; este vorba despre construirea unui mediu în care transparența, responsabilitatea și educația investitorilor sunt priorități de top.
Cerință
Cum se conformează platformele
Beneficiul pentru investitori
Declarații KIIS
Platformele afișează randamentele actualizate pentru 2024 alături de statistici clare privind neplățile direct pe tabloul de bord.
Investitorii obțin o perspectivă realistă, comparând proiecțiile cu performanța istorică.
Instrumente de diversificare
Platforma Bondora blochează automat investițiile care alocă mai mult de 10% unui singur originator de împrumuturi.
Ajută la prevenirea supra-concentrației într-un singur activ, reducând riscul general al portofoliului.
Rezerve de capital
Estateguru menține capitalul de reglementare care depășește cerințele minime pentru a avea rezerve robuste împotriva neplăților.
Îmbunătățește reziliența, oferind un confort mai mare în perioadele de declin.
În complexul mediu de împrumuturi P2P din Europa de astăzi, platforme precum Maclear oferă investitorilor oportunități de investiții transparente și reglementate, concepute pentru a îndeplini și depăși standardele UE. Abordarea lor bazată în Elveția oferă rezerve de capital puternice, dezvăluiri complete ale riscurilor și portofolii de împrumuturi diversificate pentru a vă ajuta să navigați cu încredere pe piața în evoluție.
Strategii inteligente pe care investitorii ar trebui să le folosească pentru a naviga în reglementările spațiului de împrumuturi P2P din UE
Pentru investitorii care operează în această lume mai formalizată, dar încă volatilă, o strategie proactivă de investiții este obligatorie. Investitorii ar trebui, așadar, să ia în considerare următoarele strategii inteligente:
Verificați autorizarea: Verificați întotdeauna Registrul ESMA sau omologul din țara dumneavoastră pentru licențierea platformelor. O platformă neautorizată este un semnal de alarmă absolut.
Examinați datele KIIS: Comparați cele mai recente randamente proiectate cu performanța publicată în trecut, de preferat pentru cel puțin doi ani.
Diversificați inteligent: Pentru a preveni riscul de concentrare, evitați să investiți mai mult de 10% din portofoliul dumneavoastră într-o singură platformă sau originator.
Strategia de lichiditate: Deoarece majoritatea împrumuturilor sunt pe termen lung, investiți doar capital pe care îl puteți lăsa confortabil inactiv pe termen lung.
Prevederi pentru nuanțele fiscale: Tratamentul fiscal variabil în statele membre înseamnă că unele jurisdicții din UE pot impozita randamentele ca impozit pe avere, venit sau impozit pe câștiguri de capital. A avea un consultant fiscal de partea dumneavoastră ar putea ajuta la adaptarea planului dumneavoastră.
Planurile subliniază un punct semnificativ: în timp ce dezvoltările de reglementare au adus mai multă siguranță, diligența adecvată și o strategie de investiții bine diversificată și flexibilă sunt în continuare cheia succesului.
Agenda neterminată: Găuri și oportunități
Nimeni nu poate nega că ECSPR este un pas către construirea încrederii și stabilității în cadrul pieței de împrumuturi P2P din UE. Cu toate acestea, chiar și cu aceste progrese, multe lacune - și oportunități - încă există. De exemplu, piețele secundare de împrumuturi, o caracteristică care ar oferi ieșiri mai rapide în vremuri de criză, sunt încă în stadiile lor incipiente și sunt disponibile doar pe foarte puține platforme.
În plus, incertitudinile de reglementare încă umbrează piețele emergente, cum ar fi împrumuturile garantate cu criptomonede, ceea ce înseamnă că anumite categorii rămân într-o zonă gri de reglementare. Insolvența transfrontalieră și întârzierile de plată bazate pe platforme sunt încă o sursă de conflict pentru investitori; acestea subliniază necesitatea unei revizuiri constante și a vigilenței chiar și în cele mai bune structuri de reglementare.
Peisajul reglementărilor P2P ale UE prin prisma DeFi
Spre deosebire de împrumuturile peer-to-peer convenționale, împrumuturile DeFi folosesc tehnologia blockchain și contractele inteligente pentru a simplifica tranzacțiile. Pe lângă creșterea accesibilității și eficienței, spațiul de împrumuturi DeFi ridică încă unele preocupări cheie pe care autoritățile le iau în considerare. Ce ar trebui să știe investitorii și cum se încadrează împrumuturile P2P DeFi în cadrul de reglementare al UE?
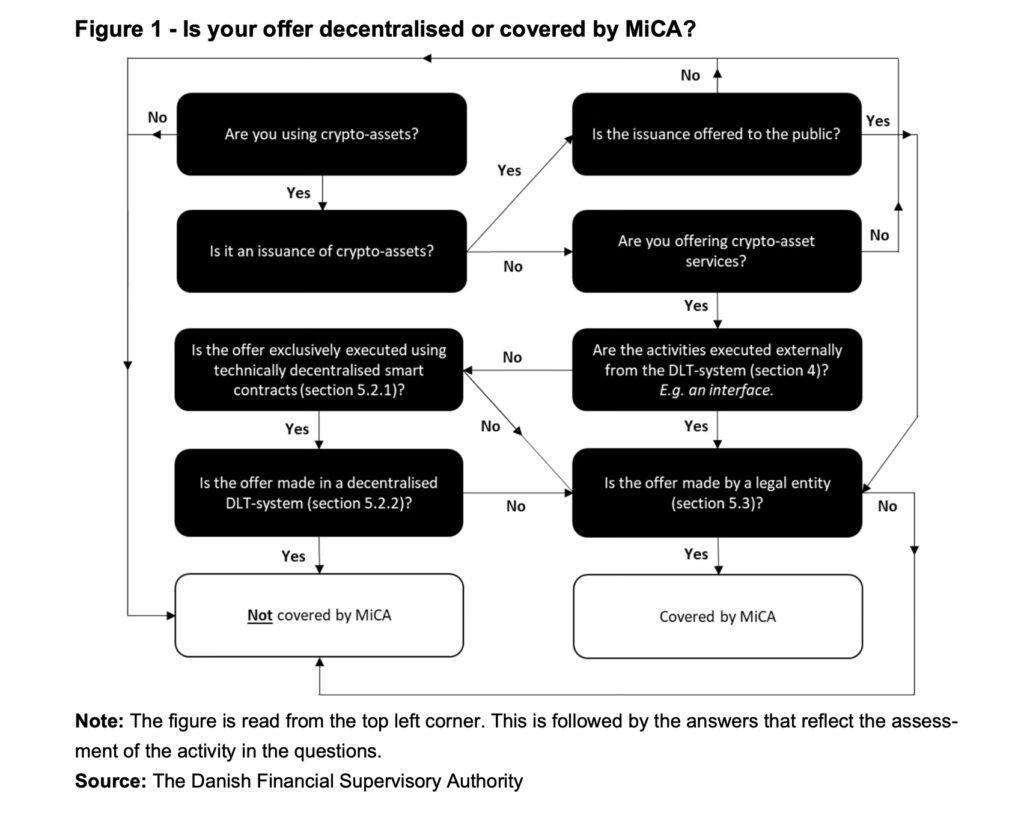
În primul rând, ECSPR nu se aplică împrumuturilor în finanțe descentralizate (DeFi). În schimb, este supus Regulamentului privind piețele de active cripto (MiCAR), care a fost implementat în 2023 și este încă în dezvoltare. Deși DeFi rămâne în mare parte nereglementat din cauza naturii sale descentralizate, MiCAR se concentrează pe activele cripto și furnizorii de servicii cripto centralizați.
Riscurile pentru investitori în împrumuturile DeFi P2P
Deși împrumuturile DeFi oferă investitorilor acces fără frontiere, automatizare și randamente mai mari, acestea implică, de asemenea, riscuri semnificative pe care reglementările centralizate de împrumuturi peer-to-peer încearcă să le atenueze. Acestea includ:
Vulnerabilitățile contractelor inteligente
Spre deosebire de platformele tradiționale, împrumuturile DeFi se bazează pe contracte inteligente auto-executabile. Dacă un contract conține vulnerabilități de codare, investitorii pot pierde fondurile lor pentru totdeauna. Atacurile și hack-urile protocolului DeFi au dus la pierderi de miliarde de dolari.
Lipsa de recurs pentru investitori
Platformele centralizate segregă adesea fondurile investitorilor și trebuie să includă prevederi pentru recurs legal în cazul eșecului platformei. Cu DeFi, nu există nicio autoritate. Dacă un protocol eșuează sau hackerii exploatează vulnerabilitățile sale, investitorii nu au recurs legal.
Riscuri de lichiditate
Deși împrumuturile DeFi oferă lichiditate instantanee prin intermediul schimburilor descentralizate, condițiile de piață se pot schimba extrem de rapid. Dacă debitorii nu își respectă obligațiile sau valorile colateralelor se prăbușesc, investitorii pot fi incapabili să închidă pozițiile fără a suferi pierderi semnificative.
Incertitudine reglementară
MiCAR oferă o reglementare parțială pentru activele cripto, dar împrumuturile DeFi sunt în mare parte nereglementate. Atât Autoritatea Bancară Europeană (EBA), cât și Autoritatea Europeană pentru Valori Mobiliare și Piețe (ESMA) determină activ dacă să instituie reglementări suplimentare. Cu toate acestea, investitorii DeFi operează în prezent într-o zonă gri legală.
Gânduri finale
Uniunea Europeană conduce calea în crearea de reguli care transformă împrumuturile peer-to-peer dintr-un trecut orientat spre risc către un viitor mai coerent și mai conștient de investitori. Diligența continuă, un plan bine ajustat de gestionare a riscurilor și conștientizarea dinamicii pieței în schimbare sunt încă esențiale.
Pentru investitorii care caută o platformă de încredere care îmbrățișează cele mai înalte standarde de reglementare europene cu precizie elvețiană, Maclear este o alegere convingătoare. Explorați cum Maclear combină inovația, transparența și securitatea pentru a sprijini investițiile dumneavoastră în împrumuturi P2P în întreaga Europă.