Nouzové fondy: Kolik opravdu potřebujete
Lidé sotva šetří
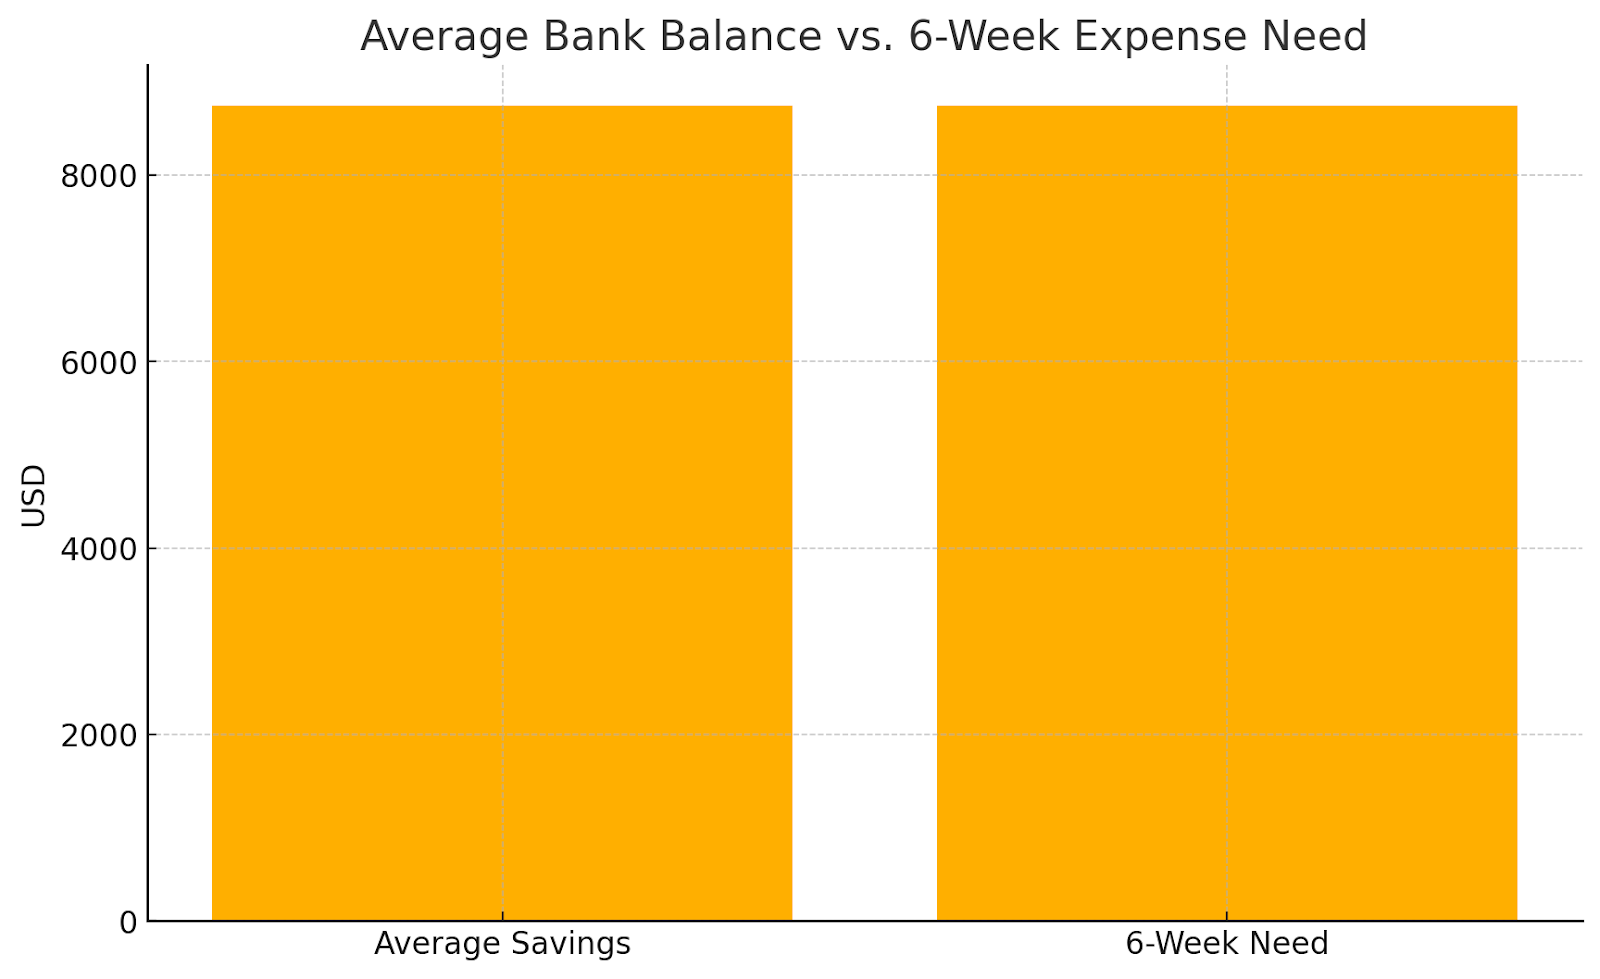
Většina Američanů není připravena na finanční nouze. Průměrný člověk měl v roce 2025 na svých bankovních účtech pouze 8 742 dolarů, podle údajů z Federálního rezervního systému . To pokrývá pouze asi šest týdnů běžných domácích nákladů.
Je to ještě horší. Průzkum z roku 2025 od Bankrate zjistil, že více než jedna třetina Američanů použila své nouzové úspory v uplynulém roce.
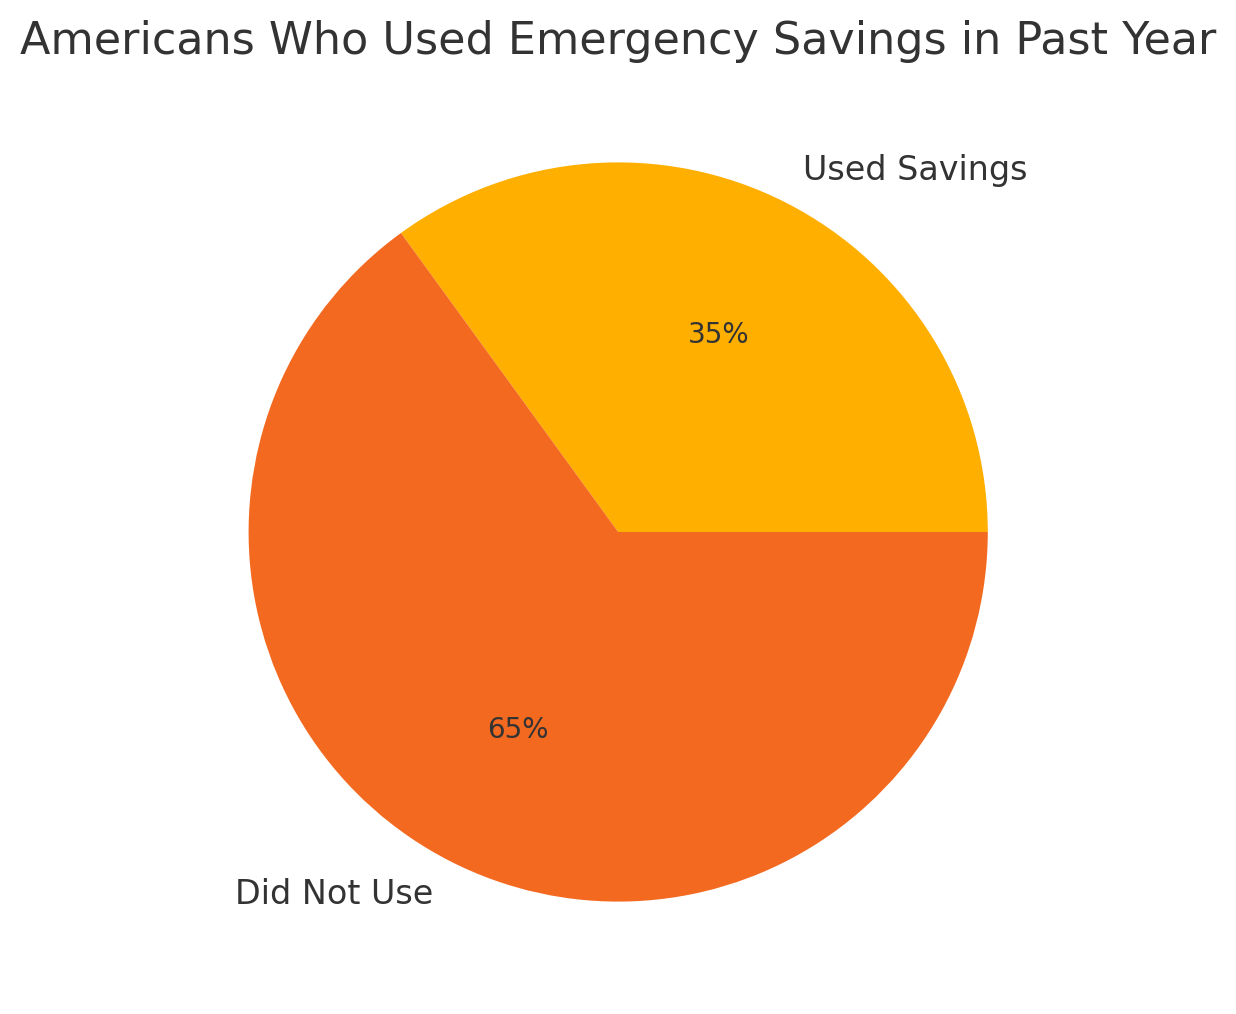
Mnozí je použili na každodenní výdaje místo skutečných nouzí. To nám říká, že mnoho rodin žije tak blízko okraje, že běžné výdaje vypadají jako nouze.
Pravděpodobně jste slyšeli radu šetřit tři až šest měsíců výdajů. Zní to dost snadno, ale lidé se ptají, co to vlastně znamená v reálných penězích. Někteří odborníci říkají, že byste měli začít s 1 000 dolary. Jiní doporučují alespoň 2 000 dolarů. Nedávné studie naznačují, že průměrná domácnost potřebuje kolem 35 000 dolarů, aby se cítila skutečně bezpečně.
Dva typy finančních problémů
Finanční experti hovoří o nouzích dvěma různými způsoby. Každý z nich vyžaduje jiný přístup.
Nepředvídané výdaje
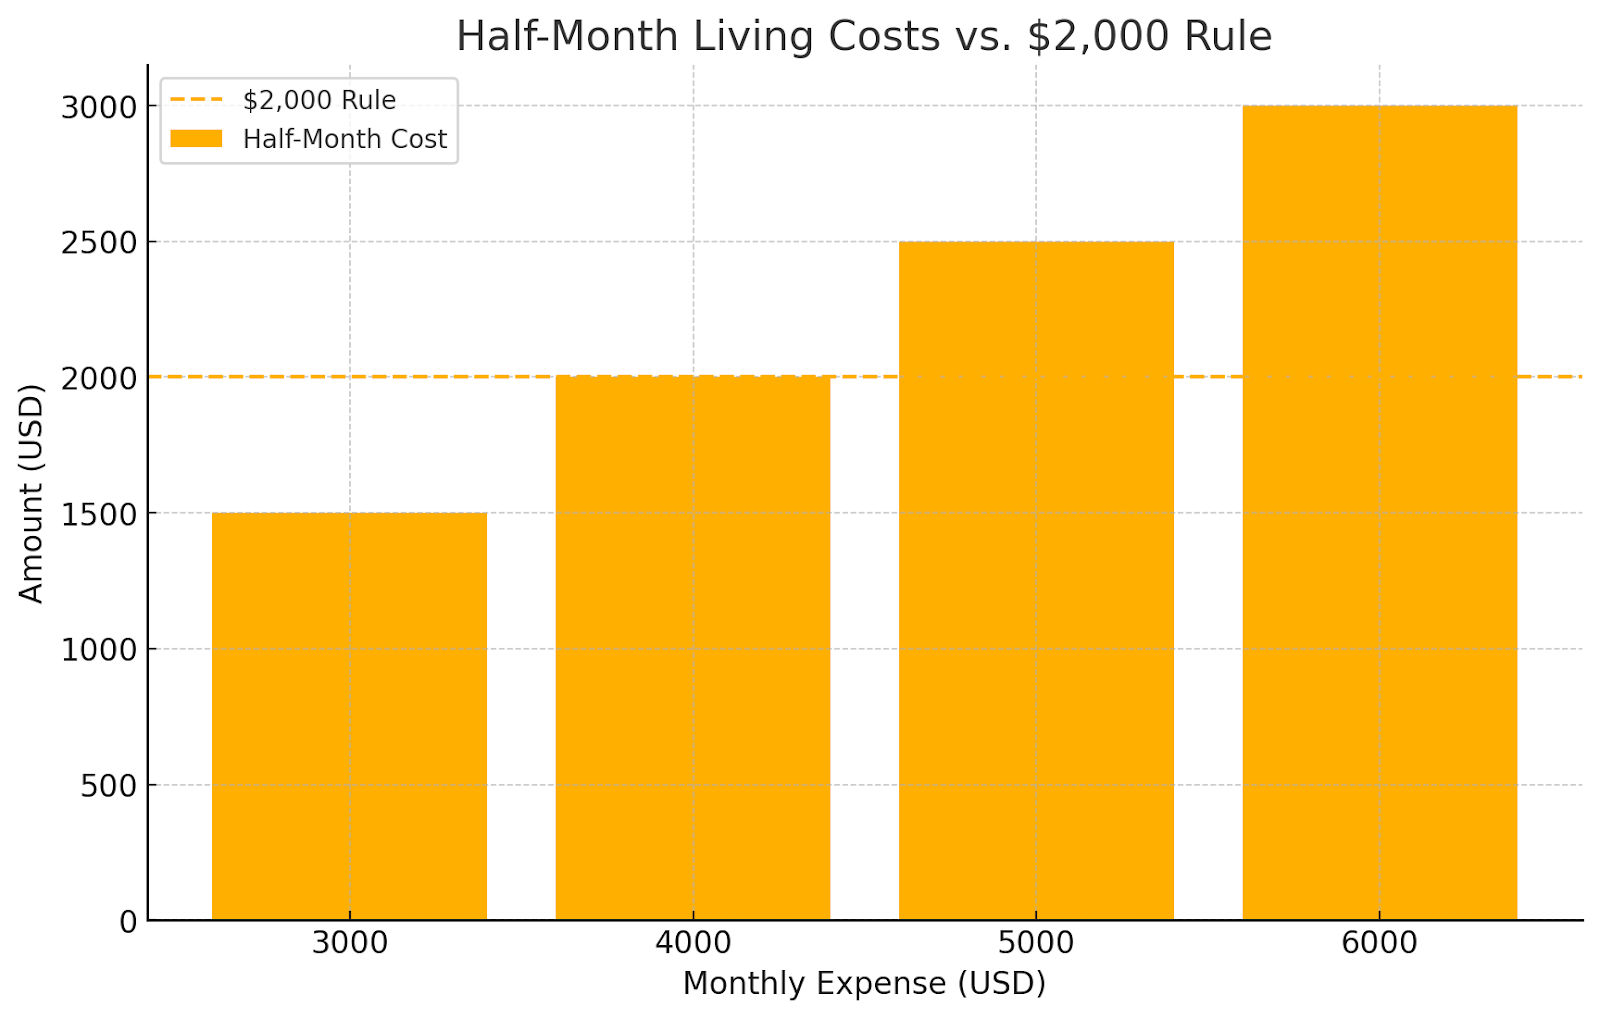
To jsou překvapivé náklady, jako je oprava vašeho auta, placení lékařských účtů nebo výměna rozbité pračky. Finanční experti z Vanguard doporučují mít ušetřeno polovinu měsíčních životních nákladů nebo 2 000 dolarů, podle toho, která částka je větší. To pomáhá s běžnými finančními problémy, které se objevují.
Nepředvídané rány
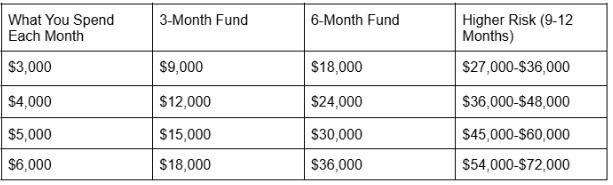
Když velké problémy zasáhnou vaši peněženku, jako je ztráta zaměstnání, vážná nemoc nebo výrazné snížení platu, stále chcete mít stranou 3-6 měsíců rezervy. Takže pokud utratíte 5 000 dolarů každý měsíc, chtěli byste mít celkem 15 000 až 30 000 dolarů.
Určení potřeb
Můžete potřebovat více peněz, pokud je vaše zaměstnání nezávislé nebo čistě výkonové. To platí také, pokud máte zdravotní problémy nebo jste jedinou osobou ve vaší rodině, která pracuje. Lidé, kteří pracují v velmi specifických oborech, mohou také potřebovat více, protože může trvat déle najít nové zaměstnání.
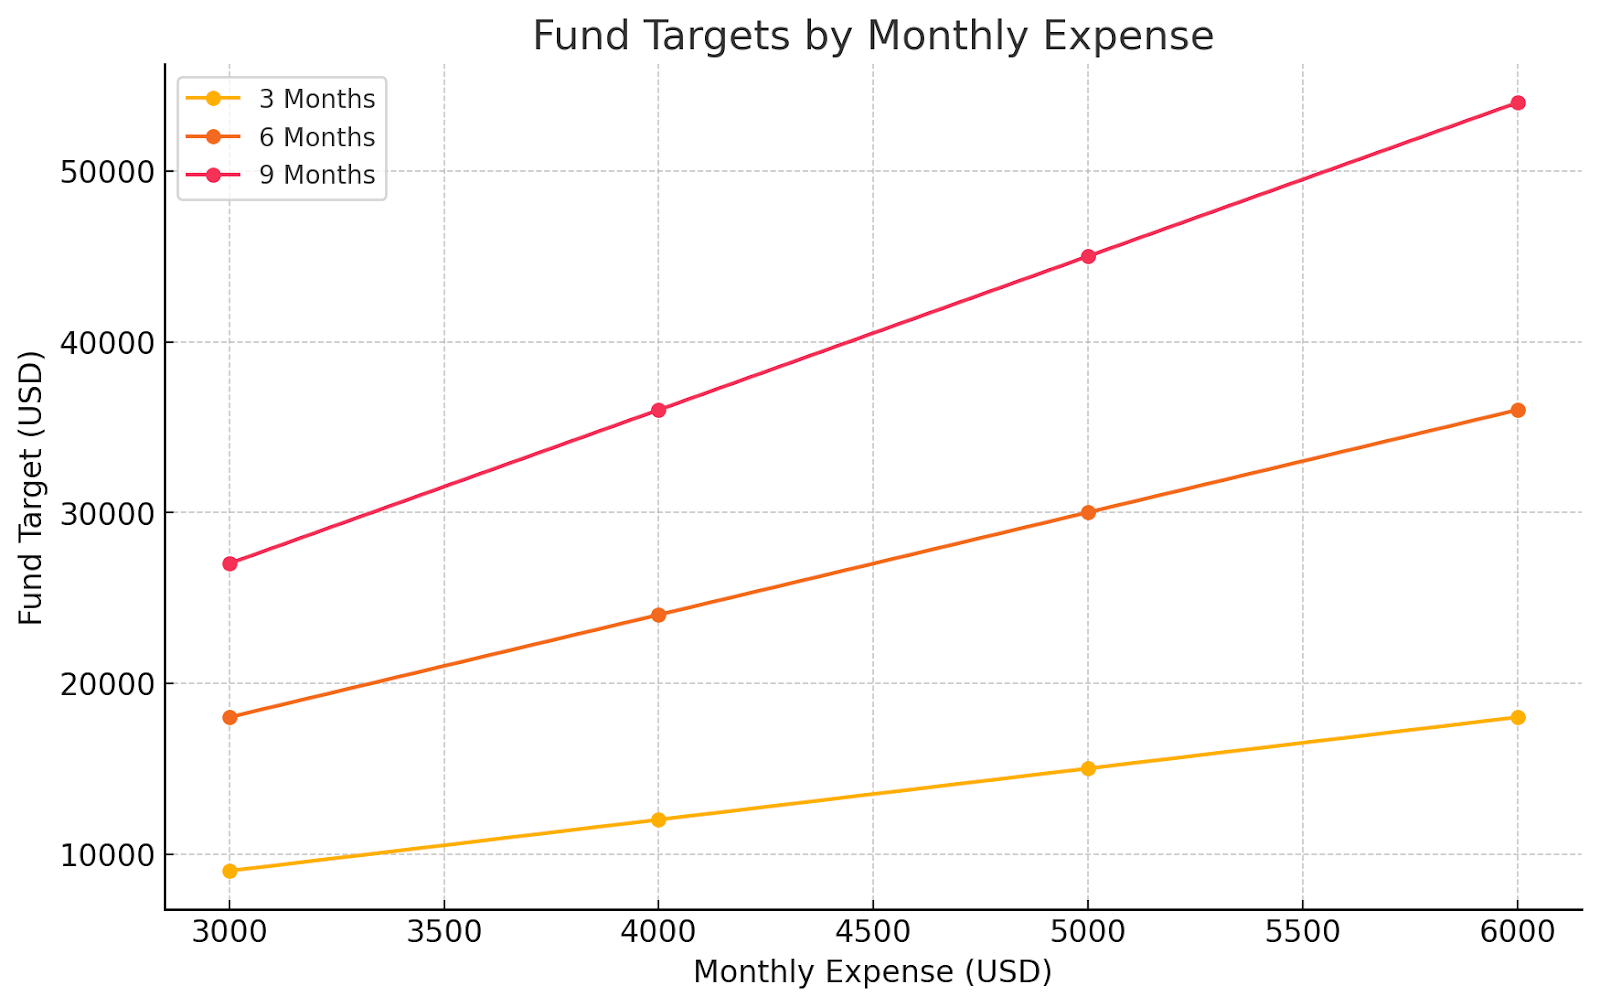
Můžete se dostat k nižší částce, pokud máte super stabilní zaměstnání s dobrou ochranou při propuštění. Pokud oba vy a váš partner pracujete a obě zaměstnání jsou bezpečná, to také pomáhá. Mít nízké měsíční účty, které můžete snadno snížit, také znamená, že možná nebudete potřebovat tolik.
Skutečná čísla
Nedávná studie od Investopedia říká, že průměrná americká rodina potřebuje asi 35 000 dolarů v záložních úsporách. To odpovídá šesti měsícům nouzových nákladů, když se sečtou náklady na bydlení, energie, jídlo, dopravu a další nezbytné výdaje.
Fondy na deštivé dny vs. jiné finanční cíle
Vyvážení úspor na rezervu s jinými cíli znamená plán, který vyhovuje vaší situaci. Při vysokých úrokových dluzích nejprve ušetřete 500 až 1 000 dolarů. Poté se zaměřte na dluh, abyste se vyhnuli hlubším problémům, a jakmile bude nižší, budujte svůj fond. Při stabilních půjčkách budujte úspory, zatímco platíte minimální částky.
Tato kombinace poskytuje klid, i když matematika upřednostňuje další platby. Když vaše zaměstnání odpovídá příspěvkům na 401 (k), nejprve využijte plné odpovídání, poté budujte svou záložní rezervu, než přidáte více na důchod. Bez dluhu nejprve dokončete svůj nouzový fond. Tato základna chrání veškerý pokrok, který dosáhnete.
Pokud jste již pokryli svůj základní fond rezervy, dalším krokem je zvyšování vašeho bohatství, aniž byste ho uzamkli na desetiletí. To je místo, kde Maclear přichází na scénu. Spojením vašeho kapitálu s ostatními investory můžete financovat podniky s vysokým dopadem - od startupů v oblasti obnovitelné energie po udržitelné zemědělství - a přitom rozložit své riziko. Je to investování, které vyvažuje výnosy s reálnými změnami.
Jak krok za krokem vybudovat své úspory na bezpečnost
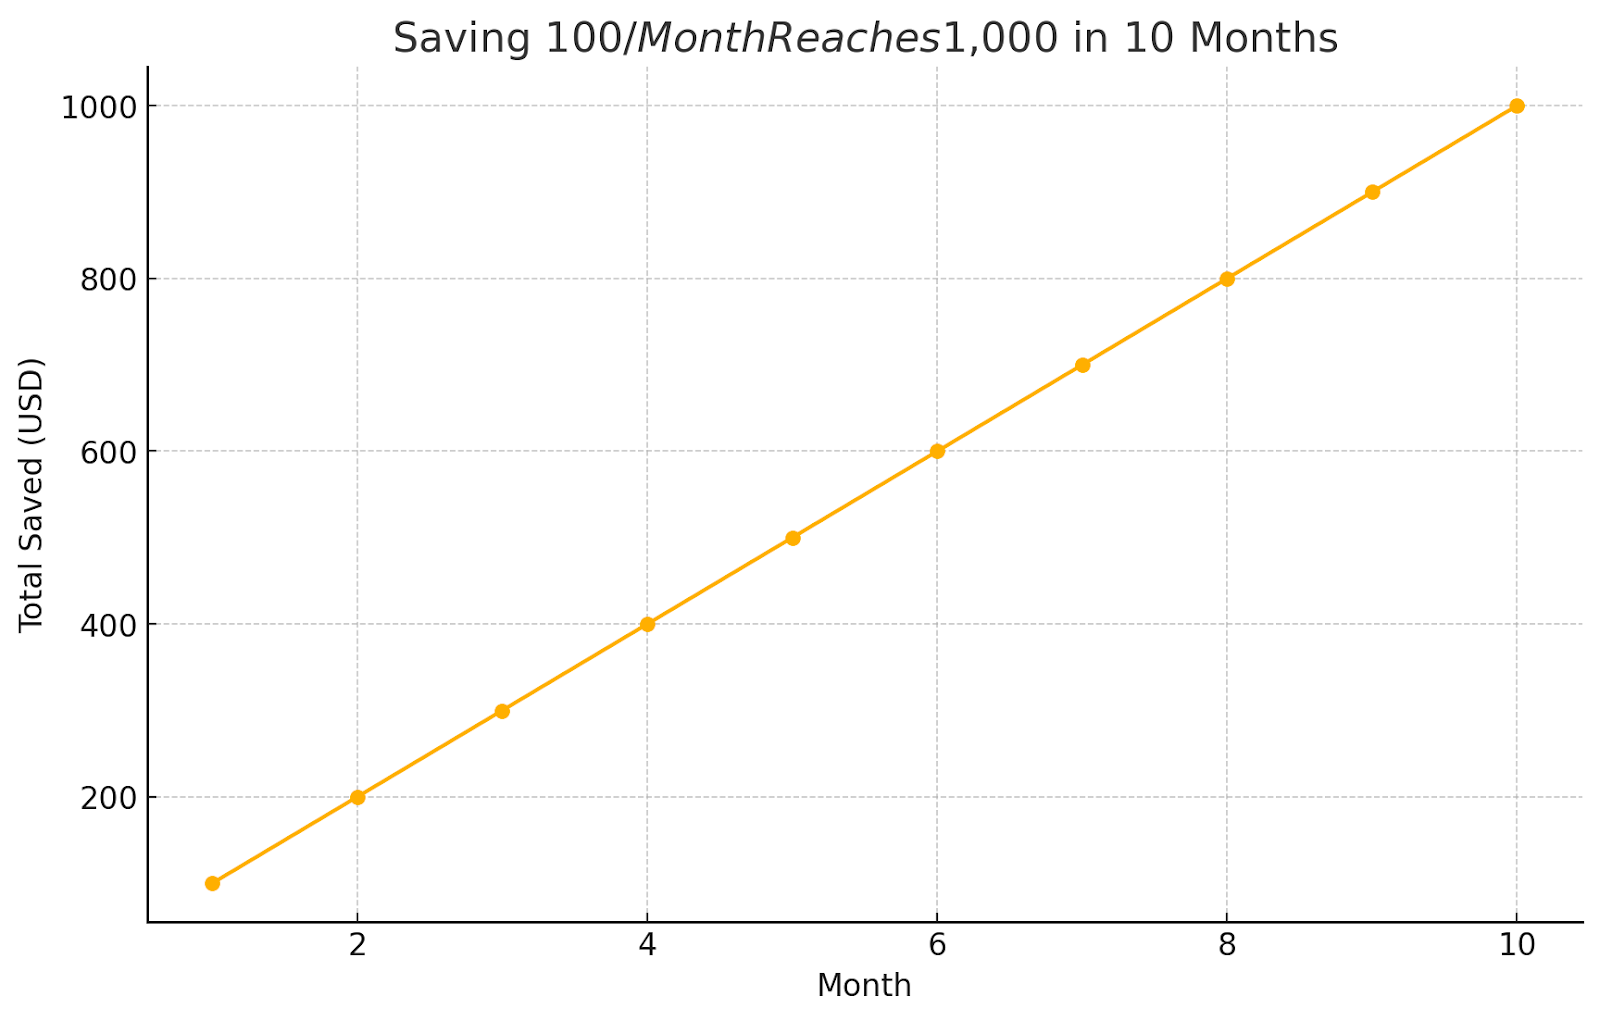
- Krok 1: Začněte malými částkami. Ušetřete 500 až 1 000 dolarů. To pokrývá drobné nouze, aniž by to poškodilo váš rozpočet. Ušetření 100 dolarů měsíčně vám za deset měsíců přinese 1 000 dolarů.
- Krok 2: Budujte více. Cílem je 2 000 dolarů nebo polovina vašich měsíčních výdajů. To pokrývá většinu překvapení.
- Krok 3: Úplné pokrytí. Pracujte na třech až šesti měsících nezbytností: nájem, účty, jídlo, doprava, pojištění a minimální splátky půjček.
Nastavte automatické převody, aby peníze plynuly samy. I 25 dolarů týdně se za rok zvýší na více než 1 300 dolarů. Zkuste pravidlo 50/30/20, šetřte 20 %. Omezte 100 dolarů z extras každý měsíc, abyste zvýšili úspory.
Kde to uchovávat
Vaše rezerva musí být snadno dostupná, ale oddělená od peněz, které utrácíte každý den.
Dobrá místa pro uchování:
- Účty s vysokým výnosem, které jsou pojištěny FDIC a nabízejí dobrý úrok
- Účty peněžního trhu, které fungují jako účty s vysokým výnosem, ale mohou mít další funkce, jako je psaní šeků
- Krátkodobé CD pro peníze, které nebudete potřebovat hned, protože nabízejí o něco více
Místa, kterým se vyhnout:
- Běžné běžné účty, protože je příliš snadné utrácet peníze
- Investiční účty, protože hodnota kolísá a možná nebudete moci rychle získat své peníze
- Důchodové účty, protože zaplatíte pokuty a daně, pokud vyberete peníze předčasně
Chyby, které lidé dělají
Nepoužívejte svůj záložní fond na věci, které nejsou nouzové. Dovolené a nakupování se nepočítají. Vytvořte samostatné fondy pro výdaje, které můžete předvídat. Neuchovávejte příliš mnoho, jakmile dosáhnete svého cíle. Pošlete další úspory na jiné cíle.
Nepřestávejte přidávat do svého fondu rezervy. Každý rok zkontrolujte svou cílovou částku, jak se vaše výdaje mění. Nemíchejte nouzové peníze s jinými úsporami. Uchovávejte je na samostatném účtu s jasným označením, abyste přesně věděli, na co jsou.
Klid, který získáte
Fondy rezervy dělají víc než jen pomáhají s praktickými problémy. Také vám pomáhají cítit se lépe psychicky. Výzkum od Vanguard ukazuje, že lidé s alespoň 2 000 dolary v záložních úsporách tráví mnohem méně času obavami o peníze. Obávají se asi 3,7 hodiny týdně ve srovnání s 7,3 hodinami pro lidi bez nouzových úspor.
Tento mentální prostor, který se uvolní, vám umožní soustředit se na jiné důležité věci. Můžete podstoupit chytré kariérní rizika a přistupovat k životu s větší důvěrou.
Změna vašeho plánu, jak se život mění
Vaše potřeby se mění, jak se mění váš život také
Na začátku své kariéry se soustřeďte na to, abyste ušetřili prvních 1 000 až 2 000 dolarů. Během rodinných let zvyšte své cíle, jak rostou vaše výdaje. Když vyděláváte nejvíce peněz, vyvážte nouzové fondy s úsporami na důchod a vzdělání. Před odchodem do důchodu přemýšlejte o nouzových fondech jako o součásti správy všech vašich financí.
Co dělat dál
Budování nouzového fondu trvá čas. Každý dolar, který ušetříte, posiluje vaše finance. Nejprve si sepište své měsíční základní výdaje a vyberte si cíl úspor, který můžete splnit. Pokud ho ještě nemáte, otevřete si účet s vysokým výnosem. Poté nastavte automatické převody a začněte s částkou, která se vám zdá snadná, abyste se udrželi.
I 25 dolarů měsíčně se nasčítá. Solidní nouzový fond dělá víc než jen drží hotovost. Přináší ten klidný pocit, když vám život hodí klacek pod nohy. Věnujte pár minut nyní kontrole svých úspor a udělejte jeden malý krok směrem k vaší bezpečnostní síti. Vaše budoucí já vám za ten klid poděkuje.
Jakmile je váš nouzový fond na místě, vaše peníze mohou přejít z bezpečného sezení na aktivní práci. Maclear vás spojuje s podniky zaměřenými na účel po celém světě, které nabízejí konkurenceschopné výnosy podložené inovativním hodnocením úvěrů a modelem sdíleného rizika. Váš kapitál se nejen zvyšuje - pomáhá odemykat financování pro projekty, které mají smysl.