Je P2P půjčování hrozbou nebo doplňkem tradičního bankovnictví?
Mechanika za pohybem
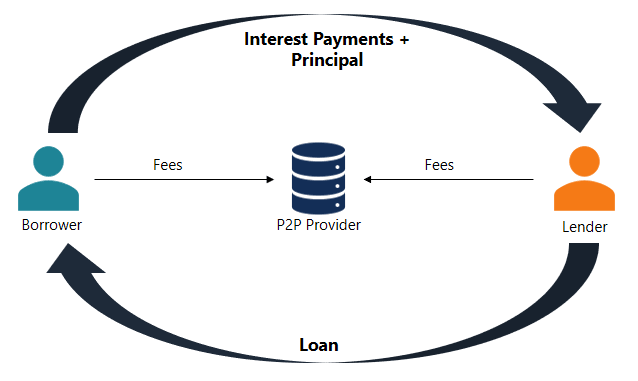
Myšlenka P2P půjčování je odstranit zprostředkovatele. P2P platformy fungují jako digitální trhy místo bank, které přijímají vklady a poskytují půjčky. Lidé nebo organizace si mohou vybrat, zda budou financovat půjčky na základě úrovně rizika, kterou jsou ochotni podstoupit, a potenciálního výnosu. Dlužníci zveřejňují své požadavky na půjčky online. Platforma se stará o kontrolu úvěru, platby a komunikaci, ale věřitel obvykle nese riziko, že dlužník nesplní své závazky.
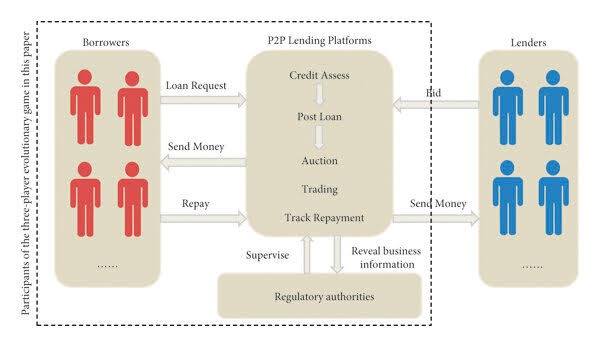
P2P platformy mají nižší provozní náklady a flexibilnější operace než banky, které mají vysoké režijní náklady a přísná pravidla. To jim umožňuje pomáhat spotřebitelům, kteří nemusí splňovat požadavky banky, jako jsou ti s jedinečnými zdroji příjmů, špatnými úvěrovými historiemi nebo regionálními omezeními. Zákazníci zažívají rychlejší schvalování půjček, více možností podmínek půjček a často platí méně úroků. Pro věřitele je P2P půjčování příležitostí, jak získat vyšší výnosy a mít přímou kontrolu nad svými penězi.
Tento přístup byl velmi populární v oblastech, kde jsou tradiční bankovní služby ne příliš dobré nebo nejsou dostupné, což je jedna z jeho nejlepších vlastností. Ale také oslovuje mladší, technicky zdatné spotřebitele v bohatých zemích, kteří chtějí, aby jejich finanční interakce byly jednoduché, přehledné a přizpůsobené jim.
Proč banky cítí tlak
Vzestup P2P půjčování vyvíjí značný tlak na bankovní paradigmata, počínaje příjmy z půjček. Banky generují významné zisky půjčováním spotřebitelům a malým podnikům. P2P platformy pomalu přebírají části tohoto odvětví, zejména mezi dlužníky, kteří upřednostňují rychlost a snadnost použití před bezpečností a historií tradičních bank.
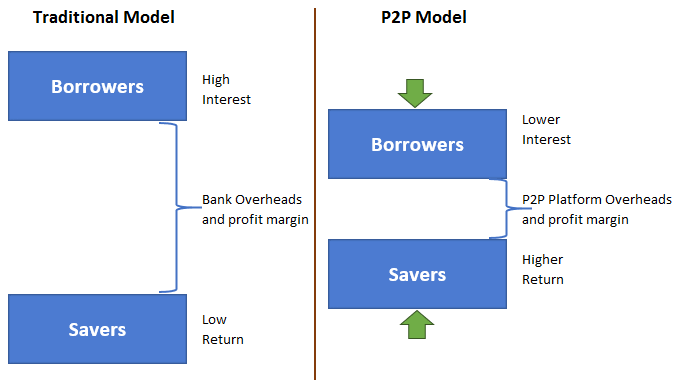
Dalším problémem je, že ceny jsou konkurenceschopné. Protože P2P platformy provozují své podniky efektivněji, mohou dlužníkům nabídnout lepší sazby a investorům lepší zisky. Pro banky obvykle znamená splnění těchto podmínek snížení již tak tenkých marží nebo ztrátu klientů.
Existuje také problém nových nápadů. Půjčovatelé mezi jednotlivci obvykle používají novější, flexibilnější způsoby kontroly úvěru. Banky obvykle používají standardizované úvěrové hodnocení, ale P2P platformy mohou používat jiné datové body, včetně vaší aktivity na sociálních médiích, úrovně vzdělání nebo cash flow vaší firmy. To pomáhá jak lidem, kteří nemají mnoho tradiční úvěrové historie, tak nutí banky přehodnotit, jak shromažďují a používají údaje o zákaznících.
Na některých trzích měly P2P platformy také snazší čas s pravidly. To jim umožňuje rychle přicházet s novými nápady, aniž by musely nést tradiční bankovní regulační poplatky. I když se regulace v poslední době zpřísnily, tyto platformy jsou stále flexibilní.
Argument pro doplňkovost
Navzdory konkurenci se mnozí shodují, že P2P půjčování neznamená konec bank. Oba modely mohou existovat vedle sebe a spolupracovat na zlepšení celého finančního systému.
- Inkluze: často P2P platformy pomáhají lidem a podnikům, které banky nepomáhají. Tito dlužníci byli historicky odmítáni od finančních služeb, protože nevydělávají dost peněz, nemají formální zaměstnání nebo nemají dostatečnou úvěrovou historii.
- Zavedení úvěruschopnosti v hlavním financování: Pomáhají dlužníkům vytvářet úvěrové profily a organizovat své finance, což vede k budoucím obchodům s bankami. Zde P2P půjčování není konkurent; pomáhá dostat lidi do většího finančního systému.
- Specializace: Banky a P2P platformy se obvykle zaměřují na oddělené trhy. Banky jsou lepší v hypotékách, financování mezinárodního obchodu a správě majetku. Naopak P2P věřitelé jsou lepší v osobních půjčkách, konsolidaci dluhů a financování malých podniků. Tento rozdíl umožňuje lidem spolupracovat místo boje. Banky se mohou soustředit na své hlavní silné stránky, zatímco P2P platformy neustále přicházejí s novými nápady v oblastech, které banky považují za příliš riskantní.
8lends je příkladem toho, jak P2P půjčování může doplnit – a dokonce zlepšit – tradiční finanční systém. 8lends využívá chytrou analýzu úvěrů a půjčování se sdíleným rizikem, aby otevřelo přístup k kapitálu pro malé podniky, které banky často přehlížejí. Investoři profitují z vysoce výnosných, aktivy podložených příležitostí bez provizí pro věřitele.
Co brání bankám?
Spolupráce má značný potenciál, ale také má specifické problémy. Banky obvykle mají potíže s pokrokem, protože mají zastaralé IT systémy a spoustu byrokracie, se kterou se musí vypořádat. Změna způsobu, jakým lidé přemýšlejí o P2P operacích, vyžaduje více než jen novou technologii; vyžaduje to také změnu kultury. To je obtížné v institucích, které jsou zaměřeny na stabilitu spíše než na změnu.
Aspekt důvěry je zásadní. Banky mají trvalou historii bezpečnosti díky pravidlům, ochraně vkladů a jejich důležitosti pro systém. Někteří lidé jsou stále skeptičtí vůči P2P platformám, zejména po některých podvodech nebo selháních platforem. To může fungovat oběma směry: banky mohou chtít rychlost a přitažlivost P2P podnikatelů, ale P2P věřitelé mohou toužit po důvěře a velikosti bank.
Přesto existuje mnoho příležitostí. Vklady poskytují bankám přístup k mnoha zákazníkům a levným penězům. Také mají pokročilé schopnosti pro řízení rizik, které by mohly být využity v P2P prostředí.
Nejasné hranice a sdílené budoucnosti
Jak se pravidla mění a digitální revoluce pokračuje, mezera mezi bankami a P2P sítěmi se pravděpodobně zmenší. Mnoho půjčovatelů mezi jednotlivci již funguje jako banky tím, že nabízejí spořicí účty, mobilní peněženky nebo dokonce žádají o licence pro digitální bankovnictví. Aby zůstaly konkurenceschopné, banky investují do FinTech, vyvíjejí produkty půjčování zaměřené na mobilní zařízení a zjednodušují proces žádosti.
Regulátoři také věnují více pozornosti. Ve Velké Británii, USA a Singapuru vláda zavedla pravidla, která ztěžují P2P systémům fungovat. To má za cíl chránit spotřebitele a zároveň umožnit nové nápady.
Tato změna může učinit dodržování pravidel pro P2P věřitele dražší. Nicméně je to učiní důvěryhodnějšími, což jim umožní lépe se integrovat s ostatními částmi finančního systému.
Tento nový hybridní přístup poskytne spotřebitelům a podnikům více možností. Lidé mohou využívat různé platformy a poskytovatele, aby získali rychlou osobní půjčku, peníze na nový podnik nebo poradenství při správě svých financí. Zatímco někteří z nich jsou digitálně zaměření, jiní jsou založeni na upravených tradičních institucích.
Nakonec otázka, zda je P2P půjčování nebezpečím nebo pomocí pro tradiční bankovnictví, nemusí být ta správná. Neměli bychom považovat P2P půjčování za hru s nulovým součtem. Místo toho bychom to měli vidět jako součást větší změny směrem k otevřenějšímu, pružnějšímu a rozmanitějšímu finančnímu prostředí. Banky, které tuto pravdu přijmou tím, že budou spolupracovat, investovat do nových nápadů a přehodnotí, co nabízejí, zůstanou relevantní i v budoucnu.
Závěr
Pro tradiční bankovní sektor představuje P2P půjčování problém i příležitost. Porušuje pravidla, která byla dlouho v platnosti, nutí banky přicházet s novými nápady a slouží skupinám lidí, které byly dlouho opomíjeny. Nicméně technologie umožňuje lidem spolupracovat, sdílet informace a růst společně. Finanční instituce mohou učinit budoucnost otevřenější, dynamickou a silnou tím, že tuto změnu přijmou místo toho, aby s ní bojovaly.
V boji mezi P2P platformami a tradičními bankami nemusí být jasný vítěz a poražený. Místo toho to může vést k novému finančnímu systému, který kombinuje staré silné stránky s novými nápady, aby lépe vyhovoval požadavkům rychle se měnícího světa.
Pokud jste připraveni být součástí posunu směrem k otevřenější a odolnější finanční budoucnosti, 8lends je místo, kde začít. S nulovými provizemi pro věřitele, pokročilým modelováním rizik a misí financovat pokrok v reálném světě, 8lends vrací moc půjčování tam, kam patří – k lidem.