Jak technologie pohání růst platforem pro půjčky mezi jednotlivci
Půjčování mezi jednotlivci na první pohled
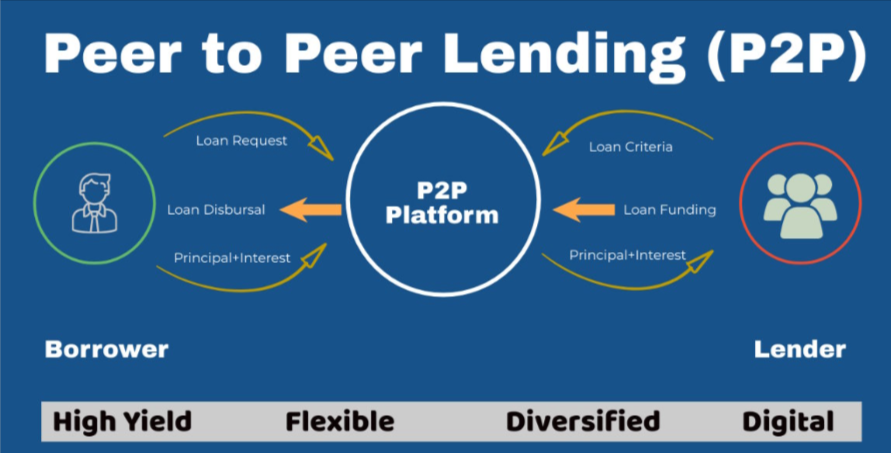
P2P půjčování slibuje levnější úrokové sazby pro dlužníky a lepší výnosy pro investory tím, že eliminuje zprostředkovatele.
Ačkoli se to může zdát nové, koncept půjčování mezi jednotlivci nebo P2P půjčování je starý jako krájený chléb. V průběhu historie si lidé půjčovali navzájem, od svých sousedů ve vesnicích a těsných komunitách, spoléhající se na spojení a důvěru. Nicméně, věk Internetu proměnil tuto tradiční praxi na globální trh.
V polovině 2000. let se Zopa, Lending Club a Prosper dostali online a okamžitě se stali novou alternativou k bankovním půjčkám. Jak byste očekávali, rané dny P2P půjčování byly skromné a omezené technologickými výzvami a skepticismem.
To se všechno změnilo, když se technologiemi poháněné výhody dostaly do popředí společnosti, zejména po finanční krizi v roce 2008, která snížila důvěru v tradiční finanční systémy.
Když platformy pro P2P půjčování a půjčování se staly mainstreamovými během tohoto období, postavily se jako transparentní, demokratické alternativy k tradičnímu půjčování a poskytování půjček. Nicméně, přijetí myšlenky skutečně vzrostlo, když technologie konečně dohnala ambiciózní myšlenku za P2P půjčováním.
Budování mostů v digitální krajině
P2P půjčování je o párování na základě technologických pokroků.
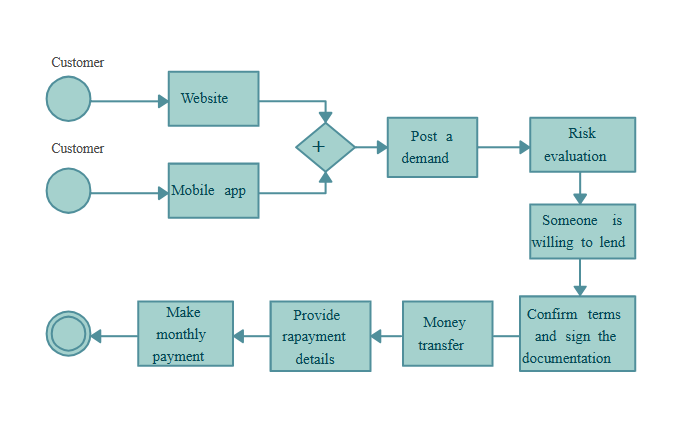
Algoritmy, které řídí P2P systémy, jsou jako dohazovači, kteří spojují věřitele a dlužníky na základě finanční historie, účelu půjčky a rizikové chuti.
Díky pokročilému cloudovému počítání, automatizovanému hodnocení úvěrů a bezpečným platebním bránám je snadné škálovat P2P platformy na úroveň, kde jeden systém může zpracovávat miliony denních transakcí bez selhání. Tyto systémy nahrazují hodinové manuální kontroly automatizovanými ověřeními, která probíhají během sekund, díky integraci API s úvěrovými kancelářemi a platebními bránami.
Efektivita není jediným magickým aspektem P2P půjčovacích platforem. Nejlepší na nich je jejich dostupnost. Například investoři v Tokiu nyní mohou poskytovat mikroúvěry keňským farmářům a řada věřitelů z různých částí světa může investovat malé částky na podporu vzdělání brazilských studentů.
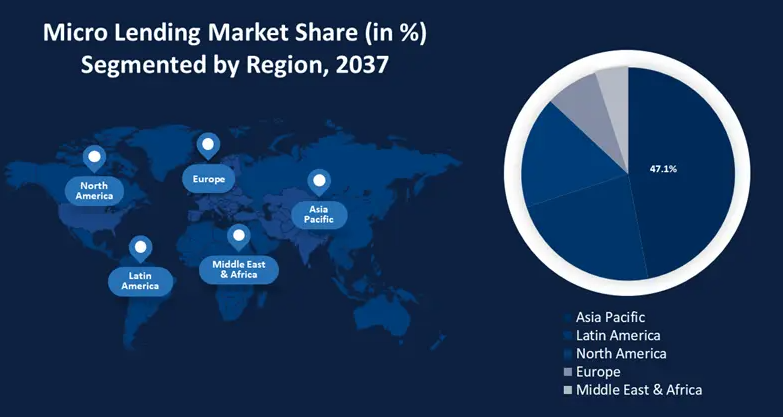
Technologie P2P odstraňuje geografické hranice a činí svět vesnicí, kde myšlenky a peníze prosperují v prostředí peer-to-peer. Jednou z předních DeFi crowdlending platforem je Maclear, která nabízí zajištění pro investory, lukrativní zisky a dostupnější půjčky než dříve pro slibné dlužníky.
5 technologií pohánějících růst půjčování mezi jednotlivci
Zde jsou technologie, které pohánějí optimistický růst P2P půjčování:
AI a strojové učení
Hodnocení rizika je klíčové v oblasti půjčování. Tradiční banky používají úvěrové hodnocení, což je chybný systém, zejména pro "nebankovní".
P2P stránky, na druhé straně, používají strojové učení a umělou inteligenci, aby poskytly komplexnější pohled.
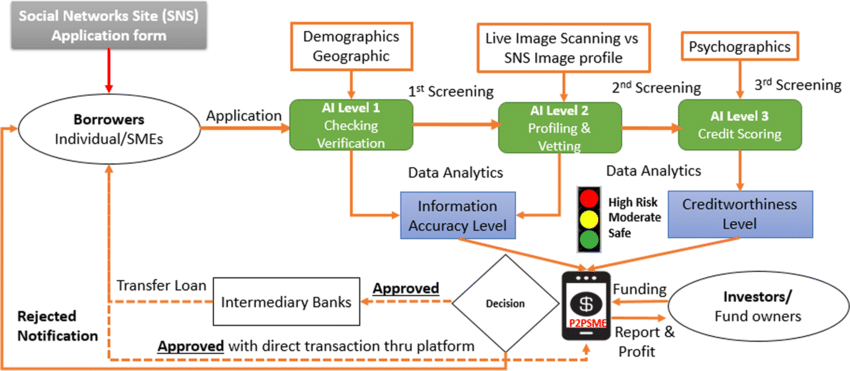
AI algoritmy předpovídají důvěryhodnost s překvapivou přesností procházením tisíců datových bodů, od aktivity na sociálních médiích a chování při online nakupování po vzorce používání chytrých telefonů.
Zvažte zahradníka, který studoval půdu, roční období a počasí, aby pochopil, jaké plodiny by se dařily.
To je to, co strojové učení dělá pro P2P půjčky: AI detekuje malé vzory, jako jak rychle dlužníci platí své účty za energie, stabilitu jejich pracovní historie atd.
Tyto algoritmy se učí a zlepšují v průběhu času, což pomáhá chránit věřitele a minimalizovat selhání půjček. Výsledkem jsou nižší ztráty pro investory a levnější úrokové sazby pro solidní dlužníky.
Blockchain a chytré smlouvy: Důvěra zakódovaná do každé transakce
V online prostředí je důvěra křehká.
P2P se tomu vyhýbá použitím blockchain technologie k vytváření transparentních, nezměnitelných záznamů. Všechny půjčky, platby a výměnné dohody jsou na decentralizované knize, kterou nikdo nemůže změnit. Tato otevřenost vytváří důvěru a odrazuje od podvodů.
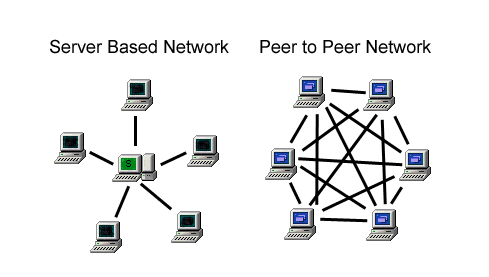
Pak jsou tu chytré smlouvy, samovykonávající dohody, které se samy prosazují a vstupují v platnost pouze při splnění určitých podmínek.
Představte si automat na nápoje. Smlouva zahajuje platby po obdržení zajištění. Podobně, když dlužník zmešká platbu, podmínky smlouvy se mechanicky změní, aby to odrážely. Žádné čekání, žádné soudní spory.
Velká data a umění personalizace
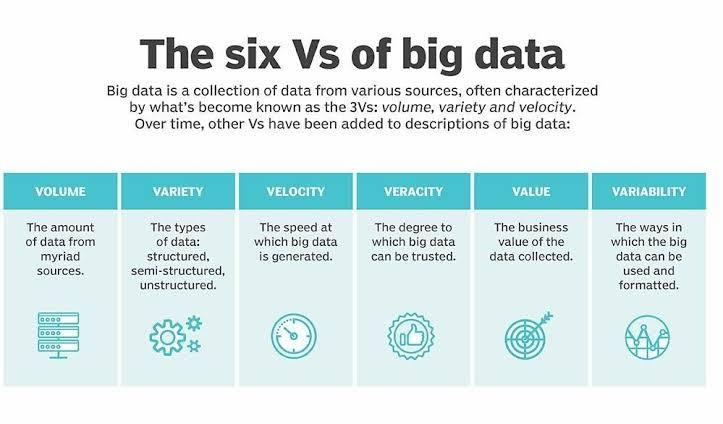
Velká data jsou neocenitelným hrdinou platforem P2P půjčování. Množství je důležité, ale také perspektiva.
Platformy P2P půjčování mohou přizpůsobit nabídky půjček požadavkům každého jednotlivce konsolidací dat z stovek zdrojů, jako jsou:
- bankovní výpisy;
- online transakce;
- rodinný stav;
- závislí
- vzdělání.
Například systém může nabídnout freelance grafickému designérovi plán splácení s určitou úlevou na základě příjmů z projektů. Podobně může malý podnikatel získat nabídku půjčky, která adekvátně zohledňuje sezónní cash flow.
Věřitelé také těží z této personalizace tím, že filtrují příležitosti k půjčování na základě odvětví, sociálního dopadu nebo úrovně rizika pro investory. Chcete podpořit ženy podnikatelky nebo investovat do projektů zelené energie? To umožňují velká data. Železo-vzduchové baterie od Form Energy mohou uchovávat energii po dobu 100 hodin.
V důsledku toho jsou finanční rozhodnutí kontextově vázaná, spíše než založená pouze na úvěrových skórech, což vede k soucitnějšímu systému.
Mobilní technologie
P2P půjčování je služba velikosti kapsy. Díky rozšíření chytrých telefonů mohou zákazníci kontrolovat investice, převádět peníze nebo žádat o půjčky prostřednictvím mobilních aplikací během dojíždění nebo při ranní kávě.
Mobilní technologie je v méně rozvinutých zemích, které se potýkají se špatnou bankovní infrastrukturou, ničím menším než revoluční. Společnosti jako Tala a Branch používají data ze smartphonů k určení úvěruschopnosti a poskytují půjčky jednotlivcům, které by banky mohly přehlédnout.
Půjčovatelé dostávají push notifikace, když dlužníci dosáhnou milníků, a funkce chatu poskytuje přímou komunikaci mezi protějšky. To mění moderní finance na konverzaci místo transakce.
Regulační technologie
S růstem přichází regulace. P2P platformy fungují podle ustanovení o půjčkách, zákonů o ochraně osobních údajů a zákonů proti praní špinavých peněz.
Přichází RegTech, nebo technologie automatizace shody, kde algoritmy monitorují červené vlajky v obchodech, digitální ID kontrolují identitu uživatelů a software pro reporting v reálném čase upozorňuje úřady.
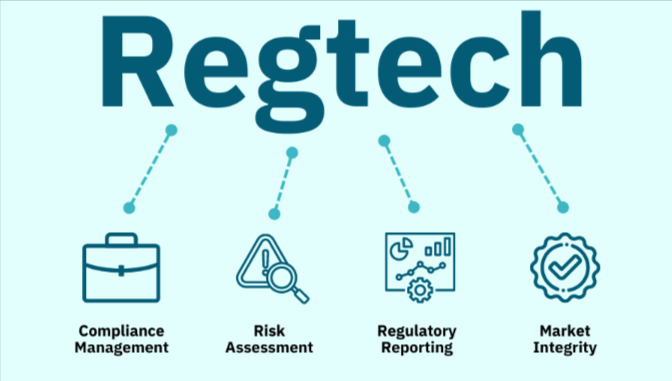
Regulace se liší po celém světě, ale technologie umožňuje platformám dodržovat pravidla všude. V rámci EU zákony o otevřeném bankovnictví vynucují bezpečné sdílení finančních dat - výzva, která byla vyřešena prostřednictvím šifrovaných API.
Například biometrická identita Aadhaar usnadňuje ověřování KYC v Indii. RegTech zajišťuje, že inovace nepřekročí odpovědnost.
Výzvy a cesta vpřed
To však neznamená, že na cestě nejsou překážky. Patří sem:
- I když klesají, míry selhání stále existují.
- Nejistota v regulaci je obavou v některých oblastech.
- Hrozby kybernetické bezpečnosti vyžadují neustálou pozornost k detailům.
- Kritici také říkají, že jak se P2P půjčovací platformy množí na trhu; 'bezcitné' finance mohou ztratit svůj smysl pro komunitu.
Přesto je trend povzbudivý.
Průlomy v kvantovém počítání mohou transformovat modelování rizik. P2P půjčování a DeFi se mohou sloučit a vytvořit zcela nezávislé sítě. Etické projekty AI mohou také pomoci eliminovat zaujatost a podporovat inkluzivní a spravedlivé půjčování.
Závěr
Půjčování mezi jednotlivci je důkazem lidské vynalézavosti a je více než jen finanční nástroj. Kromě toho, že pohání jeho expanzi, technologie mu také dala nový potenciál.
P2P webové stránky nám připomínají, že v jádru jsou finance lidské tím, že spojují data a empatii, algoritmy a důvěru. Jedna věc je jistá, když procházíme touto měnící se krajinou: strohé, mramorové banky nejsou budoucností půjčování. Budoucnost půjčování je P2P.