Fakta o obchodním modelu Maclear, regulaci a transparentnosti
Vážení investoři a partneři Maclear,
V uplynulém roce naše platforma vyrostla z ambiciózního startupu na významného hráče s portfoliem přes 60 milionů eur. Tak rychlý růst nevyhnutelně přitahuje pozornost, a to vítáme.
V posledních dnech se na internetu objevily podrobné recenze našich aktivit. Pečlivě jsem je prostudoval. I když obsahují některé nepřesnosti a interpretace způsobené "vnějším" pohledem, jsem autorům vděčný. Vyzdvihli otázky, které jsou pro naši komunitu důležité.
Jako spoluzakladatel a finanční ředitel (CFO) věřím, že ve financích by neměly existovat "šedé zóny". Proto jsem se rozhodl neomezovat se na krátké komentáře. Místo toho vydávám tuto Zprávu o transparentnosti.
Zde chci osobně vysvětlit logiku našich právních, finančních a provozních rozhodnutí, založenou na faktech.
Švýcarsko a regulace
Švýcarská legislativa, PolyReg & ECSP
1. Kontext spuštění Maclear
Maclear byl spuštěn jako projekt v roce 2022. V té době byla pan-europská regulace crowdfunding (ECSP) v přechodné fázi a existovala de facto "regulační mezera". Staré rámce již nebyly plně použitelné, zatímco nová pravidla ještě nevstoupila v platnost v mnoha evropských jurisdikcích.
2. Základy švýcarského práva
Za těchto podmínek jsme si vybrali jurisdikci, která historicky představovala zlatý standard pro ochranu aktiv. Náš přístup není založen pouze na regulačních pokynech, ale na Švýcarském občanském zákoníku (CO), který poskytuje silný právní základ:
Oddělení účtů: Provozujeme strukturu oddělených účtů. Neinvestované klientské prostředky jsou uchovávány na vyhrazeném účtu klientských prostředků, který je fyzicky oddělen od provozních účtů platformy. To zajišťuje, že prostředky investorů nemohou být použity pro vlastní obchodní činnosti platformy.
Ochrana před bankrotem: Podle čl. 401 Švýcarského občanského zákoníku jsou aktiva držená společností jménem klientů, včetně pohledávek z půjček, vyloučena z bankrotového majetku a musí být vrácena jejich oprávněným vlastníkům v plné výši.
3. Role PolyReg
Kromě federální legislativy je Maclear členem samoregulující organizace PolyReg, která má více než 25 let provozní historie. Toto členství poskytuje průběžný dohled v oblastech dodržování předpisů proti praní špinavých peněz (AML) a standardů prověřování, které jsou nezbytné pro udržení právní integrity a reputačního postavení platformy.
Je to běžné nedorozumění, že dohled SRO PolyReg je omezen pouze na kontrolu čistoty transakcí (AML). Nicméně předpisy organizace (která je pod dohledem federální autority FINMA) naznačují mnohem hlubší úroveň ochrany investorů, která funguje preventivně.
Postup přijetí SRO funguje jako přísný filtr, který eliminuje nepoctivé tržní hráče. Před zahájením provozních činností prošel Maclear vícestupňovým procesem prověřování, který zahrnuje:
Kontrola finanční solventnosti: Audit obchodních a finančních okolností společnosti.
Kontrola reputace: Záruka bezúhonnosti (Good Standing) všech administrátorů a akcionářů.
Kontrola kompetence: Důkaz, že vedení má potřebné odborné znalosti k řízení finančního zprostředkovatele.
Je důležité poznamenat, že tento dohled je kontinuální, nikoli jednorázový.
Každý rok podléhá Maclear povinným inspekcím a auditům SRO, aby potvrdil dodržování těchto přísných kritérií. To zajišťuje, že platforma nebyla pouze spolehlivá na začátku, ale také striktně dodržuje standardy ve své každodenní činnosti.
4. Proč jsme okamžitě nepřešli na ECSP
Evropská licence ECSP nabízí srovnatelnou úroveň ochrany investorů, ale prostřednictvím složitějšího regulačního a provozního rámce.
Přechod na ECSP v roce 2023 by byl byrokraticky nadměrný, protože švýcarský právní model již zajišťoval základní principy ochrany investorů, včetně oddělení fondů a ochrany práv investorů.
Kromě toho ECSP vyžaduje, aby platformy pracovaly s poskytovateli platebních služeb třetích stran, jako je Lemonway. To obvykle snižuje provozní flexibilitu a zvyšuje náklady. Švýcarské právo nám naopak umožňuje spravovat oddělené klientské účty přímo, což vede k větší efektivitě a nižším strukturálním nákladům.
5. Audit a cesta vpřed
Švýcarská regulace nevyžaduje, abychom podstupovali povinné audity. Nicméně, v reakci na žádosti naší investorské komunity, zavádíme dobrovolné a pravidelné audity.
Tímto krokem kombinujeme sílu švýcarské právní ochrany aktiv s vyšší finanční transparentností, čímž sladíme regulační robustnost s očekáváními investorů.
Osobní pozadí a firemní struktura
Je důležité jasně vysvětlit strukturu společnosti a odpovědět na běžnou otázku: Proč je kancelář ve Švýcarsku, zatímco projekty se nacházejí ve východní Evropě? Odpověď je jednoduchá a transparentní.
Zakladatelé Maclear jsou švýcarští obyvatelé s estonskými kořeny. To přirozeně formovalo obchodní strukturu. První obchodní vztahy a dlužníci byli získáni z Estonska, což je trh, který zakladatelé hluboce chápou díky svému zázemí a dlouholeté místní odbornosti.
Je třeba poznamenat, že většina těchto prvních dlužníků již úspěšně splatila jistinu svých půjček. Hráli klíčovou roli při spuštění platformy a v praxi prokázali životaschopnost a udržitelnost obchodního modelu.
Proč neexistují švýcarské projekty?
Otázky ohledně geografického zaměření projektů jsou mezi investory běžné a jsou zcela rozumné. Abychom to pochopili, je důležité se podívat na to, jak funguje financování podnikání v různých regionech.
Ve Švýcarsku je klíčová úroková sazba blízko nuly, což z něj činí jeden z nejlevnějších trhů financování na světě. Stabilní místní podniky mohou získat bankovní půjčky s ročními sazbami přibližně 1–3%. Za těchto podmínek je pro ně ekonomicky neefektivní hledat financování prostřednictvím P2P platforem za sazby 12–14%.
Situace ve východní Evropě je jiná. Bankovní půjčky jsou dražší a přístup k úvěrům pro malé a střední podniky je výrazně omezenější. Zároveň jsou obchodní marže v rozvojových regionech často vyšší. V důsledku toho jsou místní společnosti ochotny platit prémii za rychlost, flexibilitu a přístup k kapitálu.
Model Maclear je postaven právě na tomto tržním arbitráži. Přitahujeme kapitál ze stabilních ekonomik a přidělujeme ho do regionů, kde je kapitál nedostatek. To odpovídá standardní tržní logice.
Pro jasnost: zatímco nefinancujeme švýcarské projekty, máme silnou základnu švýcarských investorů. Jejich podíl je srovnatelný s podílem investorů z Německa.
Tým a provozní náklady
Umístění našich vývojových a marketingových týmů v pobaltských státech je záměrné rozhodnutí založené na efektivitě a důvěře.
Za prvé, osobní faktor zůstává důležitý. Jádro našeho týmu tvoří důvěryhodní profesionálové, se kterými zakladatelé spolupracovali mnoho let. Tato dlouhodobá spolupráce nám umožňuje udržovat vysokou úroveň kvality provádění a zajišťovat bezpečnost všech provozních procesů.
Za druhé, jde o otázku racionality. Náklady na zaměstnávání IT specialistů ve Švýcarsku jsou několikanásobně vyšší než udržování distribuovaného týmu po celé Evropě a světě. Přesunutí celé provozní funkce do Švýcarska by výrazně snížilo marže a nevyhnutelně vedlo k nižším výnosům pro investory.
Náš přístup je prioritizovat kvalitu při zachování rozumných nákladů. To nám umožňuje nabídnout investorům vyvážený a transparentní profil rizika a výnosu.
Finanční reporting a transparentnost
Ziskovost společnosti
Některé recenze poukazují na ztrátu společnosti v roce 2023 jako na negativní ukazatel. Zde je důležité zvážit širší kontext. Maclear je v aktivní fázi škálování. V oblasti fintech je ziskovost v této fázi často výjimkou, nikoli normou, a může naznačovat nedostatečné investice do růstu spíše než provozní sílu.
Nahlášená ztráta 118 379 CHF byla plánována a plně kontrolována. Tyto prostředky byly reinvestovány do vývoje platformy, rozšíření týmu a marketingových aktivit. Naší aktuální prioritou je budovat podíl na trhu a posílit technologický základ platformy, nikoli optimalizovat pro krátkodobý účetní zisk.
Publikace finančních zpráv
Byli jsme dotázáni, proč byla finanční zpráva za rok 2023 publikována se zpožděním. Odpověď spočívá v evoluci naší firemní kultury a praktik řízení.
Maclear AG je soukromá společnost. Podle švýcarského práva nejsme povinni zveřejňovat finanční výkazy veřejně, na rozdíl od veřejně obchodovaných společností.
V rané fázi jsme se primárně zaměřovali na provozní výkon a veřejné zveřejnění nebylo považováno za prioritu. Zpráva za rok 2023 byla připravena pro interní použití včas, jak dokazuje původní datum souboru z dubna 2024. Rozhodnutí zveřejnit ji bylo přijato později, v přímé reakci na žádosti rostoucí komunity investorů.
Poslouchali jsme naše investory. Do budoucna se dobrovolná transparentnost stane standardní praxí pro Maclear.
Finanční zpráva za rok 2024
Zpoždění v publikaci finanční zprávy za rok 2024 je způsobeno rozsáhlou technickou migrací. V uplynulém roce jsme dokončili plný přechod backendu platformy na novou architekturu navrženou tak, aby podporovala výrazně vyšší objem transakcí.
Abychom eliminovali jakékoli riziko nesrovnalostí dat během migrace, náš finanční tým v současnosti provádí konečné ověření transakcí ručně. To je záměrné kontrolní opatření zaměřené na zajištění přesnosti a integrity hlášených čísel.
Plánujeme zveřejnit auditovanou finanční zprávu za rok 2024 během následujících 2–3 měsíců. Následně, v souladu s naším aktualizovaným přístupem k transparentnosti, máme v úmyslu zveřejnit finanční údaje za rok 2025 o čtvrt roku později.
Statistiky portfolia
Dostupnost dat v reálném čase
Jedním z tvrzení v nedávné recenzi je, že platforma "nepublikuje smysluplné statistiky." Tento závěr se zdá být založen na zastaralých informacích.
Ve druhé polovině roku 2025 Maclear implementoval významné aktualizace svého rámce transparentnosti:
Byla spuštěna specializovaná Statistiky stránka, která poskytuje otevřený přístup k klíčovým metrikám platformy, včetně podrobných údajů o projektech a výkonnosti portfolia.
Zavedli jsme měsíční Aktualizace pro investory (příklad z listopadu), kde jsou dynamika půjček a trendy portfolia vysvětleny strukturovaným a na investory zaměřeným formátem.
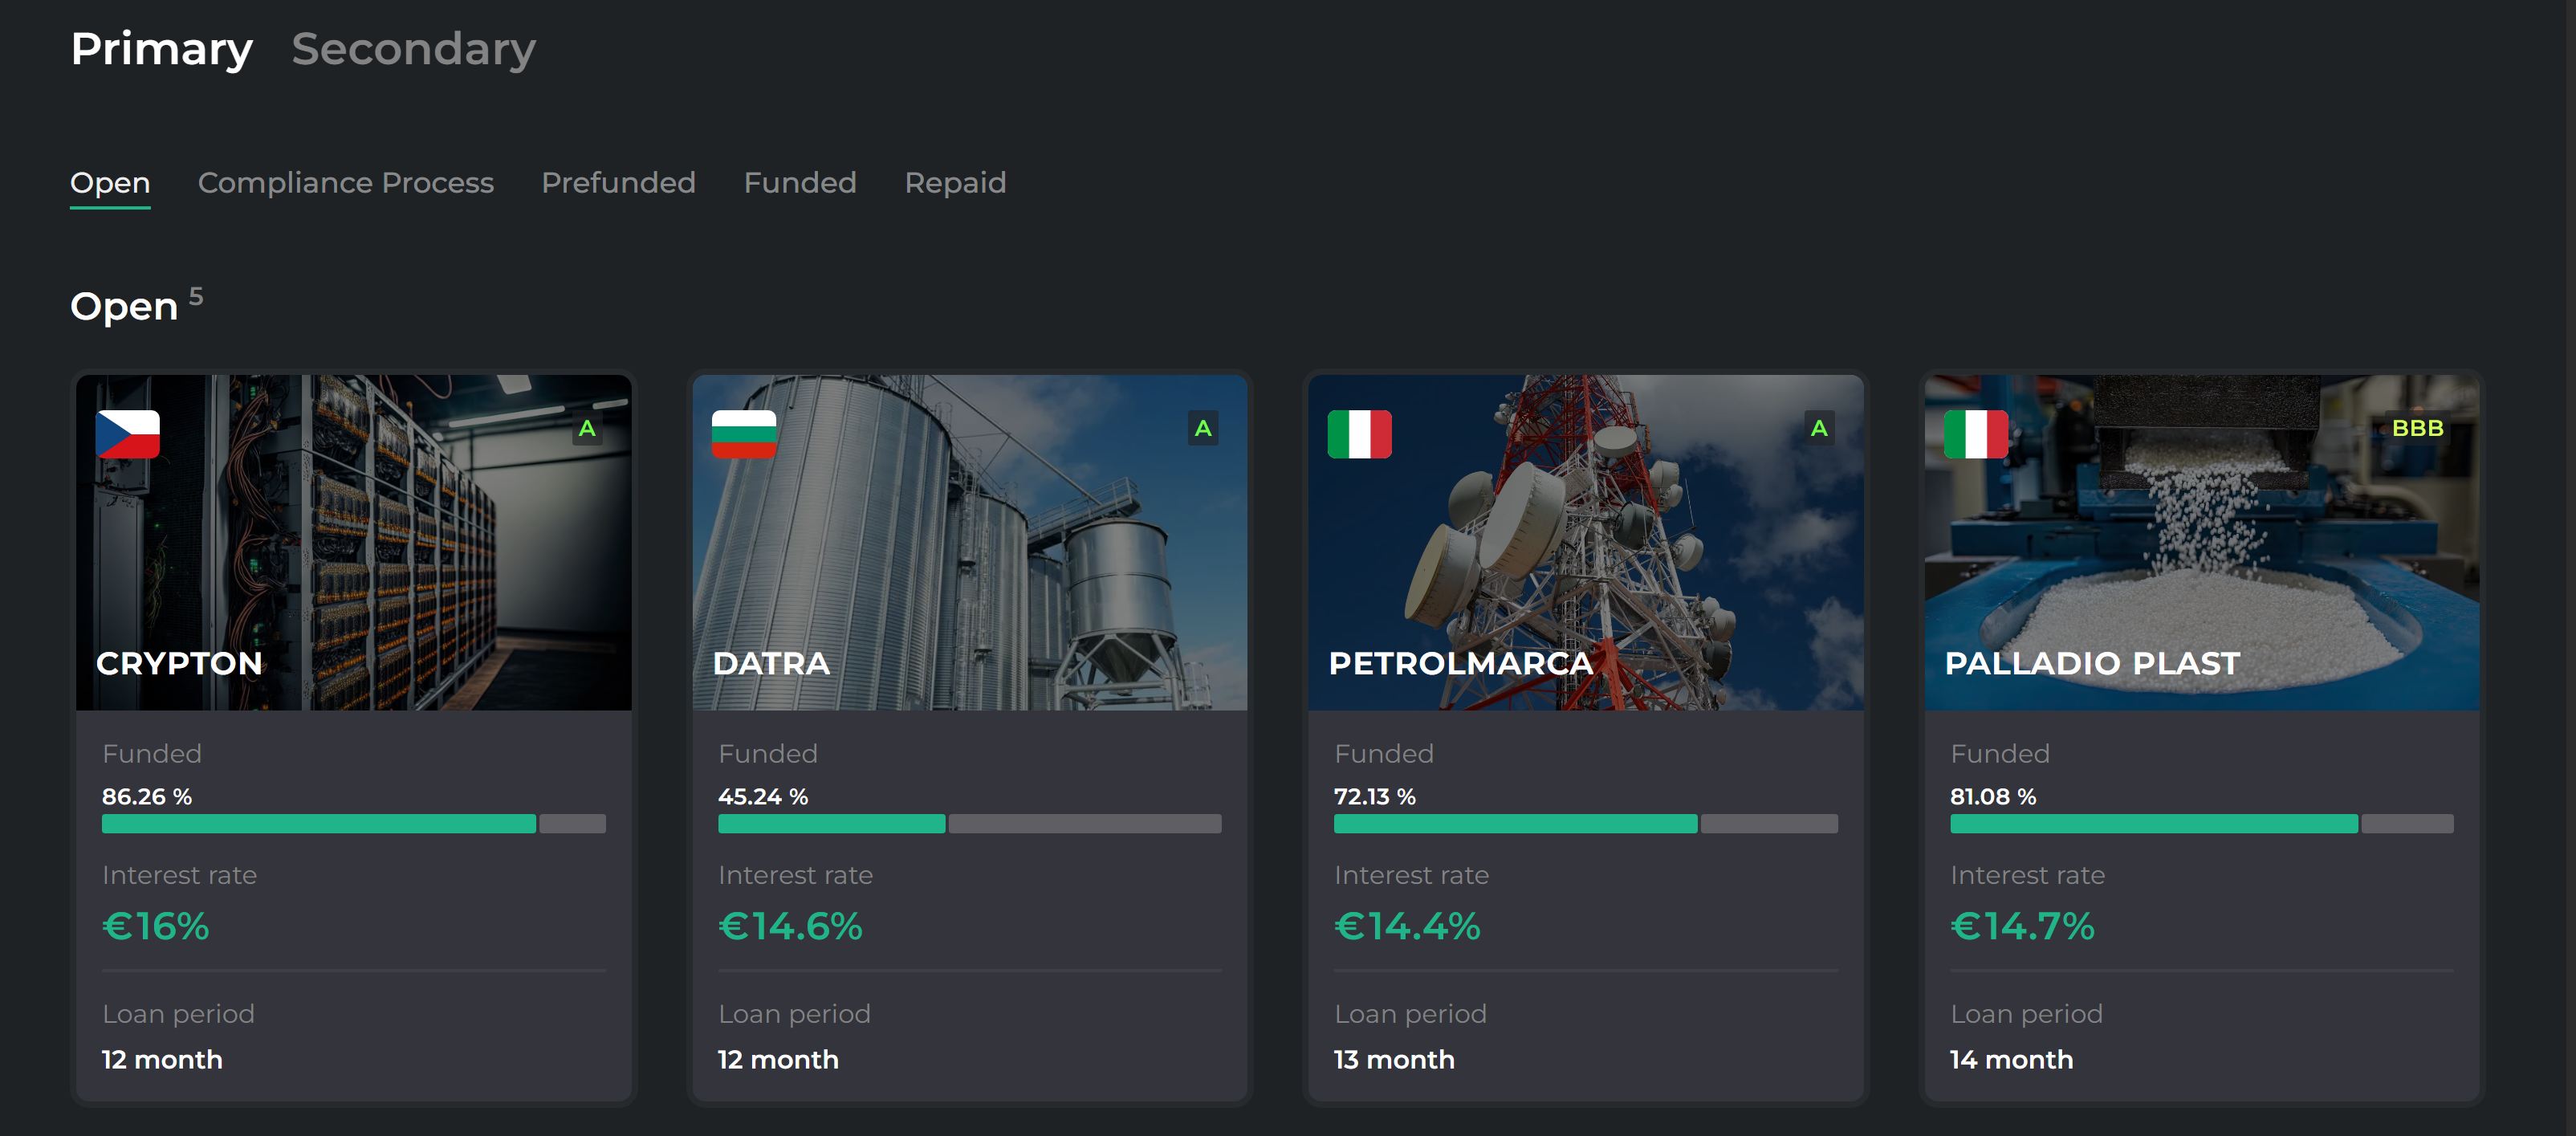
Všechny projekty na platformě jsou kategorizovány a zůstávají dostupné pro analýzu po celou dobu jejich životního cyklu: Otevřeno, Soulad, Předfinancováno, Financováno, Splaceno. Historická data nejsou odstraňována ani retroaktivně měněna.
Případ Vibroedil
Během historie Maclear došlo pouze k jedné zaznamenané platební neschopnosti: italské společnosti Vibroedil S.R.L.
Tento fakt nikdy nebyl skryt. Případ byl vždy veřejný, s podrobným rozpisem publikovaným na našem blogu a komunikovaným napříč všemi oficiálními kanály, včetně Telegramu a e-mailu. Od začátku případu se také aktivně diskutovalo v online komunitě více než 1 500 uživatelů, s pravidelnými a transparentními odpověďmi od vedení platformy.
Navzdory bankrotu dlužníka investoři získali 100 % jistiny. Tento výsledek byl dosažen díky práci Maclear na smíru a přítomnosti pevných záruk. Důležité je, že Zajišťovací fond nebyl použit.
Tento případ nevnímáme jako reputační slabost, ale jako praktický důkaz účinnosti našeho modelu rizika. I v případě bankrotu dlužníka byl kapitál investorů chráněn a plně vrácen.
Metody marketingu a propagace
Použití nástrojů AI
Některé recenze zmiňují vysokou úroveň podobných komentářů na sociálních sítích a blozích během období od října do prosince 2025.
Zde chceme být plně transparentní. Maclear se řídí přístupem k růstovému hackingu. V roce 2025 to zahrnuje testování experimentálních nástrojů, jako jsou algoritmy řízené AI pro povědomí o značce a automatizovanou distribuci obsahu. Ve čtvrtém čtvrtletí jsme spolupracovali s několika externími agenturami, které tyto nástroje použily k rozšíření naší mediální přítomnosti.
Po přezkoumání výsledků kampaně a zpětné vazby od komunity, včetně blogerů, jsme dospěli k závěru, že tento přístup není vhodný pro konzervativní investiční publikum a může negativně ovlivnit reputaci.
Ceníme si důvěry komunity více než metrik dosahu. V důsledku toho byla kampaň na začátku prosince ukončena a naše marketingová strategie byla upravena. Od té doby jsme se zaměřili na organický marketing influencerů a aktivní rozvoj našeho programu doporučení pro investory.
Metodologie hodnocení dlužníků
Některé recenze porovnávají údaje o dlužnících zobrazené na platformě s informacemi z veřejných registrů a poukazují na rozdíly v hlášených příjmech, aktivech a hodnotách LTV.
Rádi bychom objasnili metodologické rozdíly za těmito čísly, aby investoři jasně pochopili, jak jsou údaje uvedené v profilech projektů vypočítávány a proč se mohou lišit od údajů z registrů.
Oceňování zajištění a LTV
Je důležité pochopit, že veřejné registry obvykle odrážejí účetní hodnotu aktiv. Tato hodnota je často historická a může být snížena v důsledku účetní amortizace, což znamená, že nemusí nutně představovat aktuální ekonomickou hodnotu aktiva.
Při výpočtu poměru půjčky k hodnotě (LTV) se Maclear spoléhá na nezávislé posouzení tržní hodnoty zajištění v době, kdy je půjčka poskytnuta. Tento přístup je standardní v řízení úvěrového rizika a je navržen tak, aby odrážel realistickou likvidační hodnotu zajištění za současných tržních podmínek.
V důsledku toho rozdíly mezi údaji z registru a čísly na platformě neindikuje nesrovnalosti, ale spíše vyplývají z použití různých metod oceňování.
Příjmy a financování projektů
Většina projektů na platformě spadá pod financování růstu.
Čísla, která investoři vidí v popisech projektů, často zahrnují předpokládané příjmy, které odrážejí výkon, který společnost očekává, že dosáhne v důsledku získaného financování, například po pořízení nového vybavení nebo rozšíření činnosti.
Porovnávání těchto výhledových čísel s daňovými přiznáními z minulého roku, kdy financované aktiva ještě nebyla na místě, je metodologicky nesprávné. Naše hodnocení se zaměřuje na budoucí peněžní tok, protože to je zdroj, ze kterého bude půjčka splácena.
Specifika trhu práce a outsourcing
Odkazy na malé množství registrovaných zaměstnanců jsou často nesprávně interpretovány. Pro malé a střední podniky, zejména v sektorech stavebnictví a logistiky, je práce se subdodavateli a externími týmy běžnou a standardní praxí.
Z našeho pohledu jako platformy je klíčovým faktorem skutečná schopnost dlužníka plnit smlouvy. To zahrnuje platné dohody se subdodavateli, přístup k vybavení a provozním zdrojům, nikoli formální počet zaměstnanců uvedený pro konkrétní právnickou osobu.
Shrnutí
Naše rozhodnutí o půjčkách jsou založena na komplexní analýze, která zahrnuje tržní ocenění zajištění, řízení zpráv a podnikatelský plán dlužníka. Veřejné registry poskytují důležité, ale historické informace, často s až ročním zpožděním, a proto ne vždy odrážejí aktuální potenciál nebo skutečnou hodnotu aktiv podniku.
Níže je citát od jednoho z našich investorů, sdílený v oficiálním komunitním chatu:
"Jako developer jsem použil ESLAT jako příklad kvůli jeho relevanci při ukazování, jak jsou aktiva restrukturalizována, ale upřednostňuji Maclear, aby obhájil své vlastní projekty. Nicméně, ostatní zmíněné případy byly z pohledu analýzy rizik docela ohromující. Jednoduše jsme nemohli posoudit schopnost společnosti splácet bez finančních účetních závěrek za rok, kdy byla půjčka amortizována. Případ Vibroedil může sloužit jako jasnější ilustrace toho, proč nelze důvěřovat povrchní analýze. Obvinění, že Maclear 'sdílel zavádějící informace', zdůraznilo, že Denny ani nečetl informační list projektu, pokud nevěděl, jak rozlišit mezi uzavřenou rozvahou a projekcí."
Na závěr kritizujeme Maclear za to, že komunikoval insolvenci později, přičemž přehlížel, jak funguje profesionální vymáhání dluhů. Situace byla komunikována v září (ne v říjnu, jak uvádí blog), kde čekali týdny na vyjednání 'smírné dohody', která umožnila investorům získat své peníze zpět prostřednictvím osobních prostředků vlastníků.
Ve skutečnosti likvidace trvá 5-10 let a investoři crowdlendingu jsou obvykle placeni jako poslední kvůli bankrotovým řízením v Itálii. Skutečnost, že Maclear dokázal vrátit plnou částku prostřednictvím osobních prostředků v rekordním čase, není 'anomalie', ale ukazuje na efektivitu řízení rizik. Pokud developer ani nedokáže přečíst, že číslo je projekce, když je to výslovně uvedeno, kolik váhy můžeme přisoudit jeho dalším zjištěním?"
Závěr: Trh a diverzifikace
Na závěr chceme zdůraznit nejdůležitější bod. Trh evropského crowdlendingu se vyvíjí. Toto je vznikající odvětví, které se stále více stává skutečnou alternativou k tradičnímu bankovnímu financování.
Věříme, že všechny platformy jsou důležité a mají své místo. Trh je velký a nadále roste, což ponechává prostor pro různé obchodní modely, aby koexistovaly.
Zatímco některé platformy se zaměřují na spotřebitelské půjčky s garancemi zpětného odkupu, Maclear si zvolil cestu podnikatelského úvěrování se zajištěním a vytváření mechanismů na ochranu rizik, jako je Fond rezerv. Tyto modely se nekonkurují — doplňují se navzájem.
Naše rada pro investory:
- Nestávejte se 'andělským investorem' nebo fanouškem jediné platformy. Diverzifikace je váš nejsilnější nástroj.
- Vždy doporučujeme rozdělit kapitál nejen mezi různé projekty, ale také mezi více platforem, zemí a, co je nejdůležitější, opatření na ochranu rizik. Ideální portfolio vyvažuje přístupy, kde některé projekty těží z ochrany zpětného odkupu a jiné z solidního zajištění, například.
- Maclear se profiluje jako nástroj pro investory, kteří hledají výnosy nad úrovní bankovních sazeb, podpořené skutečnými obchodními aktivy. Budeme pokračovat v zlepšování platformy, aby byla transparentnější a uživatelsky přívětivější.
Chápeme, že důvěra se získává po léta, ale testuje se v okamžicích turbulence.
Chci vás ujistit: Maclear je na tomto trhu dlouhodobě. Slyšíme vaši kritiku. Opravené nedostatky. A nadále rosteme.
Děkujeme, že jste s námi. Pokud máte po přečtení tohoto textu jakékoli dotazy, můj tým a já jsme vždy otevřeni dialogu.
S pozdravem,
Aleksandr Lang
CFO & spoluzakladatel, Maclear AG