Money never sleeps, and neither does innovation of the cunning ways we grow it. While traditional banks continue on with their centuries-old practices, a financial revolution is quietly picking up steam in the peer-to-peer lending space. By 2030, the commotion around it will be all but impossible to drown out.
Udržení komplexního a jasného přehledu o investičním prostředí se stává stále obtížnějším, protože se mění rychleji, než si mnozí lidé uvědomují. To, co začalo jako okrajová alternativa, se vyvinulo v sofistikovaný trh, který má dosáhnout astronomických čísel do konce tohoto desetiletí. Ale co pohání tuto transformaci a co to znamená pro investory, kteří chtějí diverzifikovat své portfolia?
Dnes prozkoumáme pět kritických trendů, které formují P2P půjčky a jak bude vypadat širší investiční trh v roce 2030.
V tomto článku
Trilionová příležitost P2P
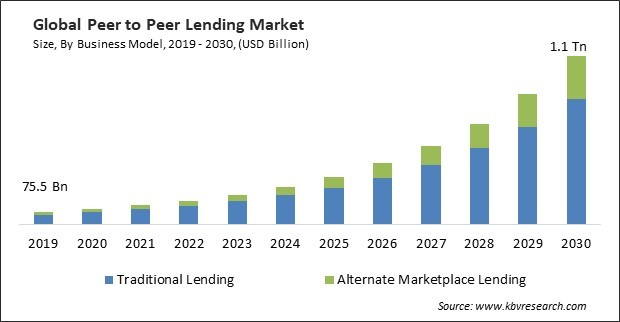
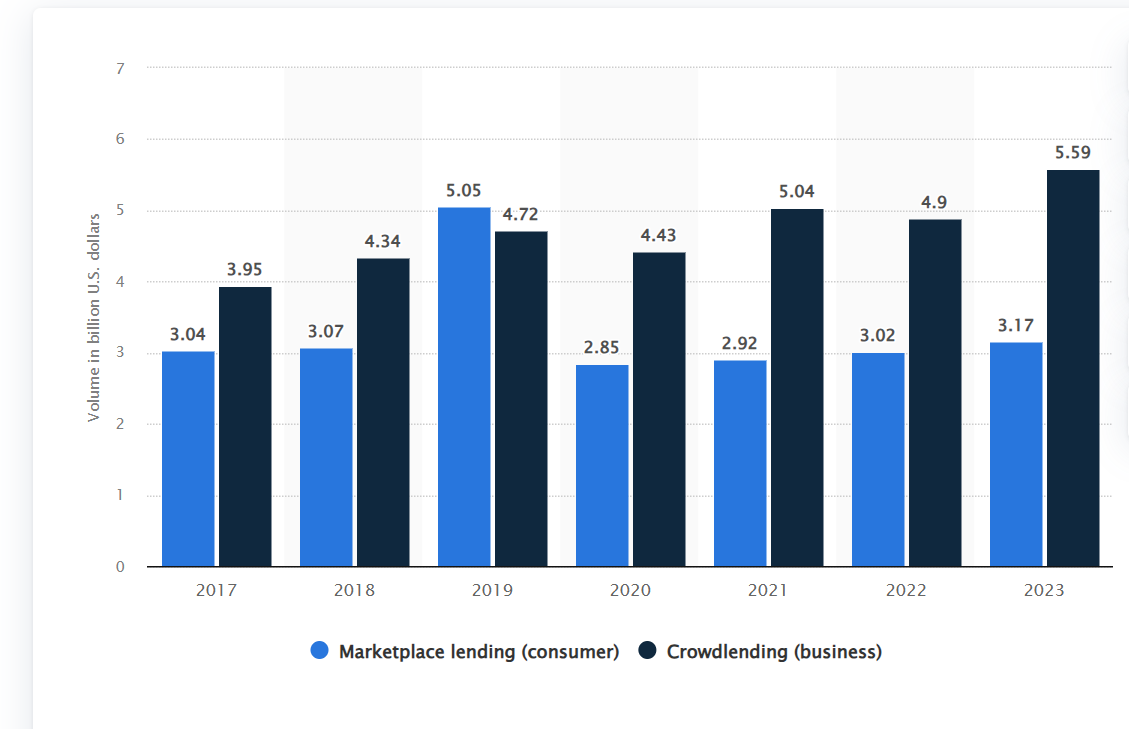
Čísla vyprávějí přesvědčivý příběh. Globální trh P2P půjček roste stabilně, ale málo kdo si uvědomuje zrychlení, které se chystá nastat. V současnosti oceněn na přibližně 176,5 miliardy dolarů v roce 2025, je tento trh silou, se kterou je třeba počítat. Do roku 2030 naznačují projekce od Precedence Research, že trh překročí 700 miliard dolarů s CAGR 25,73%.
To je však jen drobnost ve srovnání s tím, co přijde. Předpovědi pro rok 2034 očekávají, že velikost trhu vzroste na 1,38 trilionu dolarů, což odráží stabilní, ale ohromující CAGR 25,73%.
Je to jednoduché. Jsme svědky více než pouhé expanze. Toto je zásadní restrukturalizace způsobů, jakými bude kapitál proudit ekonomikou, uvolňující tradiční banky z jejich role strážců. A nejde o velká čísla na papíře. Tento růst, který se odehrává před našima očima, naznačuje skutečný ekonomický dopad prostřednictvím:
Demokratizovaný přístup k kapitálu a financování pro dříve vyloučené malé podniky;
Nové investiční příležitosti pro retailové investory hledající výnos v náročném prostředí;
Nižší náklady na zprostředkování v celém ekosystému půjček.
Tyto změny se nedějí izolovaně. Místo toho odrážejí dramatické, základní posuny v tom, jak přemýšlíme o penězích, technologiích a důvěře.
Reálná aktiva: Nová investiční fronta
V minulosti se P2P půjčky týkaly konsolidace dluhu z kreditních karet nebo financování svatby někoho. Tyto dny jsou pryč. Dnešní platformy stále efektivněji spojují investory s hmatatelnými, produktivními aktivy, která generují skutečnou ekonomickou hodnotu.
Například platformy jako Maclear mají propagovaný výnos až 14,9% pro investory. To výrazně překonává tradiční investice s pevným výnosem, a to vše tím, že poskytují financování pro akvizici a rozvoj fyzických aktiv.
To by před pěti lety nedostalo tolik pozornosti. Nicméně P2P platformy jsou často první doporučení pro investory s expanzním kapitálem pod 5 milionů dolarů.
Srovnání s jinými investičními nástroji je obzvlášť výrazné:
Typ investice
Typický průměrný roční výnos
Hodnocení ochrany proti inflaci
Bankovní úspory
0.9%
Špatné
10letý státní dluhopis
3.8%
Mírné
Korporátní dluhopisy
5.2%
Mírné
P2P reálná aktiva
9.7-14.9%
Silné
Alokace reálných aktiv v diverzifikovaných portfoliích se očekává, že vzrostou mezi 20% a 30% do roku 2030. Už nejde jen o honbu za výnosem – jde o uznání inherentní hodnoty, kterou aktiva produkující zboží a služby pro ekonomiku mají. To může zahrnovat výrobu, zemědělství nebo komerční nemovitosti.
Hlavní obavy sofistikovaných investorů ohledně raných modelů P2P byly vyřešeny přechodem na půjčky kryté aktivy. Nakonec, manipulace s hmatatelnými aktivy s vlastní hodnotou jako základem pro půjčování dává věřiteli větší důvěru na rozdíl od pouhé slibu dlužníka splatit.
Integrace technologií: Revoluce AI a blockchainu
Dvě klíčové technologie jsou centrální pro výkon P2P půjčovacích platforem – umělá inteligence a blockchain. Pojďme prozkoumat jejich přínosy při pohánění těchto P2P platforem.
Transformace hodnocení rizik pomocí AI
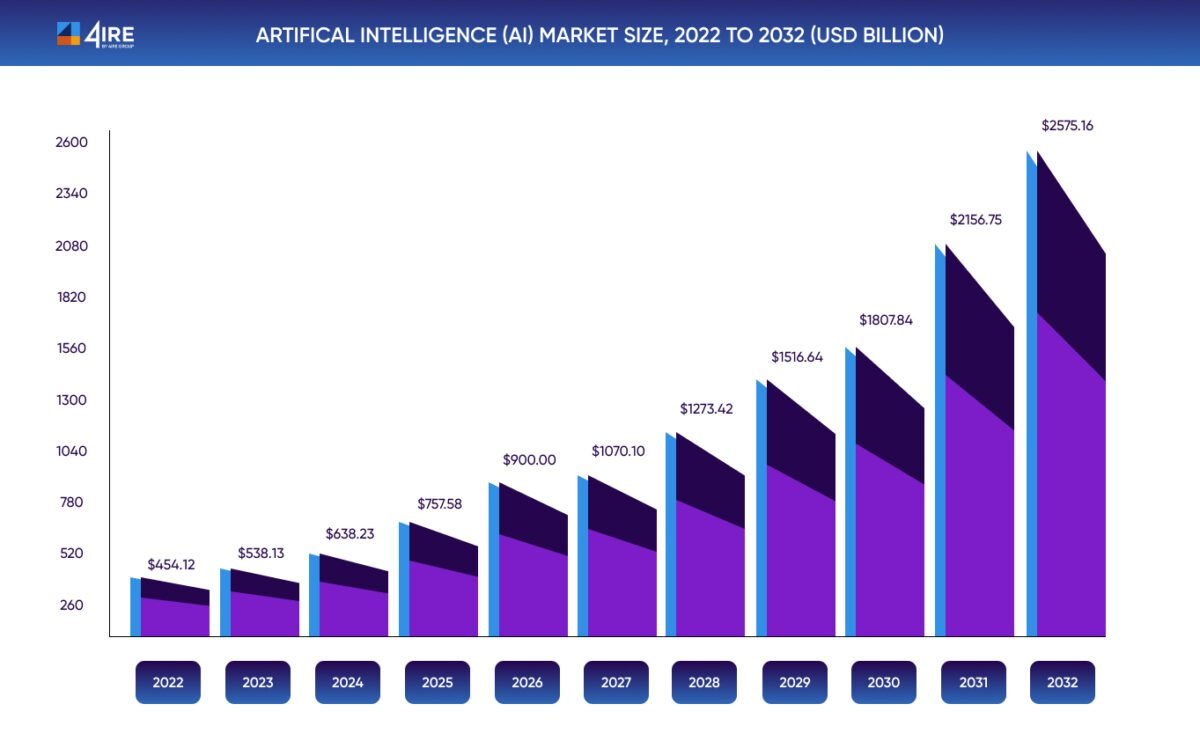
P2P půjčovací platformy mají dvě mocné technologie, které jsou klíčové pro transformaci na sofistikované finanční ekosystémy z jednoduchých zprostředkovatelských služeb. Umělá inteligence se posunula z pouhého základního hodnocení úvěrů k komplexnímu hodnocení rizik. Dnes trvá jen několik sekund, než algoritmy analyzují stovky datových bodů a vzorců, které lidské posuzovatele často přehlížejí.
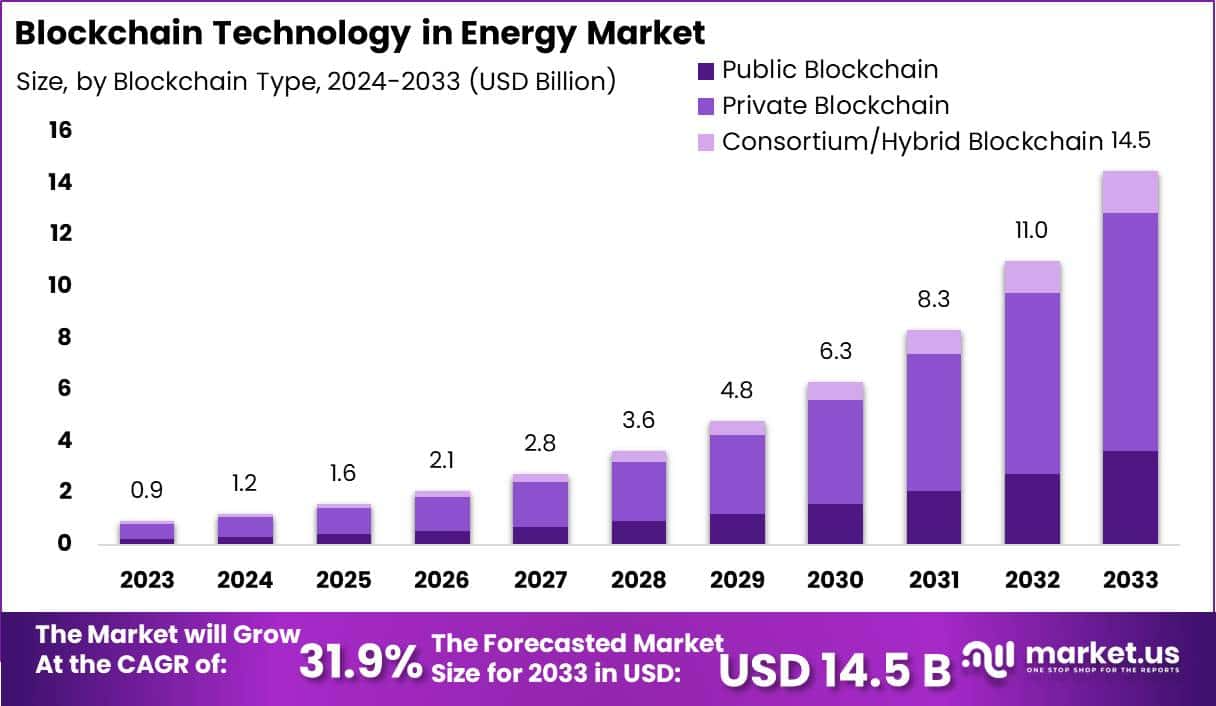
Dalším stejně inovativním nástrojem je technologie blockchain, která automaticky provádí půjčovací smlouvy pomocí chytrých kontraktů. To vnáší bezprecedentní transparentnost a efektivitu do transakcí, snižuje administrativní náklady a zajišťuje dodržování předpisů.
Blockchain, v případové studii půjčovacího sektoru, snížil provozní náklady o 70% ve srovnání s tradičními metodami půjčování. Tato kombinace blockchainu a AI vytváří půjčovací ekosystém, který je současně bezpečnější a inkluzivnější. Půjčovací platformy mohou snadno, rychle a přesně identifikovat kvalifikované dlužníky, které konvenční systémy přehlížejí, a zároveň snižovat podvody prostřednictvím neměnných záznamů transakcí.
Když se spojí, obě technologie dělají zázraky. AI identifikuje optimální půjčovací příležitosti, zatímco blockchain zajišťuje transparentní provedení.
Evolving Regulatory Landscape
Na rozdíl od toho, co je často zvykem, kdy regulace často zaostává za inovacemi, P2P půjčování nyní vstoupilo do fáze regulační zralosti, která bude hluboce určovat jeho budoucnost.
Nařízení o poskytovatelích crowdfundingových služeb v Evropě (ECSPR), implementované v roce 2021, zavedlo první komplexní rámec, který se specificky zabývá platformami P2P půjček, daleko od pouhé byrokratické práce. Silné regulační rámce obvykle vnášejí institucionální důvěru a legitimitu do sektoru.
Není pochyb o tom, že rámce jako ECSPR jsou často odpovědné za vytváření regulační jistoty, která umožňuje institucionálnímu kapitálu vstoupit do prostoru s důvěrou. Přesto je to probíhající proces, který se očekává, že omezí většinu hlavních finančních jurisdikcí, přičemž většina z nich má v plánu vyvinout podobný komplexní rámec do roku 2030.
Ačkoli rámec ještě není dokonalý, je to stále krok správným směrem. Konkrétní zlepšení, která se očekávají v nadcházejících letech, zahrnují:
Jasné požadavky na kapitálovou přiměřenost zajišťují stabilitu platformy;
Standardizované požadavky na zveřejňování zlepšují rozhodování investorů;
Harmonizace přes hranice umožňuje efektivní alokaci kapitálu;
Americká SEC také kráčí podobnou cestou s vývojem a doladěním svého Rámce pro tržní půjčky. Očekává se, že bude dokončen do roku 2025, což přinese další jasnost pro americký trh.
Zelená revoluce P2P půjček
Je to zázrak, jak udržitelné finance a P2P půjčky společně dělají tolik pokroku v tomto stále více klimaticky uvědomělém světě. Možná je to načasování měnícího se chování spotřebitelů a inovací, které se spojily osudem.
Nicméně, tato kombinace přetváří investiční priority. Odhaduje se, že do roku 2030 by globální trh pro udržitelné finanční produkty mohl dosáhnout 40 bilionů dolarů s privátními investicemi jako P2P, které usnadňují většinu projektů.
Tento růst je v souladu s širšími cíli udržitelnosti Evropské unie a odráží rostoucí poptávku investorů po příležitostech, které přinášejí jak finanční výnosy, tak pozitivní dopad na životní prostředí. Přesto P2P platformy překonávají bariéru na míru šitých investic, kde je kapitál nasměrován na projekty udržitelnosti, které jsou příliš malé pro institucionální investory, ale příliš velké pro individuální financování.
Tato chybějící šťastná střední cesta představuje obrovskou příležitost jak pro dopad na životní prostředí, tak pro investiční výnosy.
Další rychle rostoucí zelené sektory v oblasti P2P zahrnují:
Úpravy energeticky efektivních budov;
Rozvoj recyklační infrastruktury;
Iniciativy udržitelného zemědělství;
Malé projekty obnovitelné energie.
Pro investory tyto příležitosti představují atraktivní diverzifikaci vedle potenciálního překonání očekávání.
Důsledky investiční strategie
Jak by se měli investoři přistupovat k této vyvíjející se krajině? Transformace P2P půjček vyžaduje ne náhodnou alokaci, ale promyšlenou strategii. Klíčem je pochopit, kde P2P zapadá do širší strategie portfolia.
Očekává se, že do roku 2030 budou P2P alokace zahrnuty ve většině diverzifikovaných portfolií, v rozmezí od 5 % do 25 % pro konzervativní investory a pro ty s vyšší tolerancí rizika.
Účinné strategie zahrnují:
Diverzifikace platforem: Rozložení investic napříč více půjčovacími platformami za účelem zmírnění specifických rizik platformy.
Diverzifikace půjček: Udržování malých pozic napříč mnoha půjčkami namísto soustředění se na několik velkých pozic.
Diverzifikace sektorů: Vyvážení expozice napříč různými odvětvími a typy dlužníků.
Řízení likvidity: Staggering investičních splatností pro udržení přístupu k kapitálu podle potřeby.
Většinou je P2P mechanismem přístupu k více podkladovým třídám aktiv pro nejsofistikovanější investory, spíše než jednou třídou aktiv. Chápou, že projekty v oblasti nemovitostí se chovají jinak než výrobní půjčky, které se chovají jinak než spotřebitelské úvěry.
Cesta vpřed
Transformace P2P půjček do roku 2030 přesahuje jen další novou investiční příležitost. Myslete na to jako na zásadní posun v tom, jak jsou aktiva konstituována v rámci ekonomiky. Jako investor, pokud jste ochotni se promyšleně orientovat v této vyvíjející se krajině, odměny mohou být značné.
To, co začalo jako jednoduchý koncept, tj. spojení těch, kteří mají kapitál, s těmi, kteří ho potřebují, se vyvinulo v sofistikovaný ekosystém využívající pokročilé technologie k dosažení nových efektivit. V blízké budoucnosti projdou P2P platformy dalším posunem. Tentokrát, aby zpochybnily status quo a přepracovaly tradiční způsoby provádění finančních transakcí.