Nejziskovější země pro crowdlending
Proč je geografie důležitá pro ziskovost crowdlendingu
Geografie hraje rozhodující roli v ziskovosti crowdlendingu, protože úvěrové trhy jsou formovány především místními bankovními strukturami, nikoli poptávkou investorů. V zemích, kde banky dominují financování malých a středních podniků a fungují v vysoce konkurenčním prostředí, je cenotvorba půjček přirozeně stlačena.
Silné a slabé stránky Švýcarska pro crowdlending
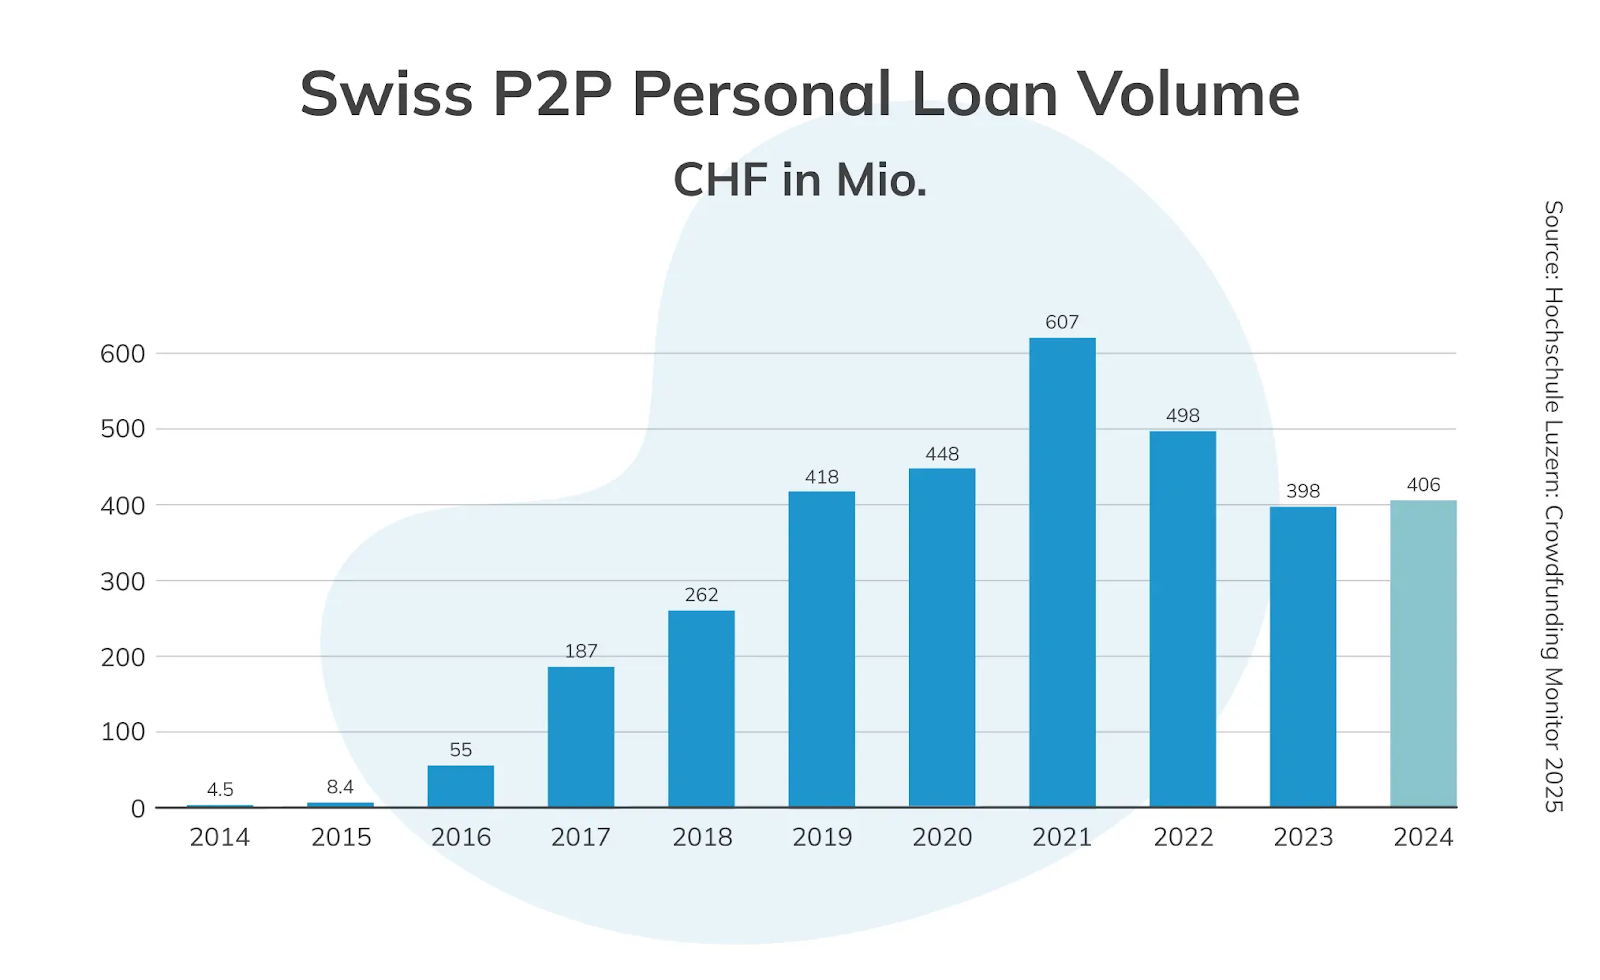
Na jedné straně Švýcarsko nabízí něco, co málo jiných jurisdikcí může nabídnout: provozní jistotu. Právní jasnost, vymahatelnost smluv, silná ochrana investorů a finanční dohled vytvářejí ideální základnu pro provozování přeshraničních úvěrových aktivit. V praxi funguje Švýcarsko jako referenční bod s nízkým výnosem a vysokou stabilitou, vůči kterému mohou být měřeny ostatní evropské trhy.
Z hlediska příjmů představuje Švýcarsko dolní konec spektra ziskovosti crowdlendingu a slouží jako užitečný benchmark pro pochopení, proč je geografie důležitá. Švýcarský bankovní systém patří mezi nejkonkurenčnější, likvidní a riziku odolné na světě. Malé a střední podniky těží ze silných vztahů s bankami, přístupu k dobře ceněnému úvěru a regulačnímu prostředí navrženému tak, aby minimalizovalo systémové riziko. V důsledku toho jsou úrokové sazby podnikatelských půjček ve Švýcarsku strukturálně nízké a těsně stlačené, sazba je pod 3 % v průměru.
Balkánské země: Jihovýchodní Evropa
Balkány a jihovýchodní Evropa představují některé z nejpřesvědčivějších příležitostí pro investory do crowdlendingu s fantasticky vysokými podnikatelskými maržemi a rostoucími ekonomikami malých a středních podniků. Každá země bude mít průměrnou úrokovou sazbu, za kterou jsou podnikatelské půjčky poskytovány.
Albánie: 6,79%
Albánie zažívá stabilní, vytrvalý růst kolem 3,5 %, podporovaný soukromou spotřebou, zahraničními investicemi a rostoucími sektory energetiky a výroby. Turismus, obnovitelná energie a specializovaná výroba jsou zde obzvlášť slibné. Posilující albánský lek a politiky sladěné s EU vytvářejí moderní, efektivní podnikatelské prostředí.
Srbsko: 7,08%
Srbsko je dynamická, ekonomika s vyššími středními příjmy ve střední Evropě s rostoucím HDP 81,3 miliardy v roce 2023. Jeho ekonomika prosperuje díky výrobě podporované přímými zahraničními investicemi, energetice a ICT, přičemž mezi hlavními exporty jsou izolované dráty, elektřina, měděná ruda a pneumatiky. Služby tvoří téměř 60 % HDP, zatímco průmysl a ICT jsou rychle rostoucími sektory.
Rumunsko: 8,44%
Rumunsko kombinuje odolnost a strategický růstový potenciál, s klíčovými sektory v automobilovém průmyslu, strojírenství, IT outsourcingu a výrobě, s obchodem zaměřeným na stroje, vozidla a chemikálie a rostoucí aktivitou malých a středních podniků. Investice financované z EU Recovery and Resilience Facility posilují infrastrukturu a inovace.
Severní Makedonie: 4,51%
Severní Makedonie si užívá pěkný růst kolem 3,8 %, podporovaný výstavbou, infrastrukturními projekty a silnou výrobní základnou, zejména v automobilovém průmyslu a textilu. Soukromá spotřeba a remitence pohánějí ekonomiku, zatímco obchodní partnerství s Německem a Velkou Británií rozšiřují příležitosti.
Bosna a Hercegovina: 5,04%
Bosna a Hercegovina stabilně roste přibližně o 3 %, s ekonomikou podporovanou exportem kovů, elektřiny a výrobků a silnými toky remitencí. Energetické, výrobní a průmyslové podniky nabízejí slibné příležitosti pro investory do crowdlendingu.
Země střední a východní Evropy
Země CEE překonaly západní Evropu v růstu, přičemž HDP na obyvatele roste rychleji než průměr EU od roku 2004, poháněno přímými zahraničními investicemi a integrací do EU. Tyto ekonomiky jsou vysoce integrovány do globálních hodnotových řetězců, zejména v automobilovém průmyslu a strojírenství. Region přitahuje značné přímé zahraniční investice.
Polsko: 7,09%
Polská ekonomika si užívá robustní oživení, přičemž růst HDP se očekává na 3,5 % v roce 2026, poháněno silnou domácí poptávkou, rostoucími mzdami a investicemi financovanými z EU. Země má vysoce rozvinutý výrobní sektor, prosperující služby a nízkou nezaměstnanost.
Česká republika: 5,16%
Česká republika má vyspělou průmyslovou a automobilovou základnu, doplněnou rostoucími technologickými a službami. S podporou integrace do EU pro obchod a kapitálové toky nabízí země stabilní prostředí pro úvěrování.
Maďarsko: 8,43%
Maďarsko zažívá oživení poháněné spotřebou. Úrokové sazby tam patří mezi nejvyšší v Evropě.
Lotyšsko: 6,21%
Lotyšská ekonomika se rychle vyvíjí v oblasti logistiky, fintech a zelené energie, podporována fondy EU a podnikatelskému přátelskému regulačnímu prostředí. Malé a střední podniky se rozšiřují, zejména v technologických a službových centrech Rigy.
Litva: 4,54%
Litva je uznávána pro svůj pokročilý fintech ekosystém, lehkou výrobu a dopravní logistiku. Ekonomická stabilita, integrace do EU a rostoucí aktivita malých a středních podniků vytvářejí slibné prostředí.
Estonsko: 4,83%
Estonsko je lídrem v digitálních inovacích a e-governmentu, podporující rychlý růst v technologiích, IT službách a start-upech. Stabilní, transparentní regulační rámec a podnikatelsky přátelské klima činí crowdlending atraktivním způsobem, jak podpořit malé a střední podniky.
Jižní Evropa
Jižní Evropa posiluje své ekonomiky prostřednictvím reforem, projektů financovaných z EU a iniciativ udržitelného růstu. Pracovní trhy se stávají flexibilnějšími, zahraniční investice rostou v oblasti výroby, technologií a designu a exporty zůstávají odolné.
Portugalsko: 5,01%
Portugalsko vykazuje robustní růst nad 2 % v roce 2026, poháněno službami, turismem a modernizačními programy financovanými z EU. Klesající veřejný dluh, nízká nezaměstnanost pod 6 % a silné investice do obnovitelné energie a průmyslových sektorů zdůrazňují jeho odolnou ekonomickou trajektorii.
Itálie: 3,89%
Třetí největší ekonomika eurozóny je podporována silnými exporty ve výrobě a luxusních zboží, stejně jako projekty financovanými z EU zaměřenými na digitalizaci a ekologii.
Řecko: 4,15%
Národ je ve fázi silného oživení, s očekávaným růstem HDP 2,2 % v roce 2026. Investice, turismus a financování z EU Recovery and Resilience Facility pohánějí růst, zatímco zlepšující se zdraví bankovního sektoru, klesající nezaměstnanost a strukturální reformy podporují dlouhodobou stabilitu a konkurenceschopnost.
Strategie diverzifikace pro investory do crowdlendingu
Úspěšné investování do crowdlendingu vyžaduje více než jen honbu za nejvyššími úrokovými sazbami. Diverzifikace je klíčová pro řízení rizika, vyhlazení výnosů a ochranu kapitálu před překvapeními a tržními výkyvy.
- Zapojte se do různých sektorů: Investujte do více odvětví, od výroby a technologií po služby a obnovitelnou energii. Různé sektory reagují různě na ekonomické cykly, což pomáhá stabilizovat výnosy.
- Geografické rozložení: Příležitosti v crowdlendingu existují na trzích s různými ekonomickými podmínkami. Alokací prostředků napříč zeměmi mohou investoři zmírnit místní ekonomická a regulační rizika.
- Různé profily rizika: To vytváří rovnováhu mezi potenciálním vzestupem a ochranou proti poklesu. Pečlivě zhodnoťte úvěrové skóre, zajištění a sílu cash flow před závazkem k půjčkám s vyšším rizikem.
- Využijte sekundární trhy: Sekundární obchodování poskytuje flexibilitu k přerozdělení portfolií.
- Pravidelně sledujte a upravujte investice: Tyto investice nejsou "nastav a zapomeň". Sledujte výkon, monitorujte aktualizace dlužníků a přerozdělujte své alokace.
Chytřejší investování s Maclear
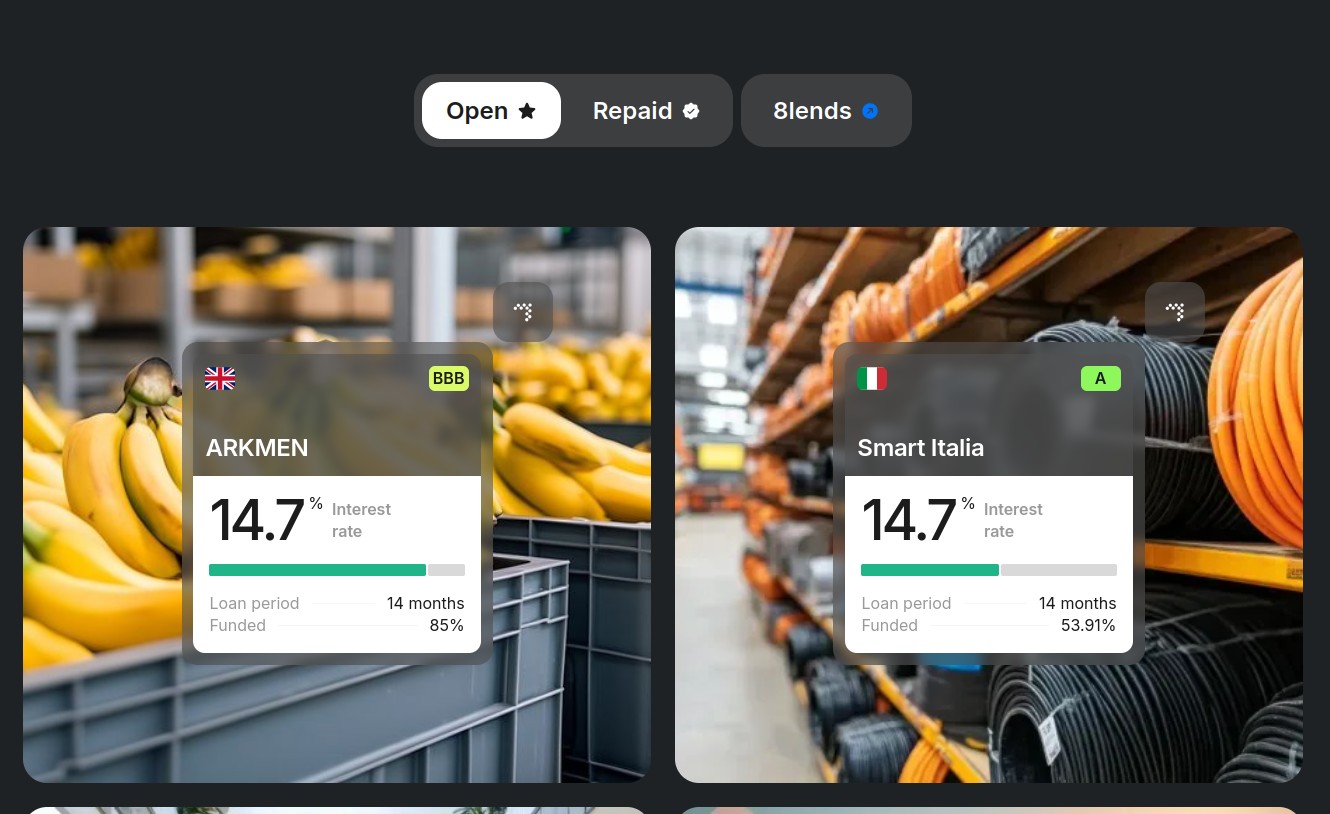
Pro investory, kteří hledají přístup k některým z nejvíce slibných trhů crowdlendingu, Maclear představuje bezpečnou a transparentní platformu pro účast na projektech s výnosem až 15%. Fungující pod robustní švýcarskou bezpečností, Maclear chrání prostředky klientů, nabízí robustní hodnocení úvěrů pomocí vlastního 14-bodového hodnotícího systému a zajišťuje všechny půjčky zajištěním a rezervním fondem.
Se zaměřením na diverzifikaci, transparentnost a dodržování předpisů, Maclear poskytuje přístup k malým a středním podnikům napříč různými sektory, od technologií a výroby po turistiku a obnovitelnou energii, přičemž každá je pečlivě prověřena s až 90% mírou odmítnutí. Kombinováním odborného hodnocení rizik s inovativními investičními řešeními pomáhá Maclear investorům do crowdlendingu maximalizovat výnosy při minimalizaci expozice.
- Půjčky jsou vypláceny v několika fázích, nikoli jako jednorázová částka. Investoři financují projekty krok za krokem, s návratem jistiny na konci každé fáze.
- V případě dlouhodobého selhání, Maclear působí jako právní zástupce zajištění, spravující a likvidující zajištěné aktiva.
- Každý projekt zahrnuje podrobné informace: úvěrové hodnocení dlužníka, popis podnikání, strukturu půjčky, zajištění, LTV a pokrok fáze.
Závěr
Crowdlending představuje jedinečnou příležitost pro investory, jak získat atraktivní výnosy na trzích, kde je tradiční bankovnictví omezené, úrokové sazby jsou vyšší a malé a střední podniky touží po flexibilním financování. Úspěch v této oblasti závisí na porozumění místní dynamice trhu, pečlivém hodnocení kvality dlužníků a diverzifikaci napříč geografiemi, sektory a strukturami půjček. Rozložením investic a sledováním výkonu mohou investoři zachytit vysoké výnosy při efektivním řízení rizika.
Pro ty, kteří chtějí vstoupit do těchto ziskových trhů s důvěrou, Maclear nabízí komplexní řešení. S švýcarskou bezpečností, vlastním 14-bodovým systémem hodnocení úvěrů a dvojími vrstvami ochrany – včetně rezervního fondu a půjček zajištěných zajištěním – Maclear umožňuje investorům přístup k vysoce kvalitním projektům napříč různými sektory. Krok za krokem financování půjček, transparentní informace o dlužnících a robustní řízení rizik usnadňují maximalizaci výnosů při ochraně kapitálu.