Fonduri de Urgență: Cât de Mult Ai Cu Adevărat Nevoie
16.10.2025
5 min
Actualizat: 26.10.2026
Ai plecat pe drum și auzi acel zgomot îngrozitor de frecare. Urmează facturi mari de reparații. Te întorci acasă mai târziu și găsești subsolul inundat din cauza unei țevi sparte. Se întâmplă întotdeauna în cele mai proaste momente.<\/p>
Nu este vorba doar despre piesele defecte. Este sentimentul de cădere în timp ce îți dai seama cum să acoperi costul fără a răsturna totul. Poate că folosești un card de credit și plătești dobândă timp de luni de zile pentru a putea ține pasul cu chiria și utilitățile. Sau împrumuți de la familie și te confrunți cu conversații stânjenitoare. A avea un colac de salvare pentru aceste surprize îți permite să rămâi calm și îți menține finanțele pe drumul cel bun.<\/p>
În acest articol
Oamenii Abia Economisesc
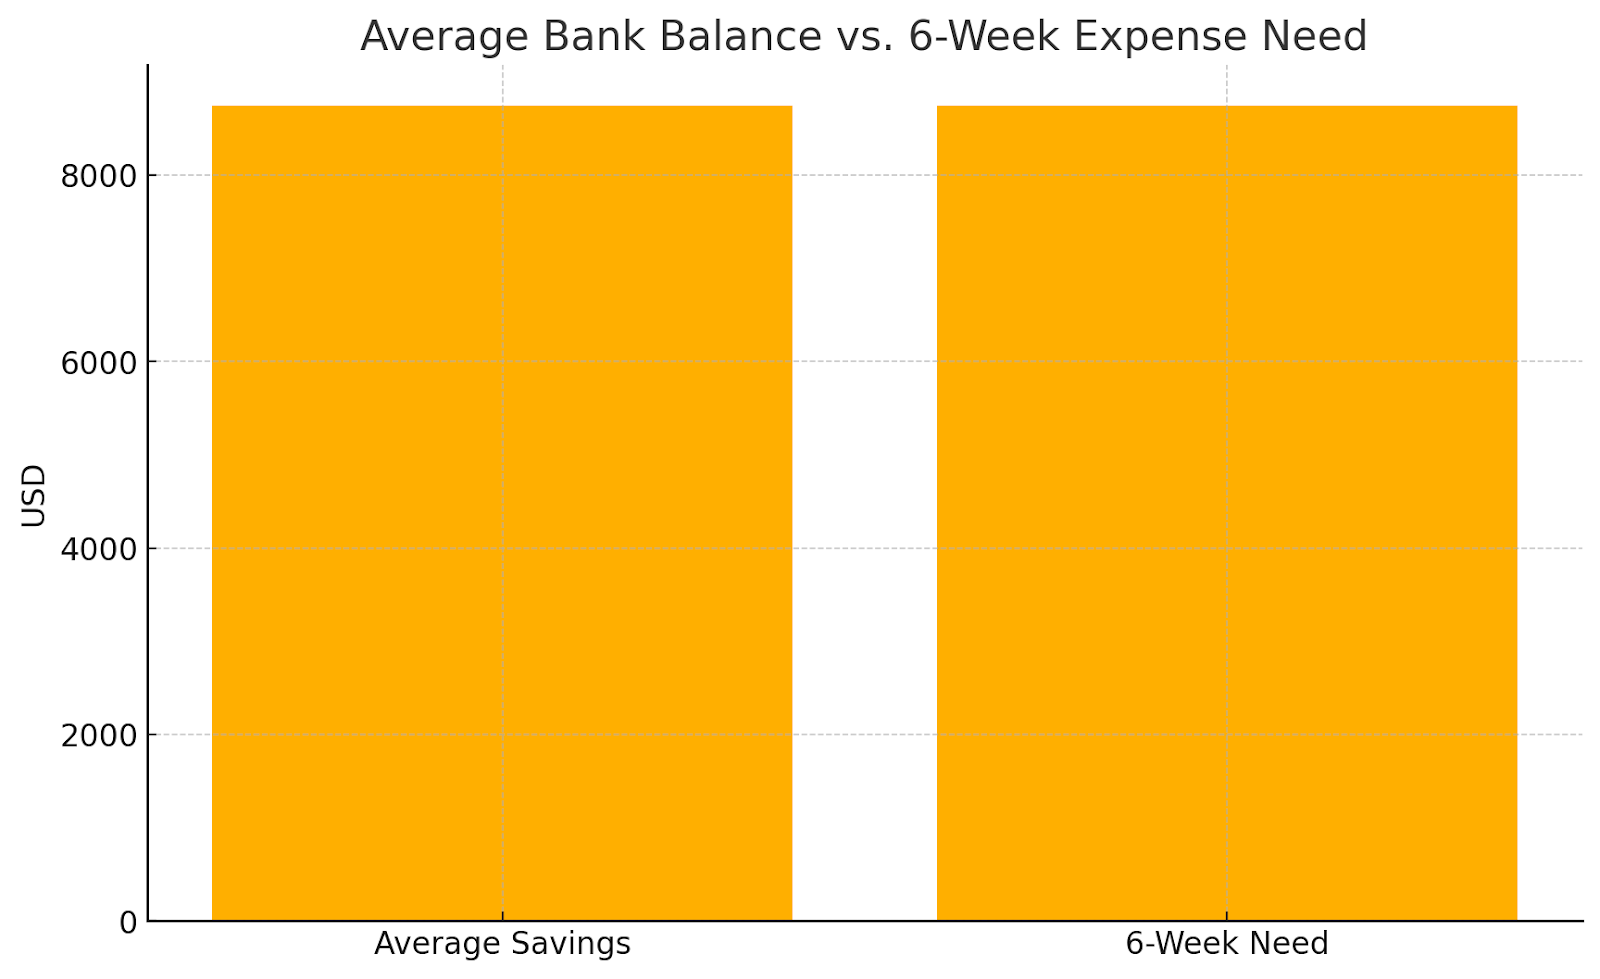
Cei mai mulți americani nu sunt pregătiți pentru urgențe financiare. Persoana medie avea doar 8.742 de dolari în conturile bancare în 2025, conform datelor de la Rezerva Federală. Aceasta acoperă doar aproximativ șase săptămâni de costuri normale ale gospodăriei.
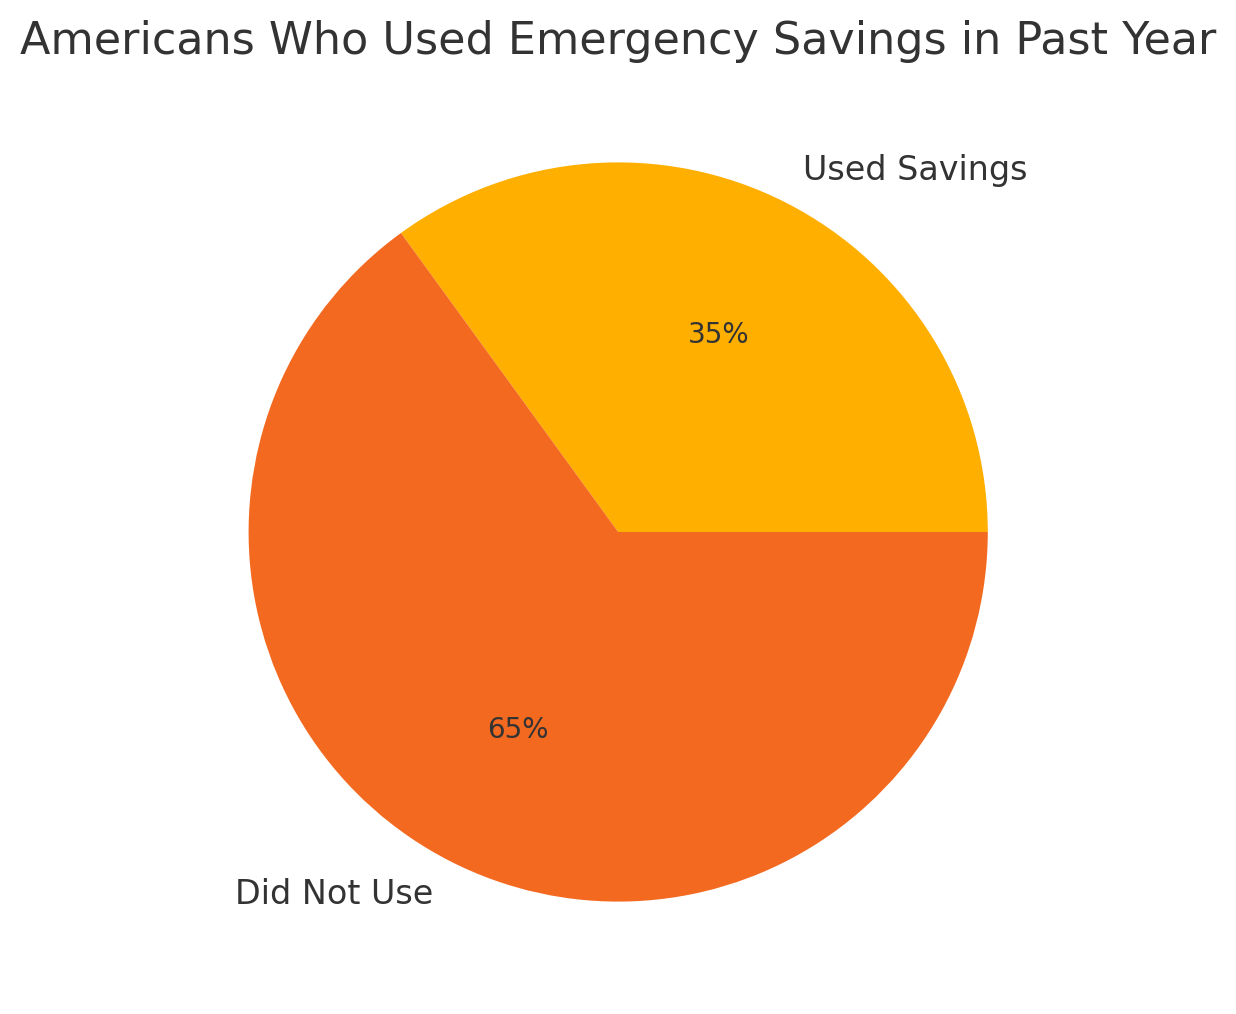
Se face și mai rău. Un sondaj din 2025 realizat de Bankrate a constatat că mai mult de o treime dintre americani și-au folosit economiile de urgență în ultimul an.
Mulți le-au folosit pentru cheltuieli zilnice în loc de urgențe reale. Acest lucru ne spune că multe familii trăiesc atât de aproape de limită încât cheltuielile obișnuite se simt ca urgențe.
Probabil ai auzit sfatul de a economisi trei până la șase luni de cheltuieli. Pare suficient de simplu, dar îi lasă pe oameni să se întrebe ce înseamnă de fapt asta în bani reali. Unii experți spun să începi cu 1.000 de dolari. Alții insistă pentru cel puțin 2.000 de dolari. Studiile recente sugerează că gospodăria medie are nevoie de aproximativ 35.000 de dolari pentru a se simți cu adevărat în siguranță.
Două Tipuri de Probleme Financiare
Experții financiari discută despre urgențe în două moduri diferite. Fiecare necesită o abordare diferită.
Cheltuieli Surpriză
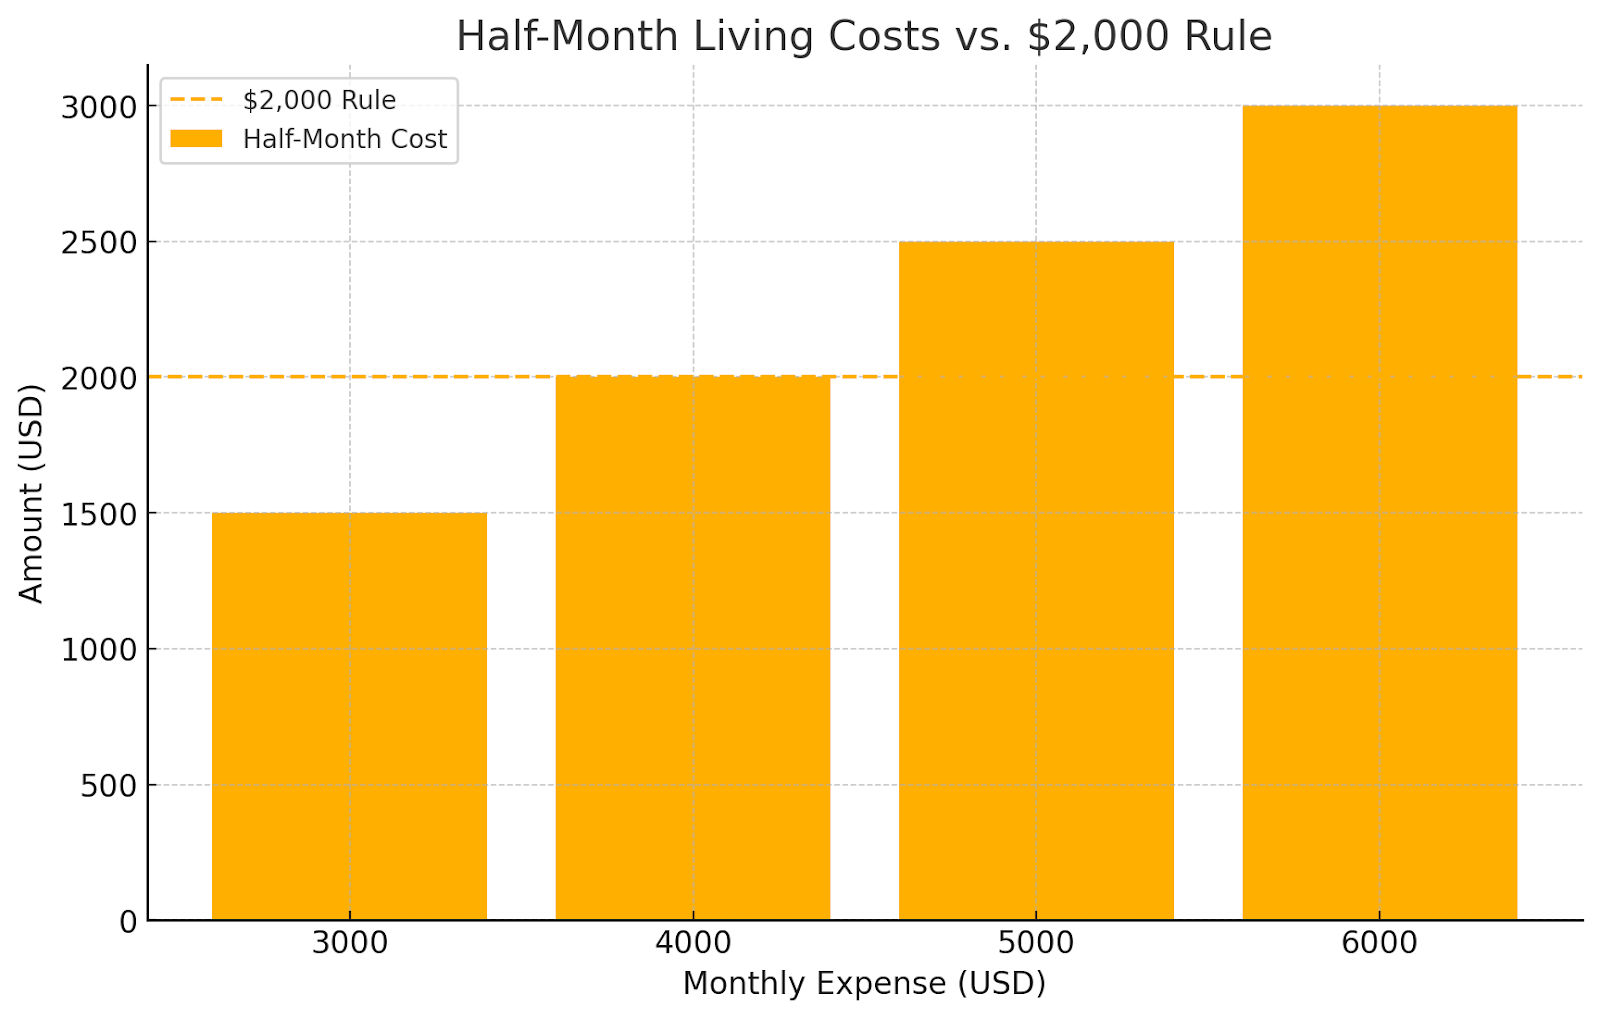
Acestea sunt costuri surpriză, cum ar fi repararea mașinii, plata facturilor medicale sau înlocuirea unei mașini de spălat defecte. Experții financiari de la Vanguard sugerează să ai economisite jumătate din costurile de trai pe o lună sau 2.000 de dolari, oricare sumă este mai mare. Acest lucru ajută la problemele financiare comune care apar.
Lovituri Neprevăzute
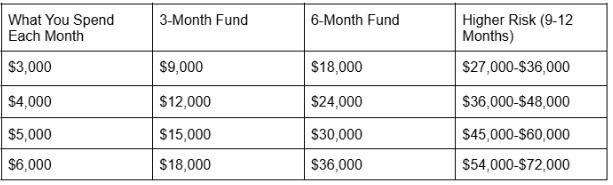
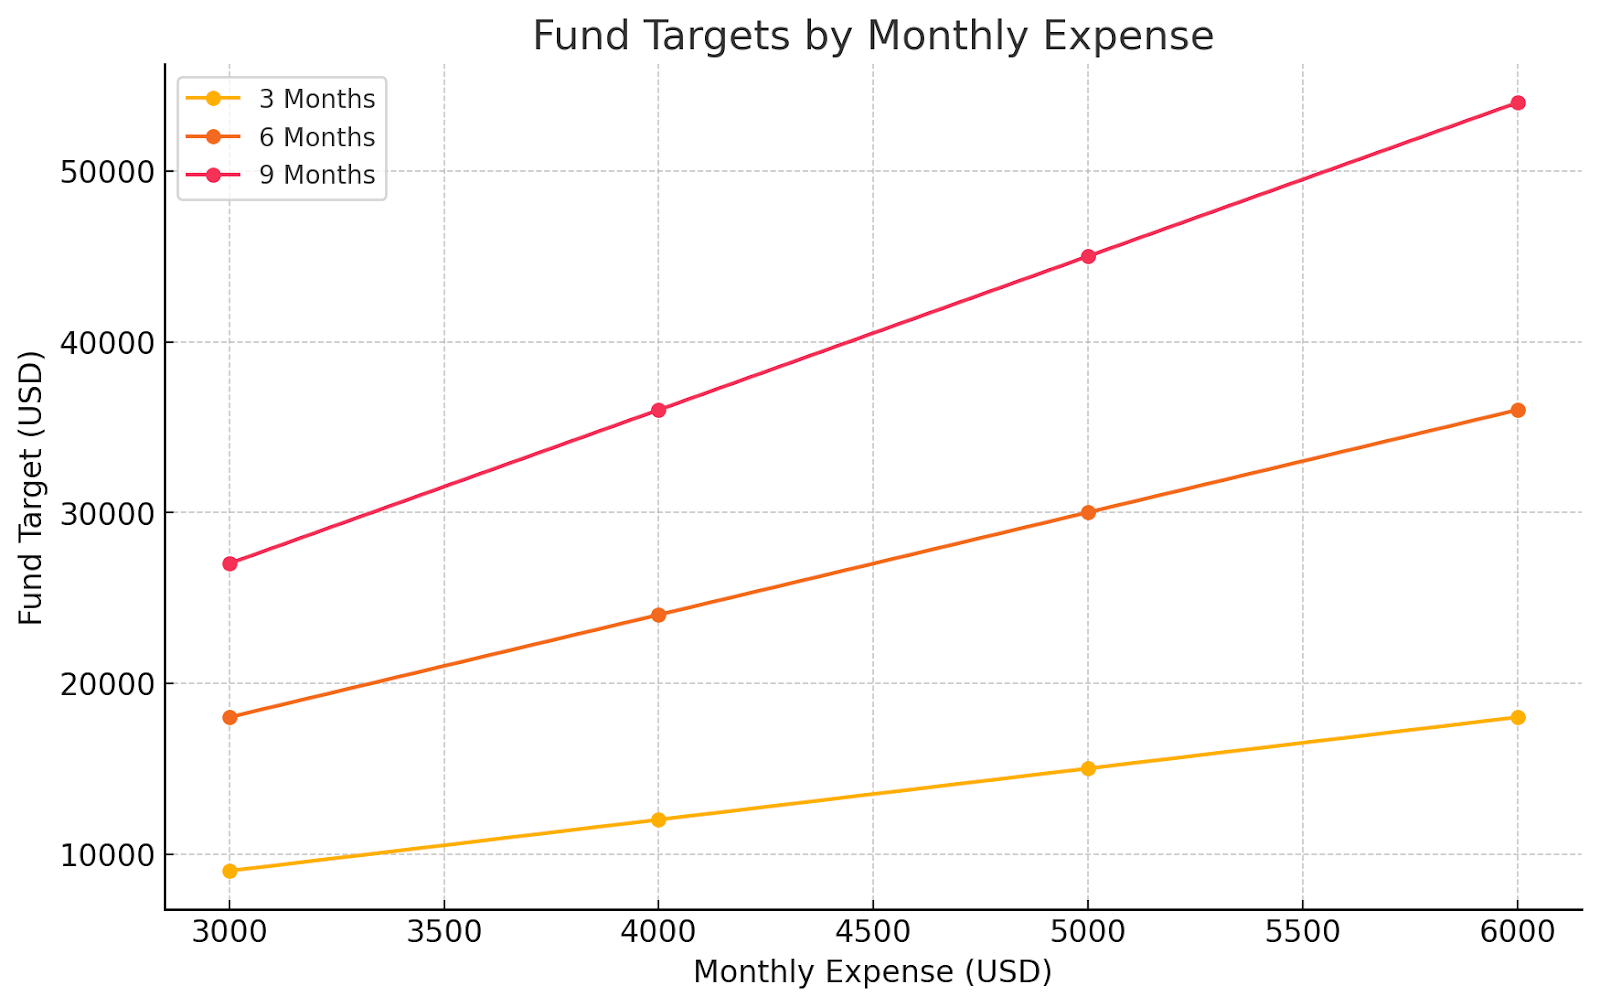
Când probleme mari lovesc portofelul tău, cum ar fi pierderea locului de muncă, îmbolnăvirea gravă sau reducerea drastică a salariului, vrei totuși să pui deoparte un colac de 3-6 luni. Așadar, dacă cheltuiești 5.000 de dolari în fiecare lună, ai vrea între 15.000 și 30.000 de dolari în total.
Determinarea Nevoilor
S-ar putea să ai nevoie de mai mulți bani dacă locul tău de muncă este independent sau pur bazat pe performanță. La fel se aplică dacă ai probleme de sănătate sau ești singura persoană din familia ta care lucrează. Persoanele care lucrează în domenii foarte specifice ar putea avea nevoie de mai mult, de asemenea, deoarece poate dura mai mult să găsești un nou loc de muncă.
Ai putea reuși să reduci asta având un loc de muncă super stabil cu o bună protecție în caz de concediere. Dacă atât tu, cât și partenerul tău lucrați și ambele locuri de muncă sunt sigure, asta ajută și ea. A avea facturi lunare mici pe care le poți tăia ușor înseamnă, de asemenea, că s-ar putea să nu ai nevoie de atât de mult.
Numerele Reale
Un studiu recent realizat de Investopedia spune că familia medie americană are nevoie de aproximativ 35.000 de dolari în economii de rezervă. Aceasta este echivalentă cu șase luni de costuri de urgență atunci când aduni cheltuielile pentru locuință, utilități, hrană, transport și alte cheltuieli esențiale.
Fonduri pentru Zile Ploioase vs Alte Obiective Financiare
Echilibrarea economiilor de rezervă cu alte obiective înseamnă un plan care se potrivește situației tale. Cu datorii cu dobândă mare, economisește mai întâi 500 până la 1.000 de dolari. Apoi atacă datoriile pentru a evita problemele mai profunde, iar odată ce acestea sunt mai mici, construiește-ți fondul. Cu împrumuturi constante, construiește economii în timp ce plătești minimurile.
Această combinație oferă liniște sufletească chiar dacă matematica favorizează plățile suplimentare. Când locul tău de muncă se potrivește cu contribuțiile 401 (k), ia întreaga potrivire mai întâi, apoi construiește-ți stocul de rezervă înainte de a adăuga mai mult la pensie. Fără datorii, termină-ți mai întâi fondul de urgență. Această bază protejează tot progresul pe care îl faci.
Dacă ai acoperit deja fondul tău de rezervă de bază, următorul pas este să-ți crești averea fără a o bloca timp de decenii. Aici intervine Maclear . Prin combinarea capitalului tău cu alți investitori, poți finanța afaceri cu impact mare - de la startup-uri de energie regenerabilă la agricultură durabilă - și totodată să îți diversifici riscul. Este o investiție care echilibrează randamentele cu schimbarea din lumea reală.
Cum să Îți Construiești Economiile de Siguranță Pas cu Pas
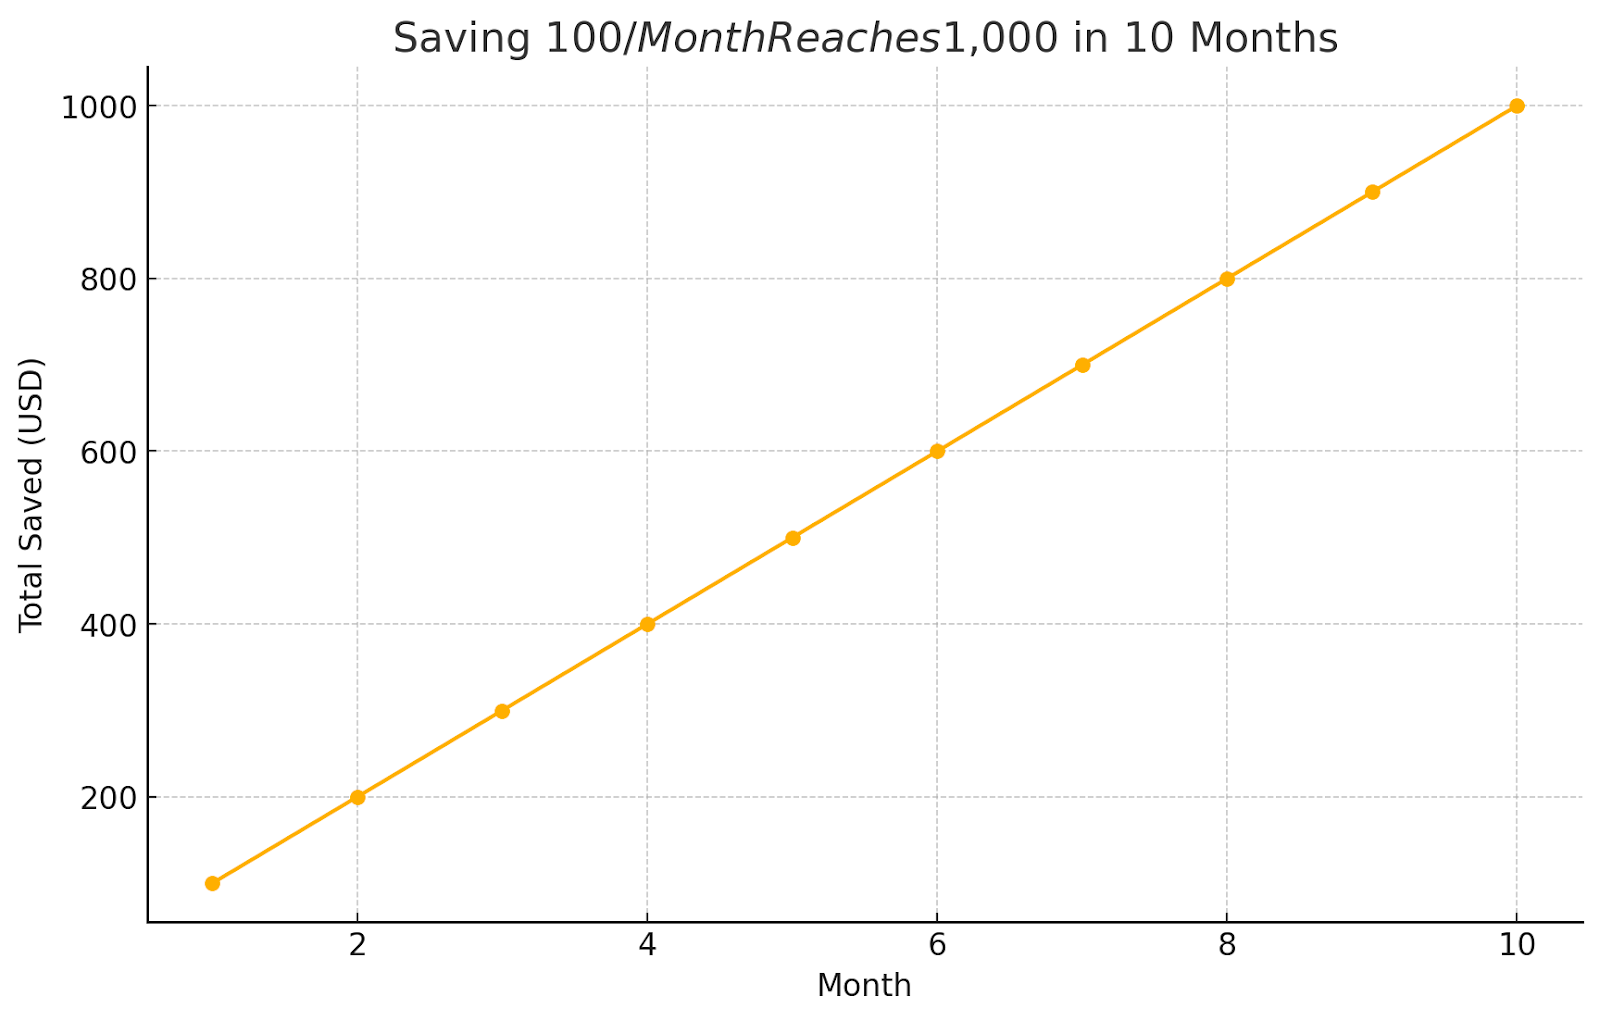
Pasul 1: Începe mic. Economisește 500 până la 1.000 de dolari. Aceasta acoperă urgențele minore fără a afecta bugetul tău. Economisind 100 de dolari pe lună, ajungi la 1.000 de dolari în zece luni.
Pasul 2: Construiește mai mult. Vizează 2.000 de dolari sau jumătate din cheltuielile tale lunare. Aceasta acoperă cele mai multe surprize.
Pasul 3: Acoperire completă. Lucrează pentru a ajunge la trei până la șase luni de esențiale: chirie, facturi, hrană, transport, asigurare și minimurile împrumuturilor.
Stabilește transferuri automate astfel încât banii să se miște de la sine. Chiar și 25 de dolari pe săptămână cresc la peste 1.300 de dolari pe an. Încearcă regula 50/30/20, economisind 20%. Taie 100 de dolari din cheltuielile suplimentare în fiecare lună pentru a crește economiile.
Unde să Îl Ții
Stocul tău de siguranță trebuie să fie ușor accesibil, dar separat de banii pe care îi cheltuiești în fiecare zi.
Locuri Bune pentru a Îl Ține:
Conturi de economii cu randament ridicat care sunt asigurate de FDIC și plătesc dobândă bună
Conturi de piață monetară care funcționează ca economii cu randament ridicat, dar ar putea avea extra, cum ar fi scrierea de cecuri
CD-uri pe termen scurt pentru banii de care nu vei avea nevoie imediat, deoarece plătesc puțin mai mult
Locuri de Evitat:
Conturi curente obișnuite, deoarece este prea ușor să cheltuiești banii
Conturi de investiții, deoarece valoarea crește și scade, și s-ar putea să nu poți obține banii tăi rapid
Conturi de pensie, deoarece vei plăti penalități și impozite dacă scoți bani devreme
Greșeli pe care Oamenii le Fac
Nu folosi fondul tău de rezervă pentru lucruri care nu sunt urgențe. Vacanțele și cumpărăturile nu contează. Fă fonduri separate pentru cheltuielile pe care le poți prezice. Nu păstra prea mult odată ce ai atins ținta. Trimite economiile suplimentare către alte obiective în schimb.
Nu opri adăugarea la fondul tău de rezervă. Verifică suma ta țintă în fiecare an pe măsură ce cheltuielile tale se schimbă. Nu amesteca banii de urgență cu alte economii. Păstrează-l într-un cont separat cu o etichetă clară astfel încât să știi exact pentru ce este.
Liniștea Pe Care O Obții
Fondurile de rezervă fac mai mult decât să ajute cu problemele practice. Ele te ajută, de asemenea, să te simți mai bine mental. Cercetările de la Vanguard arată că persoanele cu cel puțin 2.000 de dolari în economii de rezervă își petrec mult mai puțin timp îngrijorându-se de bani. Se îngrijorează timp de aproximativ 3,7 ore pe săptămână comparativ cu 7,3 ore pentru persoanele fără economii de urgență.
Acest spațiu mental care se eliberează îți permite să te concentrezi pe alte lucruri importante. Poți să îți asumi riscuri inteligente în carieră și să abordezi viața cu mai multă încredere.
Schimbarea planului tău pe măsură ce viața se schimbă
Nevoile tale se schimbă pe măsură ce viața ta se schimbă, de asemenea
În primii tăi ani de carieră, concentrează-te pe economisirea primelor $1,000 până la $2,000. În anii de familie, crește-ți obiectivele pe măsură ce cheltuielile tale cresc. Când câștigi cei mai mulți bani, echilibrează fondurile de urgență cu economiile pentru pensie și educație. Înainte de a te retrage, gândește-te la fondurile de urgență ca parte a gestionării tuturor banilor tăi.
Ce să faci în continuare
Construirea unui fond de urgență necesită timp. Fiecare dolar pe care îl economisești îți face banii mai puternici. În primul rând, listează-ți necesitățile lunare și alege un obiectiv de economisire pe care îl poți atinge. Dacă nu ai unul încă, deschide un cont de economii cu randament ridicat. Apoi, configurează transferuri automate și începe cu o sumă care ți se pare ușoară, astfel încât să te ții de ea.
Chiar și $25 pe lună se adună. Un fond de urgență solid face mai mult decât să păstreze numerar. Îți aduce acel sentiment de calm atunci când viața îți aruncă o provocare. Petrece câteva minute acum pentru a verifica economiile tale și a face un mic pas către rețeaua ta de siguranță. Viitorul tău îți va mulțumi pentru acea liniște sufletească.
Odată ce fondul tău de urgență este în loc, banii tăi pot trece de la a sta în siguranță la a lucra activ. Maclear te conectează cu afaceri orientate spre scopuri din întreaga lume, oferind randamente competitive susținute de evaluări de credit inovatoare și un model de risc comun. Capitalul tău nu doar că crește - ajută la deblocarea finanțării pentru inițiative care fac o diferență.