Nenumărați cetățeni consideră că modul în care ne îndeplinim obligațiile de plată a datoriilor este destul de nesemnificativ. Cu greu ne putem abține să cumpărăm corvette strălucitoare și bilete la meciuri de playoff. Având în vedere orele suplimentare pe care le facem, merităm asta. Unii dintre noi reușesc să trăiască în limitele lor, în timp ce alții fac o plată întârziată aici și plătesc articole în colectare acolo. În cele din urmă, acest lucru își va arăta fața urâtă sau ne va desfășura un covor roșu mai târziu. În realitate, există puține lucruri care sunt folosite atât de omniprezent în domenii atât de importante ale vieții noastre ca scorul nostru de credit. <\/p>
Dacă ai plătit responsabil înainte, asta va determina dacă vei ajunge să economisești mii în dobânzi la o ipotecă ca rezultat, chiar dacă poți obține anumite locuri de muncă.. Așadar, aceasta nu este o chestiune de râs. <\/p>
Să discutăm despre cum funcționează acest lucru.<\/p>
În acest articol
De ce pare confuz
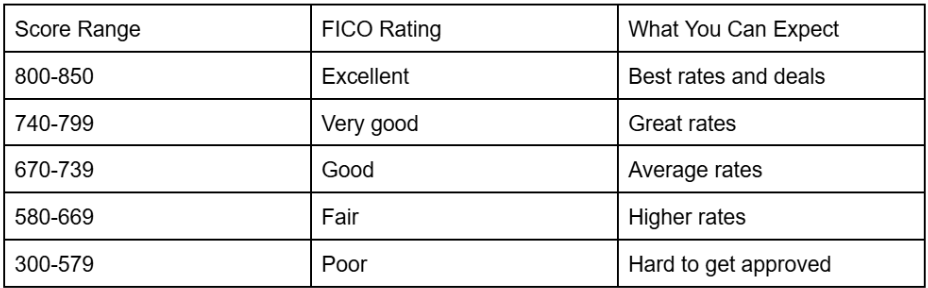
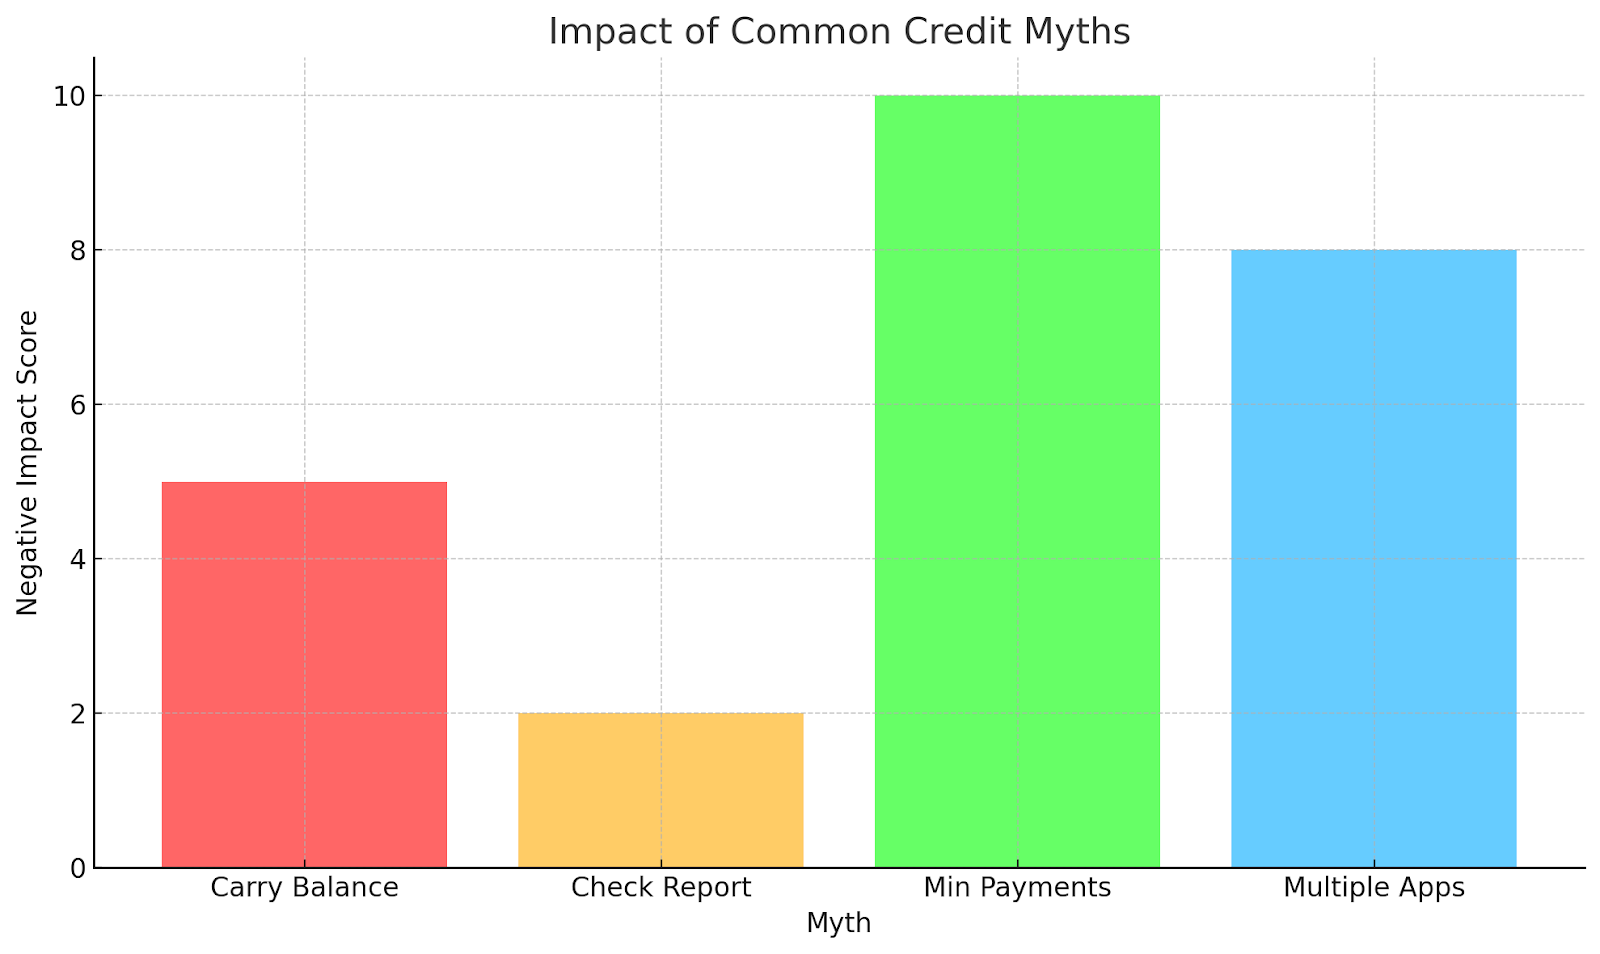
Așadar, știi cum îți calculezi scorul. Ceea ce este esențial acum este modul în care îți valorifici și îmbunătățești acest lucru sau îl lași să scadă. Indiferent unde se află acum, poți să-l îndrepți într-o direcție favorabilă sau să-l ridici și mai sus. Aici intrăm în mituri și realități. Mulți cred în mod fals că obținerea evaluării lor îi va afecta negativ, sau că construirea acesteia ar necesita o anumită sumă împrumutată pe un card.
Există mai multe birouri de credit și fiecare companie le numără diferit. FICO este folosit de un impresionant nouăzeci la sută dintre creditori atunci când aplici pentru credit. Totuși, ține cont și de altele precum:
VantageScore
Experian PLUS
Equifax
TransUnion
Întâlnește-o pe Sofia, o profesoară de 26 de ani. A ignorat creditul ei timp de ani de zile pentru că se temea că verificarea acestuia îi va scădea scorul. Odată ce a aflat că verificarea propriului raport este o "întrebare ușoară" care nu are efect, a găsit două erori de la un vechi cont de telefon mobil și le-a eliminat—scorul ei a sărit cu 40 de puncte într-o lună.
Trecând mai departe
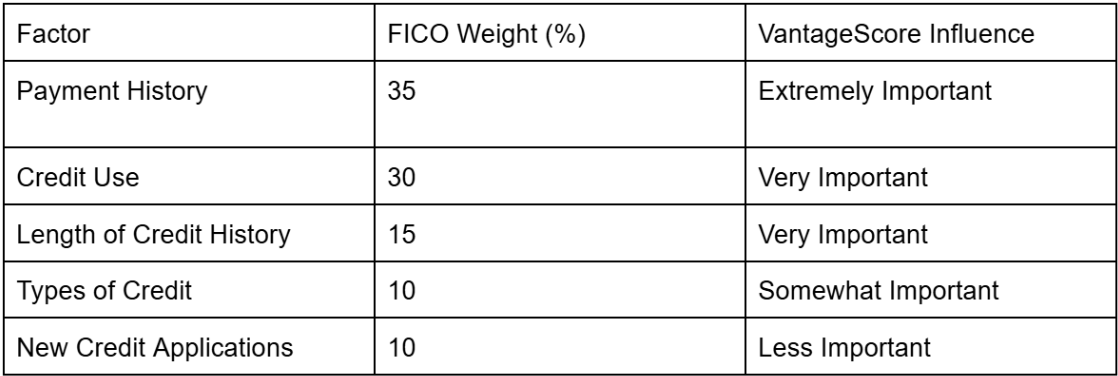
Trecând la câteva strategii robuste însoțite de greutatea evaluării lor FICO.
A fi la timp (35%)
Punctualitatea în plăți este pe primul loc. Din fericire, durerea dispare în cele din urmă după 7 ani, o oportunitate de aur pentru a te corecta.
O practică înțeleaptă este să configurezi plăți automate pentru sume mai mari decât minimul și să le lași să se plătească singure. Nu lăsa memoria ta ocupată să fie responsabilă. Memento-urile Google sau iPhone sunt o modalitate excelentă de a te menține la curent. Ia în considerare să încerci un serviciu precum Experian Boost pentru a adăuga factura de încălzire la evaluare.
Marcus, un mic antreprenor, a configurat plăți automate pentru toate conturile sale după ce a ratat o factură de 60 de dolari la cardul de credit cu doar două zile. Acea mică greșeală i-a scăzut scorul cu 50 de puncte. De când a setat memento-uri și a folosit plăți automate pentru minimuri, nu a mai întârziat niciodată, iar în decurs de un an, scorul său s-a recuperat—și chiar mai mult.
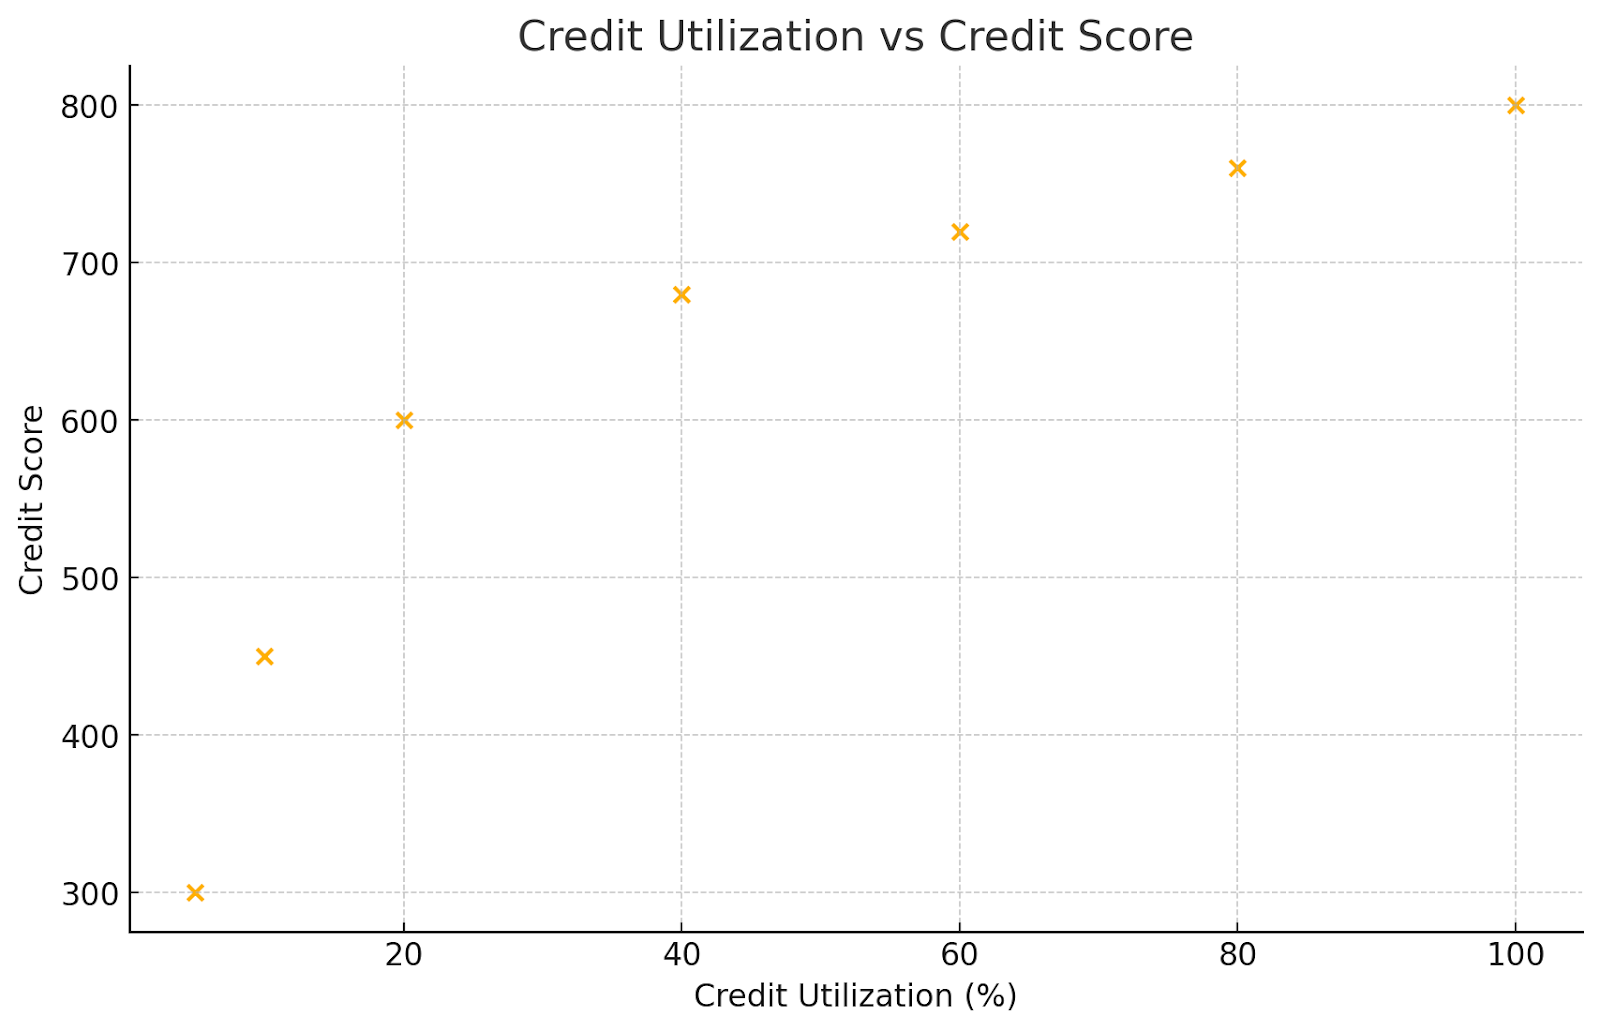
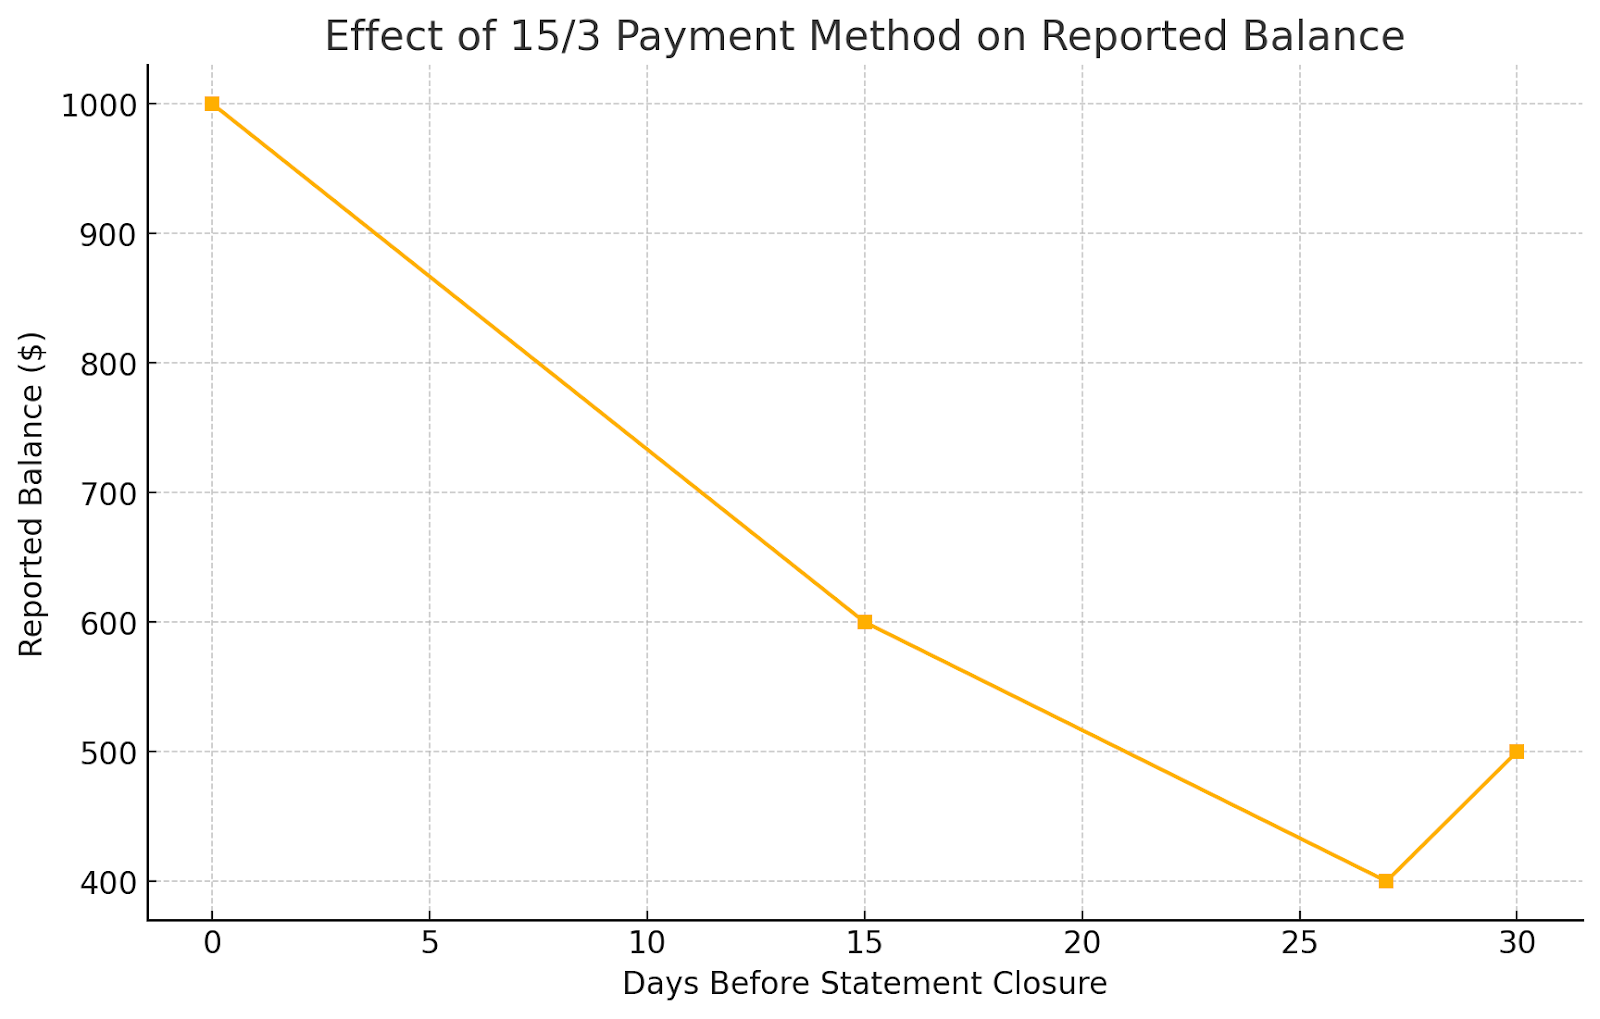
Având limite mai mari, totuși, scorul tău va beneficia în consecință. Făcând câteva plăți lunar.
Danielle, o fotografă liber profesionistă, avea o limită de credit de 5.000 de dolari și purta în mod obișnuit un sold de 2.500 de dolari, gândindu-se că plata la timp este tot ce contează. Odată ce a aflat că utilizarea ei era de 50%, a început să facă plăți la mijlocul lunii și să mențină soldurile sub 500 de dolari. Scorul ei a crescut de la 690 la 760 în mai puțin de un an.
Păstrează cardurile de credit vechi deschise (15%)
Vârsta cardului face o mare diferență. Nu arunca acele carduri vechi. Ia în considerare să ceri unui membru al familiei să te adauge ca utilizator autorizat pe contul lor vechi. Folosește de asemenea cardurile vechi pentru tranzacții din când în când, astfel încât banca să le mențină active.
Ethan, un inginer de 34 de ani, aproape că a închis primul său card de credit din facultate pentru că avea o limită mică și fără recompense. În schimb, l-a păstrat deschis și a pus o mică subscripție recurentă pe el pentru a-l menține activ. Acest lucru a ajutat la menținerea istoricului său de credit de 12 ani, care a amortizat impactul atunci când a deschis o nouă ipotecă.
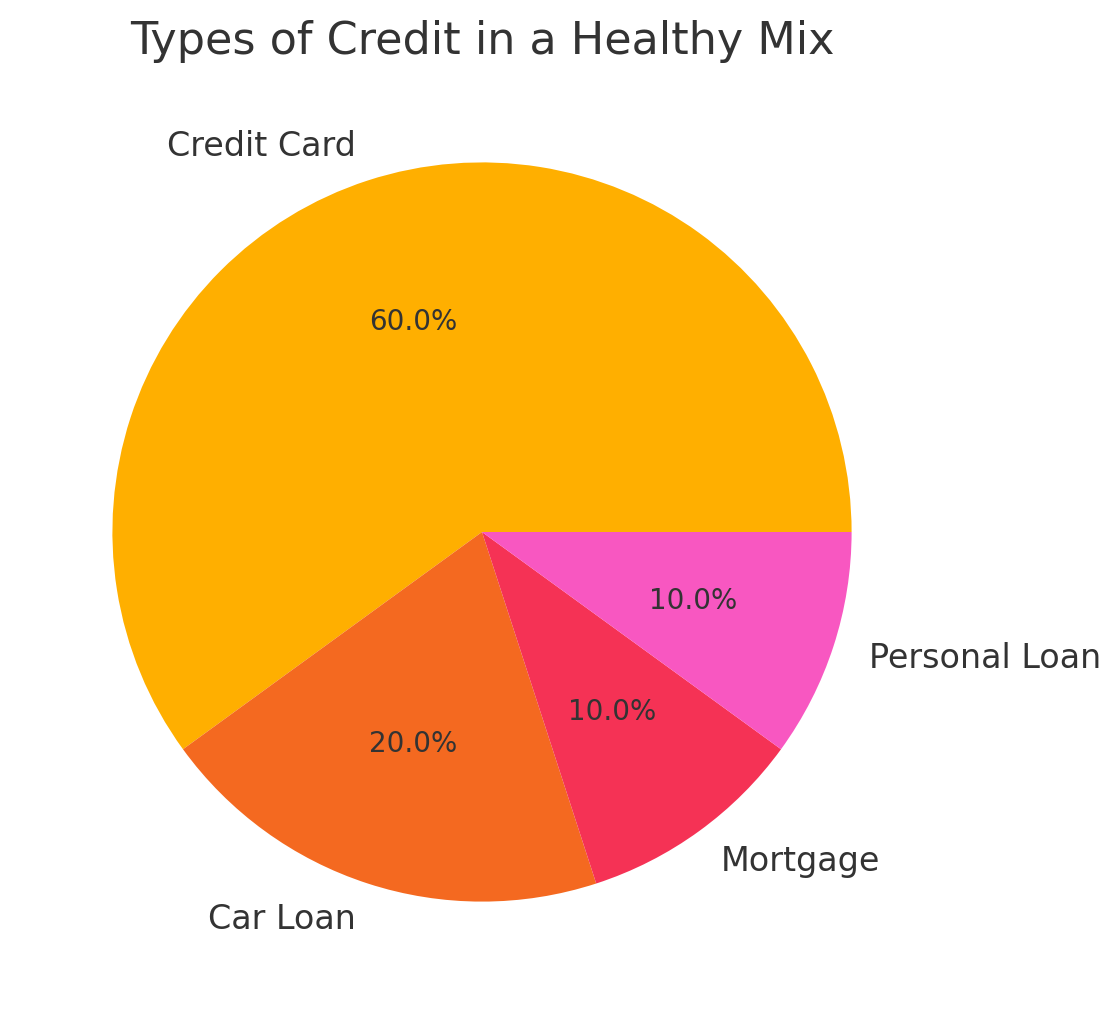
Ai diferite tipuri de credit (10%)
Nu te îndatora doar pentru a adăuga un alt cont. Folosește carduri de credit, împrumuturi auto, tot ce trebuie.
Rita, tocmai ieșită din școala de absolvire, avea doar împrumuturi pentru studii în istoricul ei de credit. A luat un mic împrumut de construcție a creditului de la uniunea ei de credit și a deschis un card de credit garantat. În termen de 8 luni, scorul ei a crescut cu peste 60 de puncte pe măsură ce profilul ei de credit s-a diversificat.
Îmbunătățirea profilului tău de credit deblochează accesul la noi oportunități financiare. Platformele de crowdlending precum Maclear folosesc modele de evaluare a creditului de nouă generație pentru a conecta împrumutătorii responsabili cu finanțarea orientată spre misiune. Prin evaluarea solicitanților cu instrumente inovatoare dincolo de scorurile de credit tradiționale, Maclear ajută atât indivizii, cât și micile afaceri să obțină acces la finanțare pe care băncile o refuză adesea—totul în timp ce oferă randamente atractive investitorilor.
Maya a început cu 580 după ce datoria medicală a fost trimisă în colectare. A stabilit planuri de plată, a contestat o eroare și a menținut soldurile noi sub 10%. Două ani mai târziu, este la 745 și s-a calificat pentru o ipotecă cu o rată a dobânzii scăzută.
Contestați erorile din raportul dvs. de credit
Informațiile negative inexacte pot afecta inutil scorul tău. Prin lege, poți contesta intrările incorecte la birourile de credit. Obține copii gratuite ale rapoartelor tale de la AnnualCreditReport.com. Subliniază inexactitățile, cum ar fi conturile pe care nu le-ai deschis niciodată, plățile întârziate raportate greșit sau soldurile care sunt mai mari decât ar trebui să fie. Depune contestații online la fiecare birou care raportează eroarea.
Folosește un card de credit garantat sau un împrumut pentru construirea creditului
Un card garantat necesită un depozit în numerar care acționează ca limita ta de credit. Folosește-l pentru achiziții mici, gestionabile și plătește integral în fiecare lună. Un împrumut pentru construirea creditului blochează fondurile împrumutate într-un cont de economii până când finalizezi plățile, creând un istoric de rambursare la timp.
Evită cererile dure noi, cu excepția cazului în care este necesar
Fiecare cerere dură — declanșată de aplicarea pentru un nou credit — poate scădea temporar scorul tău cu câteva puncte. Cererile multiple într-un timp scurt se pot aduna. Aplică pentru credit doar atunci când este cu adevărat necesar. Compară ratele pentru împrumuturi (cum ar fi o ipotecă) într-un interval de 14–45 de zile pentru a minimiza impactul asupra scorului.
Pașii tăi următori
Cunoașterea scorului tău de credit îți ghidează mișcările financiare. Ar trebui să îți plătești facturile la timp și să menții soldurile cardurilor scăzute dacă vrei să vezi o schimbare reală în decursul lunilor și anilor. Respectă un plan simplu și lucrează constant la el pentru ca scorul tău de credit să devină mai bun. Un credit mai bun aduce rate mai mici ale dobânzii, împrumuturi mai accesibile și oportunități mai bune.
Vrei să îți folosești creditul îmbunătățit acolo unde contează cu adevărat? Maclear împuternicește atât împrumutătorii, cât și investitorii printr-o platformă de crowdlending elvețiană care valorizează inovația, incluziunea și impactul.