Cum afectează inflația averea pe termen lung
Inflația 101
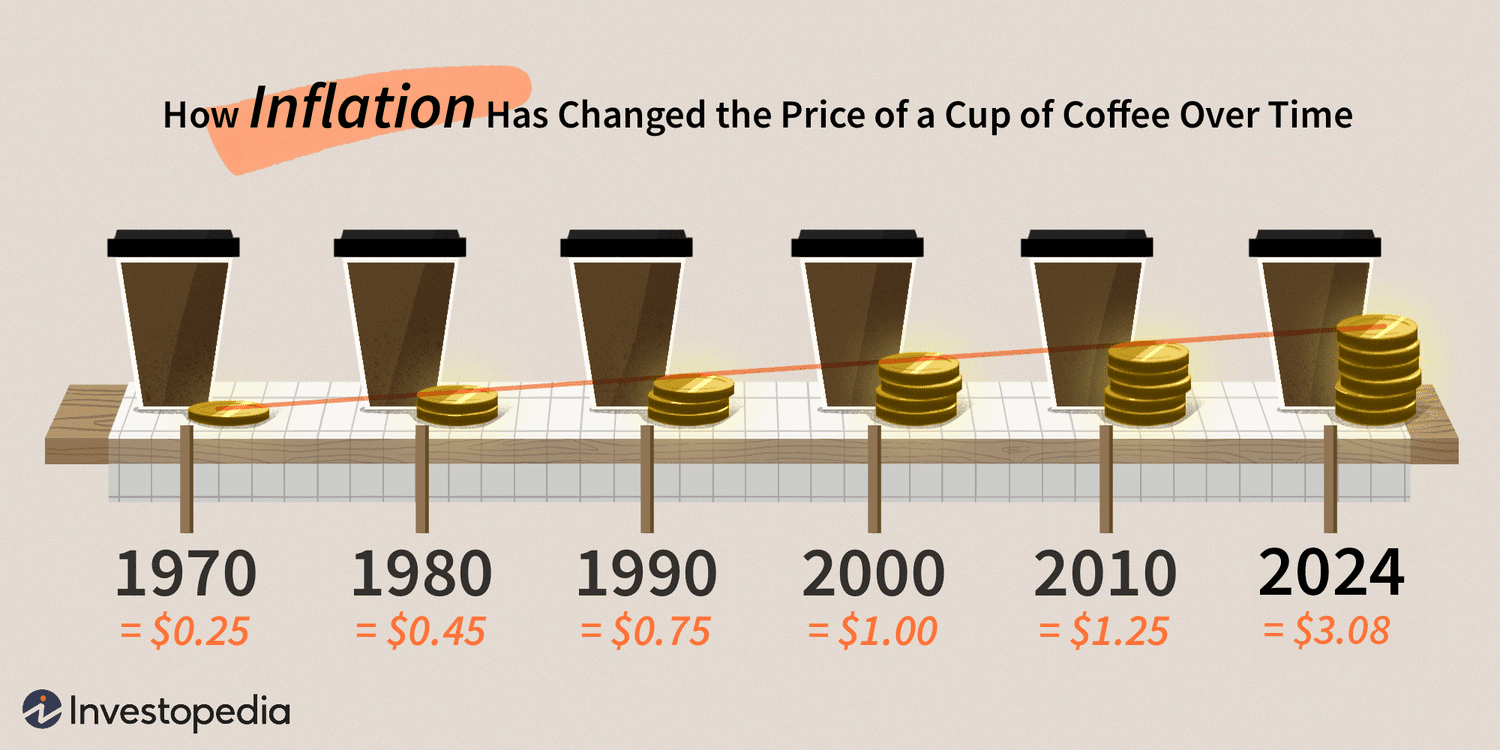
Inflația se referă la creșterea treptată a prețurilor bunurilor și serviciilor în timp. De fiecare dată când lucrurile costă mai mult și tu încă ai aceiași 100 de euro, puterea ta de cumpărare a scăzut și astfel ai devenit mai sărăc. Indicele Prețurilor de Consum monitorizează aceste fenomene la care poți arunca o privire. În medie, cei 100 de euro pierd între 2 și 4 în valoare efectivă pe an.
Dacă inflația din țara ta se menține de obicei la 3% pe an, ceea ce ar putea cumpăra un laptop de 400 de euro astăzi ar cumpăra doar unul de 296 de euro după zece ani.
Valoare nominală vs Valoare reală
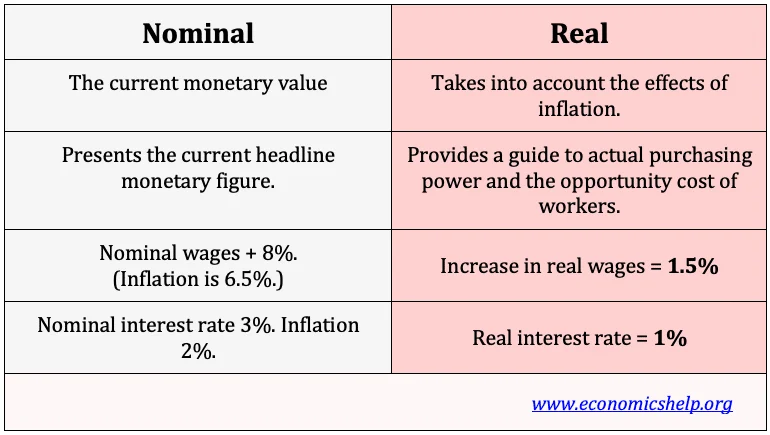
Valoarea reală pune valoarea nominală sub control, mutând accentul de la numărul în sine și ceea ce valorează de fapt în raport cu timpul care a trecut. Pe perioade lungi, diferența dintre valorile nominale și cele reale devine din ce în ce mai pronunțată. Salariile, soldurile economiilor și valorile portofoliilor pot crește constant, dar dacă nu reușesc să depășească tipărirea de bani, puterea lor de cumpărare scade în continuare.
Mirajul averii
La fel cum dobânda compusă lucrează pentru a crește investițiile, escaladarea prețurilor se compune în direcția opusă, diminuând constant valoarea reală a banilor pe perioade lungi. Acest efect de compunere este deosebit de important atunci când evaluezi obiectivele financiare pe termen lung, cum ar fi pensionarea, finanțarea educației sau transferul de avere între generații.
Impactul escaladării prețurilor asupra economiilor
Aceasta este una dintre primele lucruri pe care toată lumea este sfătuită să le pună deoparte și, presupunem, ar trebui să garanteze securitatea ta. La urma urmei, vrei lichiditate și protecție împotriva cheltuielilor neprevăzute. Cu toate acestea, eroziunea puterii de cumpărare reprezintă o provocare semnificativă. Prea des, însă, conturile bancare nu generează suficient interes în timp ce stau în conturi.
Cu toate acestea, economiile îndeplinesc totuși un scop esențial. Nevoile pe termen scurt, fondurile de urgență și cheltuielile pe termen scurt beneficiază de stabilitatea și accesibilitatea numerarului. Riscul cheie apare atunci când sume excesive de avere sunt păstrate în vehicule de economisire concepute pentru siguranță în loc de creștere.
Investirea veniturilor tale
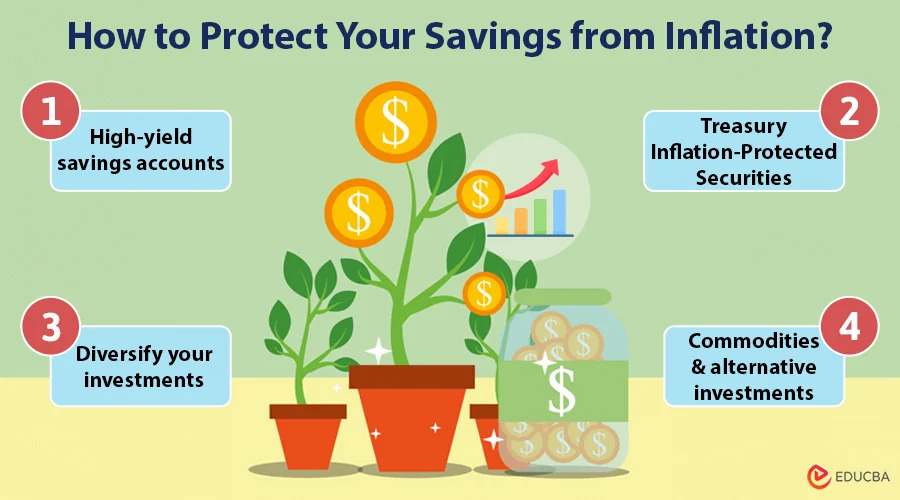
Spre deosebire de economiile în numerar, multe active de investiții au potențialul de a genera randamente care depășesc inflația în timp, chiar dacă eroziunea puterii de cumpărare influențează în continuare modul în care diferitele investiții performează.
- Acțiuni: au oferit istoric randamente care depășesc inflația pe perioade lungi, în mare parte pentru că companiile pot crește prețurile și pot crește câștigurile pe măsură ce costurile cresc. Această capacitate de a transfera inflația către consumatori face ca acțiunile să fie o acoperire eficientă pe termen lung.
- Obligațiuni: sunt mai direct afectate de inflație, deoarece mențin o relație inversă.
- Imobiliare: beneficiază, deoarece prețurile locuințelor cresc pentru a se potrivi.
- Mărfuri: de asemenea, cresc pentru a se potrivi diluării.
- Titluri de stat: pot fi ajustate specific pentru a se potrivi.
Investiții alternative
Mulți investitori caută dincolo de acțiuni și obligațiuni către investiții alternative. Aceste instrumente nu sunt tranzacționate pe piețele publice și sunt adesea legate de activitatea economică reală mai degrabă decât de sentimentul pieței. Ca rezultat, ele pot oferi beneficii de diversificare și fluxuri de venit care se comportă diferit în perioadele de salturi bruște ale prețurilor. Un segment care a explodat recent a fost crowdlending peer-to-peer, unde investitorii contribuie la proiecte verificate împreună, împărtășind riscul.
Platformele precum Maclear oferă împrumutătorilor oportunitatea de a obține credit care nu se încadrează în paradigma bancară, dar sunt bine calificate pe baza practicilor celor mai bune 3 agenții de evaluare a creditului. Toate împrumuturile sunt protejate cu garanții, precum și cu un fond de provizion, cu bonusuri de bun venit, loialitate și recomandare și randamente de până la 15%.
Planificarea pensionării
Spre deosebire de cei care sunt în anii lor de muncă, pensionarii se bazează adesea pe surse de venit fixe sau semi-fixe, făcându-i mai vulnerabili la creșterea costurilor de trai. Aceștia pot oferi fluxuri de numerar previzibile, dar multe nu se ajustează automat pentru inflație. Fără ajustări ale costului vieții, aceste fluxuri de venit își pierd puterea de cumpărare în fiecare an, forțând pensionarii să reducă standardul de viață sau să consume economiile mai repede decât era planificat. Chiar și creșteri modeste ale prețurilor generale pot avea un impact semnificativ asupra pensionarilor pe o perioadă de pensionare de mai multe decenii.
Asigurările sociale și beneficiile guvernamentale similare din unele țări oferă ajustări legate de inflație, dar aceste creșteri pot să nu reflecte pe deplin modelele individuale de cheltuieli, în special pentru sănătate și locuință.
Inegalitatea averii
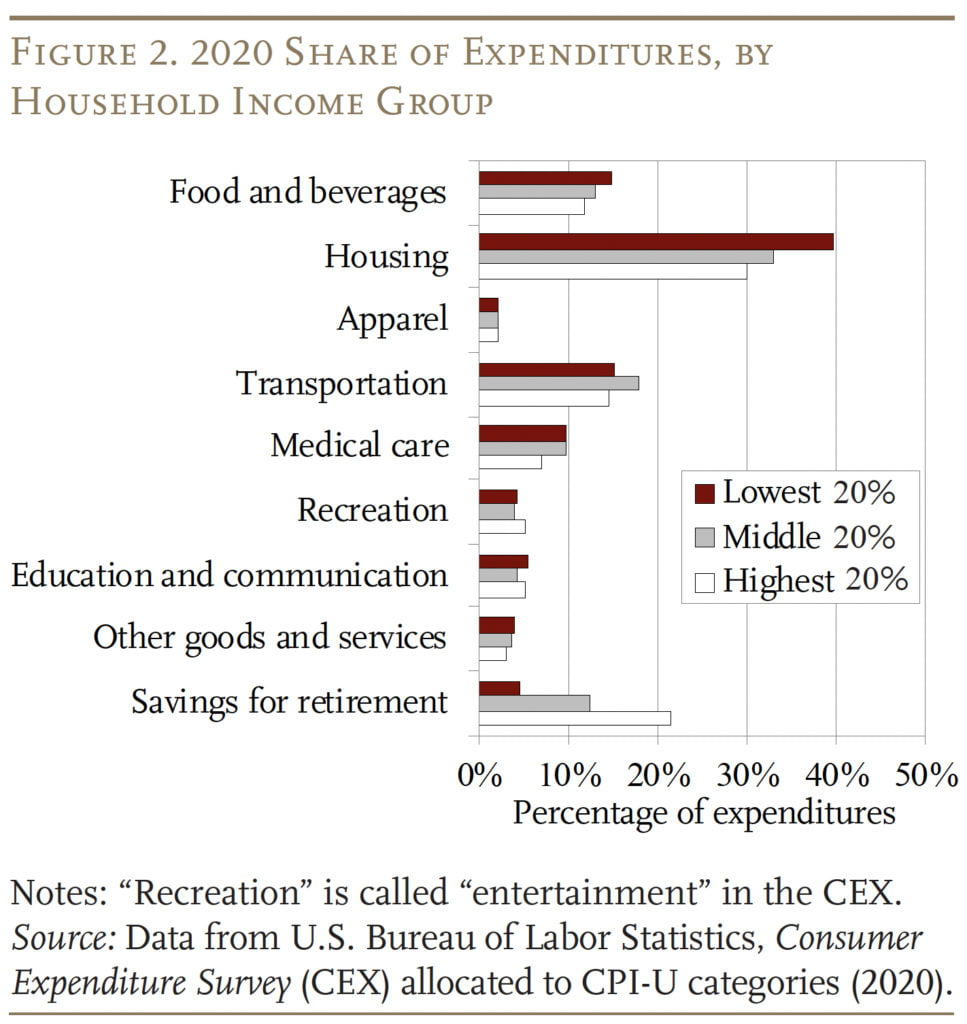
Inflația nu afectează toate persoanele în mod egal, iar impactul său inegal poate contribui la lărgirea inegalității averii în timp. Cei care nu dețin multe active și tind să se limiteze la același salariu pentru o perioadă lungă sunt afectați mai grav de această devalorizare economică, în timp ce persoanele care dețin active apreciate pot fi mai bine poziționate pentru a absorbi sau chiar a beneficia de creșterea prețurilor.
Obiceiuri ale persoanelor cu venituri mici
Aceste persoane cheltuiesc o proporție mai mare din venitul lor pe bunuri esențiale, cum ar fi:
- Alimente
- Chirie
- Împrumuturi ipotecare
- Facturi de utilități
- Plăți auto
- Divertisment
De obicei, sunt mai sensibili la inflație. Când prețurile cresc, aceste gospodării au mai puțină flexibilitate pentru a-și ajusta cheltuielile, lăsând puțin loc pentru a economisi sau a investi. Ca rezultat, aceste persoane au mai multe dificultăți în a obține venituri pasive.
Obiceiuri ale celor bogați
Aceste persoane tind să dețină active, imobiliare și afaceri care pot crește în valoare în timpul șocurilor bruște de prețuri. Acestea, dimpotrivă, tind să ofere randamente care depășesc creșterile de prețuri, permițând proprietarilor să își păstreze sau să își crească averea reală. În plus, accesul la sfaturi financiare și oportunități de investiții diversificate întărește și mai mult modul în care se descurcă în timp.
Datorii
Datoriile cu rată fixă pot deveni mai ușor de gestionat în timp, pe măsură ce devalorizarea monedei reduce valoarea reală a rambursărilor. Cei care au acces la condiții favorabile de împrumut pot beneficia de acest efect, în timp ce persoanele fără astfel de acces pot avea dificultăți pe măsură ce costul vieții crește mai repede decât salariile.
Concepții greșite despre inflație
Aceasta este ceva de la care oamenii trebuie cu siguranță să se protejeze, totuși există multă confuzie cu privire la devalorizarea monedei.
- Contează doar în timpul recesiunilor economice: În realitate, chiar și devalorizarea scăzută și stabilă remodela constant rezultatele financiare pe termen lung. Tratarea acesteia ca o problemă doar de criză înseamnă subestimarea impactului său cumulativ în perioadele economice „normale”.
- Creșterea salariilor protejează automat împotriva devalorizării monedei: creșterile din salarii sau câștiguri pot părea pozitive, dar dacă acea creștere nu depășește creșterea prețurilor, puterea de cumpărare reală rămâne neschimbată sau chiar scade.
- Păstrarea banilor lichizi este o miză sigură: Deși banii lichizi oferă stabilitate și lichiditate, oferă puțină apărare împotriva creșterii prețurilor pe perioade lungi. Când aceasta depășește dobânda câștigată din deținerile de numerar, valoarea reală a banilor scade.
- Este rău pentru toată lumea: impactul său variază în funcție de sursele de venit, tiparele de cheltuieli, deținerea de active și accesul la instrumente financiare.
- Este un instrument bun pentru reducerea datoriilor: deși poate reduce valoarea reală a datoriilor cu rată fixă, acest beneficiu este inegal. Împrumuturile cu rată variabilă, costurile crescânde ale dobânzilor și veniturile stagnante pot compensa sau inversa orice avantaj. A presupune că automat face datoria mai ușor de gestionat poate încuraja împrumuturile excesive sau prost structurate.
- Este imposibil de planificat: Multe persoane consideră că inflația este prea imprevizibilă pentru a fi luată în considerare în planificarea pe termen lung. Deși ratele exacte nu pot fi prognozate, devalorizarea monedei în sine este persistentă și măsurabilă. Ignorarea acesteia în întregime este o eșec în planificare, nu o strategie defensivă.
Concluzie
Inflația nu este o inconveniență pe termen scurt sau o statistică economică de fundal – este o forță persistentă care remodela în tăcere rezultatele financiare în timp. Pericolul său real constă în modul în care erodează subtil puterea de cumpărare, distorsionează planificarea pe termen lung și creează iluzia progresului acolo unde averea reală nu crește de fapt. Lăsată neabordată, chiar și creșteri modeste în coșul general de bunuri pot submina decenii de economisire și investiții disciplinate.
Nu există o soluție unică pentru creșterea constantă a prețurilor. Planificarea eficientă implică înțelegerea modului în care se comportă diferitele active, cum evoluează tiparele de cheltuieli personale și cum funcționează compunerea atât în favoarea, cât și împotriva ta. Fiind intenționat în ceea ce privește unde este alocat capitalul și cum este protejat, indivizii pot trece de la a absorbi pasiv impactul devalorizării monedei la a-l gestiona activ.
Maclear oferă acces la acest spațiu prin împrumuturi P2B, permițând investitorilor să finanțeze proiecte de afaceri verificate care operează în afara cadrului bancar tradițional. Proiectele sale au o durată medie de aproximativ 12 luni și sunt protejate prin garanții pe termen lung și pe termen scurt printr-un fond special. Datorită plăților bazate pe etape, riscul este distribuit și investitorii pot continua să aloce capital pe baza rezultatelor returnărilor, adesea ajungând până la 15%.