Este împrumutul P2P o amenințare sau un complement pentru băncile tradiționale?
Mecanismele din spatele mișcării
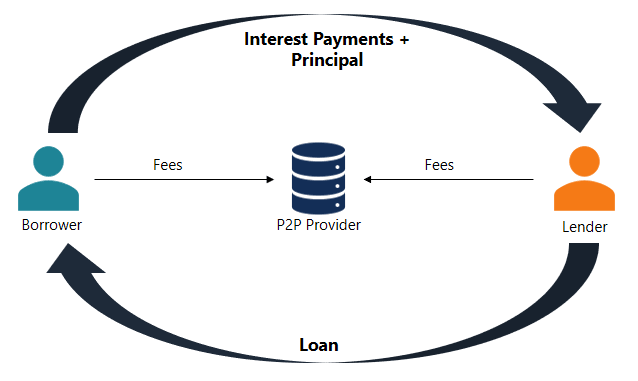
Ideea de împrumuturi P2P este de a elimina intermediarul. Platformele P2P funcționează ca piețe digitale în loc de bănci care acceptă depozite și oferă împrumuturi. Oamenii sau organizațiile pot alege să finanțeze împrumuturi în funcție de nivelul de risc pe care sunt dispuși să-l accepte și de rentabilitatea potențială. Împrumutătorii își listează cererile de împrumut online. Platforma se ocupă de verificările de credit, plăți și comunicare, dar creditorul este de obicei expus riscului ca împrumutătorul să nu plătească.
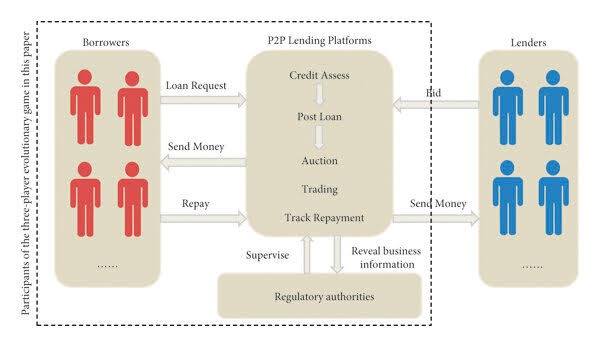
Platformele P2P au costuri de operare mai mici și operațiuni mai flexibile decât băncile, care au costuri fixe mari și reguli stricte. Acest lucru le permite să ajute consumatorii care s-ar putea să nu îndeplinească cerințele unei bănci, cum ar fi cei cu surse unice de venit, istorii de credit slabe sau limite regionale. Clienții experimentează o aprobată mai rapidă a împrumutului, mai multe opțiuni pentru condițiile împrumutului și, adesea, plătesc mai puțin dobândă. Pentru creditori, împrumutul P2P este o oportunitate de a obține randamente mai mari și de a avea control direct asupra banilor lor.
Această abordare a fost foarte populară în zone unde serviciile bancare tradiționale sunt nu foarte bune sau nu sunt disponibile, ceea ce este una dintre cele mai bune caracteristici ale sale. Dar se adresează și consumatorilor tineri, familiarizați cu tehnologia, din țările bogate care doresc ca interacțiunile lor financiare să fie simple, directe și personalizate.
De ce băncile simt presiunea
Ascensiunea împrumutului P2P pune o presiune semnificativă asupra paradigmei bancare, începând cu veniturile din împrumuturi. Băncile generează profituri substanțiale prin împrumuturi către consumatori și mici afaceri. Platformele P2P preiau treptat părți din această industrie, în special în rândul împrumutătorilor care prioritizează viteza și ușurința în utilizare în detrimentul securității și istoricului băncilor tradiționale.
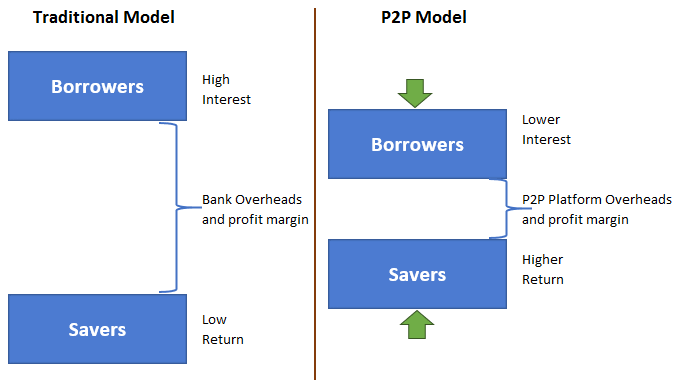
O altă problemă este că prețurile sunt competitive. Deoarece platformele P2P își desfășoară afacerile mai eficient, pot oferi împrumutătorilor rate mai bune și investitorilor profituri mai mari. Pentru bănci, a îndeplini aceste condiții înseamnă, de obicei, să taie din marjele deja subțiri sau să piardă clienți.
Există, de asemenea, problema ideilor noi. Creditorii peer-to-peer folosesc de obicei metode mai noi și mai flexibile pentru a verifica creditul. Băncile folosesc de obicei evaluări standardizate ale creditului, dar platformele P2P pot folosi alte puncte de date, inclusiv activitatea dvs. pe rețelele sociale, nivelul de educație sau fluxul de numerar al firmei dvs. Acest lucru ajută atât persoanele care nu au un istoric de credit tradițional, cât și determină băncile să reconsidere modul în care colectează și utilizează datele clienților.
În unele piețe, platformele P2P au avut, de asemenea, o experiență mai ușoară cu regulile. Acest lucru le permite să vină cu idei noi rapid, fără a suporta taxe de reglementare tradiționale. Chiar dacă reglementările au devenit mai stricte recent, aceste platforme sunt încă flexibile.
Cazul pentru complementaritate
În ciuda competiției, mulți sunt de acord că împrumutul P2P nu înseamnă sfârșitul băncilor. Ambele modele pot coexista și colabora pentru a îmbunătăți întregul sistem financiar.
- Includerea: adesea, platformele P2P ajută persoane și întreprinderi pe care băncile nu le ajută. Acești împrumutători au fost în mod istoric respinși de serviciile financiare deoarece nu câștigă suficienți bani, nu au un loc de muncă formal sau nu au un istoric de credit suficient.
- Stabilirea solvabilității în finanțarea principală: Ele ajută împrumutătorii să își creeze profiluri de credit și să își organizeze finanțele, conducând la viitoare relații cu băncile. Aici, împrumutul P2P nu este un rival; ajută la integrarea oamenilor în sistemul financiar mai mare.
- Specializarea: Băncile și platformele P2P se concentrează de obicei pe piețe separate. Băncile sunt mai bune la ipoteci, finanțarea comerțului internațional și gestionarea averii. Pe de altă parte, creditorii P2P sunt mai buni la împrumuturi personale, consolidarea datoriilor și finanțarea micilor afaceri. Această diferență face posibil ca oamenii să colaboreze în loc să se lupte. Băncile pot să se concentreze pe punctele lor forte principale, în timp ce platformele P2P continuă să vină cu idei noi în domenii pe care băncile le consideră prea riscante.
8lends este un exemplu de cum împrumutul P2P poate completa—și chiar îmbunătăți—sistemul financiar tradițional. 8lends folosește analize inteligente de credit și împrumuturi cu risc partajat pentru a deschide accesul la capital pentru micile afaceri adesea ignorate de bănci. Investitorii beneficiază de oportunități cu randament ridicat, garantate de active, fără comisioane pentru creditori.
Ce îi împiedică pe bănci?
Colaborarea are un potențial semnificativ, dar are și probleme specifice. Băncile au de obicei dificultăți în a avansa deoarece au sisteme IT vechi și multă birocrație de gestionat. Schimbarea modului în care oamenii gândesc despre operațiunile P2P necesită mai mult decât doar tehnologie nouă; necesită, de asemenea, o schimbare de cultură. Acest lucru este dificil în instituții care sunt orientate spre stabilitate în loc de schimbare.
Aspectul încrederii este esențial. Băncile au o istorie durabilă de a fi sigure, datorită regulilor, protecției depozitelor și importanței lor pentru sistem. Unele persoane sunt încă sceptice față de platformele P2P, mai ales după unele fraude sau eșecuri ale platformelor. Acest lucru poate merge în ambele direcții: băncile pot dori rapiditatea și atracția antreprenorilor P2P, dar creditorii P2P pot dori încrederea și dimensiunea băncilor.
Totuși, există multe oportunități. Depozitele oferă băncilor acces la numeroși clienți și numerar ieftin. De asemenea, au capacități avansate de gestionare a riscurilor care ar putea fi utilizate în setările P2P.
Linii neclare și viitor comun
Pe măsură ce regulile se schimbă și revoluția digitală continuă, diferența dintre bănci și rețelele P2P va fi probabil redusă. Mulți creditori peer-to-peer acționează deja ca bănci, oferind conturi de economii, portofele mobile sau chiar aplicând pentru licențe de bancă digitală. Pentru a rămâne competitivi, băncile investesc în FinTech, dezvoltând produse de împrumut orientate spre mobil și simplificând procesul de aplicare.
Regulatorii acordă, de asemenea, mai multă atenție. În Marea Britanie, SUA și Singapore, guvernul a stabilit reguli care fac mai greu pentru sistemele P2P să funcționeze. Acest lucru își propune să protejeze consumatorii, permițând în același timp idei noi.
Această schimbare ar putea face mai costisitor pentru creditorii P2P să respecte regulile. Cu toate acestea, îi va face mai de încredere, permițându-le să se integreze mai bine cu restul sistemului financiar.
Această nouă abordare hibridă va oferi consumatorilor și afacerilor mai multe opțiuni. Oamenii pot utiliza diverse platforme și furnizori pentru a obține un împrumut personal rapid, bani pentru o nouă afacere sau îndrumare în gestionarea banilor lor. În timp ce unii dintre ei sunt nativi digitali, alții sunt bazați pe instituții tradiționale modificate.
În cele din urmă, întrebarea dacă împrumutul P2P este un pericol sau un ajutor pentru băncile tradiționale s-ar putea să nu fie cea corectă. Nu ar trebui să considerăm împrumutul P2P ca un joc cu sumă zero. În schimb, ar trebui să-l vedem ca parte a unei schimbări mai mari către un peisaj financiar mai deschis, receptiv și diversificat. Băncile care acceptă această realitate prin colaborare, investind în idei noi și reevaluând ceea ce oferă, vor rămâne relevante în viitor.
Concluzie
Pentru sectorul bancar tradițional, împrumutul P2P reprezintă o problemă și o oportunitate. Încălcă regulile care au fost în vigoare de mult timp, împinge băncile să vină cu idei noi și servește grupuri de oameni care au fost subservite atât de mult timp. Cu toate acestea, tehnologia face posibil ca oamenii să colaboreze, să împărtășească informații și să crească împreună. Instituțiile financiare pot face viitorul mai deschis, dinamic și puternic prin acceptarea acestei schimbări în loc să lupte împotriva ei.
Nu trebuie să existe un câștigător clar și un învins în lupta dintre platformele P2P și băncile tradiționale. În schimb, poate duce la un nou sistem financiar care combină vechile puncte forte cu idei noi pentru a se adapta mai bine cerințelor unei lumi în rapidă schimbare.
Dacă sunteți gata să faceți parte din schimbarea către un viitor financiar mai deschis și mai rezistent, 8lends este locul de început. Cu comisioane zero pentru creditori, modelare avansată a riscurilor și o misiune de a finanța progresul în lumea reală, 8lends pune puterea împrumutului înapoi acolo unde îi este locul – la oameni.