Cum Tehnologia Susține Creșterea Platformelor de Împrumut Peer-to-Peer
Împrumut Peer-to-Peer pe Scurt
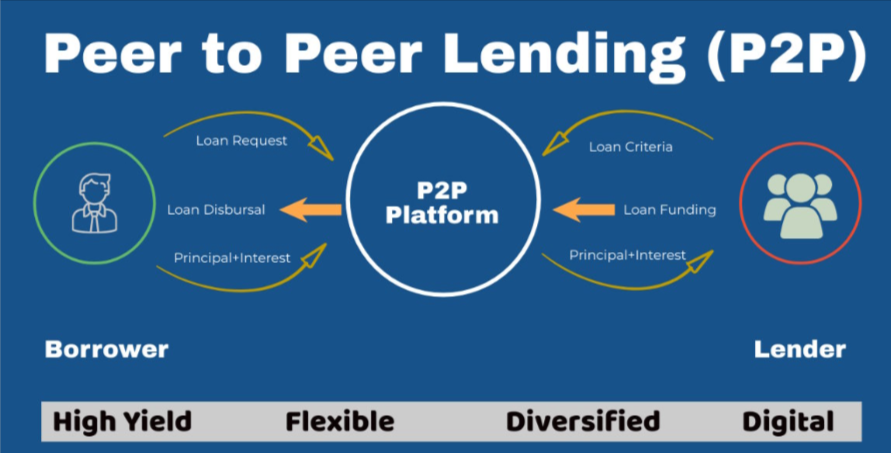
Împrumutul P2P promite rate de dobândă mai puțin costisitoare pentru împrumutători și randamente mai bune pentru investitori prin eliminarea intermediarilor.
Deși poate părea nou, conceptul de împrumut peer-to-peer sau P2P este la fel de vechi ca pâinea feliată. De-a lungul istoriei, oamenii s-au împrumutat unii altora, vecinilor din sate și comunități strânse, bazându-se pe conexiune și încredere. Cu toate acestea, era Internetului a transformat această tradiție de bază într-o piață globală.
La mijlocul anilor 2000, Zopa, Lending Club și Prosper au intrat online și au devenit imediat o nouă alternativă la împrumuturile bazate pe bănci. Așa cum te-ai aștepta, primele zile ale împrumutului P2P au fost modeste și constrânse de provocările tehnologice și de scepticism.
Totul s-a schimbat când conveniențele bazate pe tehnologie au intrat în centrul atenției în societate, mai ales după criza financiară din 2008 care a diminuat încrederea în sistemele financiare tradiționale.
Când platformele de împrumuturi și împrumuturi P2P au devenit populare în această perioadă, s-au poziționat ca alternative transparente și democratice la împrumuturile și împrumuturile tradiționale. Cu toate acestea, adoptarea ideii a crescut cu adevărat atunci când tehnologia a ajuns în sfârșit la nivelul ambițios al ideii din spatele împrumutului P2P.
Construind Poduri Într-un Peisaj Digital
Împrumutul P2P se concentrează pe potrivirea între împrumutători și împrumuturi pe baza avansurilor tehnologice.
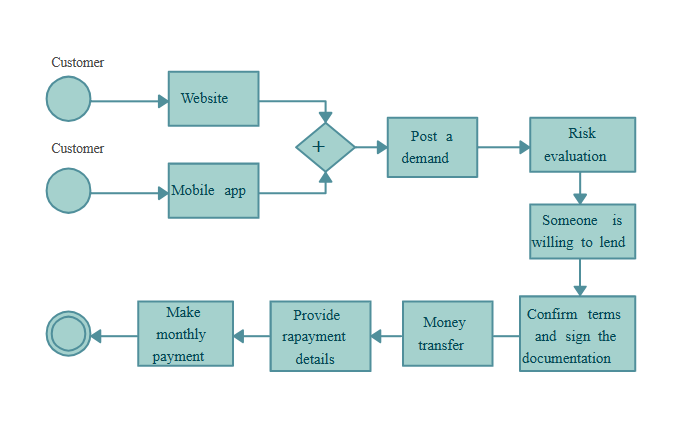
Algoritmii care rulează sistemele P2P sunt ca niște intermediari care conectează împrumutătorii și împrumutătorii pe baza istoricului financiar, scopului împrumutului și apetitului pentru risc.
Datorită calculului avansat în cloud, evaluării automate a creditului și portalurilor de plată securizate, este ușor să scalezi platformele P2P până la un punct în care un sistem poate gestiona milioane de tranzacții zilnice fără a se bloca. Aceste sisteme înlocuiesc verificările manuale de ore întregi cu verificări automate care se desfășoară în câteva secunde, datorită integrării API cu birourile de credit și portalurile de plată.
Eficiența nu este singurul aspect magic al platformelor de împrumut P2P. Cel mai bun lucru despre ele este accesibilitatea lor. De exemplu, investitorii din Tokyo pot acum oferi microîmprumuturi fermierilor din Kenya, iar numeroși împrumutători din diferite colțuri ale lumii pot contribui cu sume mici pentru a facilita educația studenților brazilieni.
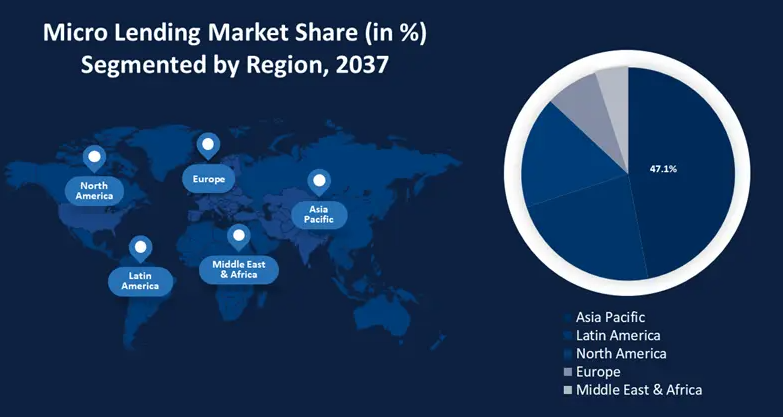
Tehnologia P2P elimină granițele geografice și face din lume un sat în care ideile și banii prosperă într-un cadru peer-to-peer. Una dintre platformele de crowdlending de frunte în DeFi este Maclear, care oferă garanții pentru investitori, profituri atractive și împrumuturi mai accesibile decât înainte pentru împrumutătorii promițători.
5 Tehnologii Care Susțin Creșterea Împrumutului Peer-to-Peer
Iată tehnologiile care conduc creșterea optimistă a împrumutului P2P:
AI și Învățarea Automată
Evaluarea riscurilor este crucială în afacerea de împrumut. Băncile tradiționale folosesc evaluări de credit, un sistem defectuos, în special pentru cei „nebancari”.
Site-urile P2P, pe de altă parte, folosesc învățarea automată și inteligența artificială pentru a oferi o perspectivă mai cuprinzătoare.
Algoritmii AI prezic fiabilitatea cu o precizie surprinzătoare, analizând mii de puncte de date, de la activitatea pe rețelele sociale și comportamentul de cumpărare online până la modelele de utilizare a smartphone-urilor.
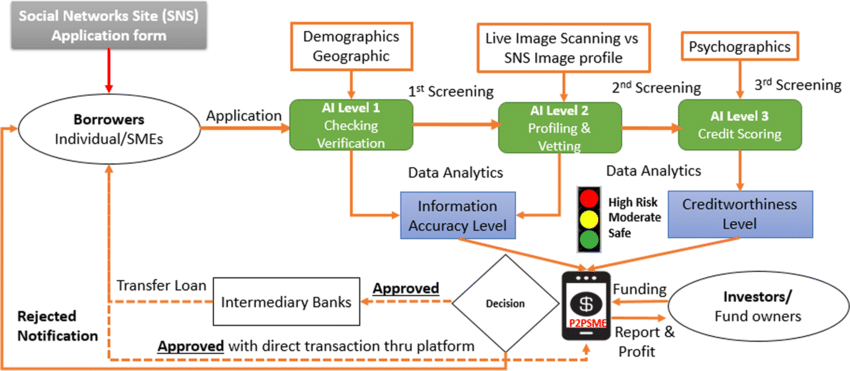
Consideră un grădinar care a studiat solul, anotimpurile și vremea pentru a înțelege ce culturi ar crește bine.
Asta face învățarea automată pentru împrumuturile P2P: AI detectează modele mici, cum ar fi cât de repede împrumutătorii își plătesc facturile de energie, stabilitatea istoricului lor de muncă etc.
Acești algoritmi învață și se îmbunătățesc în timp, ceea ce ajută la protejarea împrumutătorilor și la minimizarea neplăților. Rezultatul este pierderi mai mici pentru investitori și rate de dobândă mai mici pentru împrumutătorii solidi.
Blockchain și Contracte Inteligente: Încredere Codificată în Fiecare Tranzacție
În medii online, încrederea este precarious.
P2P o ocolește folosind tehnologia blockchain pentru a genera înregistrări transparente și imposibil de falsificat. Toate împrumuturile, plățile și acordurile de schimb sunt pe un registru descentralizat pe care nimeni nu îl poate schimba. Această deschidere generează încredere și descurajează înșelăciunea.
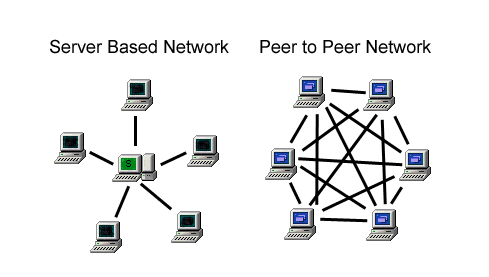
Apoi există contractele inteligente, acorduri auto-executabile care se aplică singure și intră în vigoare doar la îndeplinirea anumitor condiții.
Gândește-te la un automat. Contractul inițiază plățile la primirea garanției. La fel, când un împrumutător întârzie o plată, termenii contractului se schimbă mecanic pentru a reflecta acest lucru. Fără așteptare, fără procese.
Big Data și Arta Personalizării
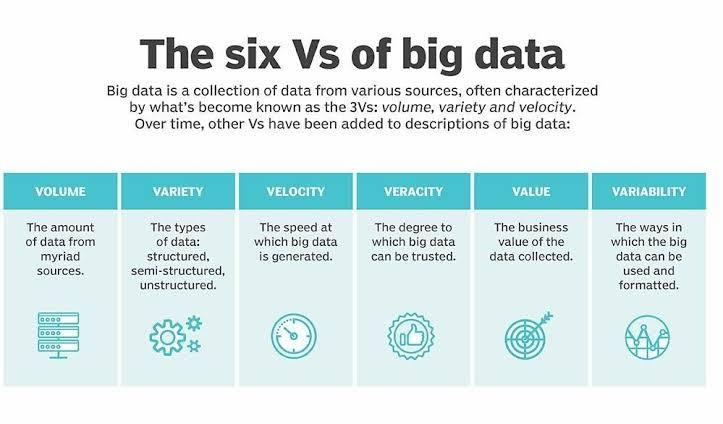
Big data este eroul neapreciat al platformelor de împrumut P2P. Cantitatea este importantă, dar la fel este și perspectiva.
Platformele de împrumut P2P pot personaliza ofertele de împrumut în funcție de cerințele fiecărei persoane prin consolidarea datelor din sute de surse, cum ar fi:
- extrasele de cont;
- tranzacțiile online;
- starea civilă;
- persoanele aflate în întreținere
- nivelul de educație.
De exemplu, sistemul poate oferi unui designer grafic freelancer un plan de rambursare cu unele ajustări bazate pe veniturile din proiect. În mod similar, un mic antreprenor poate obține o ofertă de împrumut care se adaptează adecvat fluxului de numerar sezonier.
Împrumutătorii beneficiază, de asemenea, de această personalizare prin filtrarea oportunităților de împrumut pe baza industriei, impactului social sau nivelului de risc pentru investitori. Vrei să susții antreprenorii femei sau să investești în proiecte de energie verde? Este big data care o face posibilă. Bateriile pe bază de fier-aer de la Form Energy pot stoca energie timp de 100 de ore.
Ca rezultat, deciziile financiare sunt legate de context, mai degrabă decât bazate doar pe scoruri de credit, conducând la un sistem mai compasional.
Tehnologia Mobilă
Împrumutul P2P este un serviciu de dimensiuni reduse. Datorită prevalenței smartphone-urilor, clienții pot verifica investițiile, transfera bani sau aplica pentru împrumuturi prin aplicații mobile în timpul navetei sau în timp ce savurează o ceașcă de cafea.
Tehnologia mobilă nu este altceva decât revoluționară în țările mai puțin dezvoltate care se confruntă cu o infrastructură bancară slabă. Companii precum Tala și Branch folosesc datele de pe smartphone-uri pentru a determina solvabilitatea și a oferi împrumuturi persoanelor pe care băncile le-ar putea ignora.
Creditorii primesc notificări push atunci când împrumutătorii ating repere, iar funcționalitatea de chat oferă comunicare directă între părți. Aceasta transformă finanțele moderne într-o conversație în loc de o tranzacție.
Tehnologia Reglementării
Odată cu creșterea vine și reglementarea. Platformele P2P operează sub prevederi de împrumut, legi privind confidențialitatea datelor și legi anti-spălare de bani.
Apare RegTech, sau tehnologia de automatizare a conformității, unde algoritmii monitorizează semnalele de alarmă în tranzacții, ID-urile digitale verifică identitatea utilizatorilor, iar software-ul de raportare în timp real alertează autoritățile.
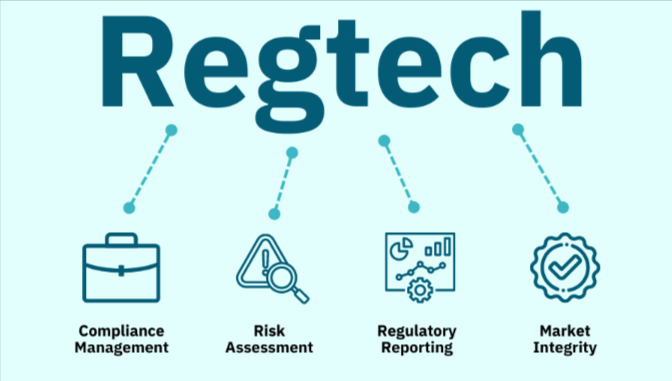
Reglementările variază la nivel global, dar tehnologia permite platformelor să se conformeze în mod uniform. În cadrul UE, legile de open banking impun partajarea sigură a datelor financiare - o provocare rezolvată prin API-uri criptate.
De exemplu, identitatea biometrică Aadhaar face verificarea KYC mai simplă în India. RegTech asigură că inovația nu depășește responsabilitatea.
Provocări și Calea de Următor
Asta fiind spus, există obstacole pe parcurs. Acestea includ:
- Deși în scădere, ratele de neplată încă există.
- Incertitudinea în reglementare este o preocupare în anumite teritorii.
- Amenințările cibernetice necesită o atenție vigilentă la detalii în permanență.
- Criticii spun de asemenea că, pe măsură ce platformele de împrumut P2P se înmulțesc pe piață; finanțele 'fără față' pot pierde sentimentul de comunitate.
Cu toate acestea, tendința este încurajatoare.
Progresele în calculul cuantic pot transforma modelarea riscurilor. Împrumutul P2P și DeFi pot fuziona pentru a forma rețele complet independente. Proiectele AI etice pot ajuta de asemenea la eliminarea prejudecăților și la promovarea împrumutului inclusiv și echitabil.
Concluzie
Împrumutul peer-to-peer este o dovadă a ingeniozității umane și este mai mult decât un simplu instrument financiar. Pe lângă faptul că susține expansiunea sa, tehnologia i-a oferit de asemenea un nou potențial.
Site-urile P2P ne amintesc că, în esența sa, finanțele sunt umane prin aducerea împreună a datelor și empatiei, algoritmilor și încrederii. Un lucru este sigur pe măsură ce ne deplasăm prin acest peisaj în schimbare: băncile de marmură, aspre, nu sunt viitorul împrumutului. Viitorul împrumutului este P2P.