Datorie Privată: Cum Investitorii Înlocuiesc Băncile
12.08.2025
5 min
Actualizat: 26.10.2026
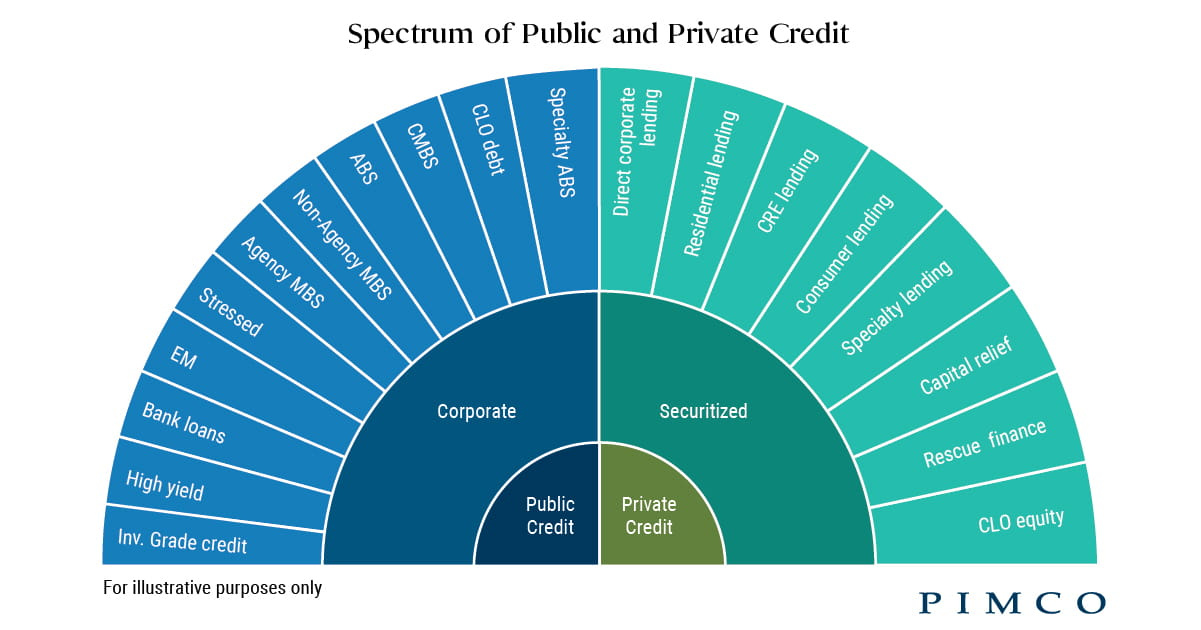
Datoria privată schimbă modul în care se împrumută bani. De la criza din 2008, instituțiile se confruntă acum cu reguli mai stricte și au devenit mai precauți, lăsând un vid de disponibilitate insuficientă a creditului. Investitorii au intervenit pentru a umple acest gol, iar proliferarea acestei căutări a dus la faptul că investitorii oferă acum cel mai mult credit.<\/p>
Afaceri se îndreaptă spre noi instrumente precum aplicațiile P2P pentru a finanța împrumuturi direct datorită flexibilității datoriei private. Acest articol analizează cum acest fenomen oferă băncilor o „competitie” serioasă, de ce mai mulți oameni le aleg în loc, și ce înseamnă acest lucru atât pentru împrumutători, cât și pentru investitori. Vom acoperi beneficiile, riscurile, tehnologia din spatele acestuia și cum ar putea arăta viitorul ca rezultat.<\/p>
În acest articol
Ce este datoria privată?
Aceasta este o sumă de bani împrumutată de entități precum fonduri de investiții, creditori privați sau aplicații online, în loc de bănci. Aceste sume sunt mai flexibile decât împrumuturile de tip vechi. Întreprinderile mici și startup-urile, în special cele cu finanțe neobișnuite sau care nu au construit o istorie de credit semnificativă, se îndreaptă adesea spre această resursă.
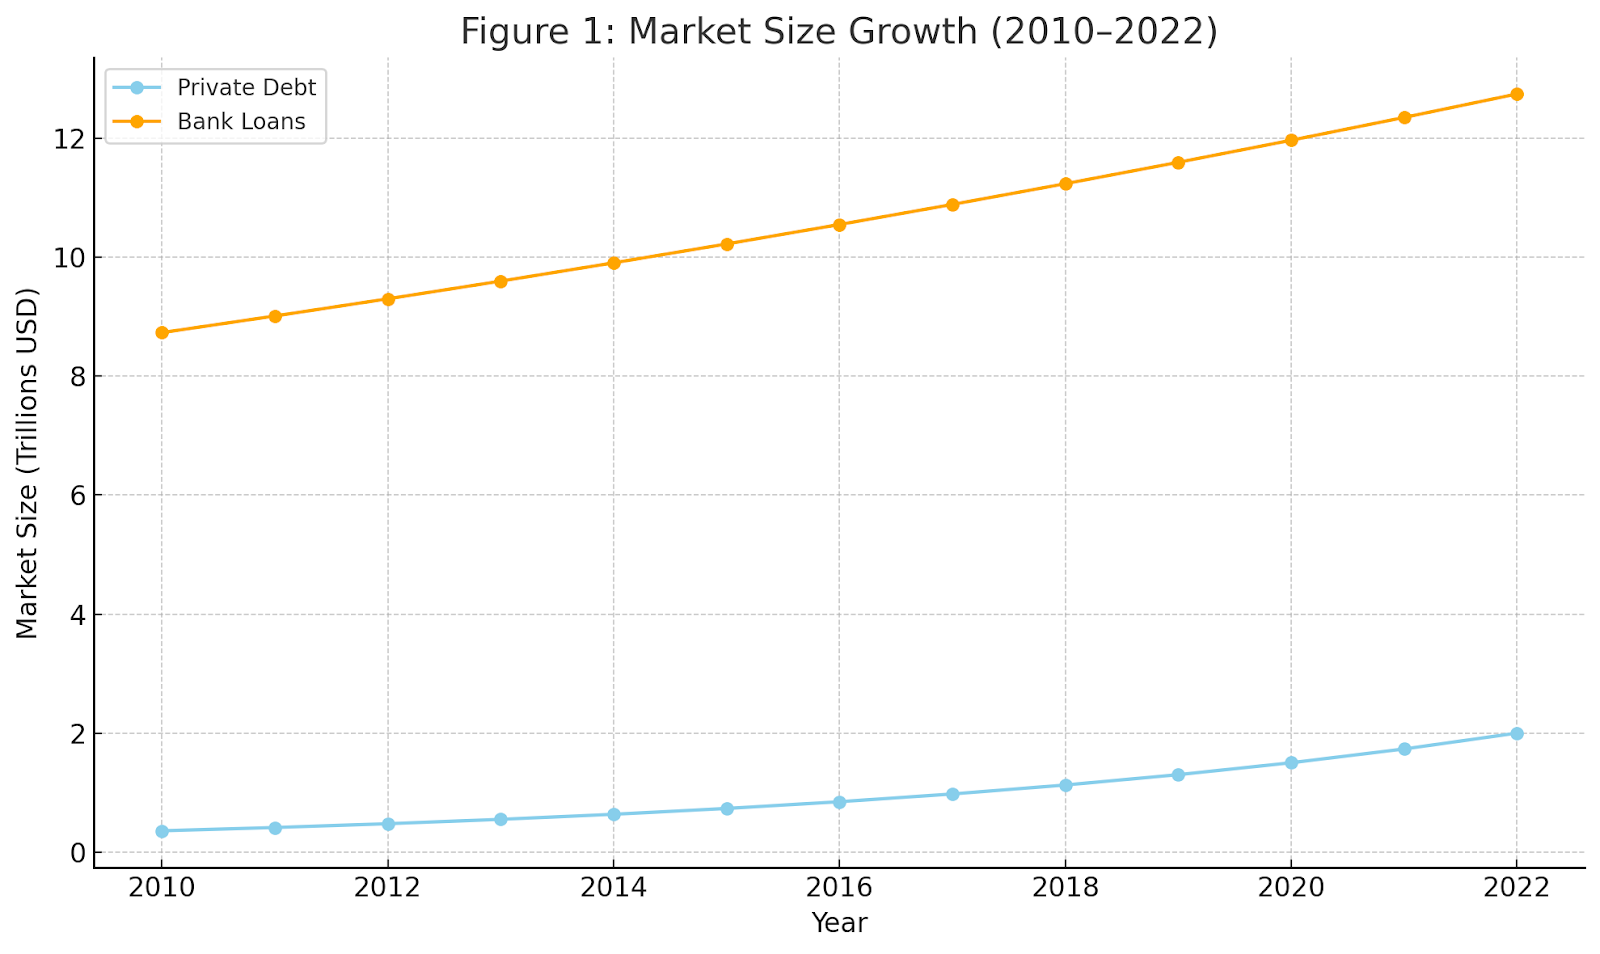
Noile reguli precum Legea Dodd‑Frank au forțat instituțiile să dețină mai mult capital și să treacă teste de stres mai dure. Ca rezultat, instituțiile împrumută acum mai puțin clienților cu risc, cum ar fi întreprinderile mici și mijlocii. Datoria privată a crescut cu aproximativ 15,4% pe an între 2010 și 2022, iar piața este estimată la aproximativ 2 trilioane de dolari la nivel global. Experții se așteaptă ca aceasta să ajungă la 2,8 trilioane de dolari sau până la 3,5 trilioane de dolari până în 2028. În comparație, împrumuturile din SUA de la instituțiile financiare au atins 12,74 trilioane de dolari cu o rată anuală de creștere de 3,2 procente în aceeași perioadă.
Această creștere rapidă transformă finanțele, deoarece investitorii intervin prin împrumuturi directe, împrumuturi peer‑to‑peer și platforme de crowd‑lending. P2P vă permite să vă alăturați altor investitori, vă oferă acces ușor și poate plăti randamente mai mari.
Tipuri
Creșterea rapidă a datoriei private transformă finanțele.
Împrumut Direct
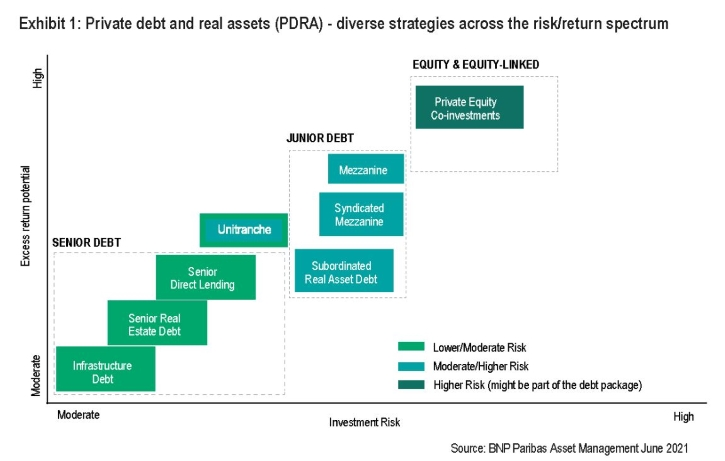
Împrumutul direct este atunci când creditorii non-bancari (cum ar fi fondurile private sau companiile de investiții) oferă finanțare direct întreprinderilor. Sumele sunt de obicei obținute de întreprinderile mici și mijlocii care nu pot obține asistență de tip tradițional.
Creditorii au opțiuni de împrumut, cum ar fi tipuri garantate (susținute de active) sau credit cu rată mixtă, astfel încât solicitanții să poată alege opțiunea care li se potrivește cel mai bine. De obicei, ei păstrează banii până când sunt rambursați, ceea ce îi ajută să construiască o relație puternică cu împrumutătorul.
Crowd‑lending
Sprijinul financiar comun permite multor oameni să contribuie cu sume mici pentru a finanța o sumă mare printr-o aplicație online. Acest lucru ajută proiectele să obțină împrumuturi mai mari și permite creditorilor să își răspândească banii pe mai multe inițiative pentru a reduce riscul.
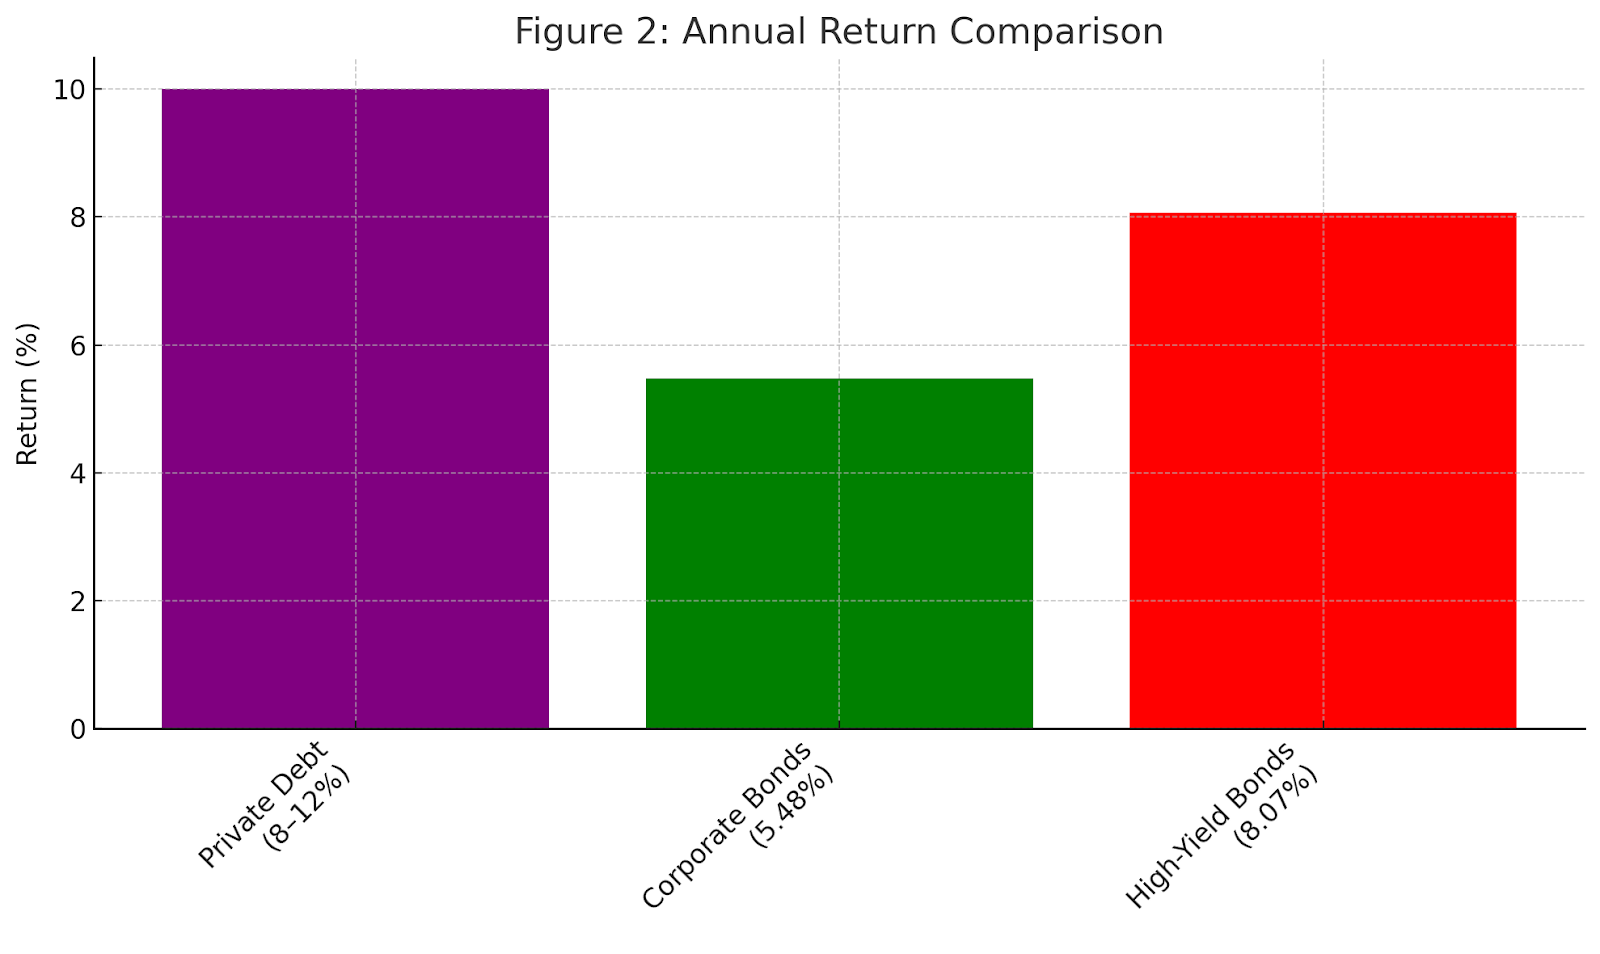
Aceasta plătește de obicei mai mult decât obligațiunile obișnuite, deoarece banii sunt blocați pentru o perioadă mai lungă. Acesta se numește un premium de ilichiditate. Randamentele datoriei private pot fi între 8% și 12% sau mai mult, în timp ce obligațiunile corporative de top plătesc în jur de 5,48%, iar obligațiunile cu randament ridicat oferă aproximativ 8,07%. Dar randamentele depind de cât de des împrumutătorii nu reușesc să ramburseze.
Investitorii pot începe cu sume mici, ceea ce face ușor pentru oricine să se alăture. Finanțarea comună permite, de asemenea, oamenilor obișnuiți să investească în împrumuturi de bani care erau deschise doar băncilor sau investitorilor mari.
Există două tipuri principale:
Peer-to-peer (P2P): Oamenii obișnuiți împrumută altor indivizi, în principal pentru lichiditate personală.
Peer-to-business (P2B): Oamenii împrumută întreprinderilor mici sau mijlocii.
Ambele metode oferă alternative la împrumuturile tradiționale de la bănci, satisfăcând nevoi diferite pentru solicitanți și oferind creditorilor noi modalități de a investi.
Una dintre aceste platforme inovatoare este Maclear, care scrie garanțiile împrumutătorilor în contracte inteligente. În cazul în care aceștia nu își respectă obligațiile, investițiile creditorilor sunt securizate.
De ce Solicitanții Abandonează Băncile
Căutătorii de capital se îndepărtează de instituțiile mai vechi, deoarece noile reguli fac mai greu pentru instituții să împrumute. Aceste reguli îi obligă să pună deoparte mai mulți bani, ca o plasă de siguranță, pentru împrumuturile mai riscante. De exemplu, conform regulilor Basel III, băncile trebuie acum să dețină mai mult capital pentru ipoteci acordate solicitanților cu venituri mici sau medii, ceea ce ar putea însemna mai puține împrumuturi pentru acele grupuri.
Pe de altă parte, aceasta devine populară deoarece:
Este mai flexibil.
Este emis mai repede decât împrumuturile de tip vechi.
Creditorii pot ajusta termenii împrumutului.
Creditorii pot aproba rapid tranzacțiile.
Are reguli mai simple.
Peer-to-Peer vs. Peer-to-Business
P2P înseamnă acordarea de împrumuturi personale oamenilor pentru lucruri precum rambursarea altor datorii. Aceste împrumuturi pot fi de până la 50.000 de dolari și durează de obicei între 3 și 5 ani.
P2B este pentru afaceri. Oferă împrumuturi mai mari, de până la 500.000 de dolari, cu termeni mai lungi. Acești termeni durează uneori până la 7 ani. Anul trecut, industria a totalizat 1,45 miliarde de dolari.
Tabel comparativ între resursele P2P și P2B
Model
Focus
Interval de Împrumut
Ratele Dobânzii
Taxe
LendingClub
P2P
$1,000-$40,000
6.99%-35.99%
Taxă de origini de până la 8%
Prosper
P2P
$2,000-$50,000
6.99%-35.99%
1%-7,99% taxă de origini
Funding Circle
P2B
$25,000-$500,000
7.49%-26.99%
Fără taxe de rambursare anticipată
Maclear
P2P
$25,000-$50,000
16.5%
Fără taxe pentru investitori
Considerații de risc în datoria privată prin crowdlending
Înainte de a investi, luați în considerare riscurile, deoarece P2P nu este întotdeauna doar soare și curcubee. Unele riscuri importante de luat în considerare includ:
Riscuri de credit și de neplată.
Riscuri de lichiditate și perioade de blocare.
Riscuri de aplicație și operaționale.
Riscuri de credit și de neplată
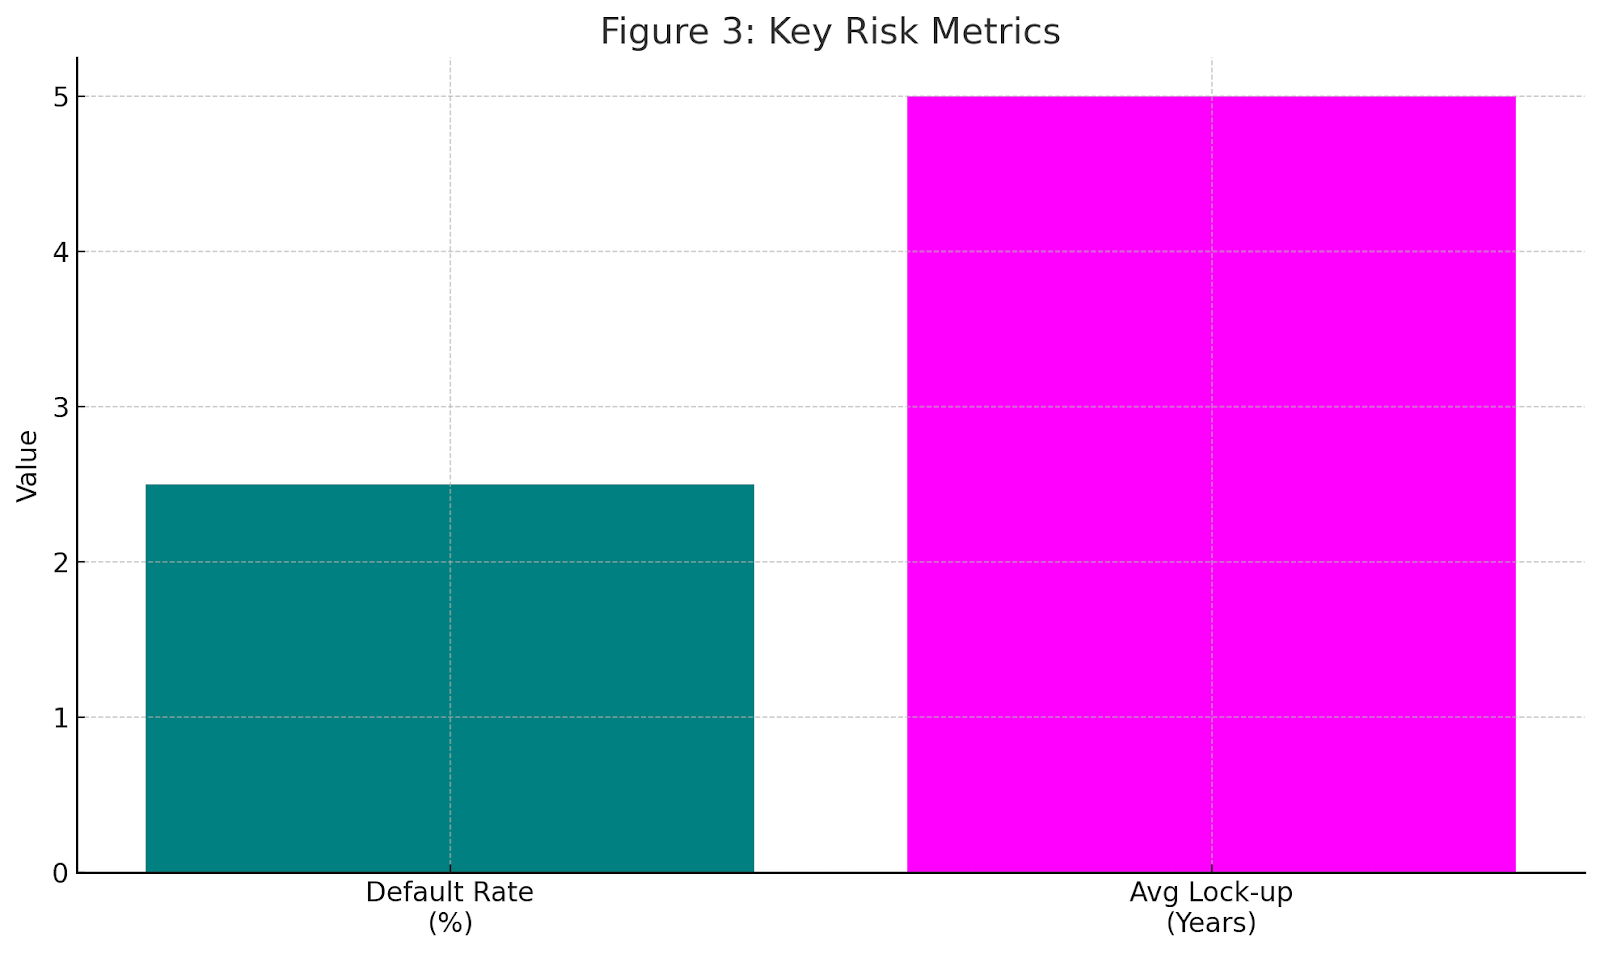
Interacțiunea cu oameni înseamnă că unii împrumutători nu își vor rambursa datoriile, iar acest lucru se întâmplă în aproximativ 2–3% din cazuri. O rată de apariție care este aceeași cu obligațiunile cu randament ridicat. Platformele folosesc scoruri de credit pentru a reduce riscul, dar recuperarea banilor poate dura mult timp.
Riscuri de lichiditate și perioade de blocare
De obicei, nu puteți retrage aceste investiții timp de 3–7 ani. Unele aplicații vă permit să vindeți împrumuturile mai devreme pe un piață secundară, dar s-ar putea să trebuiască să acceptați un preț mai mic.
Riscuri de platformă și operaționale
Platforma trebuie să fie solidă din punct de vedere financiar. Dacă se prăbușește, ați putea pierde banii. Ar trebui să verificați cât de fiabilă este, uitându-vă la ratingul său de credit și la modul în care își desfășoară activitatea, cum ar fi verificările de identitate (KYC).
Cum să evaluați și să alegeți oportunități
Creditorii ar trebui să verifice cifrele principale și să își facă temele înainte de a investi. Cifrele la care ar trebui să vă uitați:
Rata dobânzii — Randamentul dumneavoastră înainte de neplăți și taxe. De obicei, 6–12%.
Rata de neplată — Cât de des împrumutătorii nu reușesc să ramburseze.
Randamentul până la maturitate (YTM) — Randamentul total așteptat, luând în considerare plățile ratate.
Durata împrumutului — Termenii variază de la 6 luni până la 7 ani. Împrumuturile mai lungi vă leagă banii pentru o perioadă mai lungă.
Cifrele nu sunt singurul lucru la care trebuie să vă uitați înainte de a alege o oportunitate de crowdlending. De asemenea, ar trebui să:
Verificați fiabilitatea rambursării împrumutătorilor folosind datele furnizate de platformă.
Asigurați-vă că platforma arată clar toate taxele sale.
Confirmați că respectă regulile. De exemplu, platformele din Marea Britanie necesită înregistrare FCA.
Viitorul Creditului
Datoria privată va continua să crească pe măsură ce noile tehnologii și industriile emergente continuă să conducă această creștere. De exemplu, scoringul bazat pe AI folosește AI pentru a evalua mai precis împrumutătorii și poate reduce ratele de neplată. Sistemele de decontare bazate pe blockchain fac, de asemenea, tranzacțiile mai transparente și eficiente, ceea ce reduce costurile.
Creditorii legați de ESG își ajustează termenii în funcție de performanța de sustenabilitate a unui împrumutător. Fondurile de datorie imobiliară dezvoltă proprietăți. Împrumuturile de capital de creștere oferă bani pentru a ajuta companiile să se extindă. Aceste opțiuni oferă creditorilor noi modalități de a investi.
Concluzie
Investitorii transformă împrumuturile folosind crowdlending în loc de instituții financiare. Oferă randamente mai mari și mai multă flexibilitate, dar aduc riscuri precum neplățile împrumutătorilor și dificultăți în vânzarea rapidă a investițiilor în multe cazuri. Pe măsură ce tehnologia și piețele se schimbă, crowdlending poate crea noi oportunități atât pentru împrumutători, cât și pentru creditori și poate ajuta mai mulți oameni să acceseze aceste servicii.
Maclear reduce aceste riscuri la minimum folosind garanții și verificări riguroase ale antecedentelor. Este una dintre cele mai profitabile și cele mai bune oportunități de a se implica în crowdlending fără taxe de investiție.