Piața de Împrumuturi P2P în 2030
Oportunitatea de Trilioane de Dolari P2P
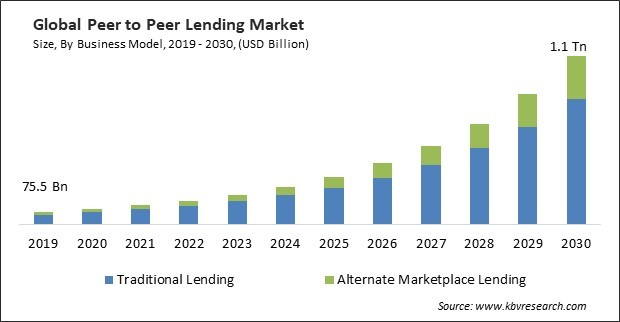
Numerele spun o poveste convingătoare. Piața globală împrumuturilor P2P a crescut constant, dar puțini recunosc accelerarea care urmează să aibă loc. În prezent, evaluată la aproximativ 176,5 miliarde de dolari în 2025, această piață este o forță de care trebuie ținut cont. Până în 2030, proiecțiile de la Precedence Research sugerează că piața va depăși 700 de miliarde de dolari cu un CAGR de 25,73%.
Asta este doar o nimica toată comparativ cu ceea ce urmează. Înaintând spre 2034, dimensiunea pieței este așteptată să explodeze la 1,38 trilioane de dolari, reflectând un CAGR constant dar uluitor de 25,73%.
E simplu. Asistăm la mai mult decât o simplă expansiune. Aceasta este o restructurare fundamentală a modurilor în care capitalul va circula în întreaga economie, eliberând băncile tradiționale de rolul lor de gardieni. Și nu este vorba despre cifre mari pe hârtie. Această creștere care se desfășoară sub ochii noștri indică un impact economic real prin:
- Acces democratizat la capital și finanțare pentru micile întreprinderi anterior excluse;
- Oportunități noi de investiții pentru investitorii de retail care caută randamente într-un mediu provocator;
- Costuri de intermediere mai mici în întregul ecosistem de împrumuturi.
Aceste schimbări nu se întâmplă în izolare. În schimb, ele reflectă schimbări dramatice și fundamentale în modul în care gândim despre bani, tehnologie și încredere.
Active din Lumea Reală: Noua Frontieră a Investițiilor
În trecut, împrumuturile P2P se refereau la consolidarea datoriilor de carduri de credit sau finanțarea nunții cuiva. Acele zile sunt apuse. Platformele de astăzi conectează din ce în ce mai eficient investitorii la active tangibile și productive care generează valoare economică reală.
De exemplu, platformele precum Maclear au un randament promovat de până la 14,9% pentru investitori. Acest lucru depășește semnificativ investițiile tradiționale cu venit fix, totul prin furnizarea de fonduri pentru achiziția și dezvoltarea de active fizice.
Acest lucru nu ar fi primit atât de multă considerație nici măcar acum cinci ani. Cu toate acestea, platformele P2P sunt adesea prima recomandare pentru investitorii cu un capital de expansiune de sub 5 milioane de dolari.
Compararea cu alte vehicule de investiții este deosebit de izbitoare:
| Tip de Investiție | Randament Mediu Anual Tipic | Rating de Protecție împotriva Inflației |
|---|---|---|
| Economii Bancare | 0.9% | Slab |
| Titluri de Trezorerie pe 10 Ani | 3.8% | Moderat |
| Obligațiuni Corporative | 5.2% | Moderat |
| Active Reale P2P | 9.7-14.9% | Puternic |
Alocările de active din lumea reală în portofolii diversificate sunt proiectate să crească între 20% și 30% până în 2030. Nu mai este vorba doar despre urmărirea randamentului – este recunoașterea valorii inerente pe care activele care produc bunuri și servicii pentru economie o dețin. Acest lucru poate include manufactura, agricultura sau imobiliarele comerciale.
Principala preocupare pe care investitorii sofisticați o aveau cu modelele timpurii de P2P a fost abordată prin tranziția la împrumuturi garantate de active. În cele din urmă, gestionarea activelor tangibile de valoare independentă ca bază pentru împrumuturi oferă creditorului mai multă încredere în comparație cu doar promisiunea unui împrumutat de a rambursa.
Integrarea Tehnologică: Revoluția AI și Blockchain
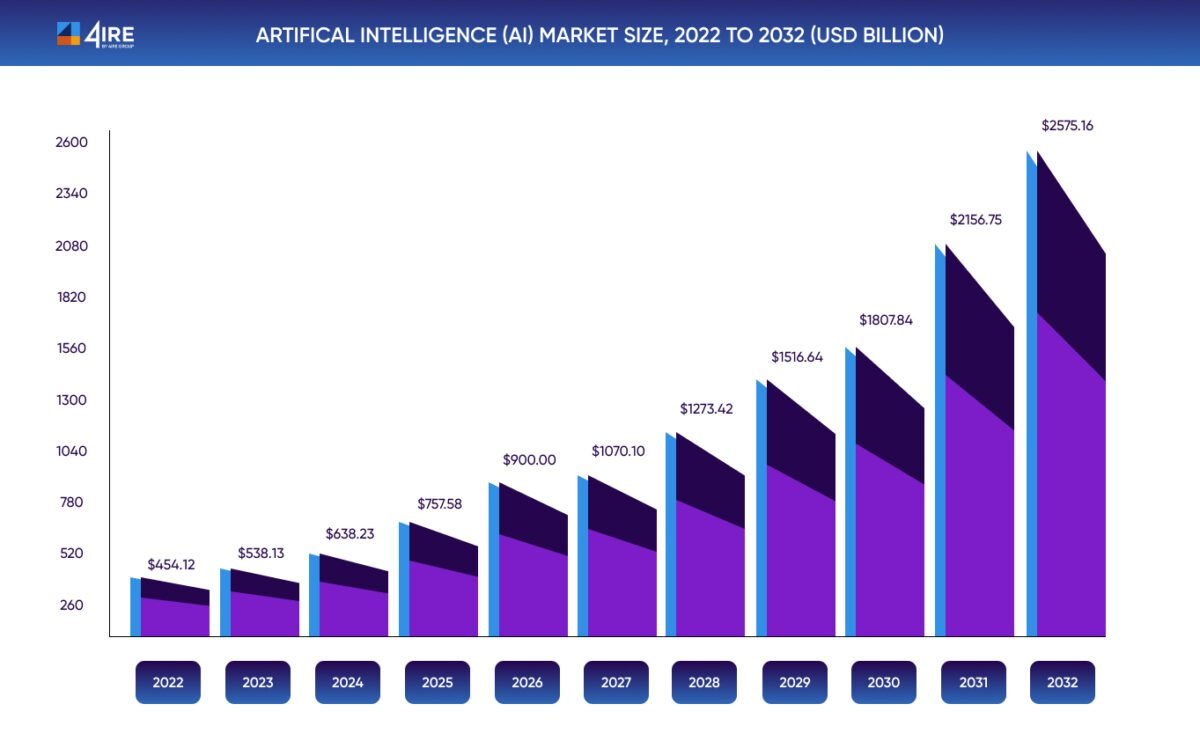
Două tehnologii critice sunt centrale pentru performanța platformelor de împrumuturi P2P – inteligența artificială și blockchain. Să explorăm contribuțiile lor în alimentarea acestor platforme P2P.
Transformarea evaluării riscurilor de către AI
Platformele de împrumuturi P2P au două tehnologii puternice care sunt esențiale pentru transformarea lor în ecosisteme financiare sofisticate din simple servicii de potrivire. Inteligența artificială a sărit de la simple scoruri de credit la evaluări cuprinzătoare ale riscurilor. Astăzi, durează doar câteva secunde pentru algoritmi să analizeze sute de puncte de date și modele pe care subiecții umani de evaluare le ratează adesea.
Rezultatele vorbesc de la sine. De exemplu, sistemul de evaluare îmbunătățit de AI al CloudBankin a redus ratele de neplată a împrumuturilor cu 25%-30% datorită capacităților sale de avertizare timpurie și analizei mai profunde a riscurilor.
Dezvoltarea infrastructurii blockchain
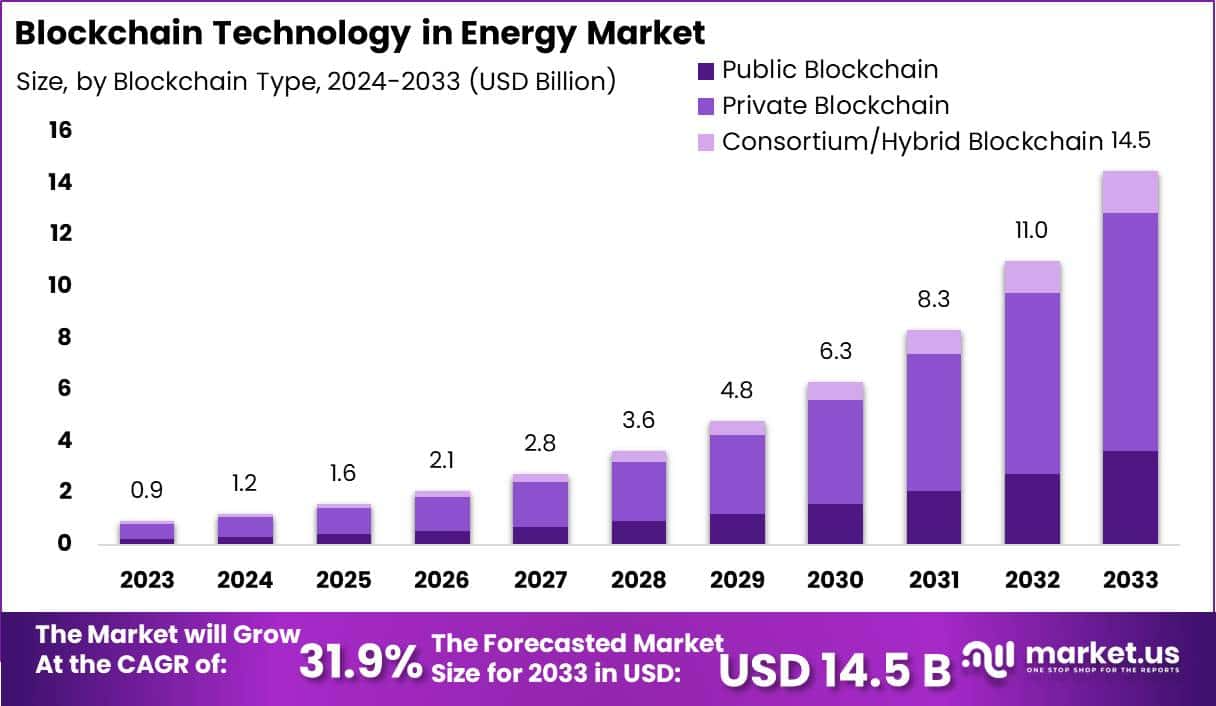
Un alt instrument la fel de inovator este tehnologia blockchain, care execută automat acordurile de împrumut folosind contracte inteligente. Acest lucru injectează o transparență și eficiență fără precedent în tranzacții, reducând costurile administrative și asigurând conformitatea.
Blockchain, într-un studiu de caz al sectorului de împrumuturi, a redus costurile operaționale cu 70% în comparație cu metodele tradiționale de împrumut. Această combinație de blockchain și AI creează un ecosistem de împrumuturi care este simultan mai sigur și mai inclusiv. Platformele de împrumuturi pot identifica rapid, ușor și precis împrumutați calificați pe care sistemele convenționale le ratează, reducând în același timp frauda prin înregistrări de tranzacții imuabile.
Când se converg, ambele tehnologii fac magie. AI identifică oportunitățile optime de împrumut, în timp ce blockchain asigură o execuție transparentă.
Peisajul Regulator Evolutiv
Spre deosebire de ceea ce este adesea cazul, unde reglementarea întârzie adesea în urma inovației, împrumuturile P2P au intrat acum într-o fază de maturitate reglementară care va fi un determinant profund în viitorul său.
Regulamentul privind Furnizorii de Servicii de Crowdfunding din Europa (ECSPR), implementat în 2021, a stabilit primul cadru cuprinzător care abordează în mod specific platformele de împrumuturi P2P, departe de a fi doar o muncă birocratică. Cadrele de reglementare puternice instilează de obicei încredere instituțională și legitimitate în sector.
Nu există nicio îndoială că cadrele precum ECSPR sunt adesea responsabile pentru crearea certitudinii reglementare, ceea ce permite capitalului instituțional să intre în acest domeniu cu încredere. Totuși, este un proces continuu care se așteaptă să restricționeze majoritatea jurisdicțiilor financiare majore, majoritatea dintre ele fiind pregătite să dezvolte un cadru cuprinzător similar până în 2030.
Deși cadrul nu este încă perfect, este totuși un pas în direcția bună. Îmbunătățirile specifice care se așteaptă în anii următori includ:
- Cerințele clare de adecvare a capitalului asigură stabilitatea platformei;
- Cerințele standardizate de divulgare îmbunătățesc procesul decizional al investitorilor;
- Armonizarea transfrontalieră permite alocarea eficientă a capitalului;
- Standarde operaționale ale platformei reduc riscurile sistemice.
SEC-ul din SUA urmează, de asemenea, un parcurs similar cu dezvoltarea și perfecționarea Cadru de Împrumuturi pe Piață. Acesta se așteaptă să fie finalizat până în 2025, oferind o claritate suplimentară pentru piața americană.
Revoluția Împrumuturilor P2P Verzi
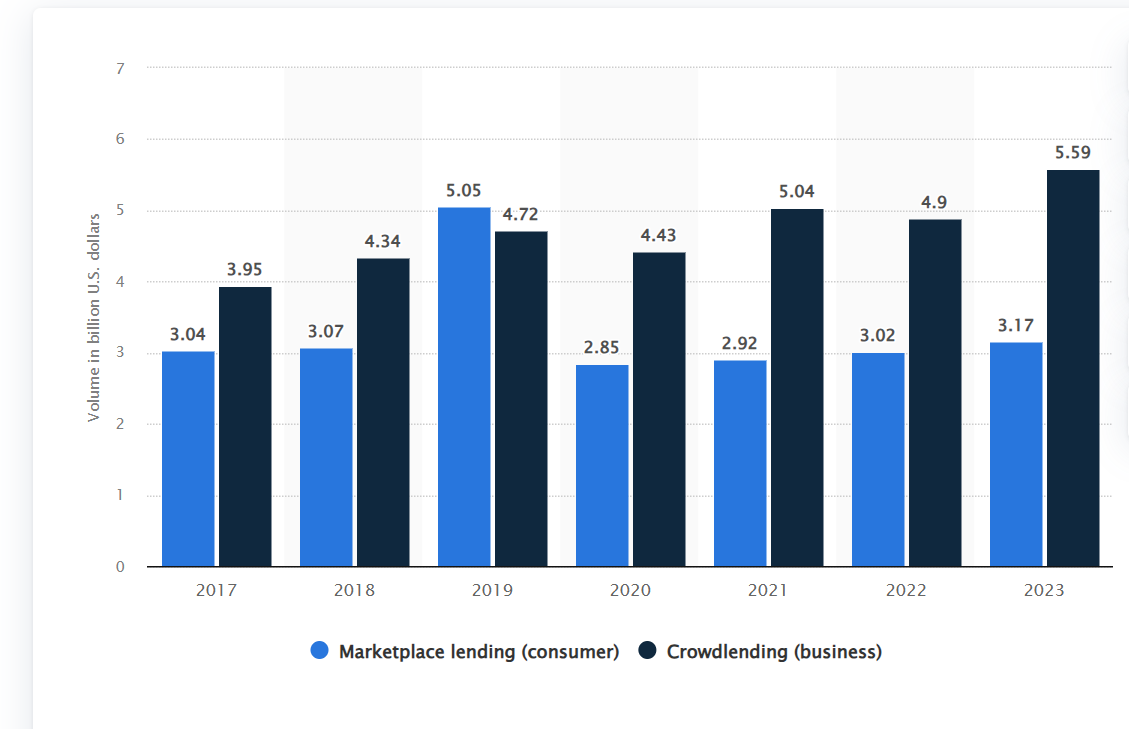
Este uimitor cum finanțele sustenabile și împrumuturile P2P fac atât de multe progrese împreună în această lume din ce în ce mai conștientă de climă. Poate că este vorba despre momentul schimbării comportamentului consumatorilor și inovația adusă împreună de soartă.
Cu toate acestea, această combinație își reshapează prioritățile de investiție. Se estimează că până în 2030, piața globală pentru produse financiare sustenabile ar putea atinge 40 de trilioane de dolari cu investiții private precum P2P facilitând majoritatea proiectelor.
Această creștere se aliniază cu obiectivele mai largi de sustenabilitate ale Uniunii Europene și reflectă cererea tot mai mare a investitorilor pentru oportunități care oferă atât randamente financiare, cât și un impact pozitiv asupra mediului. Totuși, platformele P2P rup bariera investițiilor personalizate, unde capitalul este alocat proiectelor de sustenabilitate prea mici pentru investitorii instituționali, dar prea mari pentru finanțarea individuală.
Această medie fericită lipsă reprezintă o oportunitate uriașă atât pentru impactul asupra mediului, cât și pentru randamentele investiționale.
Alte sectoare verzi în rapidă expansiune în spațiul P2P includ:
- Reabilitarea clădirilor eficiente din punct de vedere energetic;
- Dezvoltarea infrastructurii de reciclare;
- Inițiative de agricultură sustenabilă;
- Proiecte de energie regenerabilă de mică amploare.
Pentru investitori, aceste oportunități reprezintă o diversificare atractivă alături de o potențială depășire a așteptărilor.
Implicarea Strategiilor de Investiție
Cum ar trebui să abordeze investitorii acest peisaj în evoluție? Transformarea împrumuturilor P2P necesită nu o alocare întâmplătoare, ci o strategie bine gândită. Cheia este înțelegerea locului în care se încadrează P2P într-o strategie de portofoliu mai largă.
Așteptarea până în 2030 este ca alocările P2P să fie incluse în majoritatea portofoliilor diversificate, variind de la 5% la 25% pentru investitorii conservatori și pentru cei cu o toleranță mai mare la risc, respectiv.
Strategiile eficiente includ:
- Diversificarea platformelor: Distribuirea investițiilor pe mai multe platforme de împrumut pentru a atenua riscurile specifice platformei.
- Diversificarea împrumuturilor: Menținerea unor poziții mici pe numeroase împrumuturi în loc să se concentreze pe câteva poziții mari.
- Diversificarea sectorială: Echilibrarea expunerii pe diferite industrii și tipuri de împrumuturi.
- Gestionarea lichidității: Staggering maturitățile investițiilor pentru a menține accesul la capital după cum este necesar.
În mare parte, P2P este un mecanism de acces la multiple clase de active subiacente pentru cei mai sofisticați investitori, mai degrabă decât o singură clasă de active. Ei înțeleg că proiectele imobiliare se comportă diferit față de împrumuturile de producție, care se comportă diferit față de creditul de consum.
Calea de urmat
Transformarea împrumuturilor P2P până în 2030 depășește doar o altă oportunitate de investiție nouă. Gândiți-vă la ea ca la o schimbare fundamentală în modul în care sunt constituite activele în cadrul economiei. Ca investitor, dacă sunteți dispus să navigați acest peisaj în evoluție cu gândire, recompensele ar putea fi substanțiale.
Ceea ce a început ca un concept simplu, adică conectarea celor care au capital cu cei care au nevoie de el, a evoluat într-un ecosistem sofisticat care valorifică tehnologii avansate pentru a oferi noi eficiențe. În viitorul apropiat, platformele P2P vor suferi o altă schimbare. De data aceasta, pentru a contesta status quo-ul și a revizui mijloacele tradiționale de realizare a tranzacțiilor financiare.