Cele mai profitabile țări din lume pentru crowdlending
03.02.2026
7 min
Actualizat: 26.10.2026
Crowdlending a devenit una dintre cele mai convingătoare alternative la investițiile tradiționale în venit fix, dar profitabilitatea sa este departe de a fi distribuită uniform în Europa. Deși mulți investitori caută instinctiv țări economic puternice pentru siguranță, realitatea este că cele mai atractive randamente din crowdlending tind să apară acolo unde finanțarea bancară este scumpă, rigidă sau dificil de accesat. În aceste piețe, micile și mijloacele întreprinderi sunt dispuse să plătească rate mai mari ale dobânzii în schimbul rapidității, flexibilității și accesului fiabil la capital.<\/p>
Desigur, nu fiecare afacere sau proiect justifică acordarea unui împrumut și inspiră încredere că împrumutul va fi rambursat. Acest lucru necesită un sistem sofisticat și precis pentru determinarea riscurilor care depășește metodele învechite utilizate de băncile tradiționale, astfel încât cei care arată promisiune să poată obține capital și să ramburseze cu bucurie principalul cu dobândă, știind că obțin profituri. <\/p>
În unele regiuni ale lumii, totuși, lacunele structurale din sistemul bancar continuă să împingă costurile de împrumut mult peste cele observate în Europa de Vest. Politicile de creditare conservatoare, competiția limitată și sectoarele subfinanțate înseamnă că afacerile se confruntă adesea cu rate ale dobânzii de două până la trei ori mai mari decât în economiile europene de bază. Pentru investitorii în crowdlending, acest lucru creează o oportunitate clară: randamente mai mari generate de structura pieței mai degrabă decât de riscul speculativ.<\/p>
În acest articol
De ce contează geografia în profitabilitatea crowdlending-ului
Geografia joacă un rol decisiv în profitabilitatea crowdlending-ului deoarece piețele de împrumut sunt modelate în primul rând de structurile bancare locale, nu de cererea investitorilor. În țările în care băncile domină finanțarea IMM-urilor și operează în medii foarte competitive, prețul împrumuturilor este în mod natural comprimat.
Avantajul și dezavantajul Elveției pentru crowdlending
Pe de o parte, Elveția oferă ceva ce puține alte jurisdicții pot egala: certitudine operațională. Claritatea legală, aplicabilitatea contractelor, protecțiile puternice pentru investitori și supravegherea financiară creează o bază ideală din care să opereze activitățile de împrumut transfrontalier. În practică, Elveția funcționează ca un punct de referință cu randament scăzut și stabilitate ridicată, împotriva căruia pot fi măsurate alte piețe europene.
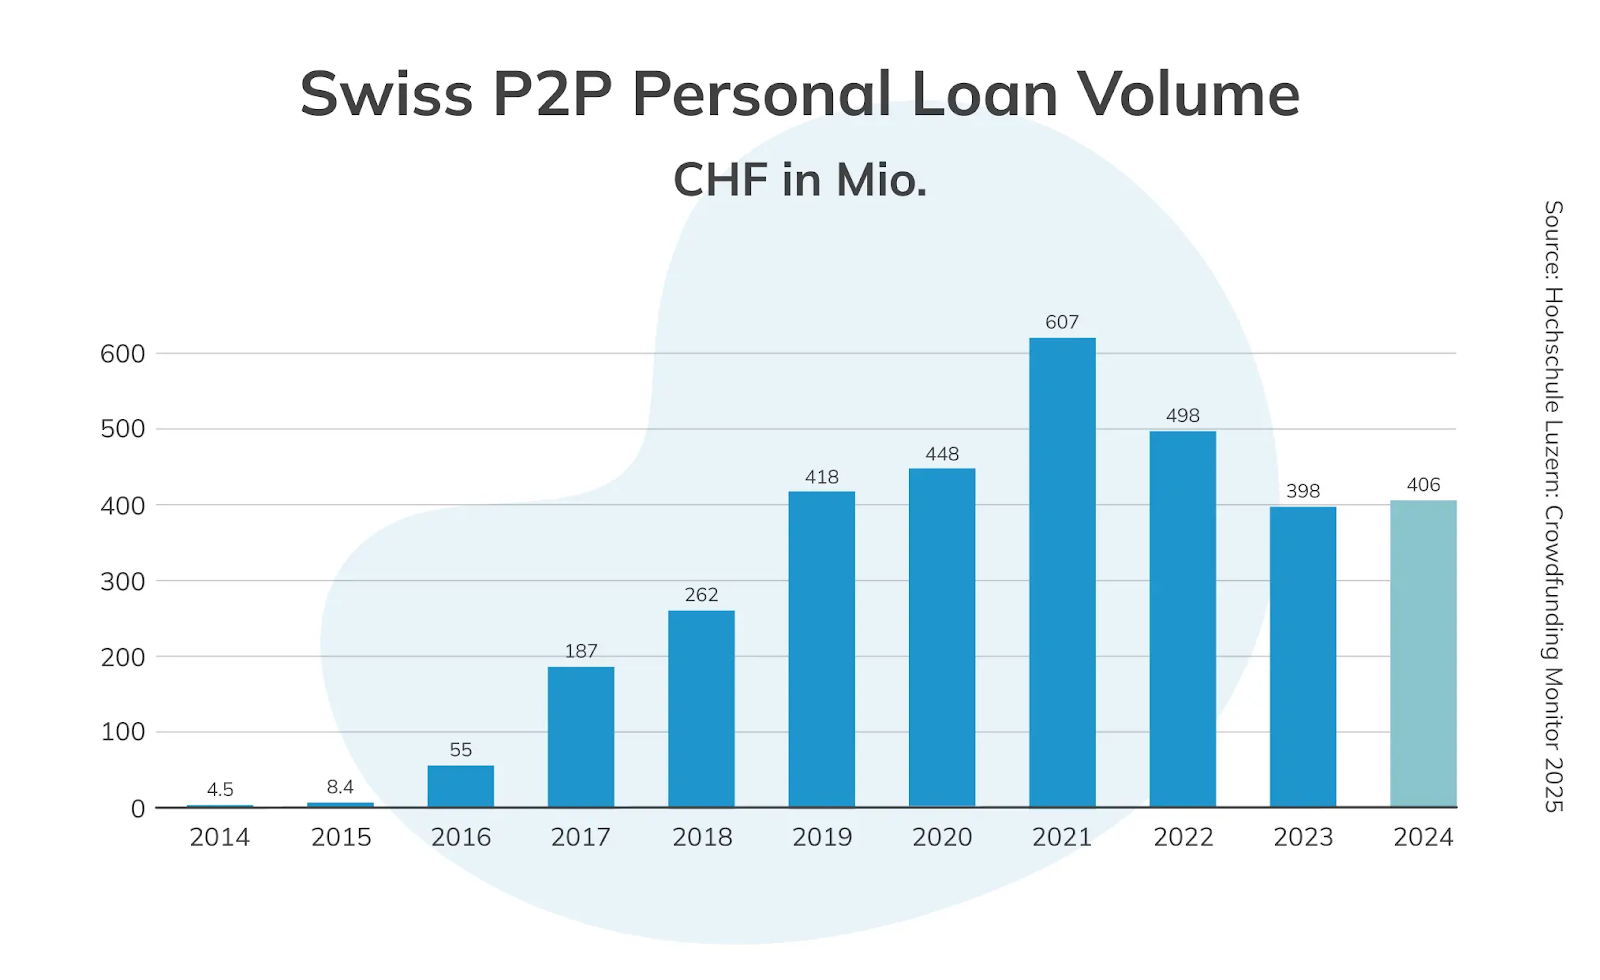
În termeni de venituri, Elveția reprezintă capătul inferior al spectrului de profitabilitate în crowdlending și servește ca un punct de referință util pentru a înțelege de ce contează geografia. Sistemul bancar elvețian este printre cele mai competitive, lichide și aversive la risc din lume. Micile și mijloacele întreprinderi beneficiază de relații puternice cu băncile, acces la credit bine prețuit și un mediu de reglementare conceput pentru a minimiza riscul sistemic. Drept urmare, ratele dobânzilor pentru împrumuturile de afaceri în Elveția sunt structural scăzute și strâns comprimate, aflându-se la sub 3% în medie.
Țările Balcanice: Europa de Sud-Est
Balcanii și Europa de Sud-Est prezintă unele dintre cele mai convingătoare oportunități pentru investitorii în crowdlending, cu marje de afaceri spectaculos de mari și economii IMM în creștere. Fiecare țară va prezenta rata medie a dobânzii la care sunt acordate împrumuturile de afaceri.
Albania: 6.79%
Albania se bucură de o creștere stabilă, constantă de aproximativ 3.5%, alimentată de consumul privat, investițiile străine și sectoarele energetice și de producție în expansiune. Turismul, energia regenerabilă și producția specializată sunt deosebit de promițătoare. Leul albanez în întărire și politicile aliniate la UE creează un mediu de afaceri modern și eficient.
Serbia: 7.08%
Serbia este o economie dinamică, cu venituri medii superioare în Europa Centrală, având un PIB în creștere de 81.3 miliarde în 2023. Economia sa prosperă datorită producției susținute de investiții străine directe, energiei și TIC, cu cele mai importante exporturi incluzând cabluri izolate, electricitate, minereu de cupru și anvelope. Serviciile reprezintă aproape 60% din PIB, în timp ce industria și TIC sunt sectoare în creștere rapidă.
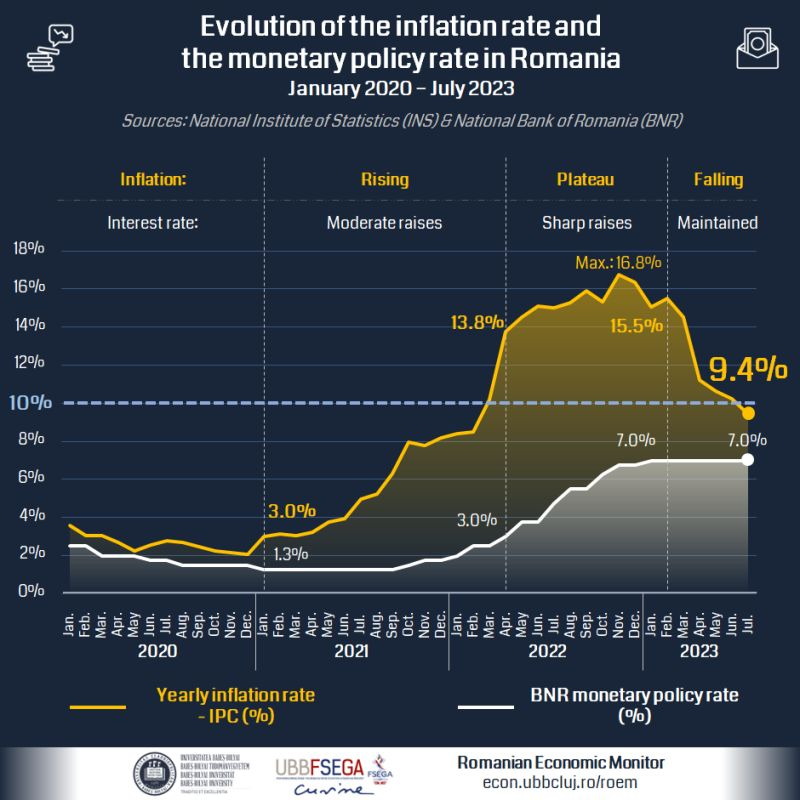
România: 8.44%
România combină reziliența și potențialul de creștere strategic, cu sectoare cheie în automotive, mașini, externalizare IT și producție, cu comerțul concentrat pe mașini, vehicule și chimicale, și activitate IMM în creștere. Investițiile finanțate de Fondul de Recuperare și Reziliență al UE întăresc infrastructura și inovația.
Macedonia de Nord: 4.51%
Macedonia de Nord se bucură de o creștere frumoasă de aproximativ 3.8%, susținută de construcții, proiecte de infrastructură și o bază de producție puternică, în special în automotive și textile. Consumului privat și remitențelor le conduc economia, în timp ce parteneriatele comerciale cu Germania și Marea Britanie extind oportunitățile.
Bosnia și Herzegovina: 5.04%
Bosnia și Herzegovina cresc constant cu aproximativ 3%, având o economie susținută de exporturile de metale, electricitate și bunuri manufacturate și fluxuri puternice de remitențe. Energia, producția și întreprinderile industriale oferă oportunități promițătoare pentru investitorii în crowdlending.
Țările din Europa Centrală și de Est
Țările CEE au depășit Europa de Vest în creștere, cu PIB-ul pe cap de locuitor crescând mai repede decât media UE din 2004, susținut de investiții străine directe și integrarea în UE. Aceste economii sunt foarte integrate în lanțurile valorice globale, în special în automobile și mașini. Regiunea a atras investiții străine directe substanțiale.
Polonia: 7.09%
Economia Poloniei se bucură de o recuperare robustă, cu o creștere a PIB-ului estimată la 3.5% în 2026, susținută de cererea internă puternică, creșterea salariilor și investițiile finanțate de UE. Țara are un sector de producție foarte dezvoltat, o industrie de servicii prosperă și o șomaj scăzut.
Cehia: 5.16%
Cehia are o bază industrială și auto matură, completată de sectoare tehnologice și de servicii în creștere. Cu integrarea în UE susținând comerțul și fluxurile de capital, țara oferă un mediu stabil pentru împrumuturi.
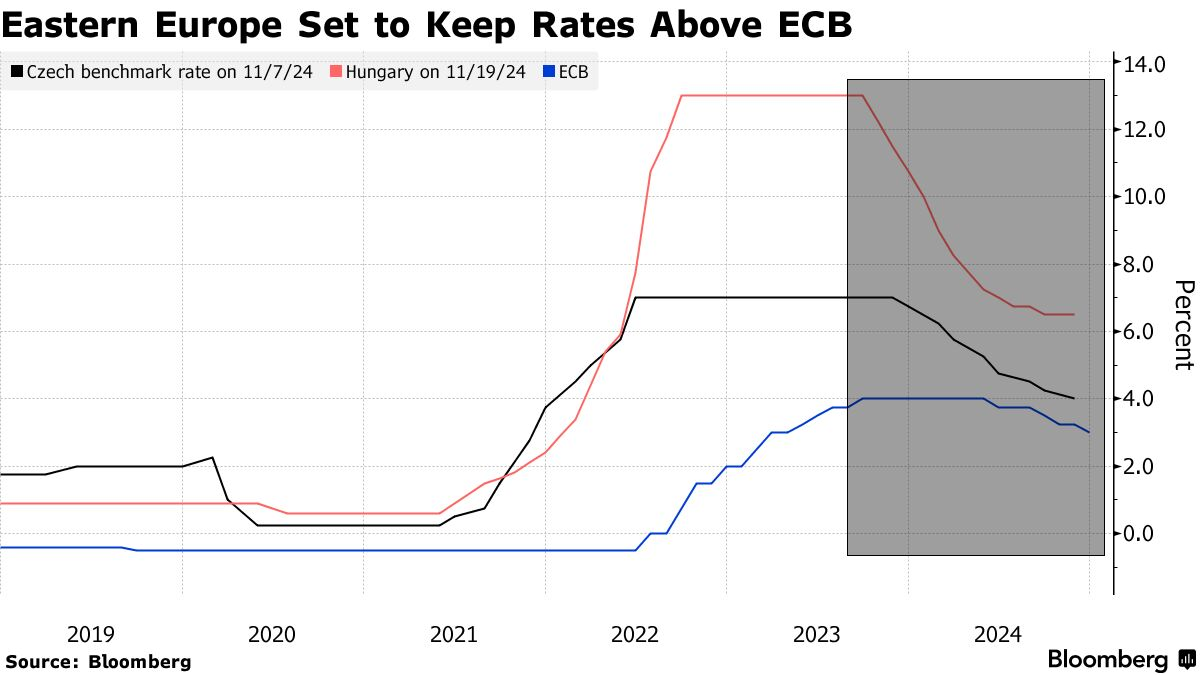
Ungaria: 8.43%
Ungaria se bucură de o recuperare bazată pe consum. Ratele dobânzilor de acolo sunt printre cele mai mari din Europa.
Letonia: 6.21%
Economia Letoniei se dezvoltă rapid în logistică, fintech și energie verde, susținută de fonduri UE și un mediu de reglementare prietenos cu afacerile. IMM-urile se extind, în special în hub-urile tehnologice și de servicii din Riga.
Lituania: 4.54%
Lituania este recunoscută pentru ecosistemul său avansat de fintech, producția ușoară și logistica de transport. Stabilitatea economică, integrarea în UE și activitatea IMM în creștere creează un mediu promițător.
Estonia: 4.83%
Estonia este un lider în inovația digitală și e-guvernare, promovând o creștere rapidă în tehnologie, servicii IT și start-up-uri. Un cadru de reglementare stabil și transparent și un climat prietenos cu afacerile fac din crowdlending o modalitate atractivă de a susține IMM-urile de acolo.
Europa de Sud
Europa de Sud își întărește economiile prin reforme, proiecte finanțate de UE și inițiative de creștere durabilă. Piețele muncii devin mai flexibile, investițiile străine cresc în producție, tehnologie și design, iar exporturile rămân rezistente.
Portugalia: 5.01%
Portugalia arată o creștere robustă de peste 2% în 2026, susținută de servicii, turism și programe de modernizare finanțate de UE. Datoria publică în scădere, șomajul scăzut sub 6% și investițiile puternice în energie regenerabilă și sectoare industriale subliniază traiectoria sa economică rezistentă.
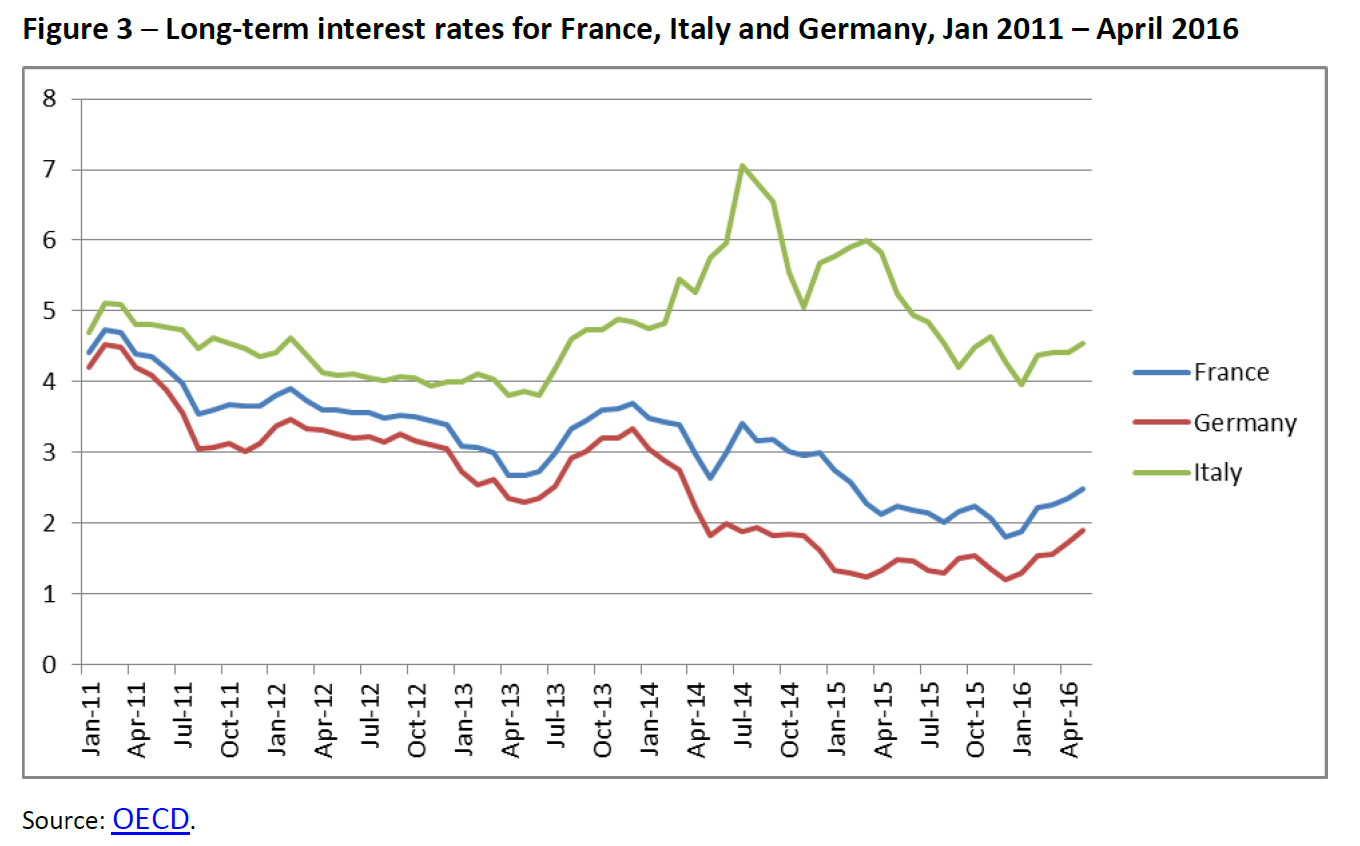
Italia: 3.89%
A treia cea mai mare economie din zona euro este susținută de exporturi puternice în producție și bunuri de lux, precum și de proiecte digitale și verzi finanțate de UE.
Grecia: 4.15%
Națiunea se află într-o fază puternică de recuperare, cu o creștere a PIB-ului de 2.2% estimată pentru 2026. Investițiile, turismul și finanțarea Fondului de Recuperare și Reziliență al UE conduc creșterea, în timp ce îmbunătățirea sănătății bancare, scăderea șomajului și reformele structurale susțin stabilitatea și competitivitatea pe termen lung.
Strategii de diversificare pentru investitorii în crowdlending
Investiția de succes în crowdlending necesită mai mult decât urmărirea celor mai mari rate ale dobânzii. Diversificarea este cheia pentru gestionarea riscurilor, netezirea randamentelor și protejarea capitalului împotriva surprizelor și fluctuațiilor de pe piață.
Implică-te în diferite sectoare: Investește în multiple industrii, de la producție și tehnologie la servicii și energie regenerabilă. Diferite sectoare răspund diferit ciclurilor economice, ajutând la stabilizarea randamentelor.
Răspândirea geografică: Oportunitățile de crowdlending există în piețe cu condiții economice variate. Prin alocarea fondurilor în diferite țări, investitorii pot atenua riscurile economice și de reglementare locale.
Variază profilele de risc: Acest lucru creează un echilibru între potențialul câștig și protecția împotriva pierderilor. Evaluează cu atenție scorurile de credit, garanțiile și puterea fluxului de numerar înainte de a te angaja în împrumuturi cu risc mai mare.
Utilizează piețele secundare: Tranzacționarea secundară oferă flexibilitate pentru a reechilibra portofoliile.
Monitorizează și ajustează investițiile regulat: Acestea nu sunt „setați și uitați”. Urmărește performanța, monitorizează actualizările împrumutaților și reechilibrează alocările tale.
Investind mai inteligent cu Maclear
Pentru investitorii care caută acces la unele dintre cele mai promițătoare piețe de crowdlending, Maclear implică o platformă sigură și transparentă pentru a participa la proiecte care oferă până la 15% dobândă. Operând sub o securitate robustă elvețiană, Maclear protejează fondurile clienților, oferă o evaluare robustă a creditului folosind un sistem de scorare proprietar de 14 puncte și susține toate împrumuturile cu garanții și un fond de provizion.
Cu un accent pe diversificare, transparență și conformitate cu reglementările, Maclear oferă acces la IMM-uri din multiple sectoare, de la tehnologie și producție la turism și energie regenerabilă, fiecare fiind atent verificat cu o rată de respingere de până la 90%. Prin combinarea evaluării experte a riscurilor cu soluții inovatoare de investiții, Maclear ajută investitorii în crowdlending să maximizeze randamentele în timp ce minimizează expunerea.
Împrumuturile sunt acordate în mai multe etape, mai degrabă decât ca o sumă forfetară. Investitorii finanțează proiectele pas cu pas, cu rambursarea principalului la sfârșitul fiecărei etape.
În cazul unui default prelungit, Maclear acționează ca agent legal de garanție, gestionând și lichidând activele gajate.
Fiecare proiect include informații detaliate: ratingul de credit al împrumutatului, descrierea afacerii, structura împrumutului, garanția, LTV și progresul etapei.
Concluzie
Crowdlending oferă o oportunitate unică pentru investitori de a obține randamente atractive în piețe unde banca tradițională este limitată, ratele dobânzii sunt mai mari, iar IMM-urile sunt dornice de finanțare flexibilă. Succesul în acest domeniu depinde de înțelegerea dinamicii pieței locale, evaluarea atentă a calității împrumutaților și diversificarea pe geografie, sectoare și structuri de împrumut. Prin răspândirea investițiilor și monitorizarea performanței, investitorii pot captura randamente mari în timp ce gestionează eficient riscurile.
Pentru cei care doresc să intre în aceste piețe profitabile cu încredere, Maclear oferă o soluție cuprinzătoare. Cu securitate bazată în Elveția, un sistem de scorare a creditului proprietar de 14 puncte și două straturi de protecție – inclusiv un fond de provizion și împrumuturi garantate cu garanții – Maclear permite investitorilor să acceseze proiecte de înaltă calitate din multiple sectoare. Finanțarea împrumuturilor pas cu pas, informațiile transparente despre împrumutați și gestionarea robustă a riscurilor fac mai ușor să maximizezi randamentele în timp ce protejezi capitalul.