Cum să folosești analiza punctului de echilibru pentru a lua decizii mai inteligente
Dualitatea cheltuielilor
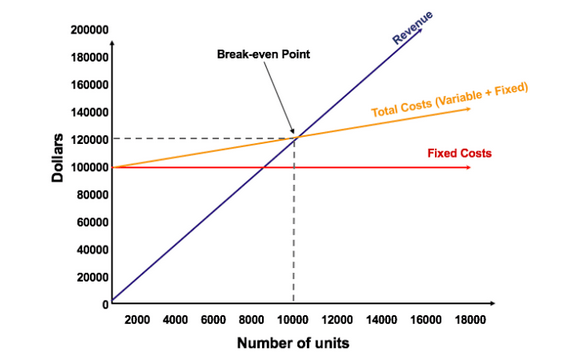
Pentru a aprecia pe deplin forțele în joc în ceea ce privește BEP, este important să se facă distincția între două categorii de cheltuieli:
- Cheltuieli fixe (CF): Aceste cheltuieli rămân fixe pe parcursul producției. Unele dintre aceste cheltuieli sunt salariile, chiria sau închirierea și amortizarea. Cercetările au constatat că cheltuielile fixe formează fundația financiară solidă pe care o firmă va trebui să-și realizeze profiturile.
- Cheltuieli variabile (CV): Aceste tipuri, totuși, se schimbă cu producția în funcție de cantitatea și prețul fiecărei piese. Transportul și resursele brute sunt exemple. Natura lor flexibilă înseamnă că o producție mai mare necesită o cheltuială ajustabilă totală mai mare, o relație care are un efect clar asupra profitabilității generale.
Această distincție subliniază contabilitatea semnificativă managerial, dar ajută și la simplificarea formulării modelelor BEP.
Marja de contribuție
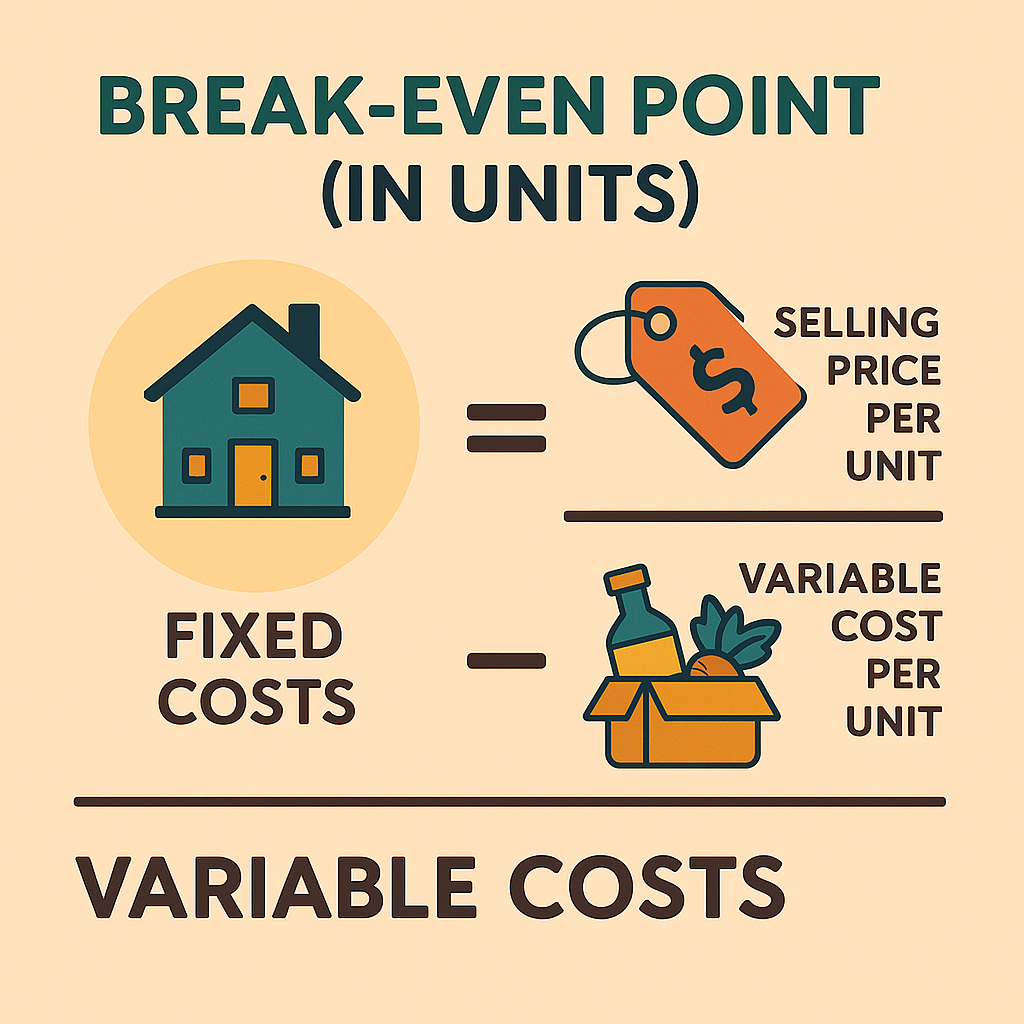
Chiar în centrul investigației se află marja de contribuție (MC), sau costul pe piesă vândut minus costul ajustabil pe piesă. MC este venitul folosit pentru a finanța cheltuielile fixe. După ce se acoperă complet cheltuielile fixe, vânzările suplimentare contribuie la profitul net. Algebric, BEP în unități este:
BEP (unități) = CF ÷ (Preț − CV pe unitate)
Această formulă simplă, dar robustă, lasă o "marjă de protecție" pentru a permite managerilor să estimeze cum schimbările în costuri sau prețuri afectează profitabilitatea.
Platforme precum Maclear reinventeză modul în care afacerile ajung la punctul de echilibru și dincolo de acesta. Prin valorificarea modelelor predictive de credit și prin gruparea capitalului de la investitori diverși, Maclear oferă afacerilor acces la finanțare pe care nu ar putea-o obține niciodată de la băncile tradiționale – oferind în același timp creditorilor oportunități de înaltă rentabilitate prin împrumuturi distribuite pe riscuri. Acest tip de finanțare avansată se aliniază cu gândirea punctului de echilibru descrisă mai sus: eficientă, calculată și strategic solidă.
Calculul BEP: Presupuneri metodologice
Calcul cantitativ
Formula de volum convențională este baza majorității practicilor de dezvoltare a afacerilor. Literatura academică, totuși, a modificat acest model prin crearea unui raport de marjă de contribuție (RMC):
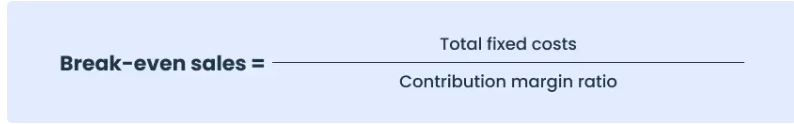
RMC = (Preț − Cost Variabil pe Unitate) ÷ Preț
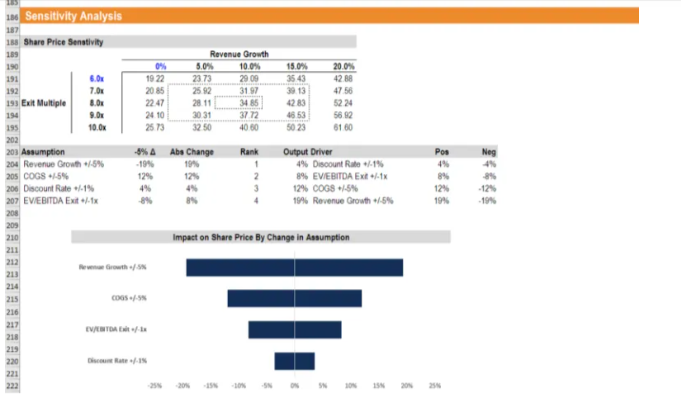
Acest raport este suma fiecărui dolar din vânzări care merge către cheltuielile fixe. Prin urmare, ilustrează o viziune mai puțin extremă asupra profitabilității articolului. Firmele pot îmbunătăți formula de bază BEP cu o descompunere a sensibilității pentru a simula diferite scenarii prin presupuneri diferite, cum ar fi prețul și ratele inflației prețurilor.
În practică, majoritatea firmelor nu se bazează pe un singur produs pentru venituri. Tehnicile mai avansate extrapolează această metodă pentru a aproxima mai multe produse folosind medii ponderate. Această metodă combină amestecul relativ de vânzări și diferite structuri de prețuri pe produs pentru a ajunge la o investigație composite a punctului de echilibru care poate fi aplicată la utilizări strategice mai largi.
Relevanța strategică a analizei punctului de echilibru
Analiza punctului de echilibru este mai mult decât un calcul de preț; este o tehnică strategică adaptabilă utilă pentru luarea deciziilor în diverse domenii ale administrației comerciale.
Optimizarea prețurilor și veniturilor
Analiza punctului de echilibru are una dintre cele mai semnificative utilizări în elaborarea strategiei de preț. De îndată ce afacerea ia în considerare lansarea unui nou produs sau ajustarea prețurilor actuale, acest model este util. De exemplu, când cercetarea determină că o strategie de preț scăzut va face ca firma să atingă volume foarte mari pentru profitabilitate, executivii pot stabili prețuri noi cu modele modificate.
Prin echivalarea pozițiilor "disponibile dacă" și modificarea parametrilor, inclusiv prețul sau costul de producție, managerii pot alege prețul ideal care va găsi un echilibru între nivelurile de acceptabilitate în magazin și profitabilitate.
Analiza produselor noi și a intrării pe piață
Înainte de a investi sume mari de resurse în noi investiții, companiile trebuie să estimeze profitabilitatea anticipată a acestor investiții. Această analiză oferă instrumentele necesare pentru a măsura timpul și volumul necesar pentru a atinge punctul de echilibru în cheltuielile inițiale și cheltuielile operaționale. Astfel de investiții care nu reușesc să atingă un punct de echilibru satisfăcător, așa cum au demonstrat studiile empirice recente, nu performează bine, validând astfel necesitatea unei descompuneri pre-investiție.
Îmbunătățirea eficienței operaționale
Un punct de înaltă recurență poate fi o indicație a ineficiențelor structurii de preț într-o afacere. Printr-o investigație intensivă, directorii sunt stimulați să investigheze contingențele tarifare, fie prin restructurarea achizițiilor de la contractori, automatizând operațiunile intensive în muncă sau eliminând operațiunile de producție duplicative. Pe lângă reducerea BEP, astfel de eficiențe operaționale oferă un avantaj competitiv prin reducerea costului total de producție.
Pregătirea scenariilor și descompunerea sensibilității
Economia se schimbă rapid și, ca atare, există o nevoie de a anticipa schimbările de pe piață. Modelele avansate permit managerilor de nivel înalt să facă descompuneri precise ale sensibilității prin ajustări în factori precum costurile forței de muncă, cheltuielile cu materiile prime sau condițiile economice externe. Abordarea probabilistică "ce-ar fi dacă" oferă apoi decidenților informații utilizabile, permițând astfel o planificare de contingență de succes și decizii strategice bune.
Cheltuieli de capital și alegeri de investiții
Investiții de capital semnificative, adică achiziții de tehnologie nouă sau adăugiri de capacitate, au cheltuieli fixe suplimentare care trebuie compensate prin profituri mai mari. Prin aplicarea acestui model la aceste investiții, firmele pot determina vânzările suplimentare necesare pentru a face aceste cheltuieli profitabile. Această metodă oferă o justificare empirică pentru deciziile de bugetare a capitalului, astfel încât investițiile să se alinieze cu strategiile de expansiune pe termen lung.
Pași practici pentru utilizarea acestei analize
O abordare sistematică și disciplinată trebuie adoptată pentru a insufla gândirea BEP în strategia comercială standard. Principiile următoare oferă un ghid pentru organizațiile pregătite să-și valorifice întregul potențial:
- Colectarea datelor precise: Începeți prin a colecta date credibile despre toate cheltuielile fixe, cheltuielile ajustabile și prețurile existente pe piesă. Includeți cheltuieli directe (de exemplu, muncă, furnituri) precum și cheltuieli indirecte (de exemplu, administrative și generale).
- Calculul ratelor de contribuție: Calculați marja de contribuție pentru fiecare unitate împărțind prețul pe unitate vândut la costul ajustabil pe unitate. Stabiliți acest raport de marjă ca al doilea indicator de eficiență a veniturilor de urmărit.
- Aplicarea acestei formule: Utilizați formula (BEP = CF ÷ [Cost − CV]) pentru a determina câte piese trebuie vândute pentru a atinge punctul de echilibru în cheltuielile fixe. Faceți din aceasta obiectivul programării operațiunilor.
- Descompunerea sensibilității și a situației: Introduceți flexibilitate prin utilizarea mai multor scenarii. Ajustați cheltuielile ajustabile pentru a stabili o influență pozitivă asupra BEP-ului și dezvoltați grafice de sensibilitate pentru utilizare în întâlnirile strategice ulterioare.
- Integrarea cu strategia comercială generală: Utilizați aceste constatări pentru a informa problemele generale, de exemplu, revizuirea prețurilor, cheltuielile de marketing, planificarea producției și planificarea cheltuielilor de capital. Revizuiți aceste calcule ocazional pentru a ține cont de mișcările de pe piață și de fluctuațiile prețurilor.
Concluzie
Această analiză depășește începutul său obișnuit pentru a deveni un instrument strategic folosit pentru a ajuta la generarea unor planuri operaționale și financiare bune. Prin stabilirea explicită a nivelurilor de venituri țintă pentru a acoperi costurile, managerii pot obține cele mai bune rezultate din preț, pot încerca oferte de produse noi și pot iniția câștiguri de eficiență.
Acest model avansat oferă conducerii informații valoroase privind operațiunile interne, precum și dinamica pieței externe, permițând astfel luarea deciziilor în timp util și realinierea strategică.
De fapt, multe dintre cele mai promițătoare inițiative de astăzi obțin aceste rezultate cu sprijinul platformelor de crowdlending de nouă generație, cum ar fi Maclear. Indiferent dacă ești o afacere care caută finanțare mai inteligentă sau un investitor care dorește să-și pună capitalul la lucru cu un risc calculat, Maclear oferă un drum profitabil și progresiv înainte.