Plány spoření podporované vládou
Typy spořicích nástrojů
Speciální spořicí plány nejsou všechny vytvořeny pro stejné účely. Spíše mají všechny své vlastní cíle, které se shodují s konkrétními prioritami.
Důchod
Příliš mnoho lidí nedokáže odložit výdělky na své důchody. A vláda chce především, aby se lidé zodpovědně připravovali na den, kdy pokladní v obchodě, pracovník v pilařství a popelář dosáhnou svých pozdních let. Na druhou stranu, pokud si neodloží peníze, to způsobí velkou zátěž mladým lidem v zemi, aby zajistili své potřeby.
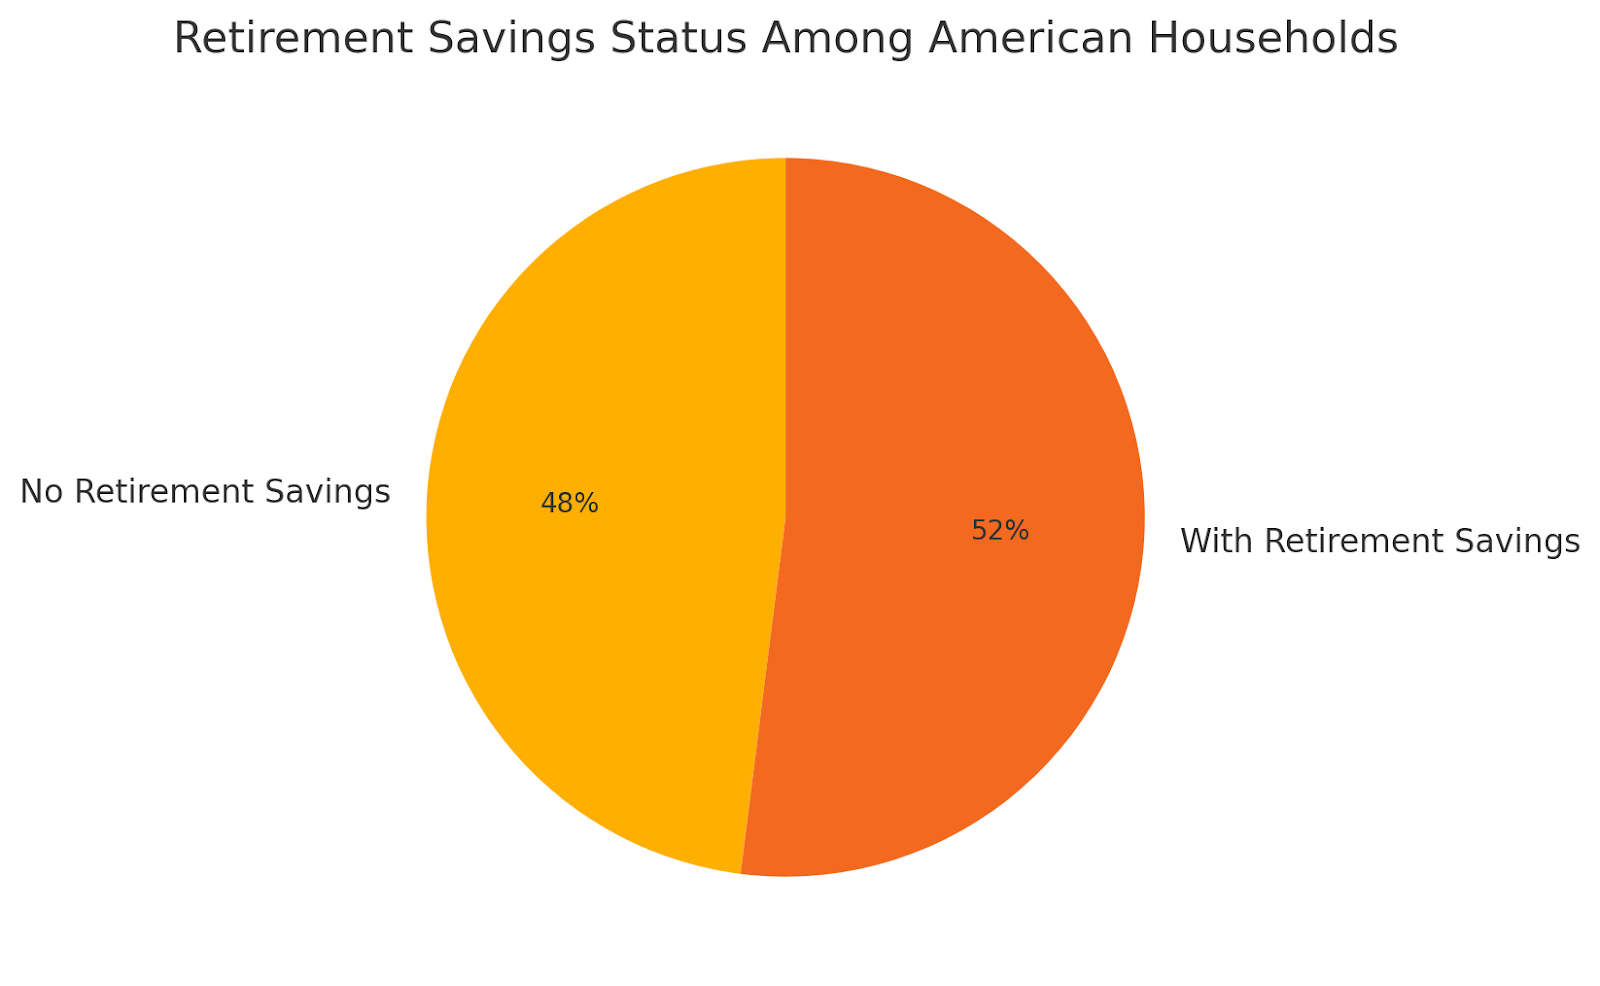
Téměř polovina amerických domácností nemá žádné úspory na důchod. Tito lidé přicházejí o úlevy a dokonce i o volné peníze od svých zaměstnavatelů. Nešetření dostatečně brzy na důchod patří mezi největší finanční lítosti lidí. Složitosti a podmínky mohou být ohromující, takže staromódní plán je jednodušší pochopit. Je snazší se držet běžného spořicího účtu. Ale to znamená, že pravděpodobně platíte více.
- 401(k) a 403(b): Platíte přímo ze své výplaty a často váš šéf to odpovídá
- Plány 457(b): jako ta výše, ale pro veřejné zaměstnance a některé zaměstnance neziskových organizací. Když opustíte své zaměstnání, odcházíte se svými penězi bez ohledu na věk.
- Individuální důchodový účet: starší typ, kde si ho otevřete sami a daně platíte pouze při výběru, možná dokonce žádné daně, pokud dodržujete předpisy.
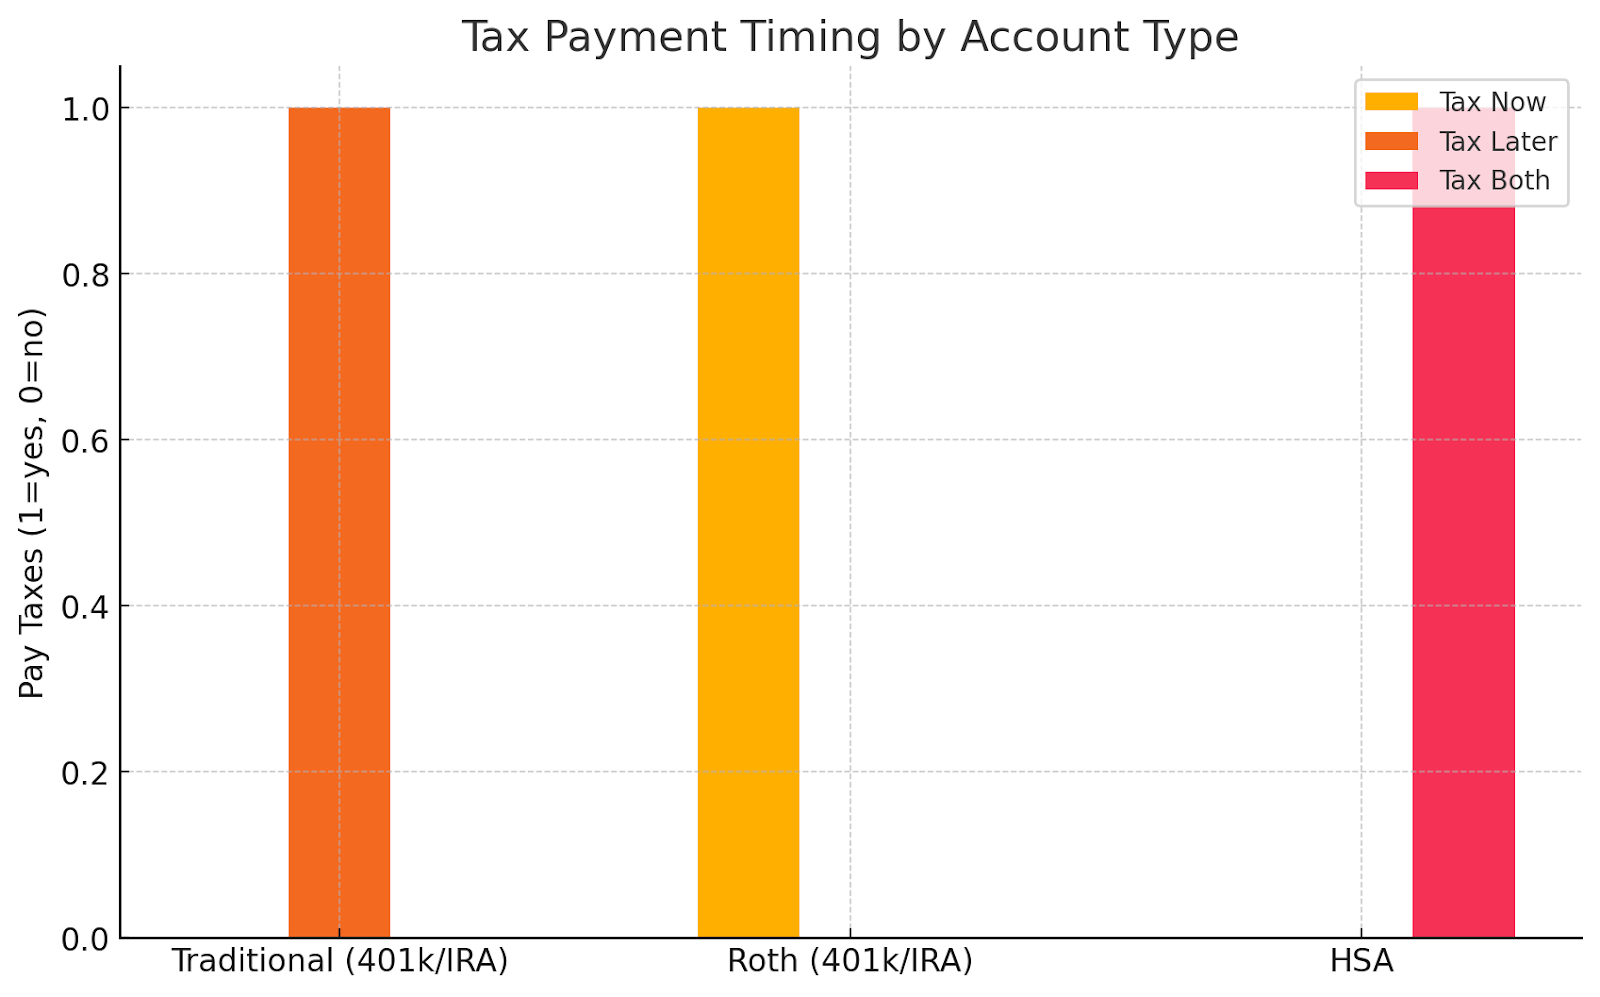
- Tradiční IRA: Účet, který si otevřete sami. Příspěvky mohou být daňově odpočitatelné a investice rostou daňově odložené až do výběru.
- Roth IRA: Oblíbené u mladších spořitelů, kteří očekávají, že později budou v vyšší daňové skupině.
- SEP IRA: pro osoby samostatně výdělečně činné nebo malé podniky, s možností vkládat více než do jiných nezávislých spořicích nástrojů.
Maria, 32letá manažerka marketingu, vždy měla problémy s odkládáním peněz na důchod. Když její zaměstnavatel nabízí plán 401(k) s odpovídajícím příspěvkem dolaru za dolar až do 5 % jejího platu, rozhodne se přispět celých 5 %. To znamená, že za každých 200 dolarů, které vloží na výplatu, její společnost přidá dalších 200 dolarů — okamžitě zdvojnásobí její úspory. Volí mix indexových fondů pro dlouhodobý růst.
Protože její příspěvky jsou daňově odloženy, snižuje svůj zdanitelný příjem každý rok. Když jí bude 65, složený růst a příspěvky zaměstnavatele promění její konzistentní příspěvky na sedmimístný důchodový fond. V podstatě využila daňové pravidla a pobídky svého zaměstnavatele, aby si zajistila finančně pohodlný důchod, aniž by musela "cítit" tlak na úspory příliš dnes.
Zdravotní péče
Ve Spojených státech lidé platí mnohem více, než co lidé platí v jiných rozvinutých zemích. Rentgen v Japonsku stojí desetkrát méně než v USA, stejně jako typická pilulka ve Velké Británii. Naštěstí většina zaměstnavatelů tam musí podle zákona přispívat do FSA. Pracovníci mohou používat peníze na své zdraví před zdaněním, i když mají přísnější pravidla, protože je musí použít, jinak si neužijí výhody.
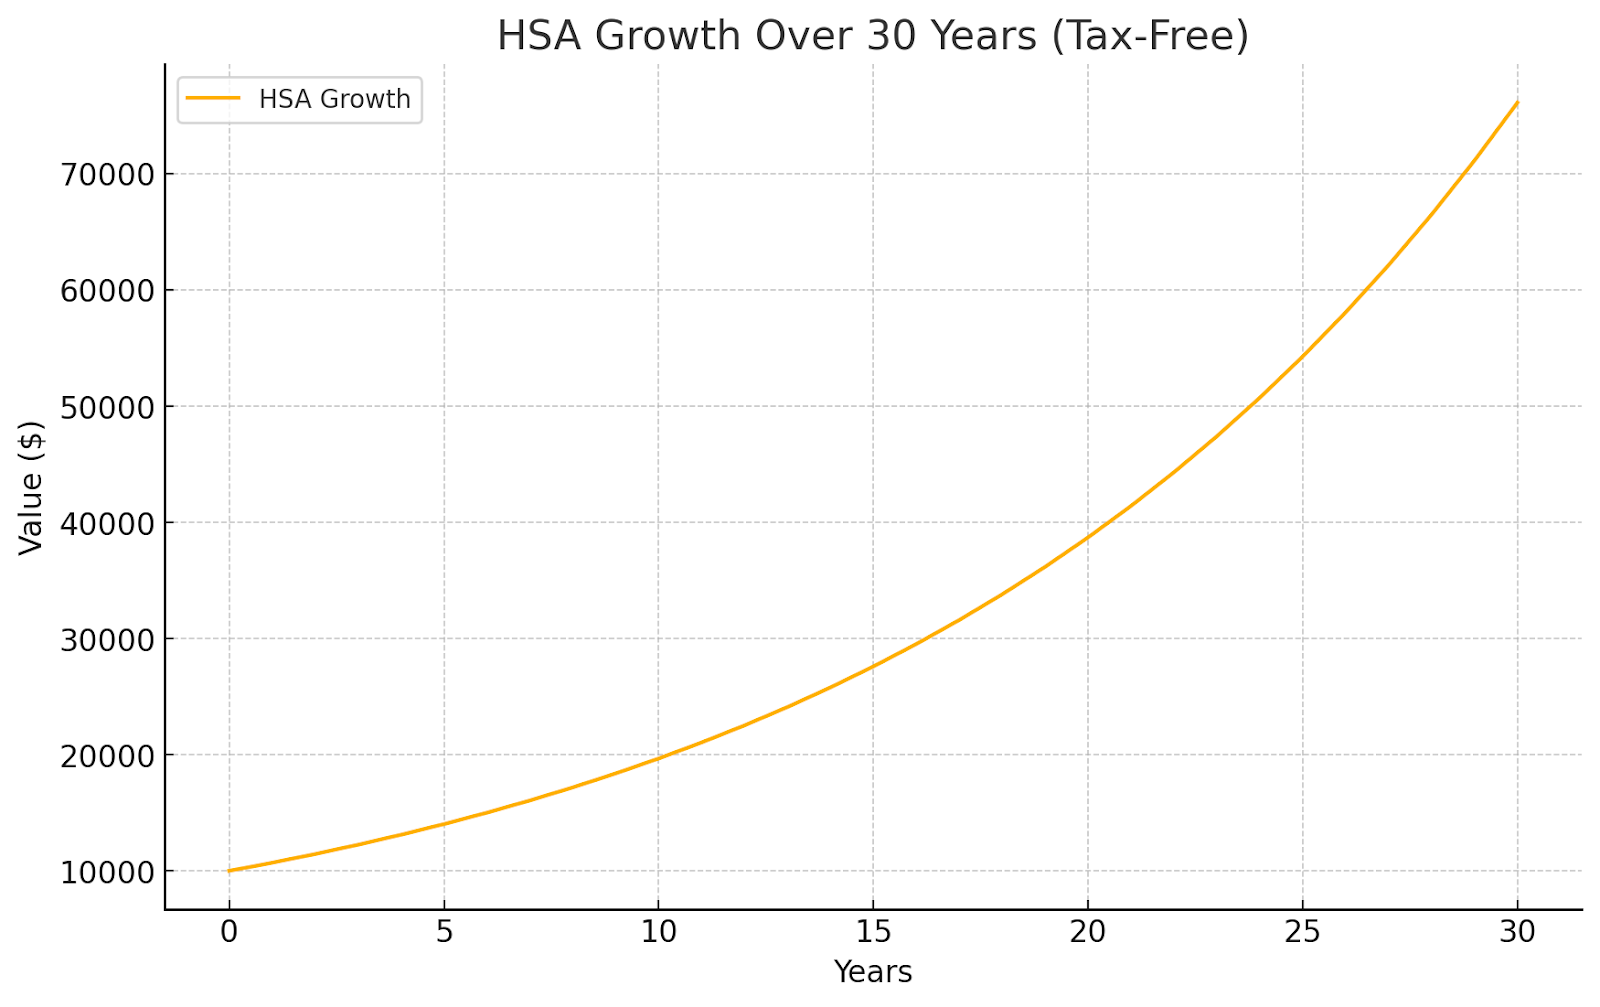
James, 40letý nezávislý grafický designér, si zvolí plán zdravotního pojištění s vysokou spoluúčastí, aby udržel měsíční pojistné nízké. Otevře si HSA a přispěje 3 000 dolarů na rok. Část zůstatku investuje do podílových fondů, aby rostla v průběhu času — bez daně.
Když James potřebuje zubní zákrok za 1 500 dolarů, zaplatí za něj přímo ze svého HSA. Nejenže se vyhne placení daní z peněz použitých na léčbu, ale investiční růst na účtu pokračuje nedotčený pro budoucí potřeby zdravotní péče.
Pro svou práci na částečný úvazek také používá FSA k pokrytí předvídatelných výdajů, jako jsou předpisové brýle a každoroční prohlídky. Strategickým využíváním obou účtů snižuje svůj zdanitelný příjem a zároveň zajišťuje, že náklady na zdravotní péči nezasahují do jeho nouzových úspor.
Vysoké školy a vzdělávání
Nástroje jako tyto jsou vážným ekonomickým motorem a nevládní dary dosáhly 61 miliard v soukromých darech v roce 2024. Takže lidé s takovými účty mají své výdaje uvolněné pro školy.
- Plány 529
- Coverdell
To se může vztahovat nejen na vysokou školu, ale také na školení dětí, jako v posledním případě, přičemž první zahrnuje potenciální předplacený plán školného.
Priya, 29letá softwarová vývojářka, chce dát své dvouleté dceři finanční náskok. Otevře si plán 529 a přispěje 200 dolarů měsíčně. Volí agresivní růstové investice, zatímco je její dcera mladá, vědoma si toho, že má 16 let, než budou prostředky potřebné.
O několik let později, když je její dcera přijata na prestižní univerzitu, Priya vybere peníze bez daně na zaplacení školného, knih a dokonce i na bydlení na kampusu. Díky letům složeného, bezdanového růstu se účet zdvojnásobil, což umožnilo Priye pokrýt velkou část nákladů, aniž by musela sáhnout po studentských půjčkách.
Plány úspor ABLE pro invalidy
Navrženo pro osoby se zdravotním postižením, aby si mohly odkládat peníze nebo kupovat majetek a přitom si zachovat právo na veřejné zdravotní programy. Jejich vklady lze použít na bydlení, vzdělání a asistivní technologie.
Samanthaův mladší bratr Ethan má postižení, které omezuje jeho výdělečný potenciál. Pomáhá mu otevřít účet ABLE, kde příspěvky rostou bez daně a mohou být použity na výdaje související s postižením, aniž by ohrozily jeho způsobilost pro vládní pomoc. V průběhu času účet financuje věci jako adaptivní technologie, dopravu a kurzy dalšího vzdělávání.
Mezitím, v dalším příkladu, Anthony — svobodný otec — využívá Individuální rozvojový účet (IDA) nabízený místní neziskovou organizací. Za každých 1 dolar, který ušetří, program přispívá 3 dolary. Během tří let má dostatek na zahájení malé cateringové firmy, přičemž zároveň dostává školení v oblasti finanční gramotnosti jako součást programu.
Alternativní cesty
Vládní programy a zaměstnavatelské výhody vám mohou pomoci šetřit, ale vaše peníze se tam nemusí zastavit. Zatímco tradiční účty s daňovými výhodami chrání a pomalu zvyšují vaše bohatství, crowdlending platformy jako Maclear vám umožňují část vašich úspor využít k financování pokroku ve skutečném světě.
Maclear používá pokročilé hodnocení úvěru k propojení investorů s podniky, které by jinak měly potíže s přístupem k úvěru — rozděluje riziko mezi mnoha podporovateli a zároveň nabízí konkurenceschopné výnosy. Je to způsob, jak udržet vaše peníze v pohybu vpřed, ne jen sedět na účtu.
Chytré strategie pro tyto účty
Nyní si promluvme o tom, jak tyto účty moudře využívat.
1. Nejdříve získejte odpovídající příspěvek od zaměstnavatele
Volné peníze by měly být vždy vaší prioritou. Pokud váš zaměstnavatel odpovídá příspěvkům do 401(k), vložte alespoň dost na to, abyste získali plný příspěvek. Kde jinde můžete získat okamžitý 100% výnos?
2. Vyberte správné pořadí
Zde je běžný přístup, který funguje dobře:
- 401(k) až do odpovídajícího příspěvku zaměstnavatele
- Maximalizujte svůj HSA (pokud nějaký máte)
- Přispějte do IRA (Roth, pokud splňujete podmínky)
- Vraťte, co zbylo, zpět do svého 401(k)
3. Přemýšlejte o svých daních
Vyberte mezi tradičním a Roth, na základě vaší situace:
- Zvolte Roth, pokud: Jste mladí, zatím nevyděláváte hodně peněz, nebo si myslíte, že daně budou vyšší, když odejdete do důchodu
- Zvolte tradiční, pokud: Jste ve svých nejlepších výdělečných letech a očekáváte, že budete mít v důchodu méně příjmů
4. Nechte to být
Vybrání peněz předčasně škodí třemi způsoby. Platíte daně. Platíte pokuty. A ztrácíte veškerý budoucí růst. Když změníte zaměstnání, převedete svůj starý 401(k) do IRA nebo plánu nového zaměstnavatele. Nevybírejte to.
Zde jsou některé chyby, které lidé dělají:
- Nedostání plného příspěvku zaměstnavatele – To jsou peníze zdarma, které odmítáte
- Zapomínání na HSA: Lidé přicházejí o jediný účet s trojím daňovým zvýhodněním
- Výběr špatného typu: Přemýšlejte o své daňové situaci před výběrem tradičního nebo Roth
- Příliš opatrné hraní: S desetiletími do důchodu pravděpodobně potřebujete investice, které mohou růst
- Nedostatečné zvyšování příspěvků: Jak vyděláváte více, šetřete více
Shrnutí
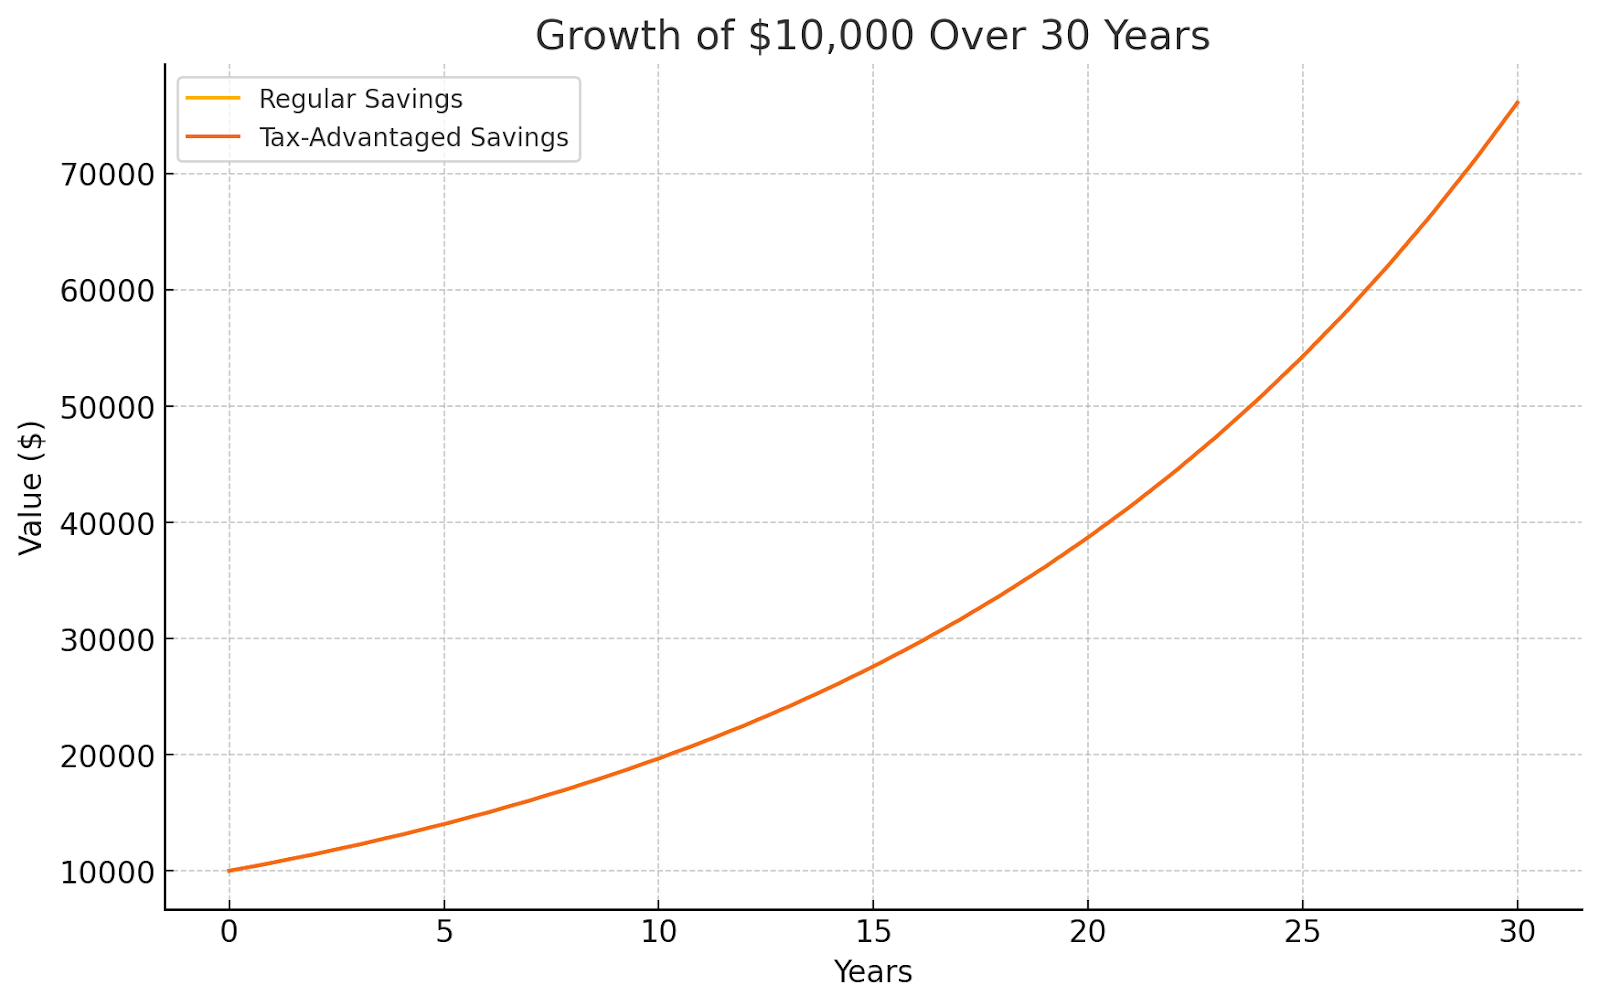
Daňové úsporné nástroje jsou mocné při budování bohatství. Ale začít nyní je klíčové – čas je nezbytnou složkou pro strategii, která se opravdu vyplatí. Výhody se zlepšují čím déle jsou osvobozeny od fiskálních břemen. I malé částky mají význam. Otevřete účet, automatizujte úspory a zvyšte je, když je to možné. O několik let později budete rádi, že jste je ochránili před dalšími daněmi.
Jakmile vaše úsporné nástroje fungují, nechte své peníze pracovat pro dobro. S Maclear crowdlendingem můžete podpořit vysoce dopadové projekty a získat stabilní výnosy – bez volatility akciového trhu.