Akcie a dluhopisy stále častěji klesají společně. Alternativy zaměřené na příjem — soukromý kredit, dobře strukturovaný crowdlending, regulovaná infrastruktura, zemědělská půda, lesnictví — generují výnosy z kontraktních peněžních toků spíše než z přecenění na trh, čímž snižují volatilitu portfolia přesně ve chvíli, kdy tradiční diverzifikace selhává.<\/p>
Jak alternativní aktiva snižují volatilitu portfolia
Proč tradiční diverzifikace selhala
Klasické portfolio akcií a dluhopisů spočívalo na jednoduché myšlence: když akcie klesají, vládní dluhopisy rostou, a obě se vzájemně vyrovnávají. Po tři desetiletí to fungovalo. V roce 2022 to prasklo. Agregátní dluhopisové indexy klesly o 10–15 % — nejhorší rok v historii pro globální dluhopisy — ve stejnou dobu, kdy S&P 500 klesl o více než 18 %. Diverzifikace zmizela přesně ve chvíli, kdy ji investoři potřebovali nejvíce.
Důvodem je struktura. Akcie a dluhopisy jsou neustále přeceněny proti stejnému souboru makro sil: úrokové sazby, očekávání inflace, politika centrální banky a chuť k riziku. V cyklu inflačního utažení tyto síly tlačí obě třídy aktiv stejným směrem. Volatilita portfolia 60/40 se blíží volatilitě akcií samotných, aniž by přinášela výnosy podobné akciím.
Volatilita není stálý rytmus. Shlukuje se v okamžicích, kdy ji investoři nejméně snášejí — a to je přesně tehdy, kdy se veřejné tržní aktiva obvykle pohybují společně.
To je strukturální problém, který alternativy řeší. Ne tím, že eliminují riziko, ale tím, že zavádějí aktiva, jejichž výnosy pocházejí z kontraktů, peněžních toků a skutečné ekonomické činnosti — spíše než z přecenění trhu stejného nástroje každou sekundu každého obchodního dne. Pro širší pohled na kategorie pod tímto deštníkem se podívejte na náš přehled alternativních investic a existujících možností.
Jak volatilita skutečně funguje v portfoliu 60/40
Abychom pochopili, co alternativy stabilizují, podívejte se upřímně na každou nohu tradiční alokace. Každá se chová jinak ve stresu a čísla po roce 2020 nejsou ta, která pokrývá učebnice.
Jak volatilní jsou akcie, opravdu?
Široké akciové trhy, jako je S&P 500, historicky vykazovaly roční volatilitu 15–20 %, přičemž jednotlivé roky tuto průměrnou hodnotu daleko překračovaly. V roce 2008 ztráty od vrcholu k dnu překročily 50 %. Šok COVIDu na začátku roku 2020 způsobil, že akciové trhy klesly o více než 30 % během několika týdnů. I mimo krize dochází k poklesům o dvojciferné hodnoty několikrát za desetiletí. Akcie jsou volatilní záměrně — to je cena, kterou platíte za akciový rizikový prémium.
Proč dluhopisy už nehedgují akcie?
Jádrové vládní dluhopisové indexy historicky vykazovaly volatilitu blízkou 3–6 %, což je činilo efektivními stabilizátory v vyváženém portfoliu. Tento vztah oslabil. Jak se politické sazby propadly k nule a poté se rychle obrátily, riziko trvání se stalo výraznějším a dlouhá část křivky začala chovat více jako akcie než jako pojištění.
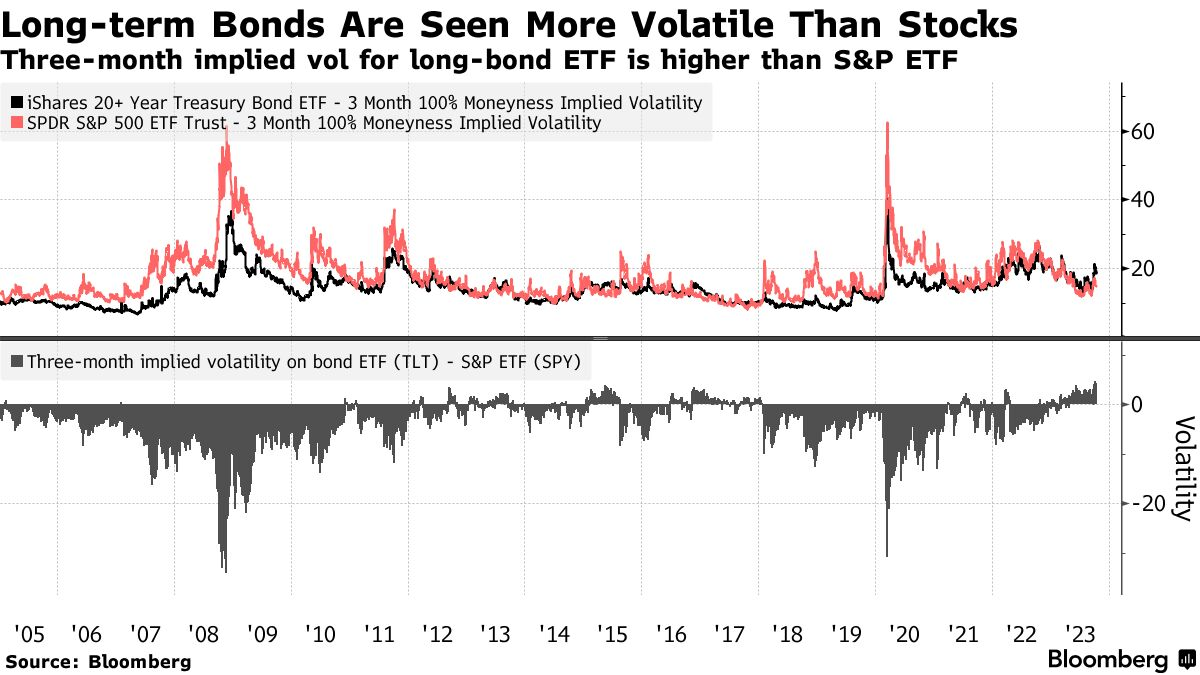
V prostředí vysoké inflace se obě nohy portfolia 60/40 přecenily ze stejného důvodu: rostoucí diskontní sazby stlačují ocenění akcií a mechanicky snižují ceny dluhopisů. Ochranná negativní korelace, která definovala předchozí éru, se obrací na pozitivní, přesně ve chvíli, kdy ji investoři potřebují, aby tomu tak nebylo.
Je hotovost skutečně bezriziková?
Hotovost je často považována za aktivum bez volatility. Nominální cena je stabilní; skutečná hodnota nikoli. Když inflace dosahuje 5–9 %, jak tomu bylo v roce 2022, hotovost tiše eroduje stejným tempem. Graf níže ukazuje, jak rychle se tato eroze může kumulovat.
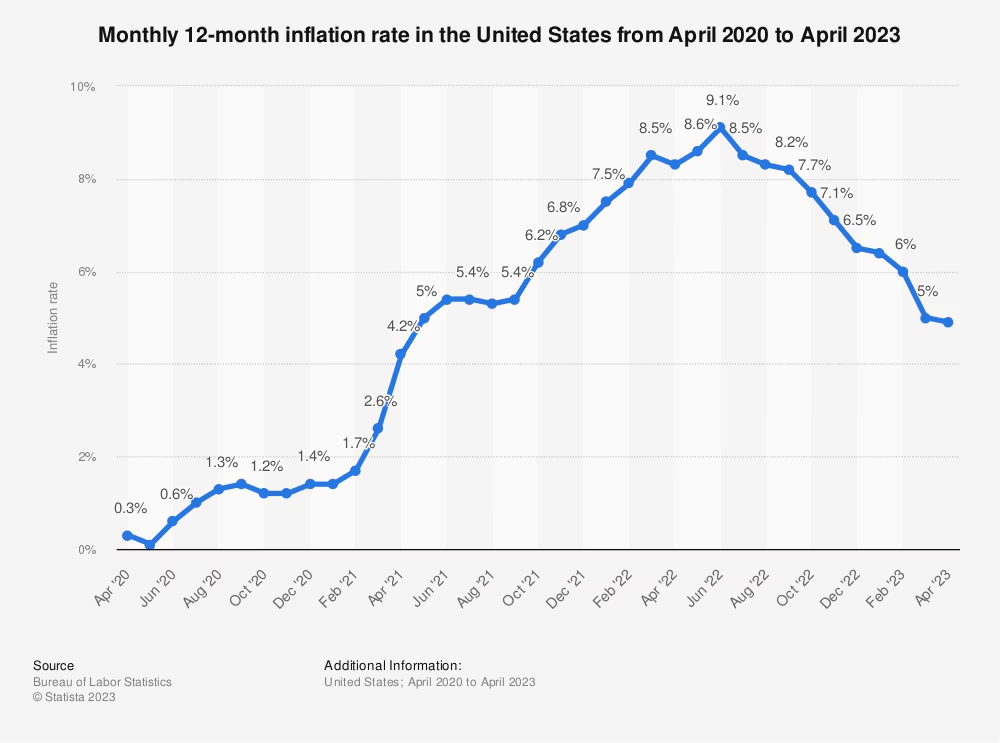
Celkově tradiční portfolio veřejných trhů obvykle vykazuje volatilitu na úrovni portfolia v rozmezí 10–12 %, s poklesy, které mohou překročit 20–30 % v stresových obdobích. Hotovost hedguje povrch, ale ne podstatu. To je mezera, kterou alternativy byly navrženy k vyplnění — a stejná mezera, která motivuje mnoho investorů, aby se podívali na strategií investic odolných vůči krizím.
Jak alternativní aktiva porovnávají volatilitu
"Alternativní" je široké slovo. Některé alternativy jsou navrženy tak, aby poskytovaly stabilní, na kontraktech založený příjem s minimální citlivostí na veřejné trhy; jiné jsou primárně řízeny cenovým zhodnocením, sentimentem nebo nedostatkem. Zacházet s nimi jako s jedním blokem je chyba — profil volatility se v rámci kategorie liší o řád velikosti.
Graf níže ukazuje obrázek. Zobrazuje očekávaný výnos za deset let proti očekávané volatilitě pro hlavní třídy aktiv, přičemž zvýrazněná skupina "Reálná a alternativní aktiva" přináší výnosy podobné akciím nebo lepší při nižší volatilitě než akcie rozvinutých trhů.
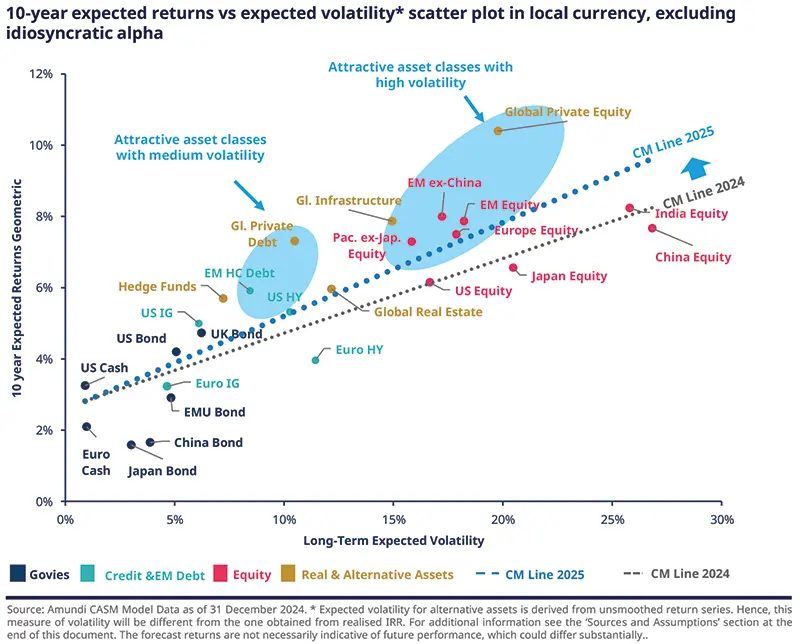
Převod obrázku do odhadovaných ročních volatilních pásem činí rozdíly konkrétními:
| Třída aktiv | Odhadovaná roční volatilita | Co pohání výnos |
|---|---|---|
| Soukromý kredit | ~3–6% | Kontraktní úrokové platby na senior secured loans, drženy do splatnosti. |
| Crowdlending (dobře strukturovaný) | ~4–8% | Pevné splátkové plány a úroky, diverzifikované napříč dlužníky a regiony. |
| Infrastruktura | ~5–8% | Dlouhodobé smlouvy a regulované ceny na veřejných službách, mýtných silnicích, potrubích. |
| Lesnictví | ~5–7% | Biologický růst, který pokračuje bez ohledu na trhy; flexibilita v načasování sklizně. |
| Zemědělská půda | ~6–9% | Příjmy z pronájmu, sklizně, pomalé zhodnocení půdy; poptávka stabilní napříč cykly. |
| Hedge fondy | ~8–12% | Vysoce závislé na manažerovi; tržně neutrální nebo směrové, páka nebo bez páky. |
| Komodity | ~15–25%+ | Čistá cenová akce — šoky v nabídce, počasí, geopolitika. Žádný příjem na absorpci výkyvů. |
Rozsahy volatility jsou odhady sektorů syntetizované z dlouhodobých studií více aktiv (Amundi CASM Model, prosinec 2024; dlouhodobé rozsahy soukromého kreditu a infrastruktury, jak uvádí Cambridge Centre for Alternative Finance, 2024). Pouze odhady — ne předpověď.
Tvar tabulky je podstatný. Alternativy zaměřené na příjem — soukromý kredit, dobře strukturovaný crowdlending, regulovaná infrastruktura, produktivní půda — sedí na jednom konci. Alternativy zaměřené na cenu — většina komoditních strategií, mnoho směrových knih hedgeových fondů — sedí na druhém konci. Není možné je zaměnit. Pro investory, kteří budují portfolia, která generují měsíční příjem, dělá příjem zaměřený konec spektra většinu stabilizační práce.
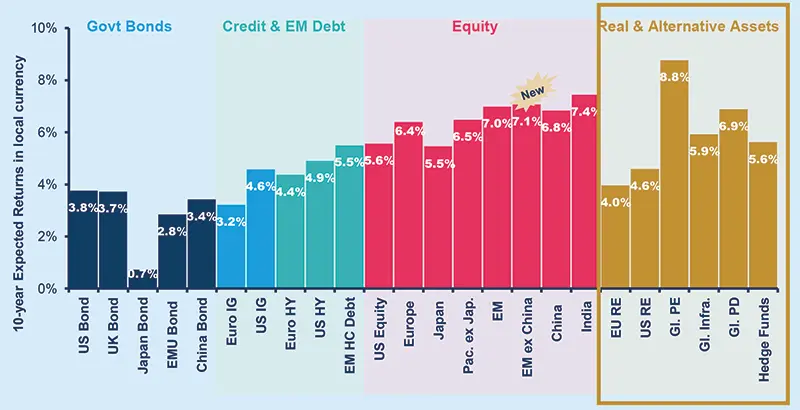
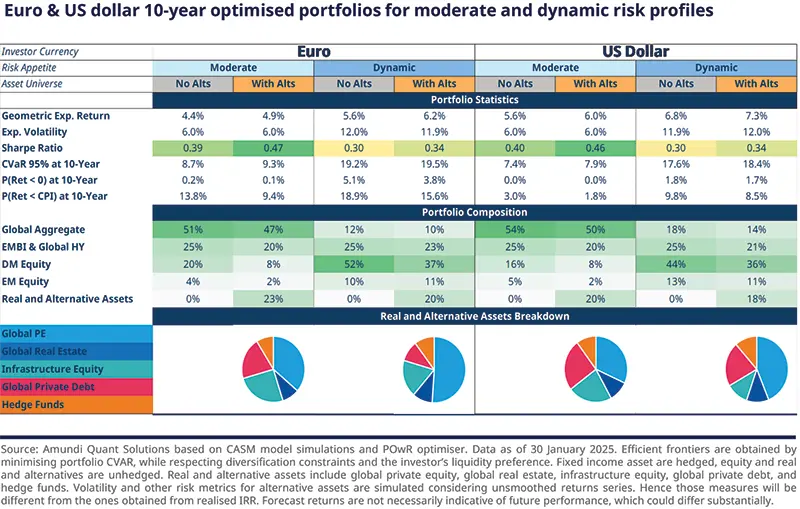
Obraz se dále ostří, když se podíváme na dlouhodobé očekávané výnosy podle třídy aktiv. Reálná a alternativní aktiva — soukromý kapitál, nemovitosti, infrastruktura, soukromý dluh, hedgeové fondy — sedí v odlišném pásmu výnosů ve srovnání s tradičními vládními dluhopisy, kreditem a EM dluhem.
Proč alternativy stabilizují portfolia — čtyři mechanismy
Volatilita na úrovni portfolia není váženým průměrem individuálních volatilit aktiv — je formována tím, jak se aktiva chovají pod tlakem. Alternativy zaměřené na příjem snižují volatilitu portfolia prostřednictvím čtyř odlišných mechanismů.
- Veřejné akcie a dluhopisy jsou neustále oceňovány na trhu, takže ceny se přizpůsobují v okamžiku, kdy se změní makro vstupy. Půjčky se splácí, nájem se platí, plodiny se sklízí, stromy rostou — tyto procesy se nepřeceňují každou sekundu na základě CPI. Cesta výnosu je mechanicky hladší.
- Alternativy zaměřené na příjem mají tendenci udržovat nízkou — obvykle 0,1–0,3 — korelaci s veřejnými trhy během inflačních nebo utahovacích cyklů. Jejich výkon je spojen s chováním dlužníků, regulovaným oceňováním, strukturami nájmů nebo biologickým růstem, nikoli s diskontní sazbou. Chovají se jako stabilizátor přesně ve chvíli, kdy tradiční diverzifikace selhává.
- Nedostatek likvidity neodstraňuje riziko; odstraňuje nucené přeocenění. Aktiva, která se neobchodují denně, jsou izolována od reflexního prodeje a toků řízených momentem. Ztráty, když nastanou, se rozvíjejí prostřednictvím fundamentálních faktorů spíše než paniky — což dává manažerovi čas zasáhnout.
- Předvídatelné peněžní toky — úrokové platby, příjem z nájmu, příjmy na základě využití — absorbují cenové výkyvy v průběhu času. Poklesy se stávají mělkými a doby zotavení kratšími. I když hodnoty aktiv klesají, pokračující příjem se v pozadí kumuluje, čímž se snižuje závislost pouze na zhodnocení ceny.
Každý mechanismus posiluje ostatní. Z všech výše uvedených kategorií funguje smluvní soukromé půjčování — včetně moderního crowdlendingu — tam, kde všechny čtyři mechanismy fungují současně. To je segment, který dělá největší práci pro stabilitu portfolia, a segment našeho průvodce P2P půjčováním pokrývá podrobně.
Velikost alternativ — a jak se Maclear zapadá
Přidání alternativ není rozhodnutí buď-anebo. Modelová portfolia více aktiv stále častěji vyčleňují významnou část pro reálná a alternativní aktiva vedle tradiční expozice akciím a pevným příjmům — obvykle více v dynamických profilech, méně v konzervativních, ale zřídka nula.
Co dělá 10% alternativní část portfoliu volatility?
Matematika je dost jednoduchá na to, aby to prokázala. Standardní vzorec pro varianci portfolia se dvěma aktivy kombinuje váhy, individuální volatility a korelaci mezi nimi:
Pracovní příklad — pouze ilustrativní
Převedení 10% z 60/40 části do soukromého kreditu
σ²_p = w₁²·σ₁² + w₂²·σ₂² + 2·w₁·w₂·ρ·σ₁·σ₂
Použité vstupy: volatilita portfolia 60/40 σ₁ = 10%; volatilita soukromého kreditu σ₂ = 5%; korelace mezi oběma ρ = 0,2 (nízká, v souladu s dlouhodobými studiemi soukromého kreditu).
| Alokace | Složení | Odhadovaná volatilita portfolia |
|---|---|---|
| Základní | 100% veřejné 60/40 | 10.00% |
| Mix A | 90% veřejné 60/40 · 10% soukromý kredit | ~9.11% |
| Mix B | 80% veřejné 60/40 · 20% soukromý kredit | ~8.26% |
10% část snižuje volatilitu portfolia přibližně o 9%; 20% část snižuje volatilitu portfolia přibližně o 17%. Matematika závisí na předpokladu korelace — čím nižší je korelace mezi alternativní částí a veřejnými trhy, tím významnější je snížení volatility. Vstupy jsou ilustrativní; skutečné výsledky závisí na skutečném chování aktiv a přerozdělování.
Praktický způsob, jak přemýšlet o velikosti: alternativy by měly být dostatečně velké, aby skutečně posunuly volatilitu portfolia, ale ne tak velké, aby nedostatek likvidity stal problémem, když život — nebo taktická příležitost — vyžaduje hotovost. Pro většinu jednotlivých investorů je závazek v jednociferném až nízkodvojciferném procentu k alternativám zaměřeným na příjem tím rozmezím, kde začíná matematika fungovat. Přesné číslo závisí na časovém horizontu a potřebách likvidity, což je místo, kde sjednocení vaší strategie s ekonomickým cyklem se stává užitečným překryvem.
Uvnitř této části platí stejný princip, který řídí zbytek portfolia: diverzifikace. Rozložení napříč dlužníky, sektory, jurisdikcemi a třídami. Jediná vysoce hodnocená půjčka v jedné zemi není diverzifikací crowdlendingu; je to koncentrované úvěrové riziko oblečené jako alternativa. Pro širší pohled na to, kde se půjčování nachází mezi dostupnými možnostmi, je náš přehled 12 různých typů investic užitečným výchozím bodem.
Jak Maclear strukturuje crowdlending pro stabilitu portfolia
Výhody popsané výše se materializují pouze na platformách, jejichž struktura odpovídá teorii. Platforma crowdlendingu, která podhodnocuje riziko, vynechává zajištění nebo nemá mechanismus obnovy, se nechová jako soukromý kredit — chová se jako nezajištěná vysoce výnosová sázka. Strukturní detaily jsou důležité.
Švýcarská Maclear je postavena specificky pro profil zaměřený na příjem a nízkou korelaci. Čtyři prvky odlišují, jak Maclear řídí riziko:
Disciplínované posuzování
Každý projekt prochází publikovaným systémem hodnocení dlužníků AAA-to-D, modelovaným podle mezinárodních standardů úvěrových agentur, a je přiřazen interní rizikový skóre na škále 1–10 před tím, než je uvolněn investorům.
Dvouúrovňová ochrana
Každý úvěr Maclear je zajištěn rezervovaným kolaterálem. Oddělený fond rezerv — vytvořený z provizí projektů — stojí za tím, navržený tak, aby pokryl dočasné potíže s splácením, než se dotknou výnosů investorů. Fond rezerv není zárukou zpětného odkupu jednotlivých nároků.
Fázové uvolňování kapitálu
Úvěry Maclear se uvolňují v definovaných tranších. Výkon každé tranše je sledován před uvolněním další — takže investoři kumulují expozici do projektů, které se již osvědčily.
Mezinárodní vymáhání
V případě selhání Maclear jedná přímo jako agent pro vymáhání kolaterálu a spravuje právní řízení napříč jurisdikcemi jménem investorů. Vymáhání je součástí platformy, nikoli outsourcováno.
Kombinovaný efekt je profil výnosu, který žije na straně příjmově orientovaných alternativ: kontraktní úrok, definovaný splátkový plán, kolaterál a manažer, který jedná, když se něco pokazí. To je to, co umožňuje crowdlendingu chovat se jako stabilizátor v portfoliu, spíše než jako proxy s vyšším výnosem. Podrobné mechanismy — poplatky, hodnocení, fond rezerv, sekundární trh — jsou zdokumentovány v FAQ znalostní bázi Maclear.
Zaměření — Maclear AG
Crowdlending se sídlem ve Švýcarsku, geograficky diverzifikovaný po celé Evropě
Maclear AG je platforma P2P půjček a crowdlendingu se sídlem ve Švýcarsku, která funguje jako finanční zprostředkovatel v nebankovním sektoru podle švýcarských finančních předpisů a je členem PolyReg SRO. Maclear se zaměřuje na evropské obchodní úvěry, které banky přehlédly nebo je neocenily konkurenceschopně. Každý projekt je hodnocen, zajištěn a nabízen investorům v tranších s plnou transparentností ohledně podmínek, hodnocení a splátkového plánu.
Geografie není marketingová funkce. Je přímo zakotvena v rizikovém rámci: dlužníci, jurisdikce a možnosti vymáhání jsou rozloženy po celé Evropě, takže šok v jedné zemi nezaměřuje ztráty.
AAA–D
Veřejné hodnocení dlužníků
1–10
Interní rizikové skóre
2-úrovňový
Kolaterál + Fond rezerv
Více tranší
Uvolnění kapitálu
Abychom pochopili, jak se model Maclear vejde do širšího úvěrového prostředí, podívejte se na srovnání P2P osobních vs. obchodních půjček a naše názory na digitální investice a jejich výhody.
Zobrazit aktuální projekty →Hlavní závěry
- Akcie a dluhopisy jsou přeceněny proti stejným makro vstupům, takže mají tendenci klesat společně v inflačních utahovacích cyklech — potvrzeno v roce 2022, kdy globální dluhopisové indexy klesly o 10–15 % spolu s poklesem S&P o více než 18 %.
- "Alternativa" není jedna třída aktiv. Alternativy zaměřené na příjem (souprivate kredit, crowdlending, infrastruktura, zemědělská půda, lesnictví) vykazují odhadovanou volatilitu 3–9 %; alternativy zaměřené na cenu (komodity, směnné fondy) odpovídají nebo překračují volatilitu akcií.
- Alternativy stabilizují portfolia prostřednictvím čtyř mechanismů — pomalejší přecenění, nízká korelace (typicky 0.1–0.3 vůči veřejným trhům), nelikvidita, která brání nucenému prodeji, a průběžný příjem, který se kumuluje během poklesů.
- 10% podíl soukromého kreditu při 0.2 korelaci snižuje volatilitu portfolia 60/40 přibližně o 9 %; 20% podíl snižuje přibližně o 17 %. Velikost by měla odrážet časový horizont a potřeby likvidity.
- Crowdlending se chová jako soukromý kredit pouze tehdy, když struktura platformy to podporuje — disciplinované posuzování, kolaterál, fond rezerv, fázové uvolňování kapitálu a aktivní vymáhání. Bez těchto prvků je to nezajištěná sázka s vysokým výnosem.
- Maclear AG kombinuje tyto strukturální prvky do platformy crowdlendingu se sídlem ve Švýcarsku, členem PolyReg-SRO, s geograficky diverzifikovanou evropskou expozicí a výnosy z kontraktních peněžních toků.
Často kladené otázky
Jsou alternativní aktiva méně volatilní než akcie?
Alternativy zaměřené na příjem, jako je soukromý kredit, dobře strukturovaný crowdlending, regulovaná infrastruktura, zemědělská půda a lesnictví, obvykle vykazují odhadovanou roční volatilitu 3–9 %, ve srovnání s 15–20 % pro široké akciové indexy. Alternativy zaměřené na cenu — většina komoditních strategií a mnoho směnných fondů — mohou být stejně volatilní jako akcie nebo více.
Proč dluhopisy nehedgují akcie tak, jak tomu bývalo?
Akcie a dluhopisy jsou přeceněny proti stejným makro vstupům — úrokovým sazbám, očekáváním inflace, politice centrální banky. V inflačním utahovacím cyklu obě klesají společně. V roce 2022 agregované dluhopisové indexy klesly o 10–15 % (CNBC, 2023), zatímco S&P 500 klesl o více než 18 % ve stejném roce, čímž se přesně v okamžiku, kdy to bylo nejvíce potřeba, eliminovala výhoda diverzifikace.
Je crowdlending považován za alternativní aktivum?
Ano. Crowdlending je formou soukromého kreditu a spadá do širší kategorie alternativ. Výnosy pocházejí z kontraktních úrokových plateb na půjčky spíše než z přecenění na trhu, což dává crowdlendingu nízkou korelaci a profil zaměřený na příjem, který snižuje volatilitu portfolia.
Kolik portfolia by mělo být alokováno do alternativ?
Neexistuje jednoznačná odpověď — závisí to na časovém horizontu, potřebách likvidity a toleranci rizika. Modelová portfolia více aktiv od hlavních správců aktiv obvykle velikost reálných a alternativních aktiv v jednociferném až nízkodvojciferném procentu, přičemž se zvyšují pro dynamické profily a snižují pro konzervativní. Alokace by měla být dostatečně velká na to, aby posunula volatilitu portfolia, ale dostatečně malá, aby nelikvidita nezpůsobila problém.
Jaká je korelace mezi soukromým kreditem a veřejnými akciemi?
Soukromý kredit zaměřený na příjem má tendenci udržovat nízkou — typicky 0.1–0.3 — korelaci s veřejnými akciemi, zejména během inflačních nebo utahovacích cyklů. Důvodem je struktura: výnosy soukromého kreditu jsou řízeny splácením dlužníka a kontraktními úroky, nikoli každodenním přeceněním veřejně obchodovaného nástroje.
Zaručuje Maclear výnosy nebo zpětný odkup?
Ne. Maclear nenabízí záruku zpětného odkupu a výnosy nejsou zaručeny — závisí na výkonnosti dlužníka. Maclear zmírňuje riziko prostřednictvím zajištění, Fondu rezerv (rezervy vytvořené z provizí projektů a používané k pokrytí dočasných potíží s splácením) a kontinuálního monitorování dlužníků. Fond rezerv není zárukou zpětného odkupu jednotlivých pohledávek.
Je Maclear regulován FINMA?
Ne. Maclear AG je platforma se sídlem ve Švýcarsku, která funguje jako finanční zprostředkovatel v nebankovním sektoru podle švýcarských finančních předpisů. Maclear je členem PolyReg SRO (Samo-regulační organizace) a splňuje požadavky AML, KYC a GDPR. Licence FINMA Fintech je součástí budoucích plánů společnosti, nikoli jejího současného stavu.
O Maclear
Maclear AG je platforma P2P půjček a crowdlendingu se sídlem ve Švýcarsku. Společnost funguje jako finanční zprostředkovatel v nebankovním sektoru a je členem PolyReg SRO, v souladu se švýcarskými finančními předpisy včetně AML, KYC a GDPR. Maclear nabízí maloobchodním a kvalifikovaným investorům přístup k prověřeným příležitostem podnikatelských půjček, s vestavěným hodnocením rizik, Fondem rezerv a sekundárním trhem pro likviditu.
Zřeknutí se odpovědnosti
Obsah tohoto článku je poskytován pouze pro informační a vzdělávací účely. Nepředstavuje investiční, finanční, daňové nebo právní poradenství. Investice do P2P půjček a crowdlendingu nesou riziko částečné nebo úplné ztráty kapitálu. Minulé výkony nejsou indikátorem budoucích výsledků. Likvidita na sekundárním trhu není zaručena. Čtenáři by měli provádět nezávislý výzkum a konzultovat kvalifikované poradce před učiněním jakýchkoli finančních rozhodnutí. Dostupnost produktů a služeb může být v některých jurisdikcích omezena.
Jste připraveni vybudovat odolnější, geograficky diverzifikované portfolio? Prozkoumejte aktuální projekty Maclear — každý s plným hodnocením, detaily zajištění a strukturou tranší.
Zobrazit otevřené projekty