Proč má aktuální tržní hodnota větší význam než účetní hodnota při posuzování půjček
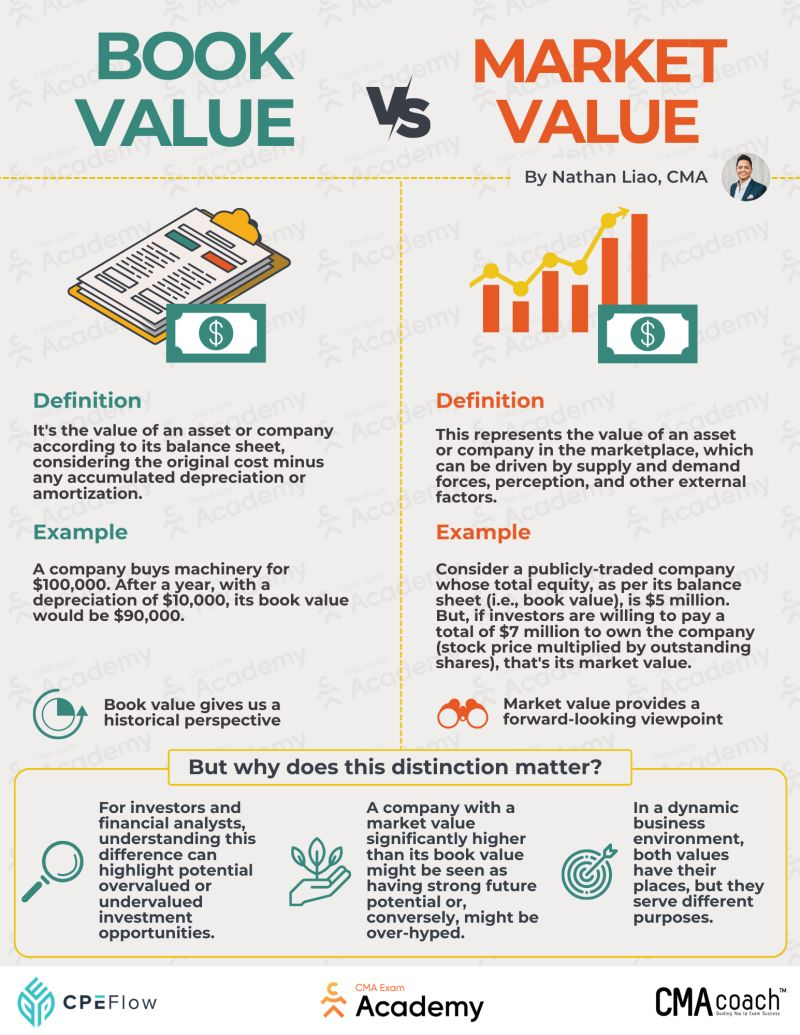
Účetní hodnota při posuzování půjček
Toto bylo dlouho základním ukazatelem v účetnictví a korporátních financích. Představuje původní kupní cenu cenného majetku minus ztráty v průběhu času na rozvaze společnosti. To však přichází s některými problémy.
Historická cena, nikoli ekonomická realita
Objekt zakoupený před lety – řekněme, komerční nemovitost, průmyslové zařízení nebo vozidlo – mohl výrazně zhodnotit díky poptávce, vylepšením nebo strategické poloze. Mohlo dojít k náhlému nedostatku, jako tomu bylo během COVIDu, kdy byl náhle nedostatek toaletního papíru, a jak ceny nemovitostí vzrostly po gentrifikaci.
Nebo může být náhle zcela bezcenný, jako se to stalo s DVD, když Red Box a Netflix explodovaly. Staré účetní údaje jednoduše nemohou zachytit tyto výkyvy, což vytváří mezeru mezi čísly zaznamenanými ve finančních výkazech a skutečným likvidačním potenciálem.
Nezohledněné závazky
Položky jako zástavy, požadavky na údržbu nebo náklady na dodržování předpisů mohou snížit efektivní hodnotu zajištěných objektů.
Emerging Markets
Zde může být rozdíl mezi původními finančními údaji a aktualizovanými odhady obzvlášť výrazný. Někdy objekty náhle vstoupí do vysoké poptávky kvůli regionálnímu rozvoji, omezením nabídky nebo expanze odvětví. To je běžně případ technologií, které již byly úspěšné v rozvinutých regionech, a které se později ujaly v rozvojových regionech – jako jsou projekty zelené energie a společnosti nabízející platbu později.
Dokumentované finanční údaje jsou tedy pohodlným snímkem, ale nejsou dokonalé.
Nezávislá aktuální tržní hodnota
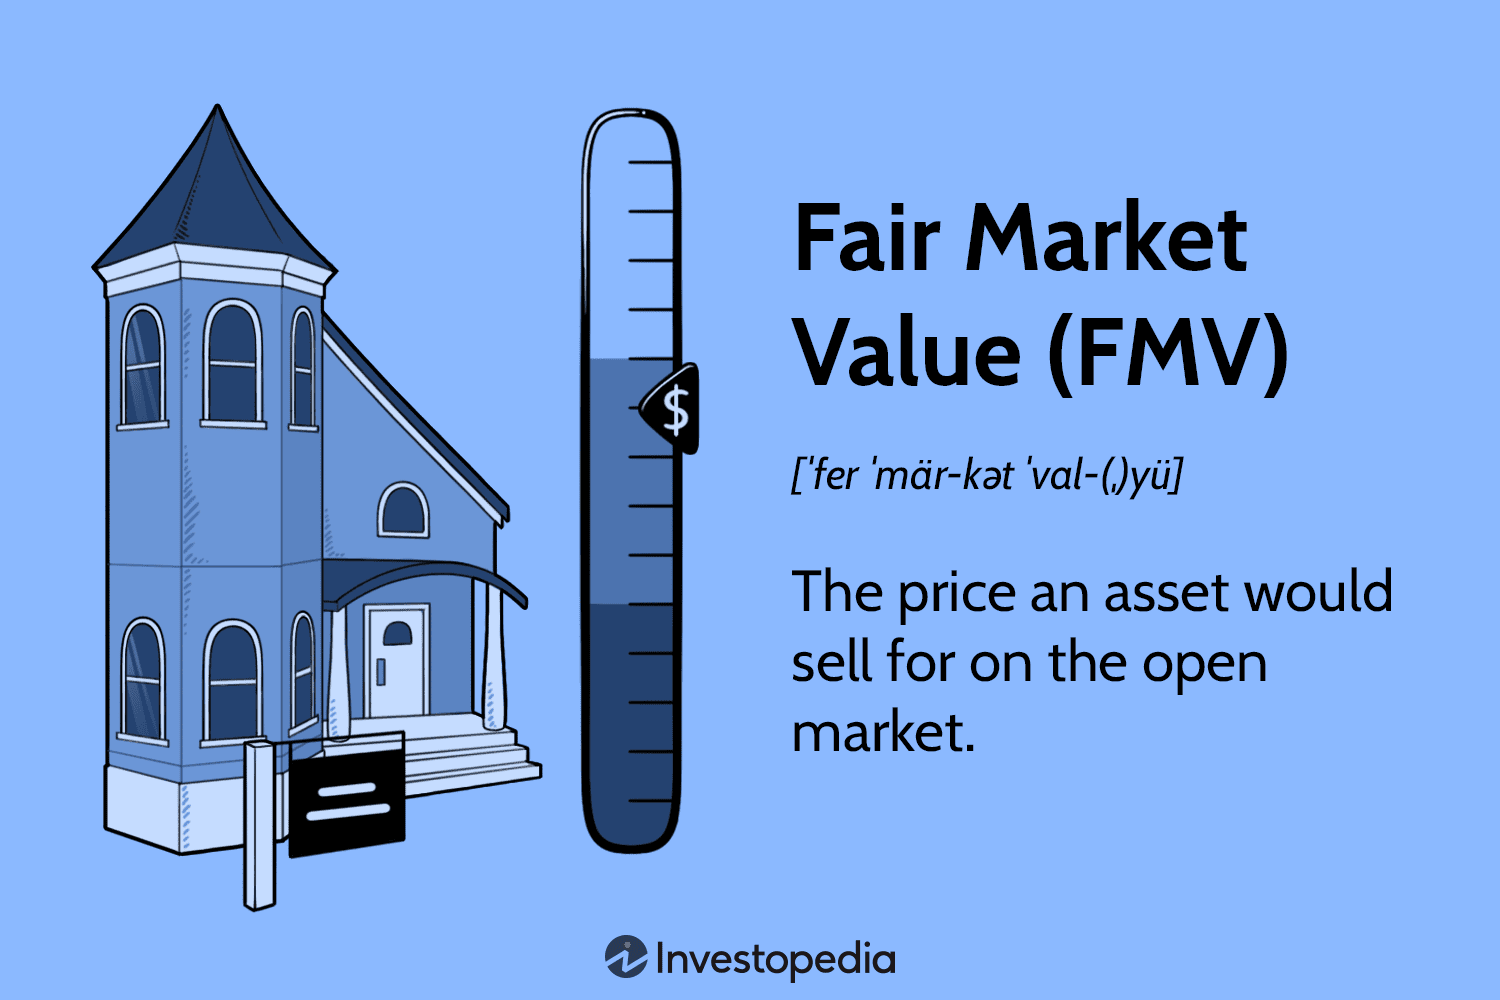
Při financování je poměr LTV jedním z nejkritičtějších ukazatelů pro posuzování rizika. Vyjadřuje částku výplaty v poměru k ocenění toho, co ji zajišťuje. Tradičně se někteří finančníci mylně spoléhali na veřejné údaje pro výpočet LTV; nicméně přesnější posouzení vychází z použití aktualizované ceny.
Odráží skutečnou ekonomickou hodnotu
Zvažte malou výrobní společnost v rozvíjející se ekonomice, která zakoupila stroje před pěti lety. Její starší zaznamenané údaje mohly výrazně depreciovat, ale pokud místní poptávka po tomto typu strojů vzrostla nebo pokud bylo zařízení vylepšeno, její aktualizovaný odhad by mohl daleko překročit původní hodnotu.
Nezávislé ocenění
Aby se zajistila objektivita, často se používají nezávislé posudky k určení aktuální hodnoty. Profesionální odhadci hodnotí stav, užitečnost a ekonomické srovnatelnosti objektů, aby poskytli realistický odhad toho, co by mohli získat při prodeji. Nezávislá ocenění dávají oběma finančníkům důvěru, že poměr LTV přesně odráží finanční zajištění.
Slaďování s fázovým nebo milníkovým financováním
V strukturovaných modelech půjčování, jako je fázové nebo milníkové financování, se nové odhady stávají ještě důležitějšími. Když jsou tranše poskytovány v závislosti na provozních úspěších, znalost realistického ocenění zajištěného majetku v každé fázi zajišťuje, že expozice zůstává sladěna s obnovitelnými aktivy. To snižuje riziko a pomáhá udržovat transparentnost pro investory hodnotící potenciál splácení.
Jak rozdíly mezi účetními finančními údaji a novými odhady ovlivňují rozhodnutí o crowdlendingu
Tento rozdíl je kritický pro investory crowdlendingu, protože přímo ovlivňuje vnímané riziko a potenciální výnos. Fondy zajištěné aktivy s aktualizovaným odhadem výrazně nad veřejnými údaji mohou ospravedlnit větší financování nebo mírně nižší úrokové sazby, což odráží nižší efektivní riziko.
To je obzvlášť výrazné v sektorech s rychlým zhodnocením nebo technologickými vylepšeními. Výrobní zařízení, specializované stroje nebo duševní vlastnictví mohou zvýšit svou hodnotu po vylepšeních nebo zvýšené poptávce, zatímco dokumentované finanční údaje nadále depreciují na papíře. Podobně v nemovitostech nebo podnikání v rozvojových ekonomikách může místní ekonomický růst nebo rozvojové projekty zvýšit aktuální hodnotu zajištěného majetku daleko nad historickou cenu.
Hodnocení strategie dlužníka
Plány růstu orientované do budoucna často zahrnují akvizici nových aktiv nebo kapitálových vylepšení, která zvyšují hodnotu odvětví. Zaměřením se na projekce a s dokumenty jako důkazem mohou investoři lépe posoudit, zda je strategie dlužníka důvěryhodná a pravděpodobně úspěšná, místo aby se spoléhali pouze na historické údaje, které mohou podceňovat provozní kapacitu. To je obzvlášť relevantní pro fázové nebo milníkové půjčování, kde každá tranše vyžaduje aktuální zajištění.
Zmatek v veřejném registru
Častým zdrojem zmatku pro investory je zjevný rozdíl mezi údaji z veřejného registru a oceněními uváděnými na platformách pro půjčování. Registry obvykle zaznamenávají účetní údaje, které odrážejí historické kupní ceny upravené o účetní depreciaci. Zatímco to poskytuje standardizované měřítko, nemusí to nutně představovat aktualizované ekonomické nebo likvidační ocenění aktiva.
Organizace crowdlendingu naopak používají nezávislá, aktuální ocenění k odhadu zajištění objektu. Tento přístup je v souladu se standardními praktikami řízení úvěrového rizika a zajišťuje, že poměr LTV odráží realistickou sílu zajištění v době, kdy je půjčka poskytnuta. Rozdíly mezi údaji z registru a oceněními na platformě tedy nejsou nesrovnalosti nebo chyby – jednoduše vyplývají z použití různých metodologií.
V Maclear prochází každý projekt profesionálním posudkem od třetích stran, aby se určila aktualizovaná ocenění. Kromě jednotlivých projektů také Maclear zadává nezávislá ocenění své vlastní hodnoty, čímž udržuje transparentnost a důvěru pro investory. Tento dvojí přístup nejenže odpovídá nejlepším praktikám v řízení úvěrového rizika, ale také poskytuje další úroveň zajištění: investoři vědí, že zajištění je hodnoceno objektivně, konzistentně a za reálných podmínek.
Kombinováním nezávislých posudků s robustními strukturálními ochranami Maclear umožňuje investorům činit informovaná rozhodnutí, optimalizovat výnosy upravené podle rizika a s důvěrou se účastnit crowdlendingových příležitostí. Umožnil více než 53 milionů eur v půjčkách, všechny zajištěné zajištěním navíc k fondu na ochranu, s mírou odmítnutí téměř 90 %, poskytující až 15% úrok na financování pouze pro ty nejsolidnější projekty.
Scénáře dopadu LTV
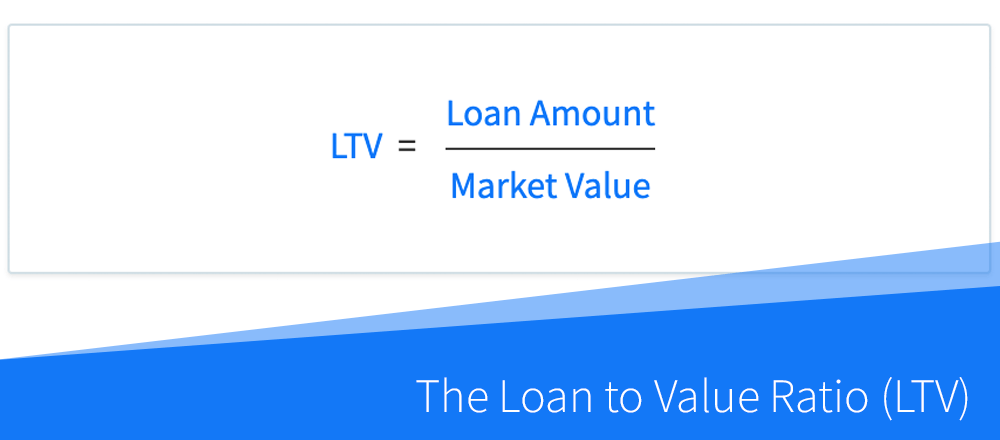
Poměr půjčky k hodnotě se vypočítává na základě částky půjčky dělené oceněním zajištění. Čím vyšší je první v poměru k druhému, tím větší je riziko pro emitenta.
Prodejce
Představte si, že prodejce žádá o půjčku ve výši 500 000 €, aby rozšířil své operace, a nabízí 5 000 m² sklad v Bukurešti jako zajištění. Nemovitost byla zakoupena před 10 lety za 400 000 € a účetní depreciace snižuje účetní hodnotu v veřejném registru na 350 000 €. Mezitím místní komerční nemovitosti vzrostly a nezávislé ocenění dnes odhaduje nemovitost na 580 000 € díky silné poptávce, omezené nabídce a nedávným zlepšením infrastruktury v okolí.
- Chybný LTV: 500 € / 350 € = 143 % → naznačuje, že půjčka je přeúvěrovaná; věřitel, který se spoléhá pouze na účetní údaje, by ji mohl odmítnout.
- LTV podle aktuálního ocenění: 500 € / 580 € = 86 % → odráží realistickou, bezpečnou úroveň zajištění v souladu s nejnovějšími podmínkami.
Továrna
Představte si, že malý výrobce nožů žádá o půjčku ve výši 200 000 €. Rozvaha společnosti uvádí stroje s účetní hodnotou 180 000 € po zohlednění depreciace. Stroje však byly nedávno vylepšeny a jsou v vysoké poptávce na prodej, s aktualizovaným odhadem 250 000 €.
- Chybný LTV: 200 € / 180 € = 111 % → signál vysokého rizika.
- LTV podle aktuálního ocenění: 200 € / 250 € = 80 % → nízké až střední riziko, přesně odrážející likvidační potenciál.
Zde účetní údaje podceňují skutečnou ekonomickou hodnotu zajišťovacího objektu, což by mohlo uvést investory nebo finančníky v omyl ohledně bezpečnosti zajištění.
Vozidla
Logistická společnost žádá o půjčku ve výši 50 000 € zajištěnou dvěma nákladními automobily. Zaznamenané údaje ukazují 60 000 €, což odráží depreciaci za tři roky, ale obnovené ocenění je 45 000 € kvůli saturaci a pomalejší poptávce po opětovném prodeji.
- Chybný LTV: 50 € / 60 € = 83 % → vypadá relativně bezpečně.
- LTV podle aktuálního ocenění: 50 € / 45 € = 111 % → přeúvěrováno, což naznačuje vyšší riziko pro emitenta.
Tento scénář ukazuje opačný výsledek: účetní hodnota nadhodnotila sílu zajištění, což vystavuje investory neočekávaným ztrátám, pokud operace zkrachuje.
Závěr
Význam rozdílu mezi účetní hodnotou a aktuálním oceněním nelze přeceňovat, pokud jde o poskytování půjček. Starší zdokumentované údaje nabízejí historický, účetně založený pohled na aktivum, ale často neodrážejí jeho skutečný ekonomický nebo likvidační potenciál. Pro investory v crowdlendingu může spolehnutí se pouze na účetní údaje buď podhodnotit, nebo nadhodnotit riziko, což může vést k špatnému rozhodování. Nezávislá, aktuální ocenění poskytují realistický obraz síly zajištění.
Platformy jako Maclear představují nejlepší praxi v tomto ohledu. Každý projekt prochází profesionálními, nezávislými odhady a Maclear dokonce zadává hodnocení svých vlastních ocenění, aby udržel transparentnost a důvěru investorů. Kombinací důkladného posouzení zajištění s strukturálními ochranami, jako je fond pro případné ztráty, vysoké standardy odmítnutí a diverzifikované financování na základě milníků, Maclear umožňuje investorům účastnit se s důvěrou v příležitosti crowdlendingu.