Soukromý dluh: Jak investoři nahrazují banky
Co je soukromý dluh?
Toto jsou peníze půjčované subjekty, jako jsou investiční fondy, soukromí věřitelé nebo online aplikace, místo bank. Tyto výplaty jsou flexibilnější než starší styl půjčování. Malé podniky a startupy, zejména ty s neobvyklými financemi nebo které si nevytvořily příliš dlouhou úvěrovou historii, se často obracejí na tento zdroj.
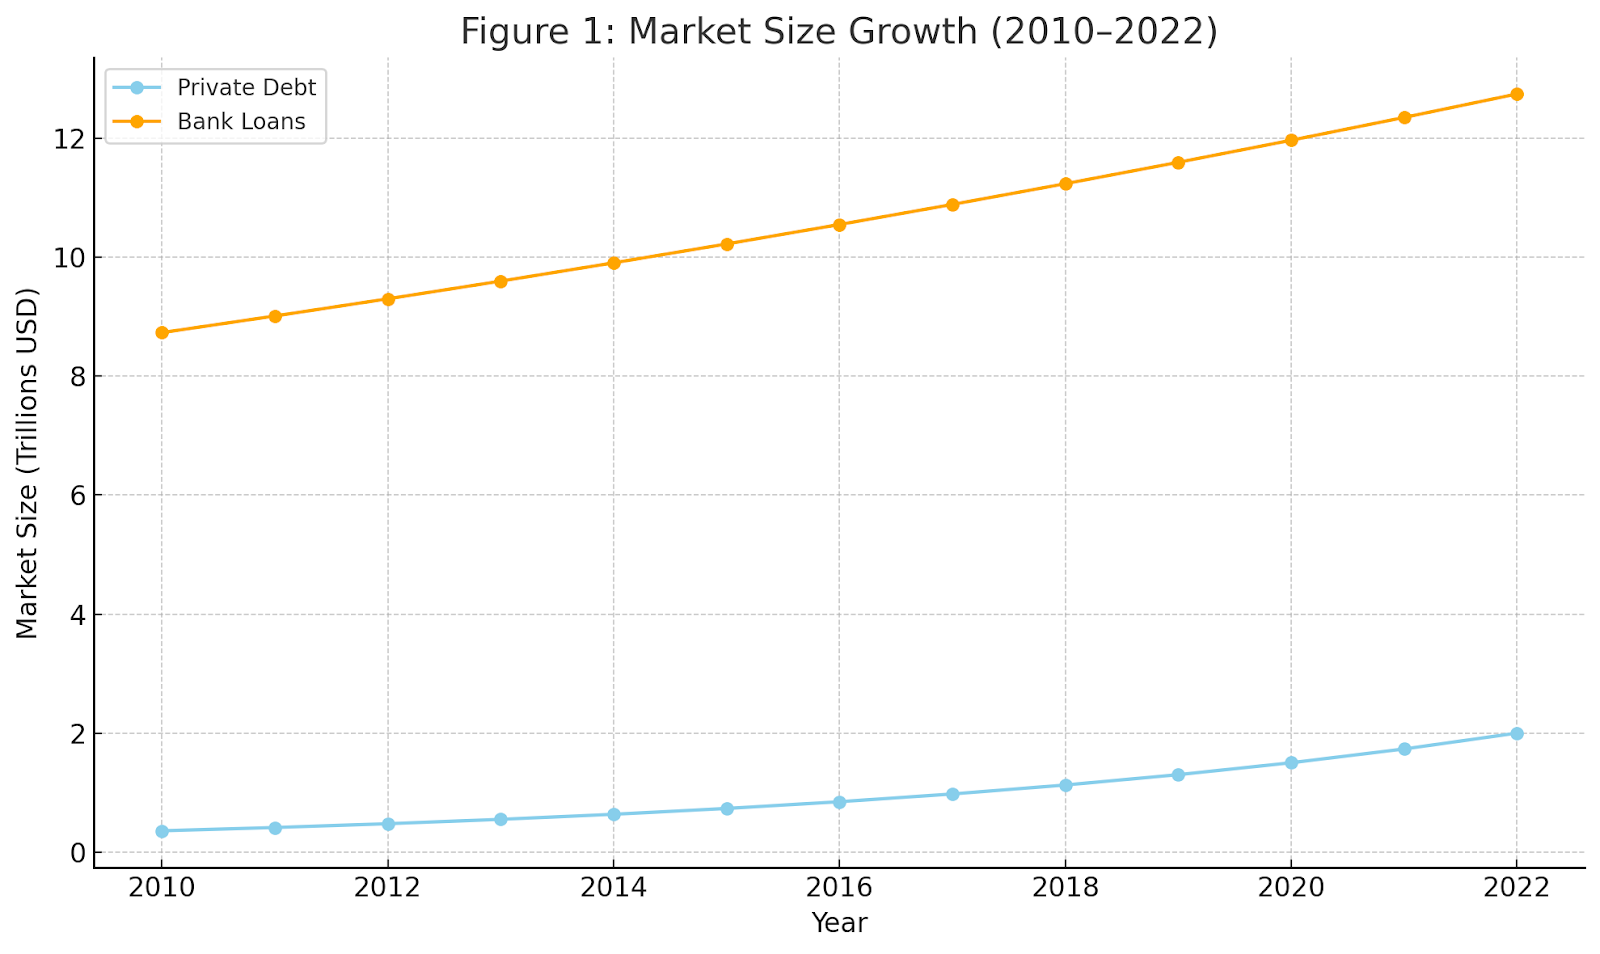
Nová pravidla, jako je Dodd-Frankův zákon, donutily instituce držet více kapitálu a podstoupit přísnější zátěžové testy. V důsledku toho nyní instituce půjčují méně rizikovým klientům, jako jsou malé a střední podniky. Soukromý dluh rostl přibližně o 15,4 % ročně od roku 2010 do roku 2022 a trh se odhaduje na přibližně 2 biliony dolarů globálně. Odborníci očekávají, že dosáhne 2,8 bilionu dolarů nebo až 3,5 bilionu dolarů do roku 2028. Ve srovnání s tím americké půjčky od finančních institucí dosáhly 12,74 bilionu dolarů s ročním růstovým tempem 3,2 procenta ve stejném období.
Tento rychlý růst přetváří finance, protože investoři vstupují prostřednictvím přímého půjčování, peer-to-peer půjčování a crowdlendingových platforem. P2P vám umožňuje spojit se s ostatními investory, poskytuje snadný přístup a může přinést vyšší výnosy.
Typy
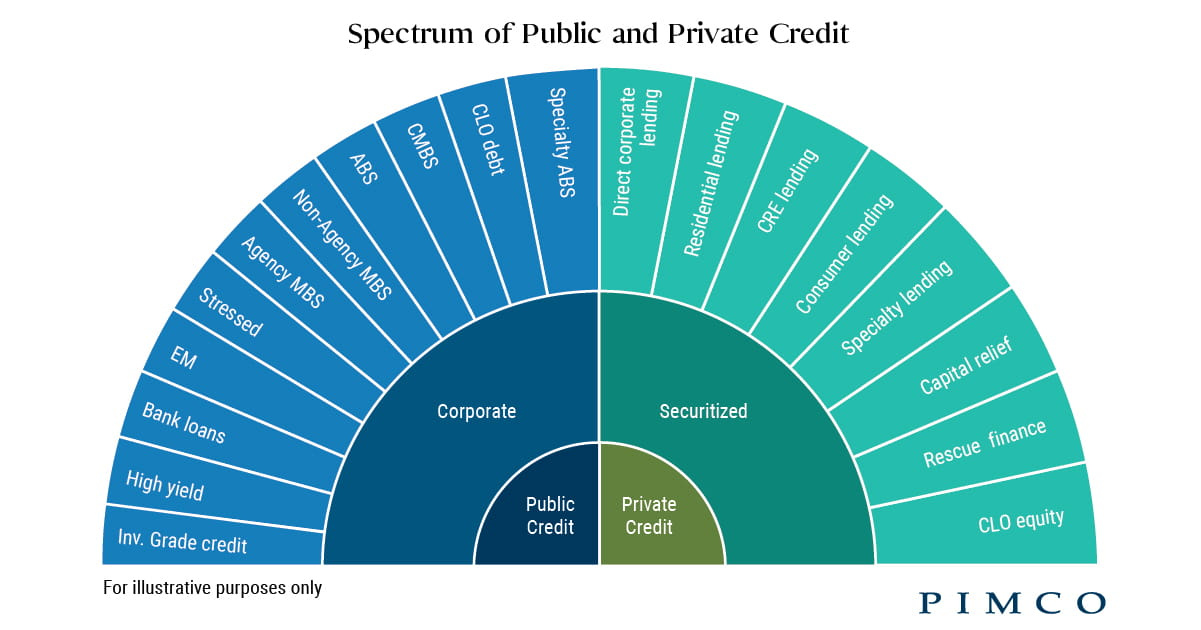
Rychlý růst soukromého dluhu přetváří finance.
Přímé půjčování
Přímé půjčování je, když nebankovní věřitelé (jako soukromé fondy nebo investiční společnosti) poskytují financování přímo podnikům. Výplaty obvykle získávají malé a střední podniky, které nemohou získat tradiční pomoc.
Věřitelé mají možnosti půjček, jako jsou zajištěné typy (podložené aktivy) nebo smíšené úrokové sazby, aby si žadatelé mohli vybrat možnost, která jim nejlépe vyhovuje. Obvykle si peníze ponechávají, dokud nejsou splaceny, což jim pomáhá budovat silný vztah s dlužníkem.
Crowd-lending
Společné finanční podporování umožňuje mnoha lidem přispět malými částkami k financování jedné velké částky prostřednictvím online aplikace. To pomáhá projektům získat větší půjčky a umožňuje věřitelům rozložit své peníze mezi mnoha podniky, aby snížili riziko.
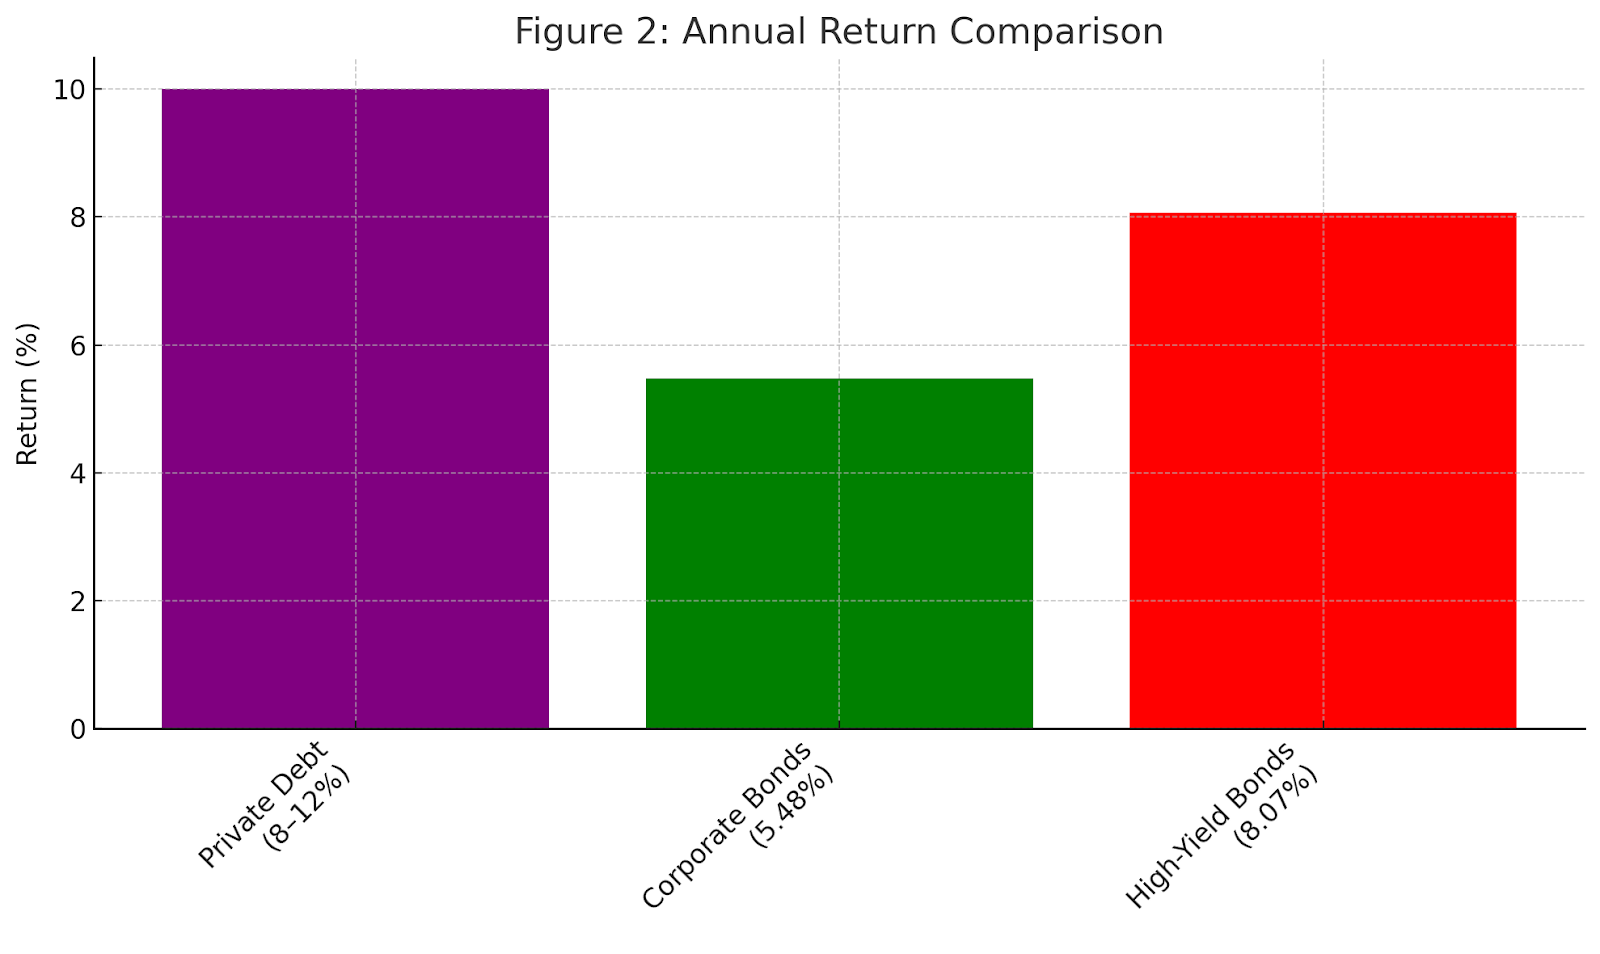
Toto obvykle platí více než běžné dluhopisy, protože peníze jsou uzamčeny na delší dobu. To se nazývá prémium za nelikviditu. Výnosy ze soukromého dluhu se mohou pohybovat mezi 8 % a 12 % nebo více, zatímco vysoce hodnocené korporátní dluhopisy platí kolem 5,48 % a vysoce výnosové dluhopisy nabízejí přibližně 8,07 %. Ale výnosy závisí na tom, jak často dlužníci selhávají ve splácení.
Investoři mohou začít s malými částkami, což usnadňuje každému se zapojit. Společné financování také umožňuje běžným lidem investovat do půjčování peněz, které bylo dříve otevřeno pouze bankám nebo velkým investorům.
Existují dva hlavní typy:
- Peer-to-peer (P2P): Běžní lidé půjčují jiným jednotlivcům, většinou pro osobní likviditu.
- Peer-to-business (P2B): Lidé půjčují malým nebo středním podnikům.
Obě metody poskytují alternativy k tradičním bankovním půjčkám, slouží různým potřebám žadatelů a poskytují věřitelům nové způsoby investování.
Jednou z takových inovativních platforem je Maclear, která zapisuje zajištění dlužníků do chytrých smluv. V případě, že dojde k selhání, jsou investice věřitelů zajištěny.
Proč žadatelé opouštějí banky
Hledající kapitál se odklánějí od starších institucí, protože nová pravidla ztěžují institucím půjčování. Tato pravidla je nutí odkládat více peněz jako bezpečnostní síť pro rizikovější půjčování. Například podle pravidel Basel III nyní banky musí držet více kapitálu pro hypotéky poskytnuté žadatelům s nízkými nebo středními příjmy, což může znamenat méně půjček pro tyto skupiny.
Na druhou stranu se to stává populární, protože:
- Je to flexibilnější.
- Je to vydáváno rychleji než starší styl půjček.
- Věřitelé mohou upravit podmínky půjčky.
- Věřitelé mohou rychle schvalovat dohody.
- Má jednodušší pravidla.
Peer-to-Peer vs. Peer-to-Business
P2P znamená poskytování osobních půjček lidem na věci, jako je splácení jiných dluhů. Tyto půjčky mohou být až 50 000 dolarů a obvykle trvají 3 až 5 let.
P2B je pro podniky. Nabízí větší půjčky, až 500 000 dolarů, s delšími podmínkami. Tyto podmínky někdy trvají až 7 let. Minulý rok průmysl dosáhl 1,45 miliardy dolarů.
Tabulka porovnávající zdroje P2P a P2B
| Model | Zaměření | Rozsah půjčky | Úrokové sazby | Poplatky |
|---|---|---|---|---|
| LendingClub | P2P | $1,000-$40,000 | 6.99%-35.99% | Poplatek za zřízení až 8% |
| Prosper | P2P | $2,000-$50,000 | 6.99%-35.99% | 1%-7,99% poplatek za zřízení |
| Funding Circle | P2B | $25,000-$500,000 | 7.49%-26.99% | Žádné poplatky za předčasné splacení |
| Maclear | P2P | $25,000-$50,000 | 16.5% | Žádné poplatky pro investory |
Rizikové úvahy v soukromém dluhu prostřednictvím crowdlendingu
Před investováním zvažte rizika, protože P2P není vždy jen slunce a duha. Některá důležitá rizika, která je třeba zvážit, zahrnují:
- Úvěrová a defaultní rizika.
- Rizika likvidity a doby uzamčení.
- Rizika aplikace a provozu.
Úvěrová a defaultní rizika
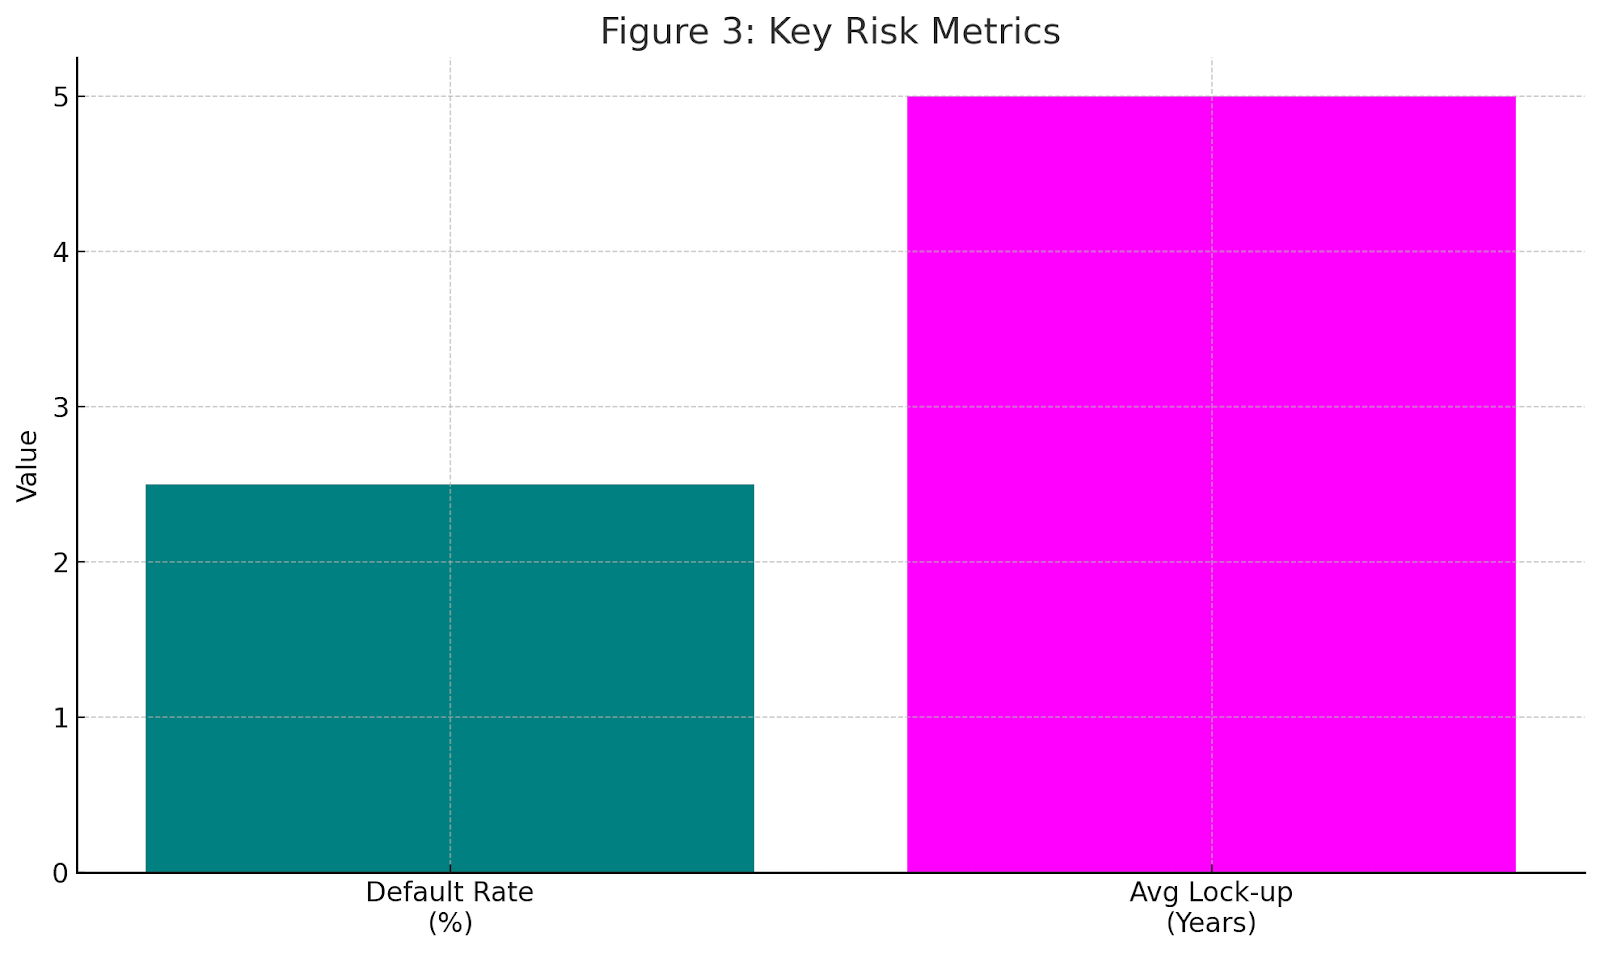
Zabývání se lidmi znamená, že někteří dlužníci nevrátí peníze, a to se stává asi 2–3 % času. Míra výskytu, která je stejná jako u vysoce výnosných dluhopisů. Platformy používají úvěrové skóre k omezení rizika, ale získání peněz zpět může trvat dlouho.
Rizika likvidity a doby uzamčení
Obvykle nemůžete tyto investice vybrat po dobu 3–7 let. Některé aplikace vám umožňují prodat vaše půjčky brzy na sekundárním trhu, ale možná budete muset přijmout nižší cenu.
Rizika platformy a provozu
Platforma musí být finančně solidní. Pokud se zhroutí, můžete ztratit své peníze. Měli byste zkontrolovat, jak spolehlivá je, tím, že se podíváte na její úvěrový rating a jak to provozuje, například její ověřování identity (KYC) kontroly.
Jak hodnotit a vybírat příležitosti
Půjčovatelé by měli zkontrolovat hlavní čísla a udělat si domácí úkol před investováním. Čísla, na která byste se měli dívat:
- Úroková sazba — Váš výnos před defaulty a poplatky. Obvykle 6–12 %.
- Míra defaultu — Jak často dlužníci selhávají v splacení.
- Výnos do splatnosti (YTM) — Váš celkový očekávaný výnos, zohledňující zmeškané platby.
- Délka půjčky — Podmínky se pohybují od 6 měsíců do 7 let. Delší půjčky vážou vaše peníze na delší dobu.
Čísla nejsou jedinou věcí, na kterou se musíte podívat před výběrem příležitosti v crowdlendingu. Měli byste také:
- Zkontrolujte spolehlivost splácení dlužníků pomocí dat, která platforma poskytuje.
- Ujistěte se, že platforma jasně ukazuje všechny své poplatky.
- Potvrďte, že dodržuje pravidla. Například britské platformy vyžadují registraci FCA.
Budoucnost úvěrů
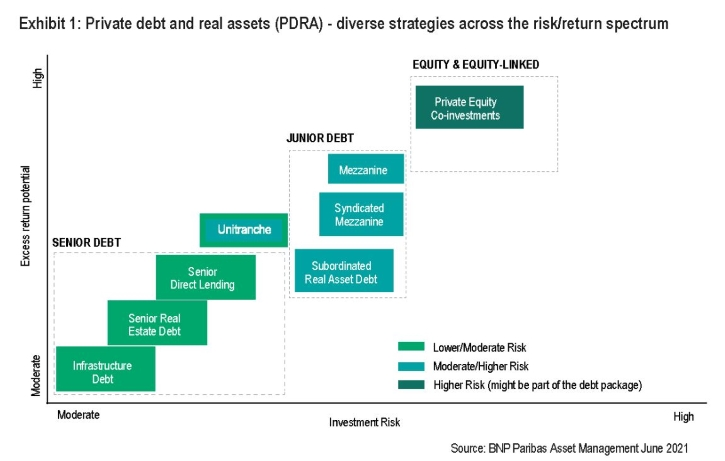
Soukromý dluh bude nadále růst, protože nové technologie a vznikající odvětví i nadále pohánějí tento růst. Například scoring řízený AI používá AI k přesnějšímu hodnocení dlužníků a může snížit míru defaultu. Systémy vyrovnání založené na blockchainu také činí transakce transparentnějšími a efektivnějšími, což snižuje náklady.
ESG-vázaní věřitelé upravují své podmínky na základě výkonnosti dlužníka v oblasti udržitelnosti. Fondy soukromého dluhu financují rozvoj nemovitostí. Půjčování růstového kapitálu poskytuje peníze na pomoc firmám expandovat. Tyto možnosti dávají věřitelům nové způsoby investování.
Závěr
Investoři přetvářejí půjčování tím, že používají crowdlending místo finančních institucí. Nabízí vyšší výnosy a větší flexibilitu, ale přináší rizika, jako jsou defaulty dlužníků a potíže s rychlým prodejem investic v mnoha případech. Jak se technologie a trhy mění, crowdlending může vytvářet nové příležitosti pro dlužníky i věřitele a pomoci více lidem získat přístup k těmto službám.
Maclear snižuje tato rizika na minimum pomocí zajištění a robustních kontrol pozadí. Je to jedna z nejlukrativnějších, nejlepších příležitostí, jak se zapojit do crowdlendingu bez jakýchkoli investičních poplatků.