Jak crowdlending demokratizuje přístup k kapitálu a výnosům
Crowdlending 101
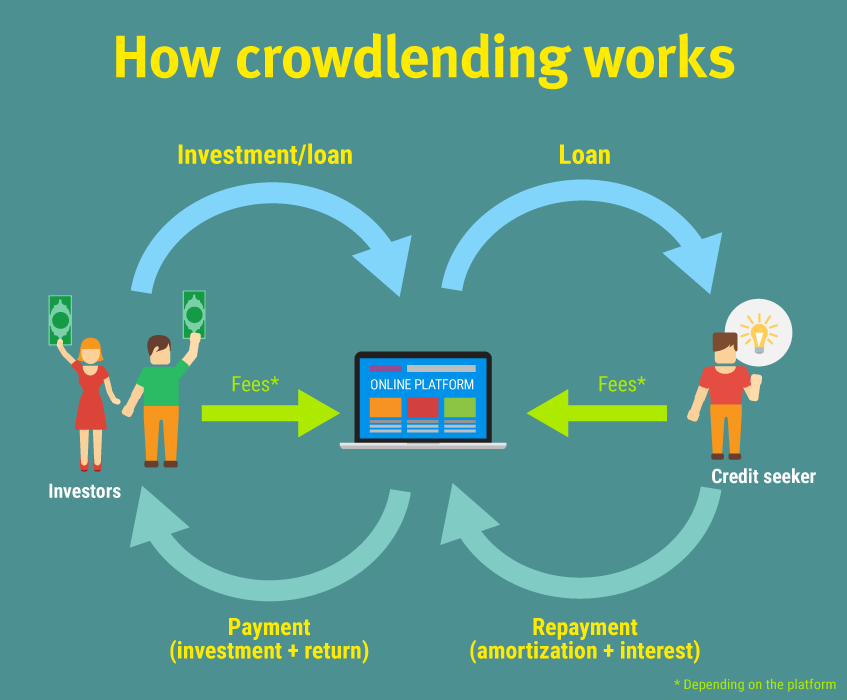
Zavedené korporátní titáni často nemají problém se zabezpečením dobrého dluhu. Příběh nebyl tak růžový pro menší společnosti a startupy. Překážky financování pro tyto organizace jsou těžké. Naštěstí nyní crowdlending (nebo peer-to-peer lending) přišel na scénu, aby převrátil status quo.
Crowdlending je moderní způsob přímého poskytování a přijímání úvěrů mezi lidmi nebo podniky prostřednictvím online platforem. Různé formy crowdlendingu se objevily. Ale koncept byl poprvé pozorován během finanční krize v roce 2008.
Banky reagovaly přísnějšími úvěrovými politikami po recesi. V důsledku toho mají menší podniky potíže s udržením cash flow a zajištěním úvěru. Mnoho z nich muselo surfovat po webu za nekonvenčními alternativními příležitostmi financování.
Toto pole od té doby nesmírně vzrostlo. Celkový objem globálního crowdlendingu v roce 2023 vzrostl na 1,17 miliardy dolarů, což se očekává, že vzroste na 1,27 miliardy dolarů do roku 2028.
Odstraňování překážek pro menší hráče
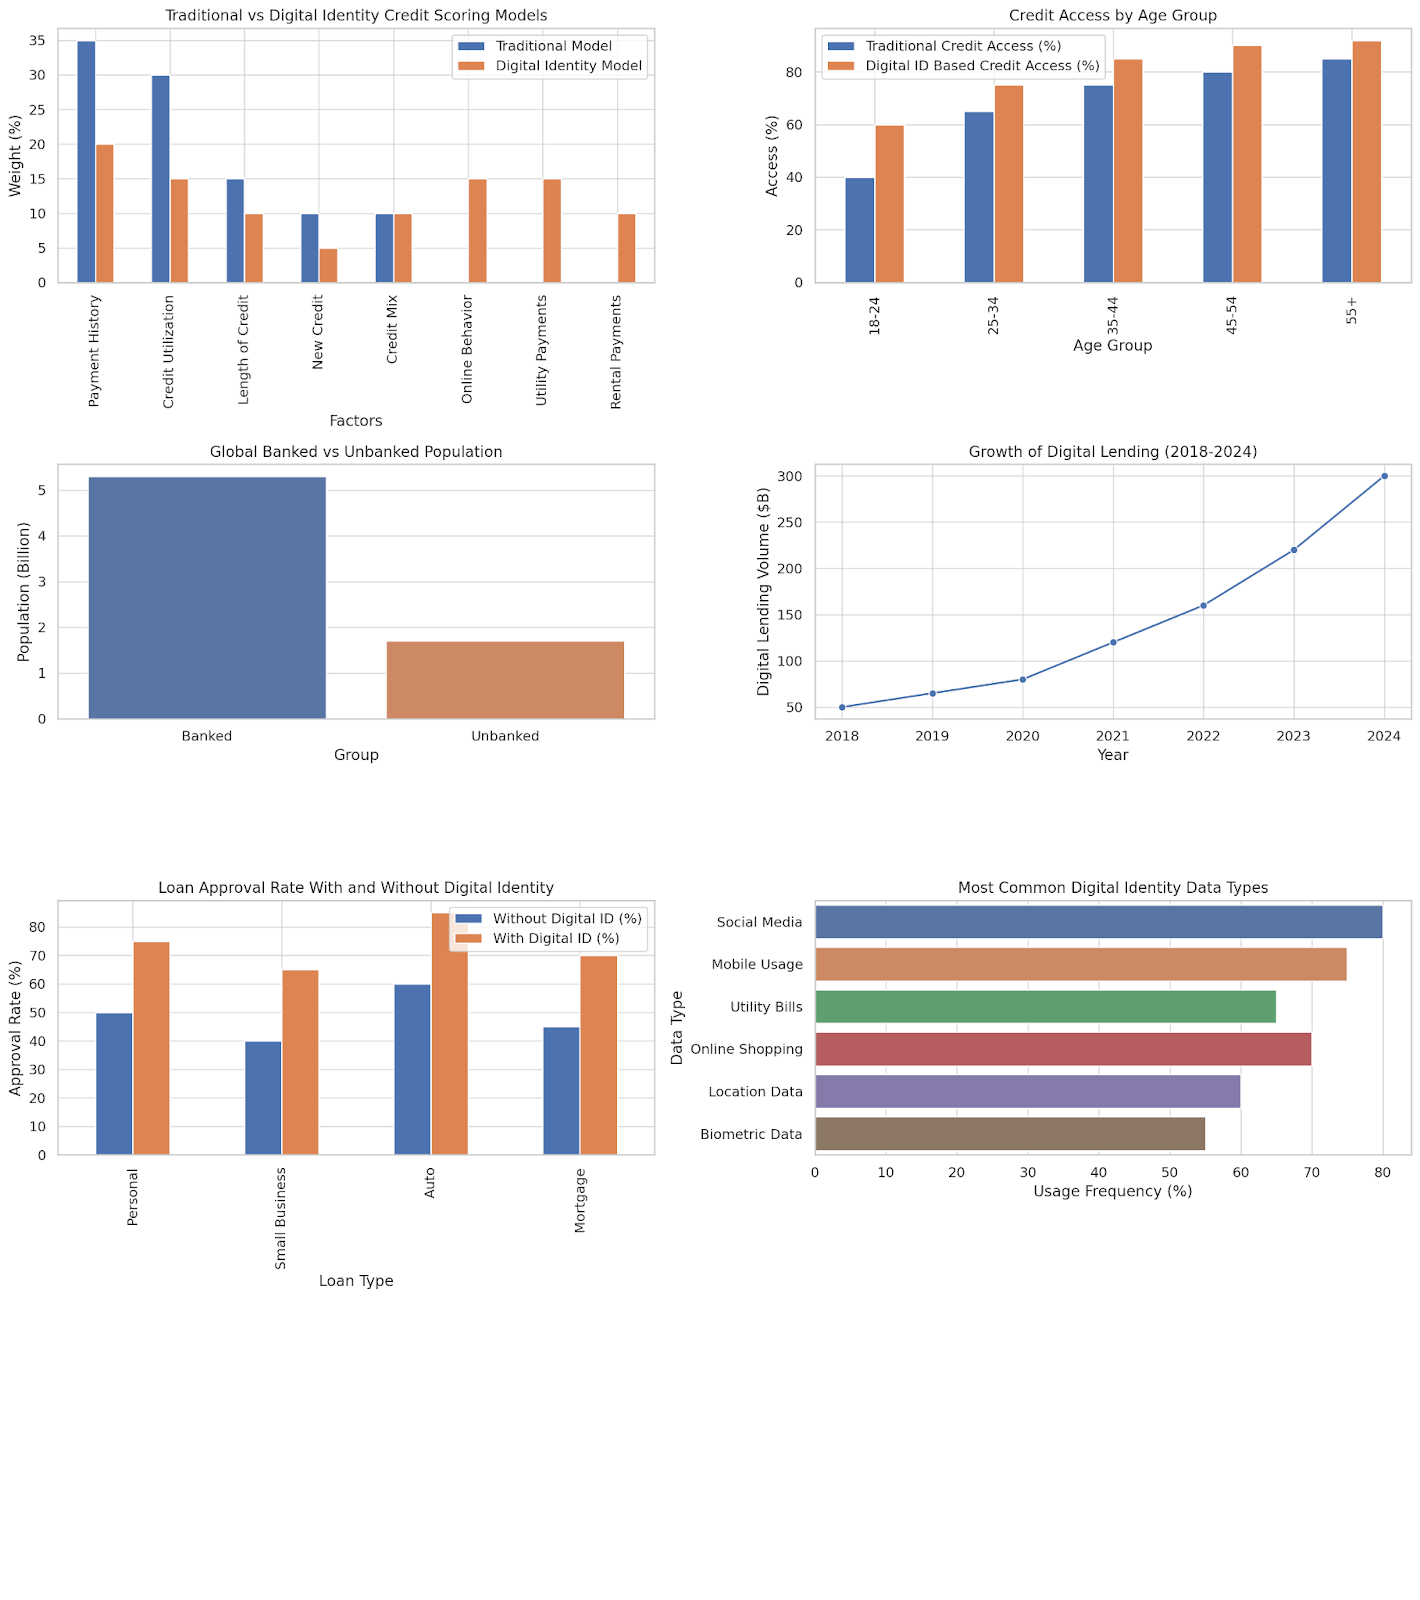
Crowdlending redefinoval hrací pole ve prospěch outsiderů. Malé a střední podniky a běžní podnikatelé, kteří získávají financování prostřednictvím tradičních bank, se mohou cítit, jako by naráželi na cihlovou zeď.
Dlouhé čekání a vysoké míry odmítnutí často nechávají dobré nápady na vedlejší koleji. Crowdlendingové platformy to všechno mění tím, že otevírají dveře flexibilnímu financování. Majitelé malých podniků mohou financovat expanze nebo pokrýt mezery v cash flow bez nekonečných obručí. Jednotlivci mohou zajistit osobní půjčky, aniž by byli penalizováni za to, že neodpovídají ideálnímu profilu dlužníka.
Více dlužníků se obrací na crowdlendingové platformy, protože se zaměřují na skutečný potenciál. Mohou vyprávět svůj příběh, nastavit spravedlivé podmínky a získat podporu od lidí, kteří chtějí, aby uspěli.
Je to více humánní a často mnohem rychlejší než tradiční půjčování.
Přitažlivosti pro investory
Dokončení dvojitého úderu peer-to-peer je snem pro investory. Tyto okolnosti nabízejí investorům místo u stolu, které bylo dříve vyhrazeno bankám a velkým institucím. Tito jednotlivci nyní mohou vložit své peníze přímo do půjček a vydělávat úroky jako tradiční věřitelé.
Nízké prahy jsou největším lákadlem pro P2P platformy. Investoři mohou rozdělit své zdroje mezi více půjček, aby snížili riziko a udrželi dobře vyvážené diverzifikované portfolio. Tato flexibilní investiční příležitost je často výnosnější než pasivní investování do akcií nebo spořicích účtů.
Většina platforem také poskytuje klíčové informace o dlužnících, jako jsou:
- Úvěrové skóre
- Účel půjčky
- Hodnocení rizika
Tato úroveň kontroly a přístupu byla před deseti lety neslýchaná.
| Výhoda | Podniky | Jednotlivci |
|---|---|---|
| Snadný přístup k kapitálu | Rychlé financování bez tradičních bankovních překážek | Rychlejší schvalovací procesy ve srovnání s bankami |
| Flexibilní podmínky půjčky | Přizpůsobené splátkové plány přizpůsobené cash flow podnikání | Krátkodobé možnosti s flexibilními částkami |
| Nižší úrokové sazby | Konkurenční sazby díky sníženým nákladům na digitálních platformách | Často nižší než kreditní karty nebo půjčky před výplatou |
| Alternativa k bankám | Ideální pro startupy nebo malé a střední podniky, které postrádají úvěrovou historii nebo zajištění | Skvělé pro ty, kteří mají omezený přístup k hlavním finančním institucím |
| Podpora komunity | Podporuje loajalitu značky, když je financováno zákazníky nebo podporovateli | Působí osobněji a posiluje než jednání s velkými institucemi |
| Rychlost a pohodlí | Celý proces může být proveden online, což snižuje administrativu a zpoždění | Není třeba navštěvovat pobočky nebo podávat dlouhé žádosti |
| Potenciál opakovaného půjčování | Dobrý splátkový historik buduje důvěryhodnost pro budoucí, větší financování | Vracíci se uživatelé často užívají rychlejší schválení a lepší podmínky |
Jak technologie rozšiřuje finanční začlenění?
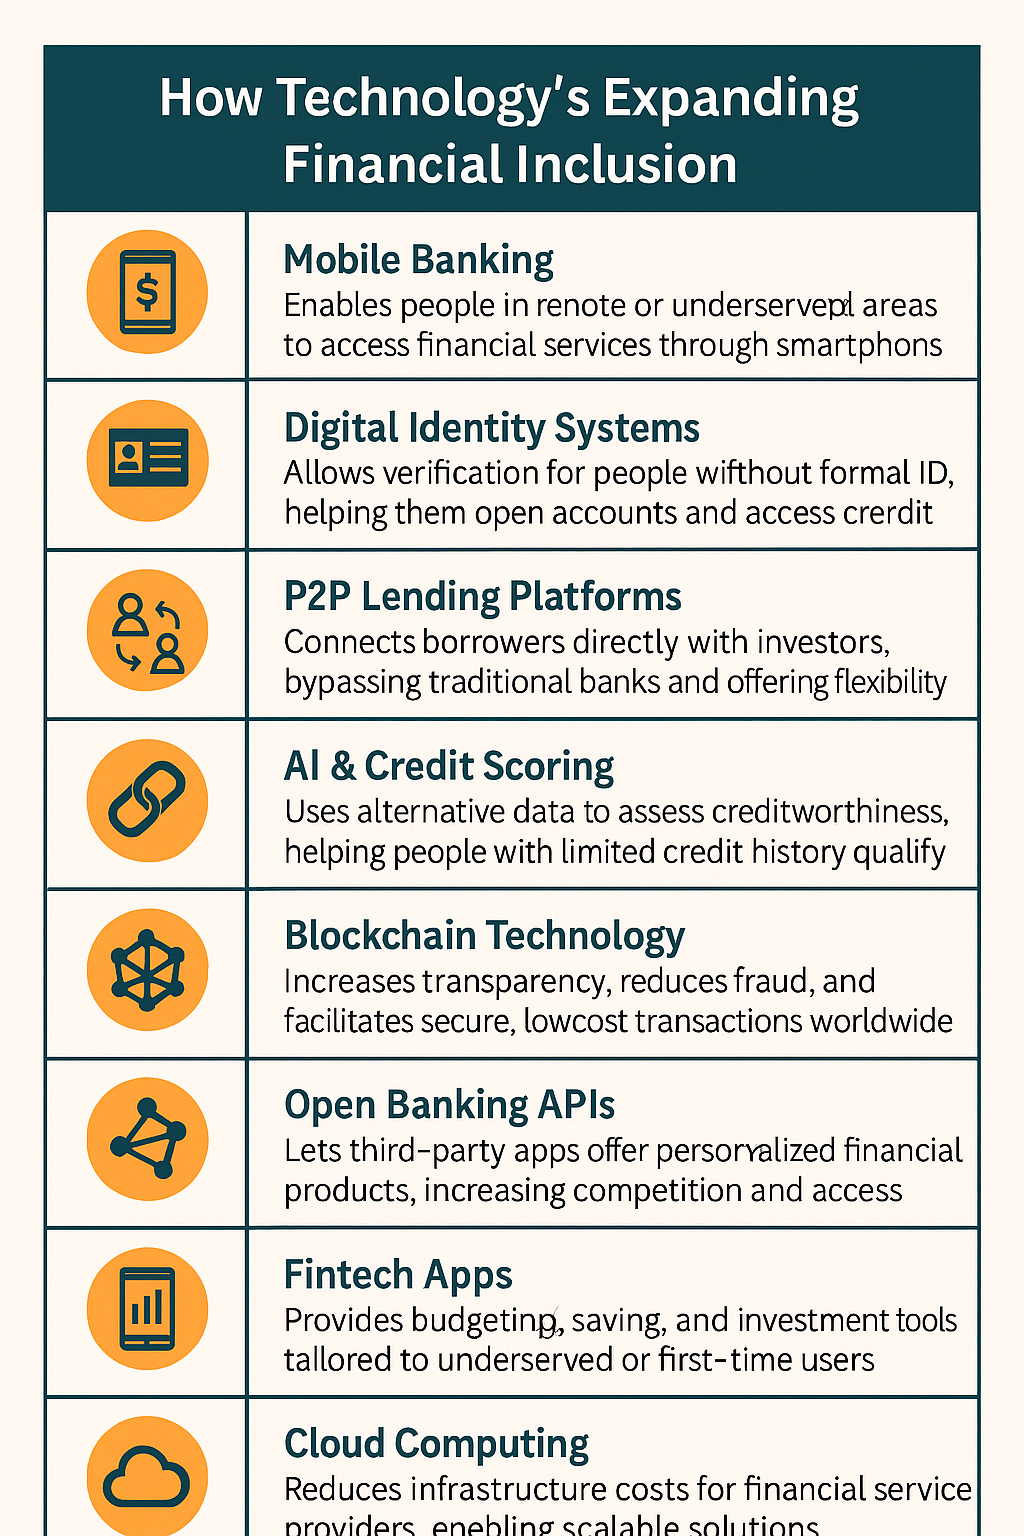
Crowdlendingový vlak by se bez technologie nestal úspěchem. Inovativní technologie umožnila tento posun k digitálním půjčovacím platformám. Tato řešení odstraňují mnoho tradičních překážek, které dlouho vylučovaly lidi z investičních snah. Poskytovatelé úvěrů se mohou spojit s dlužníky z různých lokalit a příjmových úrovní během několika kliknutí.
Inovace urychluje proces půjčování a činí ho transparentnějším pro dlužníky. Ti se mohou vyhnout trvalému papírovému nepořádku a osobním schůzkám. Místo toho mohou žádat v aplikaci a být hodnoceni algoritmy, které se dívají za hranice pouze kreditních skóre. Finanční prostředky mohou dorazit na jejich účty během několika dnů.
Investoři také těží z výhod, díky technologii. Online půjčovací platformy zjednodušují rozhodování a spravují riziko pomocí datové analýzy a uživatelsky přívětivých panelů. Každý s přístupem k internetu může procházet půjčovacími příležitostmi a budovat půjčovací portfolio z domova.
Seznamte se s riziky a regulacemi
Crowdlending může působit jako osvěžující vítr ve srovnání s tradičními financemi. Nicméně, neočekávejte nic jiného než hladké plavby.
Potenciální výnosy jsou pro investory lákavé, ale existuje možnost, že dlužníci nebudou schopni splácet. Důsledkem toho chytří investoři rozkládají půjčky, které poskytují, mezi mnoha půjčkami a pečlivě sledují hodnocení rizik poskytovaná platformou.
Žadatelé o úvěr musí zůstat opatrní a zodpovědní. Větší rychlost a flexibilita ve srovnání s bankou neznamenají, že je to volná jízdenka. Úrokové sazby mohou stoupat v závislosti na jejich rizikovém profilu a chybějící platby mohou stále poškodit jejich kreditní skóre.
Pak je tu regulační stránka. Finanční úřady přísně regulují některé platformy. Nemohou jinak než hrát podle pravidel a chránit uživatele. Jiné fungují v šedých oblastech s méně zárukami. Příležitosti crowdlendingu přicházejí s určitou mírou odpovědnosti. Ujistěte se, že si uděláte domácí úkol a přečtete si drobný tisk.
Úspěšné příběhy z reálného světa v crowdlendingu
Každý den slyšíme příběhy úspěchu skutečných lidí, kteří řeší skutečné problémy prostřednictvím dostupného financování. Viděli jsme jednotlivce a malé podniky po celém světě, jak přetvářejí své sny na realitu prostřednictvím crowdlendingových platforem.
Nejvýznamnějšími příklady jsou značky, které vytvořily své vlastní crowdfundingové kampaně. Skotská pivovarnická společnost BrewDog a Glowforge, výrobce 3D laserových tiskáren se sídlem v USA, dosáhly velkého úspěchu prostřednictvím crowdfundingu. BrewDog získal více než 126 milionů £ prostřednictvím své Equity for Punks kampaně na Crowdcube.
Mezitím Glowforge získal 27,9 milionu dolarů za pouhý měsíc. Společnost použila prostředky k uvedení svého produktu na trh a přilákání dalších investic.
Podobně podniky využívají možnosti půjčování mezi jednotlivci. Maclear je jedním z lídrů, platforma P2P půjčování, která usnadnila více než 18 milionů € v financování a posiluje malé podniky s potřebným kapitálem, který proudí tam, kde je potřeba, podložený zajištěním.
Výzvy, kterým čelí průmysl crowdlendingu
Crowdlendingové platformy čelí svému podílu na překážkách. Mezi nejvýznamnějšími překážkami jsou:
- Obtížnost správy rizika investora: Investoři přijímají finanční rizika i na platformách, které provádějí kreditní kontroly a generují hodnocení. Nejlepší platformy P2P půjčování pomáhají investorům efektivněji řídit riziko pomocí pokročilých algoritmů kreditního hodnocení a nástrojů diverzifikace půjček.
- Nejednotná regulace: Regulace crowdlendingu se výrazně liší. Mnoho platforem proaktivně spolupracuje s regionálními úřady na vytvoření jasných rámců souladu a budování důvěry v finanční systém.
- Budování důvěry a důvěryhodnosti: Crowdlending probíhá online, takže důvěra je všechno. Noví věřitelé a dlužníci jsou často ambivalentní zapojit se do něj kvůli obavám z podvodu nebo zneužití dat. Chytré platformy to řeší pomocí podrobných profilů dlužníků, sledování v reálném čase a ověřování identity.
- Škálovatelnost platformy a kvalita: Neustále rostoucí crowdlendingové platformy se potýkají s udržením konzistentní služby, standardů hodnocení rizik a prověřování dlužníků. Automatizované systémy a AI řízené underwriting pomáhají platformám škálovat při zachování konzistentního hodnocení půjček.
- Tržní volatilita a ekonomické změny: Ekonomické poklesy nebo inflace mohou silně zasáhnout crowdlendingové projekty. Tyto podmínky zvyšují defaulty a snižují důvěru investorů. Platformy se přizpůsobují nabídkou flexibilních splátkových plánů, aktualizací modelů rizik a usnadněním interakce uživatelů.
Budoucnost je stále slibná
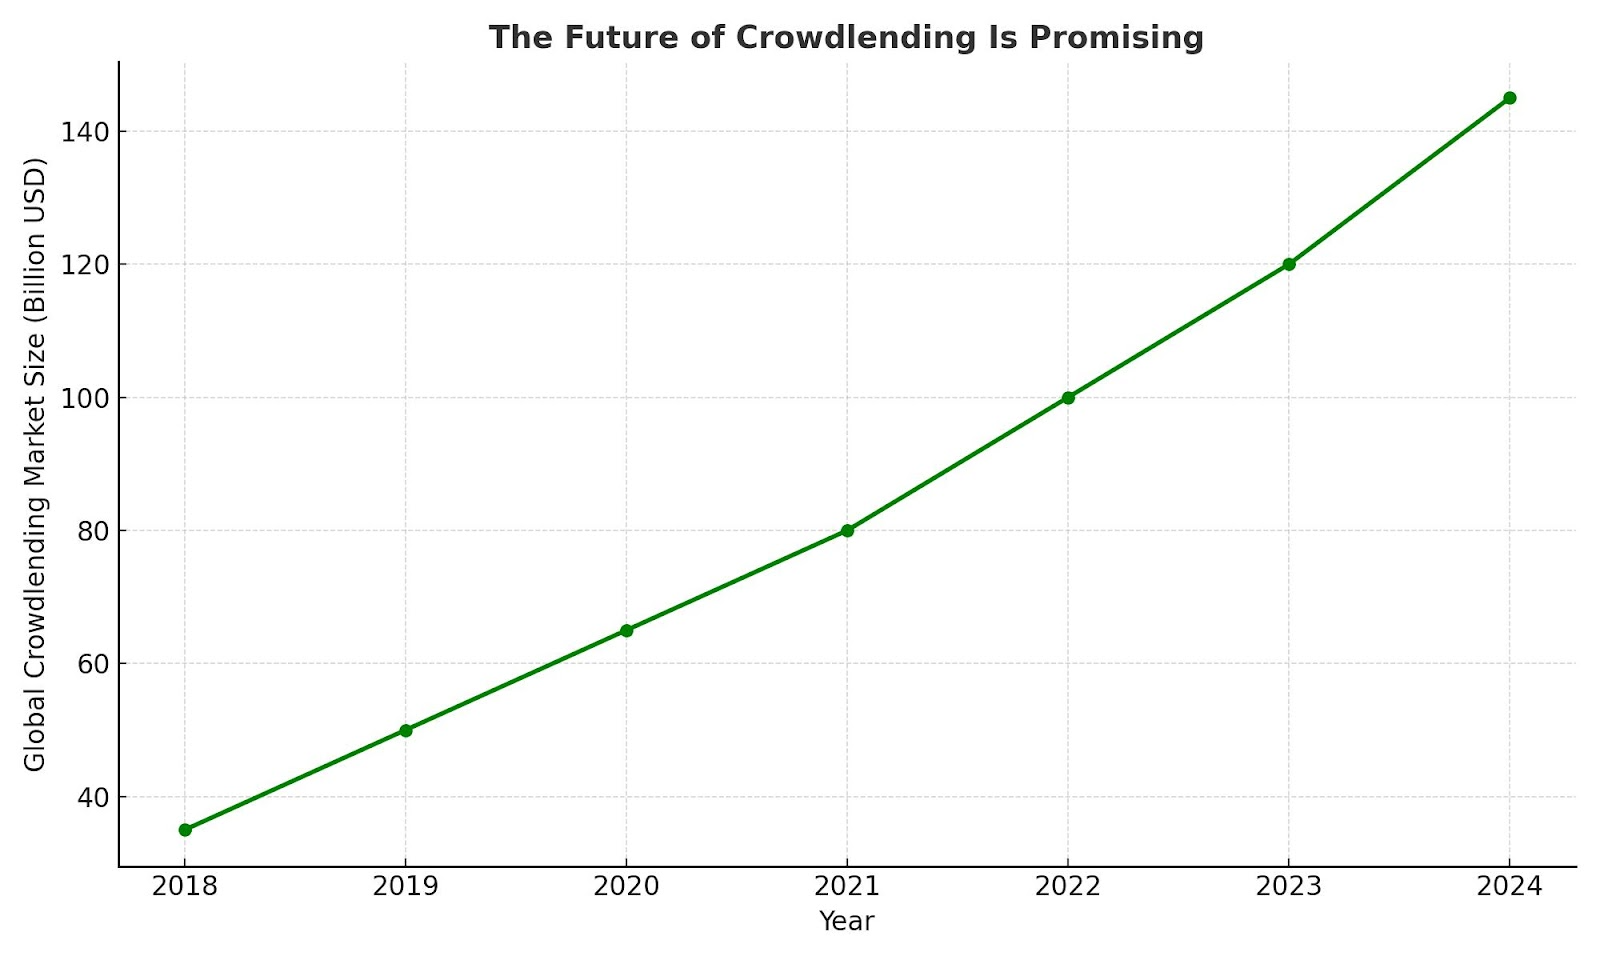
Budoucnost crowdlendingu vypadá jasně, protože globální trhy nadále přijímají inovace. Očekává se, že více zemí přijme důkladné regulace na ochranu investorů a stabilitu trhu. Můžeme se také těšit na efektivní a personalizované crowdlendingové aplikace, jak více subjektů přijme AI pro původ půjček, hodnocení rizik a zákaznický servis.
Crowdlendingové platformy stále více usnadňují frakční investice. Investoři nyní mohou rozdělit malé příspěvky mezi více půjček, aby snížili své riziko. Dále se stále více zdůrazňuje ESG investování. Více investorů podporuje projekty, které dodržují environmentální a morální cíle, jako je We Care Solar v Nigérii.
Integrace blockchainu zlepšuje transparentnost a zjednodušuje procesy půjčování prostřednictvím chytrých smluv a bezpečných transakcí. Také vidíme hybridní crowdlendingové modely, které kombinují půjčování s financováním na základě vlastního kapitálu nebo darů.
Nakonec crowdlendingové platformy diverzifikují své nabídky půjček. Nyní zahrnují produkty jako financování faktur a environmentální půjčky, aby vyhověly různým potřebám dlužníků.
Závěrečné myšlenky
Investoři by měli pečlivě sledovat regulační změny a trendy globální expanze, aby byli v předstihu v rozvíjejícím se poli crowdlendingu. Zvolte více diverzifikované portfolio prozkoumáním možností, jako jsou frakční investice a půjčky řízené ESG. Musíte také zůstat informováni a rychle se přizpůsobit novým modelům, abyste získali konkurenční výhodu.